De las pasarelas a la Bolsa: qué deja la Semana de la Moda de París
— Equipo Editorial
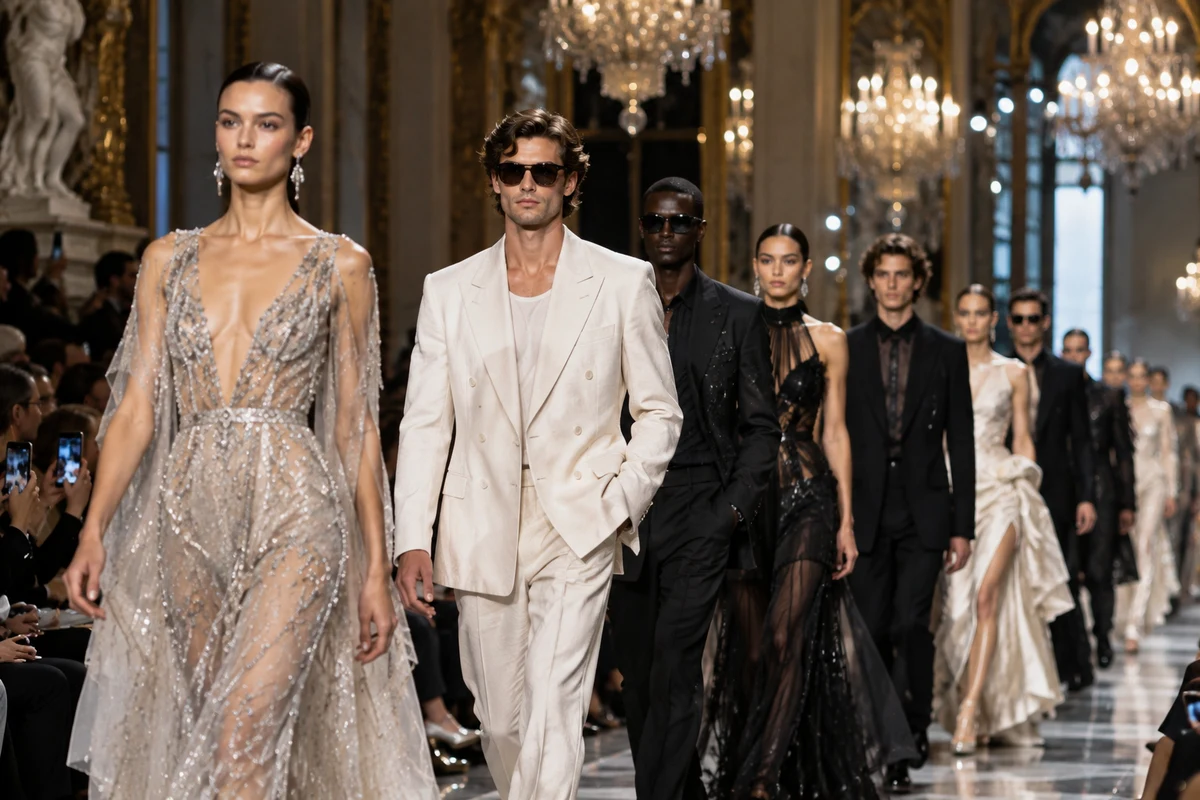
La Semana de la Moda de París 2026 deja una lectura que va más allá de las pasarelas: LVMH, Kering, Hermès, L’Oréal e Inditex exhibieron sus principales marcas mientras los inversores siguen evaluando la recuperación del consumo de lujo, la demanda asiática y los márgenes. Al cierre del viernes, LVMH terminó en €378,55, Hermès en €1.299,50, Kering en €210,30 y L’Oréal en €372,75. Los próximos catalizadores serán los resultados corporativos, China y Estados Unidos, el euro y la evolución del consumo global.
París convierte la moda en una señal económica
La Semana de la Moda de París primavera-verano 2027 comenzó el 28 de septiembre y se extenderá hasta el 6 de octubre, con 68 desfiles y 34 presentaciones. El calendario oficial incluye a algunas de las mayores casas de la industria, entre ellas Christian Dior, Saint Laurent, Balenciaga, Loewe, Celine, Hermès, Louis Vuitton y Chanel.
Para los mercados financieros, sin embargo, la importancia del evento no está solamente en las colecciones. París funciona como un escaparate para compañías cuya evolución depende directamente del gasto discrecional, del turismo internacional, del comportamiento del consumidor chino y estadounidense y de la capacidad de las marcas para sostener precios elevados.
Ese contexto llega después de varios trimestres complicados para el lujo europeo. Reuters señaló en septiembre que las acciones del sector habían vuelto a caer ante las dudas de los inversores sobre la recuperación de la demanda, después de años de desaceleración y resultados desiguales.
El contraste entre el brillo de las pasarelas y las cotizaciones bursátiles es, precisamente, uno de los aspectos más relevantes de esta edición.
LVMH: Dior, Louis Vuitton y la prueba de la demanda global
El principal protagonista corporativo es LVMH. El conglomerado está representado en París a través de varias de sus principales casas, entre ellas Dior, Loewe, Celine y Louis Vuitton, que cerrará el calendario de la Semana de la Moda.
La compañía llega a este escenario con una recuperación todavía incompleta. Durante el primer semestre de 2026, LVMH registró un crecimiento orgánico de las ventas del 2%, mientras que su división de Fashion & Leather Goods -el segmento más directamente relacionado con París- facturó €18.100 millones, un 1% menos en términos orgánicos.
La acción cerró el viernes en torno a €378,55 y acumula una caída cercana al 28% en un año, con una capitalización bursátil de aproximadamente €186.700 millones. El comportamiento refleja hasta qué punto el mercado sigue exigiendo una recuperación más convincente de la demanda antes de volver a valorar el grupo con múltiplos similares a los de sus mejores años.
El problema no es exclusivamente europeo. LVMH necesita demostrar que Estados Unidos y China pueden compensar períodos de debilidad en otros mercados. En julio, las ventas del grupo habían recibido apoyo de la demanda estadounidense, aunque el contexto general del lujo seguía siendo incierto.
Para los inversores, París ofrece entonces una referencia cualitativa, pero no sustituye al próximo dato financiero: lo importante será determinar si la innovación de producto y el posicionamiento de las marcas se convierten en crecimiento de ventas y márgenes.
Kering intenta transformar la narrativa de Gucci y Saint Laurent
Kering enfrenta una situación todavía más delicada. El grupo controla Saint Laurent y Balenciaga, dos de las casas centrales del calendario parisino, mientras continúa ejecutando la transformación impulsada por su CEO Luca de Meo.
El mercado ha reaccionado de forma muy sensible a las señales provenientes de Gucci. En julio, las acciones de Kering llegaron a subir 16,9% después de que las ventas trimestrales de Gucci superaran las expectativas, alimentando las esperanzas de una recuperación.
Pero el optimismo no se consolidó. El viernes 2 de octubre, Kering cerró en €210,30 y se encontraba aproximadamente 40,6% por debajo de su máximo de 52 semanas.
El contraste resulta significativo. Mientras las nuevas colecciones intentan reconstruir el deseo alrededor de las marcas, los inversores están evaluando simultáneamente eficiencia operativa, márgenes, demanda china y la capacidad del nuevo equipo directivo para acelerar la recuperación.
El Financial Times describió precisamente esa transformación como un intento de introducir una mayor disciplina industrial en un negocio tradicionalmente descentralizado, con Kering buscando centralizar una parte importante de la producción y reducir ineficiencias.
La pregunta para el mercado ya no es únicamente si Gucci puede volver a crecer, sino cuánto tiempo y cuánto capital requerirá esa recuperación.
Hermès: exclusividad frente a la desaceleración del lujo
Hermès ofrece un caso diferente. La casa presentó el sábado su colección primavera-verano 2027 y continúa defendiendo un modelo basado en escasez, exclusividad y fuerte poder de marca.
Pero incluso ese modelo está siendo sometido a una prueba importante. Las acciones de Hermès acumulan una caída del 39% en 2026, mientras la desaceleración de la demanda de lujo continúa afectando al sector. La acción terminó el viernes alrededor de €1.299,50, con una capitalización cercana a €136.100 millones.
La evolución es especialmente relevante porque Hermès suele considerarse uno de los negocios de mayor calidad dentro del lujo europeo. Si incluso una compañía con una posición tan fuerte enfrenta una contracción significativa de su valoración bursátil, el mercado está enviando una señal sobre las expectativas generales del sector.
La cuestión central será si la fortaleza de la marca permite sostener precios y demanda independientemente del ciclo económico o si el consumidor de alto patrimonio también está moderando su gasto.
L’Oréal muestra una dinámica diferente
La presencia de L’Oréal introduce una segunda dimensión en el análisis. La compañía organizó su propio desfile durante la semana, con un evento frente a la Torre Eiffel que contó con figuras internacionales y que coincidió con el inicio de la Fashion Week. L’Oréal Paris, su principal marca, atiende a unos 600 millones de consumidores y fue el principal motor de crecimiento del grupo durante el primer semestre.
A diferencia de varias compañías de lujo, L’Oréal llega con una trayectoria financiera más resistente. La empresa registró un crecimiento comparable del 6,5% durante el primer semestre de 2026, mientras que sus ventas alcanzaron €23.800 millones.
La acción cerró el viernes en €372,75, con una suba diaria del 0,27%, y una capitalización de aproximadamente €198.500 millones. Todavía se encontraba por debajo de su máximo de 52 semanas de €405,80.
El próximo examen será el 22 de octubre, cuando L’Oréal publique sus ventas de los nueve primeros meses del año. Para el mercado, esa cifra permitirá determinar si el crecimiento conseguido durante el primer semestre se mantuvo durante el tercer trimestre.
Inditex y el límite entre lujo y consumo masivo
La otra compañía interesante es Inditex, matriz de Zara. Aunque su modelo de negocio es diferente al de LVMH, Kering o Hermès, la presencia de Zara en el ecosistema de París refleja una transformación importante del sector: las fronteras entre lujo, moda de autor y fast fashion son cada vez menos rígidas.
La colaboración de John Galliano con Zara fue uno de los ejemplos destacados durante la semana, mostrando cómo una compañía de distribución masiva puede utilizar diseñadores y códigos asociados históricamente al lujo para construir deseo y diferenciación.
Desde el punto de vista bursátil, Inditex presenta además una fotografía considerablemente distinta. La acción terminó el 2 de octubre en €54,01, mientras la compañía registró un beneficio neto de aproximadamente €3.000 millones durante el primer semestre de 2026.
La comparación con el lujo tradicional es relevante: mientras algunas grandes casas enfrentan un mercado más débil, Inditex continúa apoyándose en velocidad de producto, escala, integración y rotación de inventario.
La moda también se negocia a través del euro, el dólar y China
La Semana de la Moda no modifica por sí sola las expectativas de los mercados, pero ofrece una lectura interesante sobre un sector altamente internacionalizado.
Las compañías europeas del lujo venden una parte significativa de sus productos fuera de Europa. Por eso, el comportamiento del euro frente al dólar y otras monedas puede afectar tanto los ingresos reportados como la competitividad de los productos europeos.
El escenario cambiario merece especial atención después de una semana en la que el mercado volvió a favorecer al dólar. El dólar recuperó terreno frente al euro durante las últimas semanas ante la combinación de actividad estadounidense resistente y expectativas de tasas elevadas.
La otra variable es el consumidor asiático. Reuters ya había advertido que el sector de lujo continuaba buscando señales de recuperación en China, mientras las compañías intentan determinar si el debilitamiento observado en el gasto es cíclico o refleja un cambio más estructural en el comportamiento del consumidor.
En este contexto, los resultados corporativos serán más importantes que el impacto inmediato de las colecciones. Una nueva línea puede generar atención, pero el mercado terminará midiendo ventas comparables, tráfico en tiendas, márgenes y crecimiento regional.
Lectura de mercado: una semana de moda en un sector todavía bajo examen
La principal conclusión de París no es que el lujo haya recuperado definitivamente el impulso, sino que el mercado sigue diferenciando compañías, modelos de negocio y geografías.
LVMH enfrenta el desafío de recuperar crecimiento en su principal división de moda. Kering necesita demostrar que la transformación operativa puede traducirse en una recuperación sostenible de Gucci y sus otras marcas. Hermès debe demostrar que su exclusividad continúa protegiendo la demanda. L’Oréal, por su parte, presenta una trayectoria de crecimiento más estable y una exposición más diversificada al consumo de belleza.
Ese comportamiento encaja con una tendencia que ya se observaba en la renta variable europea: el mercado está seleccionando compañías en lugar de comprar indiscriminadamente todo el sector. FyM había identificado previamente esa dispersión entre lujo, tecnología, banca y consumo dentro de las bolsas europeas.
El contexto macro tampoco ayuda a construir una recuperación lineal. Las tasas todavía elevadas aumentan el costo de oportunidad de las acciones con valoraciones exigentes, mientras el petróleo continúa siendo un factor potencialmente inflacionario. En ese entorno, los inversores tienden a exigir crecimiento tangible antes de pagar múltiplos elevados.
Para el sector de commodities, la relación también es relevante. Un petróleo persistentemente elevado puede deteriorar el ingreso disponible de los consumidores y aumentar los costos logísticos, mientras que una estabilización energética reduciría parte de esa presión.
Y, aunque la conexión sea indirecta, el comportamiento de los activos de riesgo también forma parte del mapa. En períodos de tasas elevadas y dólar fuerte, activos como el bitcoin pueden enfrentar condiciones financieras menos favorables.
Conclusión FyM
París deja una señal financiera más interesante que una simple colección de nuevas tendencias. El evento puso nuevamente bajo el foco a un sector que representa una parte importante de la renta variable europea, pero que todavía necesita demostrar que la recuperación del consumo de lujo puede sostenerse después de varios años de desaceleración.
Las cotizaciones del cierre del viernes muestran la dimensión del desafío: LVMH en torno a €378,55, Hermès cerca de €1.299,50, Kering en €210,30 y L’Oréal en €372,75. Las diferencias entre esas compañías son más importantes que el comportamiento conjunto del sector.
En las próximas sesiones, los operadores deberían mirar menos las pasarelas y más los indicadores que convertirán el espectáculo en resultados: evolución de las ventas en China y Estados Unidos, márgenes, resultados trimestrales, comportamiento del euro y señales de recuperación del consumo.
La Semana de la Moda termina el 6 de octubre, pero para los mercados la verdadera colección recién comienza a presentarse en los balances corporativos.