Datos laborales del Reino Unido enfrían la economía y ponen a la libra bajo presión
— Equipo Editorial
Los datos laborales del Reino Unido publicados este martes a primera hora muestran un mercado de trabajo que pierde impulso, aunque todavía no presenta un deterioro abrupto: la tasa de desempleo se mantuvo en 4,9%, el empleo aumentó 67.000 personas en el período trimestral, por debajo de los 83.000 anteriores, y la evolución de las solicitudes de desempleo registró 27.800, frente a 8.300 esperados. El crecimiento de los ingresos medios, incluidos bonos, se desaceleró hasta 3,9% desde 4,2%, mientras las nóminas cayeron 26.000 en agosto y las vacantes descendieron a 702.000, según los datos oficiales.
El conjunto refuerza la percepción de un mercado laboral británico más débil y da argumentos al Banco de Inglaterra para mantener las tasas sin cambios esta semana, aunque el petróleo y las presiones inflacionarias mantienen abierto el riesgo de una postura más restrictiva posteriormente.
El mercado laboral pierde velocidad
La principal señal de la jornada es que el mercado laboral británico continúa enfriándose. El dato de 27.800 en la evolución de las solicitudes de desempleo estuvo muy por encima de los 8.300 previstos, mientras el crecimiento del empleo trimestral se redujo frente al período anterior.
La lectura es relevante porque llega apenas dos días antes de la próxima reunión del Banco de Inglaterra. Los inversores no están observando únicamente el nivel de desempleo, sino la combinación entre contratación, salarios y disponibilidad de puestos de trabajo para determinar si las presiones internas sobre la inflación están comenzando a desaparecer.
El mercado laboral británico permanece débil, con las vacantes en su nivel más bajo en varios años y una menor actividad de contratación.
Las empresas registraron una reducción de 26.000 empleados en nómina durante agosto, mientras las vacantes cayeron hasta 702.000, el nivel más bajo desde 2014 si se excluye el período extraordinario de la pandemia.
Los salarios empiezan a perder impulso
El otro componente central del informe es la evolución de los ingresos. El crecimiento de los salarios medios, incluidos bonos, pasó de 4,2% a 3,9%, en línea con la previsión del mercado. Aunque la desaceleración no es suficiente para hablar de una caída pronunciada de las presiones salariales, confirma que el mercado laboral ya no está generando el mismo impulso sobre los ingresos que meses atrás.
La diferencia entre salarios públicos y privados resulta especialmente significativa. Según Financial Times, el crecimiento salarial del sector privado se moderó hasta 2,9%, mientras que los salarios del sector público avanzaron 6,3%. En términos agregados, los ingresos aumentaron 3,9%.
Esta divergencia es importante para el Banco de Inglaterra. Un crecimiento salarial privado más moderado reduce el riesgo de que los costos laborales alimenten una segunda ronda de inflación, aunque la evolución de los salarios públicos mantiene elevada la tasa agregada.
El dato también debe interpretarse junto con la inflación británica y las señales previas de enfriamiento del empleo.
La libra recibe una señal negativa
La reacción de la libra fue inicialmente moderada, pero el sesgo del informe resulta poco favorable para la moneda. Financial Times señaló que la GBP/USD cayó alrededor de 0,2%, hasta US$1,346, después de conocerse las cifras.
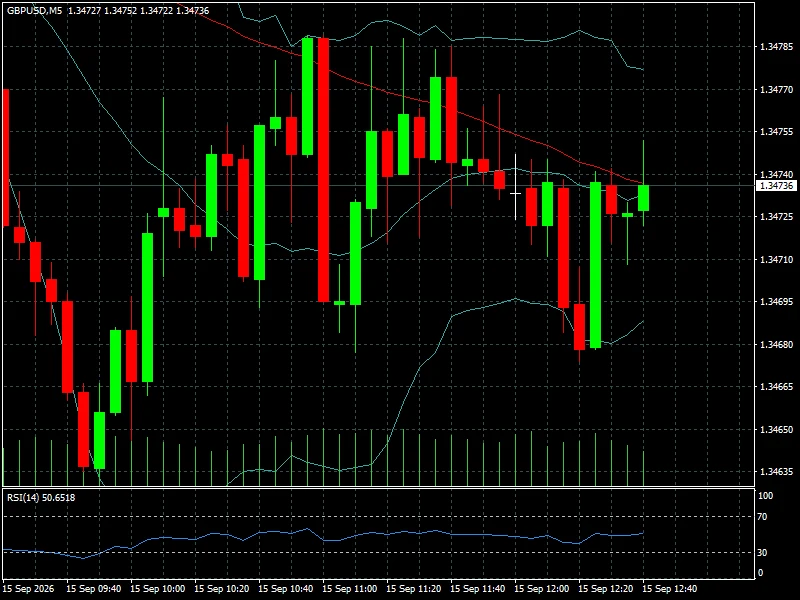
La explicación es directa: un mercado laboral más débil reduce la necesidad de que el Banco de Inglaterra mantenga una política monetaria excesivamente restrictiva. Si los salarios continúan moderándose y el empleo pierde dinamismo, aumenta el argumento para mantener las tasas o eventualmente flexibilizarlas cuando las condiciones inflacionarias lo permitan.
Sin embargo, el mercado no puede interpretar estos datos de forma aislada. La libra llega a esta jornada después de que el PIB británico sorprendiera al alza en julio con un crecimiento mensual de 0,4%, frente al 0,0% esperado. La fortaleza de la actividad complica una lectura exclusivamente pesimista sobre la economía.
El análisis reciente de FyM sobre el PIB británico y las expectativas del Banco de Inglaterra mostraba precisamente esa contradicción: una economía que conserva capacidad de crecimiento mientras el mercado laboral comienza a perder dinamismo.
El dilema del Banco de Inglaterra
Los datos laborales llegan en un momento especialmente complejo para el BoE. La institución mantiene actualmente la tasa de referencia en 3,75% y el mercado espera que la mantenga sin cambios en la reunión del jueves 17 de septiembre. La cuestión más importante, por tanto, no será solamente la decisión sobre la tasa, sino el tono utilizado para describir el equilibrio entre crecimiento, empleo e inflación.
El mercado laboral ofrece argumentos para una postura menos restrictiva. El desempleo continúa en 4,9%, pero la contratación pierde velocidad, las nóminas disminuyen y las vacantes siguen cayendo. Además, el crecimiento de los ingresos medios sin bonos se desaceleró hasta 3,5%, cerca de su ritmo más bajo desde 2020, mientras el crecimiento salarial privado cayó hasta 2,9%, mínimo desde finales de 2020.
El problema para el banco central está en otro lugar: la energía.
El conflicto entre Estados Unidos e Irán y el incremento del precio del petróleo mantienen viva una amenaza inflacionaria que podría impedir que el BoE relaje rápidamente su política. Reuters informó que el mercado está empezando a contemplar una posible subida en noviembre si el encarecimiento energético se mantiene.
Por eso, la actual combinación económica británica es particularmente incómoda: empleo más débil, salarios en moderación, pero inflación potencialmente más persistente por el shock energético.
Una economía resistente, pero con un mercado laboral más frágil
El dato laboral tampoco permite hablar de una recesión británica. El crecimiento del PIB de julio fue de 0,4%, superando ampliamente las expectativas, y la actividad vinculada a tecnología e inteligencia artificial contribuyó al avance de los servicios.
La diferencia está en que el crecimiento económico todavía no se está traduciendo en una aceleración de la contratación.
Ese desacople puede convertirse en una de las variables más importantes para los mercados durante el segundo semestre. Si la actividad continúa creciendo mientras el empleo se enfría, el BoE podría encontrar mayor margen para mantener las tasas estables y esperar a que las presiones inflacionarias internas disminuyan.
Pero si el petróleo continúa subiendo y la inflación vuelve a acelerarse, el banco central enfrentará una disyuntiva más compleja: una economía que necesita condiciones monetarias menos restrictivas frente a un shock externo que podría mantener elevada la inflación.
El comportamiento de los mercados globales refuerza esa tensión. El petróleo y las tasas están reordenando el riesgo financiero, mientras los rendimientos internacionales permanecen elevados. Para la libra, esto significa que el diferencial de tasas continuará siendo determinante frente al dólar.
Lectura de mercado: ¿qué está descontando la libra?
El mensaje inmediato de los datos es moderadamente bajista para la libra, pero no necesariamente suficiente para provocar un cambio estructural en el GBP/USD.
Los inversores tienen ahora dos fuerzas contrapuestas. Por un lado, un mercado laboral más débil reduce la probabilidad de nuevas subidas inmediatas del BoE. Por otro, el shock energético puede mantener elevada la inflación y obligar al banco central a conservar una postura restrictiva durante más tiempo.
La clave estará, por tanto, en cuál de esas dos fuerzas domina las expectativas.
Si los próximos datos confirman que los salarios privados continúan desacelerándose, las vacantes siguen cayendo y el desempleo comienza a aumentar, el mercado podría anticipar una política monetaria británica más flexible y presionar al GBP/USD. Si, en cambio, el petróleo permanece elevado y la inflación de servicios continúa resistente, el debilitamiento laboral podría tener un impacto limitado sobre las expectativas de tasas.
La situación también puede trasladarse a otros activos. Una libra más débil frente al dólar puede modificar las condiciones financieras para empresas británicas y afectar las expectativas de inflación importada. Al mismo tiempo, un entorno global de tasas elevadas mantiene bajo vigilancia al oro, mientras que Bitcoin continúa siendo especialmente sensible a los cambios en liquidez y apetito por riesgo.
FyM viene siguiendo esa relación entre divisas, tasas y activos de riesgo en su calendario económico semanal de Fed, BoE y BoJ, donde la decisión británica aparece como uno de los principales eventos de la semana.
Conclusión FyM
Los datos laborales del Reino Unido no muestran un mercado de trabajo en crisis, pero sí confirman una pérdida progresiva de velocidad. Esa diferencia es fundamental para interpretar la reacción de los mercados: el escenario base no es una recesión inmediata, sino una economía que conserva crecimiento mientras el empleo y los salarios comienzan a normalizarse.
Para el Banco de Inglaterra, el informe ofrece argumentos para mantener las tasas en 3,75% y evitar un endurecimiento inmediato. Pero no elimina el principal riesgo que enfrenta la política monetaria: que el petróleo elevado vuelva a trasladarse a la inflación y obligue al banco central a mantener una postura más dura durante más tiempo.
En las próximas sesiones, los operadores deberían concentrarse menos en el 4,9% de desempleo, que permaneció estable, y más en la dirección conjunta de salarios, nóminas y vacantes. Si esa tendencia continúa deteriorándose, la presión sobre la libra podría aumentar. Si el mercado laboral se estabiliza mientras la inflación energética permanece elevada, el BoE podría quedar atrapado en una política de espera prolongada.
La próxima gran prueba será la reunión del jueves: el mercado ya tiene una buena razón para esperar una pausa, pero todavía necesita saber si el Banco de Inglaterra considera que esa pausa puede convertirse en una nueva etapa de relajación o simplemente en una espera antes de volver a endurecer la política monetaria.