Calendario económico de la semana: Fed, BCE, BoE y BoJ concentran la atención de los mercados
— Equipo Editorial
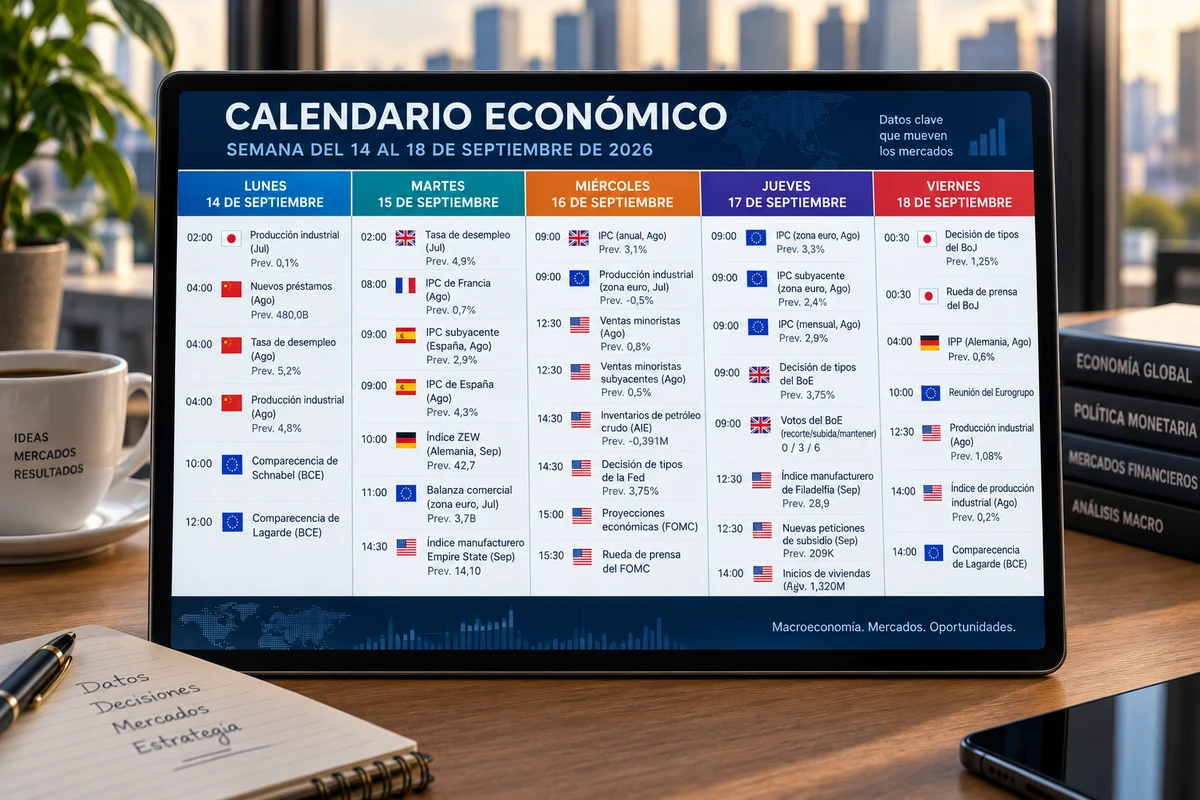
Los mercados financieros internacionales se preparan para una de las semanas más intensas de septiembre, con cuatro bancos centrales en el centro de la escena y una batería de datos de inflación, consumo, empleo y actividad económica que puede modificar las expectativas de los inversores. La agenda del 14 al 20 de septiembre estará dominada por las decisiones de tasas de la Reserva Federal de Estados Unidos, el Banco de Inglaterra y el Banco de Japón, mientras que el BCE enfrentará nuevos datos de inflación y varias intervenciones de sus principales autoridades.
La combinación de decisiones monetarias y datos macroeconómicos llega en un momento particularmente sensible para las divisas. El dólar, el euro, la libra y el yen tendrán múltiples catalizadores durante la semana, mientras que los cambios en las expectativas de tasas podrían trasladarse rápidamente a los bonos, el oro y las bolsas.
Lunes: China y el BCE abren una semana intensa
La semana comenzará con varios datos relevantes de China. Se conocerán los nuevos préstamos de agosto, para los que el calendario contempla 480.000 millones, además de la tasa de desempleo, prevista en 5,2%, y diferentes indicadores de producción industrial.
La producción industrial de China concentra especial atención, con una previsión de crecimiento anual de 5,3% en el acumulado del año y 4,8% en agosto, frente al 4,5% anterior. También se publicará el gasto en capital fijo, previsto en -7,0%, frente al -6,7% anterior.
Estos indicadores serán importantes para evaluar la velocidad de recuperación de la segunda mayor economía mundial y, por extensión, la demanda de materias primas y el comportamiento de las monedas vinculadas al ciclo global.
En Europa, el protagonismo estará en el BCE. El calendario contempla comparecencias de Isabel Schnabel y Christine Lagarde, que serán seguidas de cerca después de los recientes datos de inflación. Sus comentarios pueden ofrecer señales sobre la trayectoria futura de las tasas y provocar movimientos en el euro.
Japón también publicará su producción industrial mensual, con una previsión de 0,1%, frente al 1,9% anterior.
Martes: inflación europea y señales desde Estados Unidos
El martes será especialmente importante para Europa. España publicará sus cifras de inflación: el IPC anual tiene una previsión de 4,3%, mientras que el IPC subyacente se ubica en 2,9%.
El comportamiento de los precios españoles será relevante porque puede aportar señales sobre la persistencia de las presiones inflacionarias dentro de la zona euro. Una sorpresa alcista podría reducir el margen para una política monetaria más expansiva del BCE.
Francia también divulgará sus cifras de inflación, con un IPC anual previsto en 0,7% y un IPC armonizado mensual de 0,8%.
En Alemania, el foco estará en el índice ZEW de confianza inversora, cuyo componente de situación actual tiene una previsión de -53,0, mientras que las expectativas se sitúan en 42,7. La diferencia entre ambas lecturas permitirá evaluar la percepción de los inversores sobre la economía alemana.
La jornada también incluirá la balanza comercial de la zona euro, con una previsión de superávit de 3.700 millones de euros, y varios datos estadounidenses, entre ellos el índice manufacturero de la Fed de Nueva York, previsto en 14,10.
En el Reino Unido se conocerán además datos de empleo: la tasa de desempleo está prevista en 4,9%, mientras que los ingresos medios de los trabajadores, incluidos bonos, tienen una previsión de crecimiento anual de 3,3%.
Miércoles: la Fed se convierte en el epicentro
El miércoles será probablemente la jornada más importante de toda la semana.
Estados Unidos publicará sus ventas minoristas, uno de los principales indicadores para medir la fortaleza del consumo. El mercado contempla un crecimiento mensual de 0,8%, frente al -0,6% anterior, mientras que las ventas minoristas subyacentes tienen una previsión de 0,5%.
Un consumidor estadounidense más resistente podría dificultar una relajación monetaria más agresiva, mientras que un deterioro del gasto reforzaría las expectativas de una política monetaria más expansiva.
Pero todos los datos quedarán en segundo plano frente a la decisión de tipos de interés de la Reserva Federal.
El calendario sitúa la tasa de referencia en 3,75% como nivel de referencia previo a la decisión. Además del comunicado, los inversores prestarán especial atención a las proyecciones económicas del FOMC, al denominado dot plot y a la conferencia de prensa posterior.
Las nuevas proyecciones de tasas serán particularmente importantes porque permitirán conocer cómo visualizan los miembros de la Fed la trayectoria futura de la política monetaria.
El dólar, frente a una jornada decisiva
La reacción del mercado dependerá no solamente de la decisión sobre las tasas, sino de la diferencia entre lo que la Fed haga y lo que los mercados ya tengan descontado.
Una Fed más restrictiva de lo esperado podría impulsar los rendimientos de los bonos del Tesoro y al dólar, mientras que un mensaje más favorable a futuros recortes podría generar el movimiento contrario.
El impacto puede extenderse al oro, las bolsas y los mercados emergentes, dado el papel central de las tasas estadounidenses en la valoración global de los activos financieros.
Jueves: inflación de la zona euro y decisión del Banco de Inglaterra
El jueves continuará la presión sobre los bancos centrales.
La zona euro publicará el IPC anual, con una previsión de 3,3%, y el IPC subyacente, previsto en 2,4%. También se conocerá el IPC mensual, para el que se espera una variación de 2,9% según el calendario suministrado.
La inflación será especialmente relevante después de las intervenciones de Lagarde y Schnabel. Una inflación persistente podría limitar las expectativas de relajación monetaria, mientras que una moderación mayor a la prevista podría reforzar las apuestas por recortes.
El BoE también entra en escena
El Banco de Inglaterra anunciará su decisión de tasas. El mercado contempla una tasa de referencia de 3,75%, sin cambios respecto del nivel anterior.
Sin embargo, el verdadero foco estará en la comunicación del banco central. El calendario incluye las votaciones de los miembros del Comité de Política Monetaria: 0 votos para un recorte, 3 para una subida y 6 para mantener las tasas, según las previsiones mostradas.
La distribución de votos será importante porque permitirá evaluar el grado de división dentro del BoE y las posibilidades de futuros movimientos.
Para la libra esterlina, por tanto, no será suficiente conocer la tasa. El mercado buscará señales sobre inflación, crecimiento y el ritmo de eventuales recortes posteriores.
Estados Unidos: vivienda y actividad manufacturera
También el jueves se publicarán numerosos indicadores estadounidenses.
Entre ellos destacan las nuevas peticiones de subsidio por desempleo, previstas en 209.000, frente a 206.000 anteriormente, además de los permisos de construcción, las viviendas iniciadas y el índice manufacturero de la Fed de Filadelfia.
El índice manufacturero tiene una previsión de 28,9, frente a 47,4 anterior, mientras que las viviendas iniciadas se proyectan en 1,320 millones.
Estos datos permitirán comprobar si la economía estadounidense mantiene suficiente dinamismo después de la decisión de la Fed.
Viernes: el turno del Banco de Japón
La semana concluirá con otra decisión monetaria de gran relevancia: el Banco de Japón.
El calendario contempla una tasa de referencia prevista de 1,25%, frente al 1,00% anterior. Por lo tanto, el mercado deberá evaluar si el BoJ continúa con su proceso de normalización monetaria.
El comportamiento del yen será el principal indicador de la reacción del mercado. Una señal más restrictiva podría favorecer a la moneda japonesa y generar ajustes en las operaciones de carry trade, especialmente si aumenta el diferencial esperado entre las tasas japonesas y las de otras grandes economías.
La jornada también incluirá la rueda de prensa del Banco de Japón y una comparecencia de Lagarde, además de datos de producción industrial estadounidense y nuevos indicadores de consumo del Reino Unido.
Una semana con varios frentes abiertos
El calendario muestra una particular concentración de acontecimientos: Fed, BCE, BoE y BoJ tendrán protagonismo prácticamente consecutivo.
Para los mercados, esto significa que la volatilidad puede cambiar rápidamente de una divisa a otra. El dólar tendrá su principal prueba el miércoles; el euro enfrentará datos de inflación y declaraciones del BCE; la libra recibirá el impacto de la decisión del BoE; y el yen dependerá de las señales del Banco de Japón.
Al mismo tiempo, los datos de consumo, empleo, vivienda, producción industrial y confianza empresarial permitirán determinar si las principales economías están mostrando suficiente fortaleza como para limitar una relajación monetaria más rápida.
Los eventos que marcarán la semana
DÍA | EVENTO | RELEVANCIA |
|---|---|---|
Lunes 14 | Comparecencias de Schnabel y Lagarde (BCE) | Sus comentarios pueden modificar las expectativas sobre tasas y generar movimientos en el euro, bonos y bolsas europeas. |
Martes 15 | IPC subyacente de España — Prev.: 2,9% | Un dato superior al previsto podría reforzar una postura más cautelosa del BCE y favorecer al euro. |
IPC de España — Prev.: 4,3% | Una sorpresa significativa podría alterar las expectativas sobre inflación y política monetaria del BCE. | |
Miércoles 16 | Decisión de tipos de la Fed — Ref.: 3,75% | Es el principal evento de la semana. La decisión y el tono de la Fed impactarán sobre dólar, bonos, oro y acciones. |
Ventas minoristas de EE. UU. — Prev.: 0,8% | Un consumo más fuerte podría reducir las expectativas de recortes y respaldar al dólar. | |
Jueves 17 | IPC de la zona euro — Prev.: 3,3% | Una sorpresa alcista podría limitar las expectativas de nuevos recortes del BCE y fortalecer al euro. |
Decisión de tipos del BoE — Prev.: 3,75% | La tasa y el reparto de votos serán claves para la libra y las expectativas sobre futuros recortes. | |
Viernes 18 | Decisión de tipos del BoJ — Prev.: 1,25% | La decisión será relevante para el yen y las operaciones de carry trade. |
Comparecencia de Lagarde (BCE) | Sus comentarios, tras los datos de inflación, podrían generar volatilidad en el euro y los bonos europeos. |
Una semana para medir las expectativas, no solo los datos
El calendario económico de esta semana no se limita a una sucesión de indicadores. El verdadero factor de riesgo será cómo los mercados reinterpretan la trayectoria de las tasas de interés a partir de cada dato y cada declaración.
La Fed será el principal catalizador global, pero el BCE, el Banco de Inglaterra y el Banco de Japón aportarán sus propias fuentes de volatilidad. En este contexto, los operadores de divisas deberán prestar especial atención a los cambios en los diferenciales de tasas, mientras que los inversores en renta fija tendrán que seguir de cerca los movimientos de los rendimientos soberanos.
Cuatro bancos centrales, tres grandes monedas europeas y el yen estarán bajo presión en apenas cinco jornadas. Para los mercados, la semana del 14 al 18 de septiembre se presenta como una prueba decisiva para las expectativas de política monetaria hacia el último tramo de 2026.