Commodities bajo presión: el oro y la plata lideran las pérdidas semanales
— Equipo Editorial
El mercado de commodities finalizó la semana con fuertes diferencias entre sectores. El oro perdió un 3,01% semanal y la plata retrocedió un 8,85%, en una corrección que también golpeó al platino y al paladio. En contraste, el petróleo Brent avanzó un 1,25% y el gas natural europeo subió un 10,28%. La fortaleza energética frente a la debilidad de los metales refleja un mercado condicionado por las expectativas monetarias, la volatilidad del dólar y las tensiones sobre el suministro energético.
Resumen de la semana: una corrección profunda en los metales y fortaleza selectiva en energía
La última semana del mes estuvo marcada por una pérdida de impulso en los metales preciosos e industriales, con ventas especialmente intensas en aquellos activos que habían acumulado importantes avances durante períodos anteriores. El oro y la plata concentraron la mayor parte de la atención, mientras el platino y el paladio también registraron retrocesos significativos.
La magnitud de la corrección fue especialmente visible en las últimas sesiones. Los gráficos de cuatro horas muestran aceleraciones bajistas, ruptura de soportes y un incremento de la presión vendedora. La caída no fue exclusivamente una toma de beneficios puntual: la profundidad del movimiento y el deterioro de los indicadores técnicos sugieren una reducción más amplia de exposición a los metales.
El sector energético presentó un comportamiento diferente. El Brent terminó con ganancias semanales, mientras el gas natural europeo registró uno de los avances más importantes de la cesta de commodities. El contraste evidencia que el mercado no experimentó una liquidación generalizada de materias primas, sino una rotación entre sectores, con los metales bajo presión y determinados productos energéticos respaldados por factores propios de oferta y demanda.
Semana en perspectiva: inflación, política monetaria y tensiones energéticas
El comportamiento de los commodities estuvo condicionado por una combinación de factores macroeconómicos y financieros. La Reserva Federal mantuvo las tasas de interés en el rango de 3,75%-4%, pero la decisión no consiguió despejar las dudas sobre la trayectoria monetaria. La persistencia de las presiones inflacionarias y la resistencia de la actividad económica reforzaron la percepción de que las tasas podrían permanecer elevadas durante más tiempo.
Este escenario resulta particularmente desfavorable para los metales preciosos. El oro no genera intereses y, cuando aumenta el atractivo relativo de los instrumentos financieros remunerados, su costo de oportunidad se incrementa. A esto se sumó una fuerte corrección en las bolsas tecnológicas, que desencadenó ventas en distintos segmentos de los mercados financieros. Algunos inversores habrían reducido posiciones en metales para obtener liquidez y cubrir pérdidas en otros activos.
La publicación de datos de crecimiento e inflación en Estados Unidos también modificó las expectativas. El mercado comenzó a contemplar un escenario de política monetaria más restrictiva, reduciendo el respaldo que habitualmente reciben los metales cuando los inversores anticipan una flexibilización monetaria.
En paralelo, las tensiones geopolíticas en Oriente Medio mantuvieron elevada la prima de riesgo del petróleo. Los ataques contra instalaciones energéticas y las amenazas sobre las rutas marítimas, particularmente en torno al estrecho de Ormuz, mantuvieron al mercado atento a posibles interrupciones del suministro. La posibilidad de una escalada adicional limitó el potencial bajista del crudo, incluso durante las jornadas de mayor incertidumbre financiera.
El gas natural europeo también encontró respaldo en las preocupaciones relacionadas con el abastecimiento para el invierno, la disponibilidad de gas natural licuado y los niveles de almacenamiento. A diferencia de los metales, su comportamiento respondió principalmente a factores físicos de oferta, demanda y estacionalidad.
La divergencia entre ambos segmentos fue uno de los elementos más importantes de la semana: mientras los metales sufrieron una reducción de posiciones financieras, la energía mantuvo una prima vinculada a los riesgos de suministro.
Comportamiento de los commodities: oro y plata concentran las pérdidas
Oro: ruptura de los US$4.000 y deterioro técnico
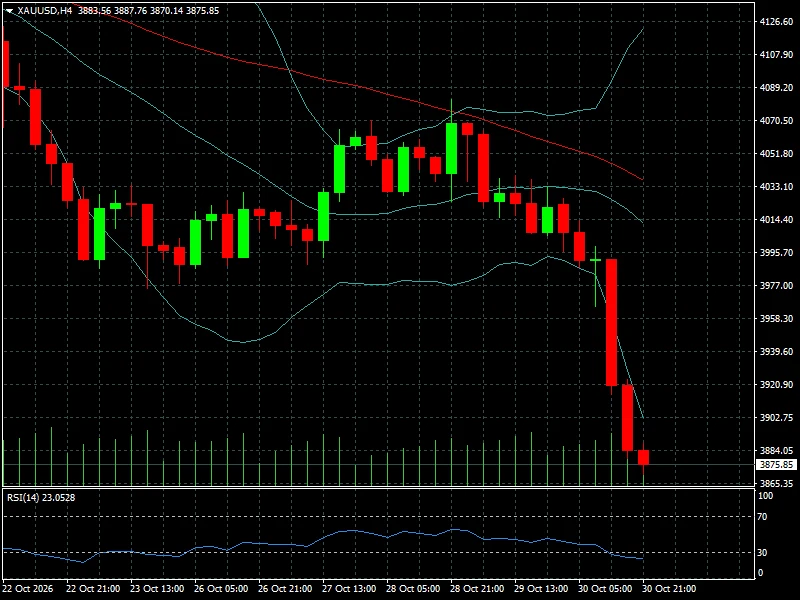
El oro protagonizó una de las correcciones más importantes de la semana. Después de intentar estabilizarse en la zona de US$4.000-US$4.070, el metal perdió ese soporte psicológico y aceleró las caídas durante las últimas sesiones.
El gráfico H4 muestra una secuencia de máximos y mínimos descendentes, con una ruptura especialmente pronunciada el viernes. La cotización terminó en US$3.875,85, muy por debajo de las referencias de tendencia anteriores.
La pérdida de los US$4.000 tiene relevancia adicional porque representa un cambio en la percepción del mercado. El oro había encontrado respaldo en la incertidumbre geopolítica y en la demanda de cobertura, pero durante esta semana esos factores no fueron suficientes para compensar la presión derivada de las ventas y las necesidades de liquidez.
La corrección también debe interpretarse en perspectiva mensual: el metal acumula un retroceso del 7,26% en octubre, según los datos proporcionados. Para ampliar el contexto de este movimiento, resulta relevante el análisis de la evolución reciente del precio del oro y sus niveles técnicos.
Plata: una corrección todavía más profunda
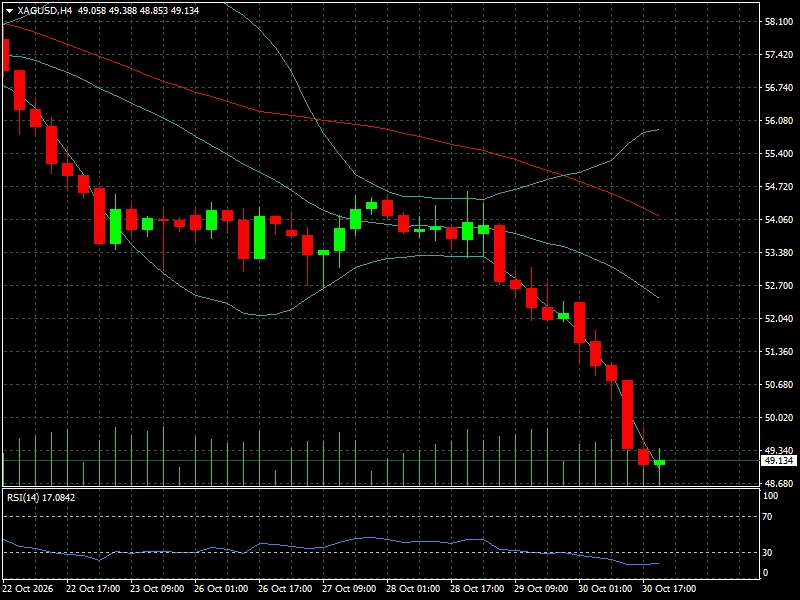
La plata registró un comportamiento considerablemente más débil que el oro. Su caída semanal del 8,85% refleja la mayor sensibilidad del metal a los cambios en el posicionamiento especulativo y a las perspectivas de demanda industrial.
La cotización terminó en US$49,134, después de una ruptura acelerada de soportes que llevó al precio por debajo de los US$50. La pérdida mensual del 19,27% confirma que la corrección no se limita a las últimas sesiones.
A diferencia del oro, la plata combina su función como activo de inversión con una importante utilización industrial. Las dudas sobre el crecimiento global, la demanda manufacturera y el comportamiento de los sectores tecnológicos limitaron su capacidad de recuperación.
La profundidad del retroceso también sugiere que las posiciones compradoras acumuladas durante el rally anterior quedaron expuestas a cierres forzosos y ventas de momentum.
Platino y paladio: debilidad extendida en los metales del grupo PGM
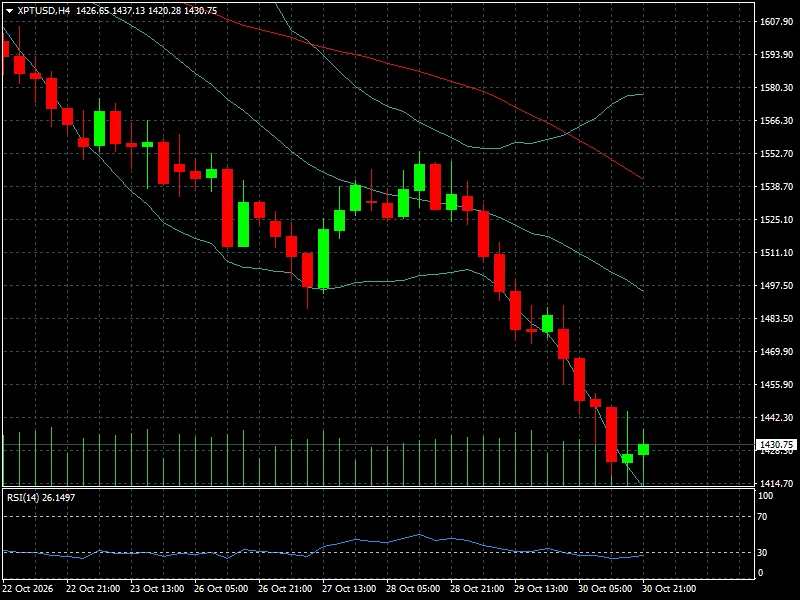
El platino cerró en US$1.430,75, con una pérdida semanal del 8,19% y un descenso mensual del 16,73%. El gráfico muestra una tendencia bajista pronunciada, con una aceleración de las ventas durante las últimas jornadas y un RSI de 26,15 puntos.
El paladio también terminó bajo presión, con una caída semanal del 7,04% y un retroceso mensual del 17,15%. Ambos metales están expuestos a las perspectivas de la industria automotriz, la demanda industrial y los cambios en las expectativas de crecimiento.
La debilidad simultánea de estos activos demuestra que la corrección alcanzó a prácticamente todo el complejo de metales preciosos, aunque con distinta intensidad.
Cobre: estabilidad semanal, pero sin una recuperación convincente
El cobre terminó en US$6,5100, con una variación semanal prácticamente neutra del +0,04%. Sin embargo, perdió un 1,41% en la jornada y acumula un descenso mensual del 0,43%.
Su comportamiento fue relativamente más defensivo que el de los metales preciosos. La demanda industrial y las expectativas sobre China continúan siendo los principales determinantes de su evolución.
La estabilidad semanal no representa todavía una señal de fortaleza. El mercado necesita comprobar que la actividad manufacturera global puede sostener la demanda de metales industriales antes de anticipar una recuperación más amplia.
Petróleo: el Brent recupera terreno y el WTI mantiene una evolución más moderada
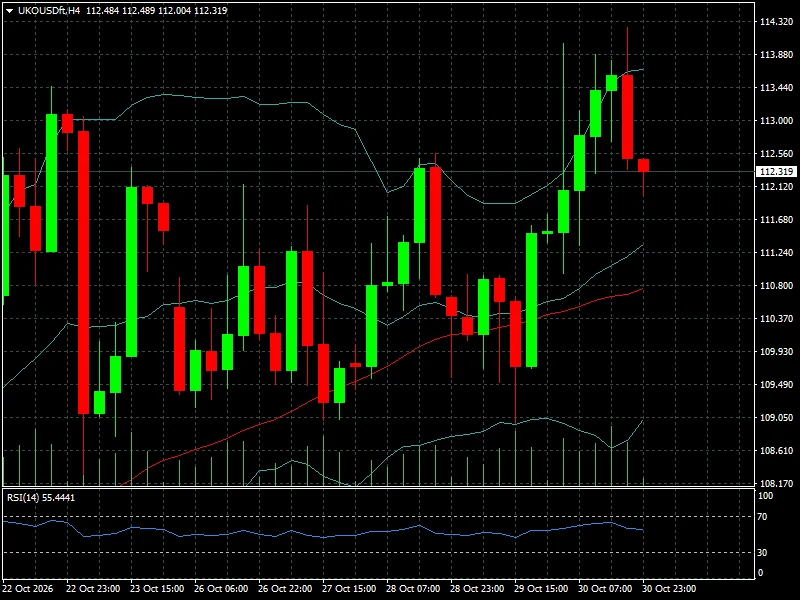
El petróleo presentó un comportamiento diferente al de los metales. El Brent avanzó un 1,25% durante la semana y acumula una ganancia mensual del 10,55%. El gráfico de referencia muestra una cotización de US$112,319 por barril, después de una recuperación que lo llevó a superar los US$113 durante la semana.
El movimiento estuvo respaldado por las preocupaciones sobre el suministro internacional y las tensiones geopolíticas en Oriente Medio. El riesgo de interrupciones en instalaciones de producción y rutas de transporte continúa siendo un factor determinante para la formación de precios.
Sin embargo, el gráfico H4 también muestra una corrección desde los máximos recientes. El RSI se ubica en 55,44 puntos, una lectura que refleja un impulso todavía relativamente favorable, aunque con menor intensidad que durante el avance anterior.
El WTI para diciembre de 2026 terminó en US$102,95, con una variación semanal del -0,31%. La diferencia de comportamiento frente al Brent refleja que el riesgo internacional de suministro continúa teniendo mayor incidencia sobre la referencia europea.
La evolución de ambos contratos será especialmente importante para las expectativas de inflación. Un petróleo sostenidamente elevado puede trasladarse a los combustibles, el transporte y los costos de producción, complicando el escenario de los bancos centrales.
Para profundizar en esta dinámica, puede consultarse el análisis de la evolución del Brent y el WTI ante las tensiones geopolíticas.
Gas natural: el mercado europeo acelera antes del invierno
El gas natural fue uno de los activos de mejor desempeño de la semana. El contrato estadounidense para diciembre cerró en US$2,883, con una pérdida diaria del 2,34%, pero todavía conserva un avance semanal del 9,20%.
En Europa, el contrato Dutch TTF para diciembre de 2026 registró un incremento semanal del 10,28% y una ganancia mensual del 39,99%, hasta US$103,505 en la cotización de referencia de la tabla.
La divergencia entre ambos mercados es relevante. El gas europeo presenta una mayor sensibilidad a las condiciones de almacenamiento, la disponibilidad de cargamentos de GNL y la competencia internacional por el suministro. La proximidad del invierno boreal agrega un componente estacional que puede intensificar los movimientos.
En el resto de los productos energéticos, el comportamiento fue más moderado: el aceite de calefacción avanzó un 1,47% semanal, mientras la gasolina RBOB retrocedió un 0,59%. El gasoil de Londres perdió un 1,86%.
Metales industriales: resultados mixtos
El aluminio cerró en US$3.059,70, con una suba semanal del 0,41%, mientras el zinc avanzó un 2,38%, hasta US$3.837,55.
Ambos activos mostraron mayor resistencia que los metales preciosos. Sin embargo, sus resultados todavía no permiten identificar una recuperación generalizada de la demanda industrial. La evolución de China, los costos energéticos y las perspectivas de producción seguirán siendo determinantes.
Lectura técnica y sentimiento: sobreventa en los metales, resistencia en energía
La lectura técnica deja una divergencia importante entre los principales grupos de materias primas. Los metales preciosos presentan condiciones de sobreventa pronunciada, mientras el petróleo conserva una estructura de corto plazo relativamente más estable.
En los gráficos de cuatro horas, el oro registra un RSI de 23,05 puntos y la plata de 17,08. El platino también se encuentra en zona de sobreventa, con 26,15 puntos. Estos valores reflejan una intensidad vendedora considerable, aunque no constituyen por sí solos señales de reversión.
En el oro, la primera referencia a recuperar se encuentra en la zona de US$3.900-US$4.000. Una recuperación sostenida de los US$4.000 permitiría evaluar una estabilización, mientras que la incapacidad de recuperar ese nivel mantendría abierta la posibilidad de nuevas pruebas de los mínimos recientes.
En la plata, los US$49-US$50 constituyen una zona inmediata de referencia. La pérdida sostenida de ese rango podría prolongar la corrección, mientras que una recuperación por encima de US$50 sería una primera señal de alivio, todavía insuficiente para confirmar un cambio de tendencia.
El platino necesita recuperar progresivamente los US$1.450-US$1.480 para mejorar su estructura inmediata. En cambio, el Brent conserva un comportamiento relativamente más favorable, aunque deberá sostenerse por encima de los US$111-US$112 para evitar que la corrección reciente se transforme en un deterioro más profundo.
La principal diferencia entre corto y mediano plazo es que los metales muestran un deterioro técnico que ya afecta sus balances mensuales, mientras que el petróleo y el gas europeo conservan ganancias acumuladas importantes. Para los operadores, el riesgo consiste en confundir una condición de sobreventa con una oportunidad de compra confirmada: los rebotes necesitan volumen, continuidad y recuperación de resistencias para adquirir mayor credibilidad.
Qué observar la próxima semana: empleo estadounidense, energía y expectativas de tasas
La primera semana de noviembre tendrá una agenda económica capaz de modificar las expectativas sobre la política monetaria estadounidense y, por extensión, la evolución de los commodities.
El lunes 2 de noviembre se publicará el ISM manufacturero de Estados Unidos, con una previsión de 54,7 puntos frente a los 54,5 anteriores. El indicador permitirá evaluar el estado de la actividad industrial y ofrecerá referencias para el cobre, el aluminio y otros metales vinculados al ciclo económico.
El martes 3 se conocerán los pedidos de fábrica y las ofertas laborales JOLTS. La evolución del empleo será relevante para determinar si la economía estadounidense conserva suficiente fortaleza como para mantener una política monetaria restrictiva.
El miércoles 4 concentrará dos referencias importantes: el informe de empleo privado ADP, para el que se proyectan 75.000 nuevos puestos de trabajo, y el ISM de servicios, cuya previsión se sitúa en 54,8 puntos. Ambos indicadores permitirán evaluar la actividad y las condiciones laborales antes del informe oficial de empleo.
El viernes 6 llegará el dato más importante de la semana: las nóminas no agrícolas (NFP). El consenso contempla 65.000 nuevos empleos y una tasa de desempleo del 4,2%. Una sorpresa positiva podría reforzar las expectativas de tasas elevadas y aumentar la presión sobre el oro y la plata. Un resultado más débil, por el contrario, podría favorecer una recuperación de los metales si provoca una revisión de las expectativas monetarias.
En energía, el foco estará puesto en las tensiones de Oriente Medio y en la evolución del estrecho de Ormuz. Cualquier interrupción adicional del suministro podría ampliar la prima de riesgo del Brent y del WTI. También habrá que seguir los informes semanales de inventarios de petróleo y gas natural de Estados Unidos, especialmente para evaluar si la demanda y las existencias acompañan los movimientos recientes de precios.
Para el gas europeo, la evolución de los inventarios, los flujos de GNL y las condiciones climáticas será determinante. La cercanía del invierno boreal puede mantener elevada la sensibilidad del mercado ante cualquier alteración de la oferta.
Finalmente, las expectativas sobre los resultados empresariales y el comportamiento de Wall Street seguirán influyendo indirectamente sobre los metales. Una nueva corrección tecnológica podría provocar ventas adicionales por necesidades de liquidez, mientras que una estabilización de las bolsas podría reducir esa presión.
Conclusión FyM: los commodities comienzan noviembre con dos mercados diferentes
La semana dejó un cambio importante en la estructura de las materias primas. El oro, la plata, el platino y el paladio sufrieron una corrección significativa, mientras el petróleo y el gas natural europeo conservaron una dinámica más favorable gracias a los riesgos de suministro y las expectativas de demanda energética.
El mercado está descontando una combinación compleja: condiciones monetarias todavía restrictivas, incertidumbre sobre el crecimiento global y persistencia de riesgos geopolíticos. Esa combinación explica por qué los metales preciosos no consiguieron actuar como refugio durante la liquidación y por qué determinados productos energéticos mantuvieron su fortaleza.
Para los próximos días, los operadores deberán concentrarse en tres variables: la evolución del dólar y las expectativas de tasas de la Fed, la publicación del empleo estadounidense y la continuidad de los riesgos geopolíticos sobre el suministro energético.
El oro necesita recuperar los US$4.000 para comenzar a mejorar su estructura, mientras la plata deberá demostrar que puede estabilizarse después de una de sus correcciones más profundas del período reciente. En petróleo, la prioridad será determinar si el Brent consigue sostenerse por encima de US$112 o si la toma de beneficios gana intensidad.
La conclusión es que el mercado de commodities no presenta una dirección uniforme. La próxima semana será una prueba para determinar si la caída de los metales representa una corrección técnica después de un período de fuertes avances o si responde a un cambio más persistente en las expectativas financieras globales.