Bovespa se desploma tras la victoria de Lula
— Equipo Editorial
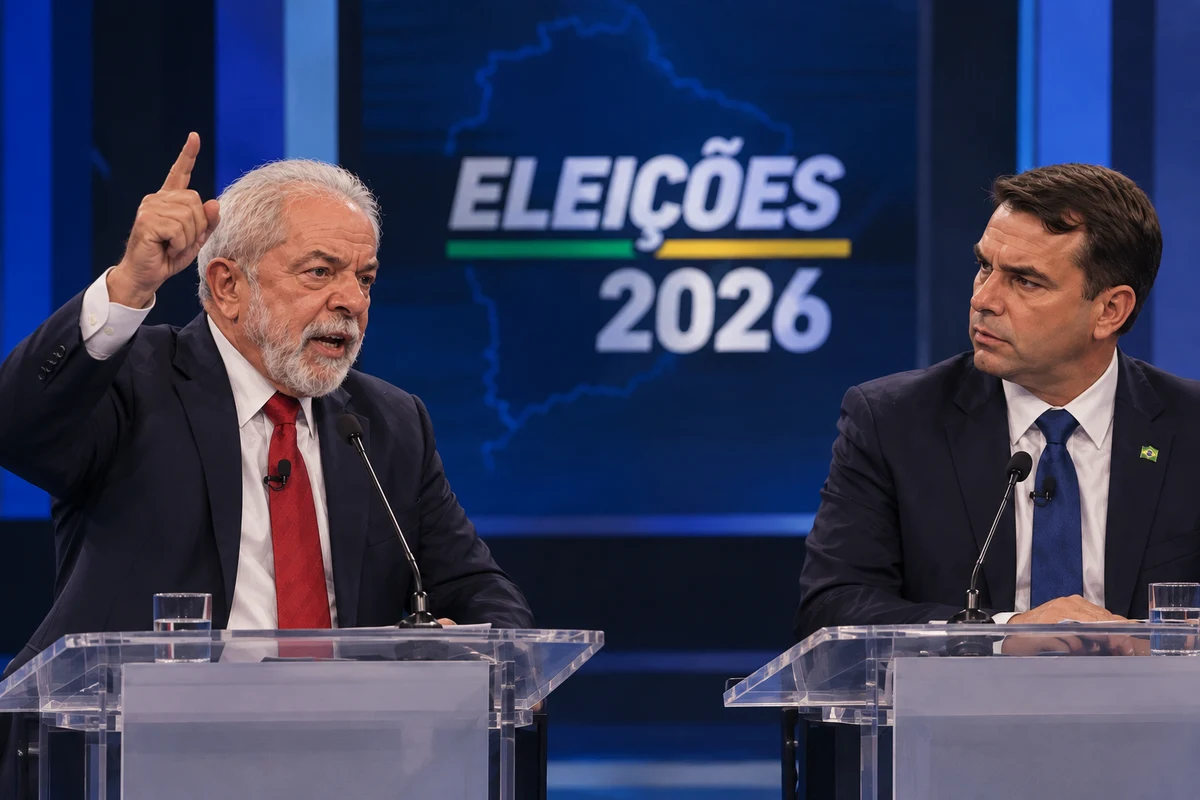
El Bovespa sufrió una caída histórica ayer lunes, después de que Luiz Inácio Lula da Silva consiguiera la reelección presidencial frente a Flávio Bolsonaro. El índice llegó a retroceder un 17,34% durante la sesión, mientras el dólar superó los 5,60 reales intradía, en una reacción impulsada por las dudas sobre la disciplina fiscal y la reversión de posiciones inversoras. La evolución del programa económico, la deuda pública y las próximas señales del Gobierno serán determinantes para la volatilidad de los mercados brasileños.
Una reacción electoral que revirtió las apuestas del mercado
La bolsa brasileña atravesó una de sus jornadas más turbulentas de los últimos años. La sorpresa electoral alteró las expectativas de los inversores, que habían incrementado su exposición a los activos locales ante la posibilidad de una victoria de Bolsonaro y un cambio hacia una política económica más orientada al ajuste fiscal.
El movimiento no respondió únicamente al resultado de las urnas, sino también a la rapidez con la que el mercado tuvo que deshacer operaciones construidas sobre un escenario político diferente. Las acciones, el real brasileño y los títulos soberanos registraron fuertes pérdidas, mientras los inversores elevaron la prima de riesgo exigida para mantener posiciones en Brasil.
El Bovespa cae y activa el mecanismo de suspensión
El Ibovespa, principal índice de la bolsa brasileña, llegó a perder un 17,34% durante la sesión, hasta los 169.516,43 puntos, de acuerdo con datos publicados por medios financieros brasileños.
La magnitud de la caída llevó a B3, la operadora del mercado, a activar el mecanismo de circuit breaker, que suspendió temporalmente las negociaciones durante 30 minutos después de que el índice alcanzara una pérdida del 10% frente al cierre anterior.
Al cierre, el índice terminó en 176.608,23 puntos, con una caída del 13,88%. El volumen negociado ascendió a 88.600 millones de reales, muy por encima del promedio diario aproximado de 25.000 millones. La intensidad de las ventas reflejó una revisión abrupta de las valoraciones y del riesgo asociado a los activos brasileños.
El comportamiento técnico del índice mostró una recuperación parcial después del desplome inicial, aunque sin revertir la tendencia bajista de la jornada. En el gráfico intradía de 30 minutos, el Bovespa se situaba cerca de los 174.744 puntos en el último registro visible, tras un rebote desde los mínimos.
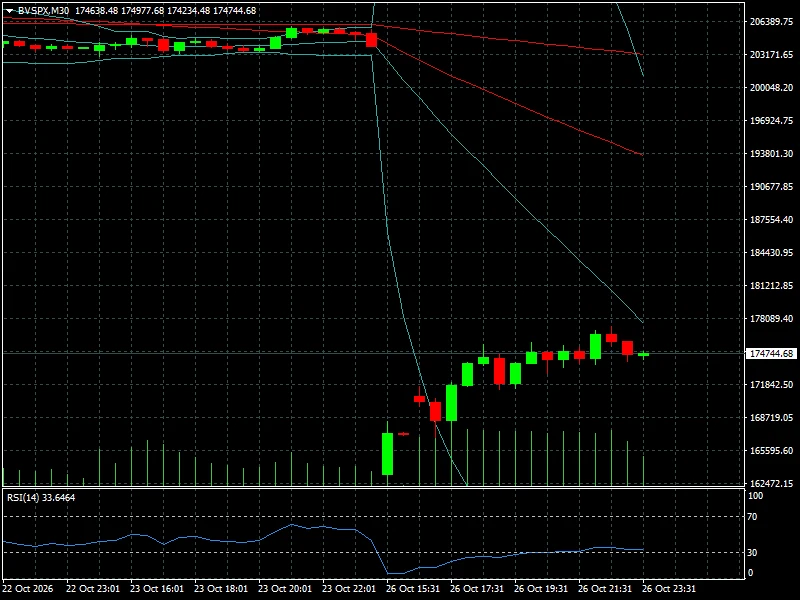
El RSI de 14 períodos se encontraba alrededor de 33,6, una lectura próxima a la zona de sobreventa que sugiere presión vendedora persistente, pero no confirma por sí sola un cambio de tendencia.
La referencia de 180.000 puntos aparece como una zona que el índice necesitaría recuperar para mejorar su estructura de corto plazo. Por debajo, la atención se concentra en el área de los 170.000 puntos y en el mínimo intradía, cuyo quiebre podría prolongar la presión bajista.
El dólar sube frente al real y refleja el aumento del riesgo
La reacción cambiaria confirmó que la incertidumbre no quedó limitada a la renta variable. El dólar comercial cerró en 5,403 reales, con una subida del 8,21%, después de alcanzar un máximo intradía de 5,6049 reales. Según Agência Brasil, fue su mayor avance porcentual diario desde enero de 1999.
El gráfico intradía de USD/BRL muestra una aceleración del tipo de cambio desde la zona de 5,05 reales hasta niveles superiores a 5,45, seguida por una corrección parcial. El último registro visible se encuentra en torno a 5,438 reales, con un RSI cercano a 79,3, indicativo de una condición de sobrecompra en ese marco temporal. Este nivel puede anticipar pausas o retrocesos técnicos, pero no implica necesariamente que la depreciación del real haya terminado.
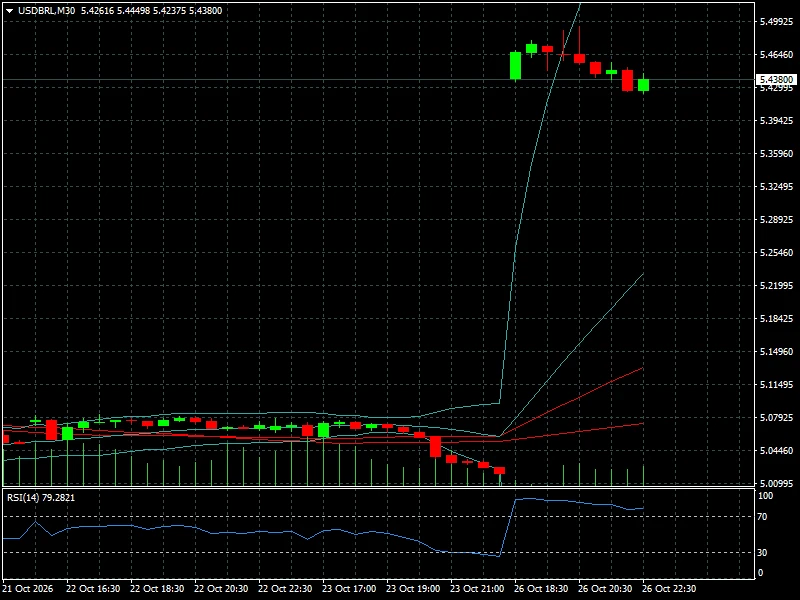
Una moneda más débil puede favorecer los ingresos en reales de determinados exportadores, especialmente aquellos que facturan en dólares. Sin embargo, también encarece las importaciones y puede trasladar presión a los precios internos. Si la depreciación persiste, el Banco Central de Brasil podría enfrentar un escenario más complejo para equilibrar la inflación, las tasas de interés y la actividad económica.
La preocupación fiscal pasa al centro del escenario
El principal interrogante para los inversores es cómo evolucionarán las cuentas públicas durante el nuevo mandato. Parte del mercado había interpretado la candidatura de Flávio Bolsonaro como una alternativa con mayor disposición a contener el gasto, reducir la incertidumbre fiscal y avanzar en reformas económicas.
La victoria de Lula reabrió las dudas sobre el ritmo de crecimiento del gasto público, la trayectoria de la deuda y la capacidad del Gobierno para sostener compromisos sociales sin deteriorar la confianza de los inversores. El mercado no necesita que se materialice inmediatamente un deterioro fiscal para reaccionar: basta con que aumente la incertidumbre sobre la trayectoria futura de los déficits y la financiación del Estado.
Esta revisión también afecta a los tipos de interés. Si los inversores exigen una mayor rentabilidad para mantener deuda brasileña, los rendimientos pueden subir y encarecer el crédito para empresas y hogares. Las compañías más dependientes de financiación, como las del comercio minorista y la construcción, suelen ser particularmente sensibles a ese escenario.
En paralelo, una depreciación persistente del real podría dificultar la convergencia de la inflación hacia los objetivos del Banco Central. La combinación de mayores primas de riesgo, presiones cambiarias y financiación más cara reduciría el margen para flexibilizar las condiciones monetarias.
Lectura de mercado: qué puede ocurrir en las próximas sesiones
La prioridad de los operadores será distinguir entre una reacción inicial de sobrerrespuesta y un cambio más duradero en la valoración del riesgo brasileño. La magnitud del desplome refleja tanto el temor a las futuras decisiones económicas como el cierre acelerado de posiciones que habían ganado valor tras la primera vuelta electoral.
En el corto plazo, la volatilidad podría continuar mientras los inversores evalúan las primeras señales sobre el equipo económico, la política fiscal y la relación del Ejecutivo con el Congreso. Una señal creíble de control del gasto podría favorecer una estabilización del real y una recuperación parcial de las acciones. En cambio, la ausencia de compromisos fiscales claros podría mantener elevadas las primas de riesgo y generar nuevos episodios de ventas.
La reacción tampoco será necesariamente uniforme entre sectores. Las empresas exportadoras podrían beneficiarse de un tipo de cambio más alto, mientras que las compañías endeudadas, sensibles a las tasas o dependientes de la demanda interna podrían continuar bajo presión. Por eso, la evolución del índice agregado deberá complementarse con el análisis sectorial y de los flujos de capital.
Para quienes siguen los mercados latinoamericanos, el episodio también refuerza la importancia de observar la relación entre riesgo político, divisas y expectativas de tipos de interés. Brasil es una referencia regional por el tamaño de su economía y la profundidad de sus mercados financieros, de modo que una revisión prolongada del riesgo brasileño puede influir en la percepción de otros activos emergentes, aunque sus efectos dependerán de las condiciones específicas de cada país.
Conclusión FyM: la confianza fiscal será la variable decisiva
La caída del Bovespa tras la victoria de Lula muestra hasta qué punto las expectativas políticas pueden incorporarse a los precios antes de que se conozcan las medidas concretas de un Gobierno. El mercado ha pasado de anticipar un escenario de mayor disciplina fiscal a exigir señales verificables sobre la sostenibilidad de las cuentas públicas.
En las próximas sesiones, los operadores deberán vigilar la estabilización del real, la recuperación o pérdida de los niveles técnicos del Ibovespa, la evolución de los rendimientos soberanos y los anuncios sobre el equipo económico. La recuperación de las cotizaciones dependerá menos de declaraciones generales que de la capacidad del Ejecutivo para presentar un marco fiscal creíble y compatible con sus prioridades económicas y sociales.