Apple y Palantir superan las previsiones, pero Wall Street vuelve a vender tecnología
— Equipo Editorial
Los balances de Apple y Palantir superaron las estimaciones de Wall Street ayer lunes 2 de noviembre, pero la reacción inicial fue bajista. Apple informó ingresos por US$114.480 millones y un BPA de US$2,10, mientras Palantir alcanzó US$2.310 millones y US$0,44 por acción. La presión sobre los márgenes de Apple y las dudas sobre la contratación comercial de Palantir explican por qué los buenos resultados no evitaron las ventas. La apertura del 3 de noviembre será la primera prueba de esa reacción.
Apple: récord de ingresos, pero los márgenes generan preocupación
Apple presentó ingresos trimestrales de US$114.480 millones, un 12% más que un año antes y por encima de los US$113.380 millones previstos. El beneficio por acción alcanzó US$2,10, frente a los US$1,99 estimados, con un crecimiento interanual del 14%.
El iPhone fue uno de los principales motores del resultado. Sus ingresos llegaron a US$57.580 millones, por encima de las previsiones, mientras el negocio de servicios alcanzó un nuevo récord de US$31.570 millones. La compañía también destacó el desempeño de Mac, con ventas de US$10.790 millones.
Sin embargo, el foco de los inversores se desplazó rápidamente hacia las perspectivas del próximo trimestre. Apple anticipó un margen bruto de entre el 45% y el 46% para el período de diciembre, por debajo del 47,9% registrado en el trimestre informado. La empresa atribuyó buena parte de esa presión al encarecimiento de los chips de memoria, cuyos costes podrían continuar aumentando durante los próximos meses.
También proyectó un crecimiento de los ingresos por servicios del 8% al 9%, inferior al 10,7% que esperaba el consenso. La combinación de menores márgenes y una expansión más moderada de servicios debilitó la lectura de un balance que, en términos históricos, fue sólido. Según Reuters, la acción llegó a caer cerca de un 4% durante la conferencia con analistas y posteriormente moderó parte de las pérdidas.
Palantir: crecimiento extraordinario, pero el mercado exige más
Palantir presentó cifras especialmente fuertes. La compañía obtuvo un beneficio por acción de US$0,44, frente a los US$0,41 esperados, e ingresos por US$2.310 millones, superando los US$2.170 millones previstos.
La facturación creció un 96% interanual y un 20% respecto del trimestre anterior. El negocio comercial estadounidense avanzó un 148%, hasta US$984 millones, superando por primera vez los ingresos procedentes del Gobierno estadounidense, que alcanzaron US$953 millones.
La expansión confirma la creciente demanda de sus plataformas de análisis de datos e inteligencia artificial. Además, Palantir elevó su previsión de ingresos para 2026 hasta un rango de US$8.530-8.534 millones, frente a la estimación anterior de US$8.150-8.158 millones. Para el cuarto trimestre proyectó ingresos de entre US$2.649 y US$2.653 millones, por encima de los US$2.460 millones esperados por los analistas.
Pese a esa mejora, la reacción inicial fue negativa. Reuters señaló que las acciones retrocedieron cerca de un 3% en las operaciones extendidas. Una de las preocupaciones estuvo relacionada con el valor de los nuevos contratos comerciales: el crecimiento interanual del valor total de contratos comerciales estadounidenses se desaceleró hasta el 11%, desde más del 153% del trimestre anterior.
El dato no invalida la aceleración de los ingresos, pero introduce una cuestión relevante: si el crecimiento actual podrá sostenerse con contratos de duración y volumen suficientes para justificar las expectativas de la compañía.
Qué muestran las acciones antes de la apertura de Wall Street
La evolución técnica refleja un contexto de presión vendedora que ya estaba presente en la negociación de ayer 2 de noviembre.
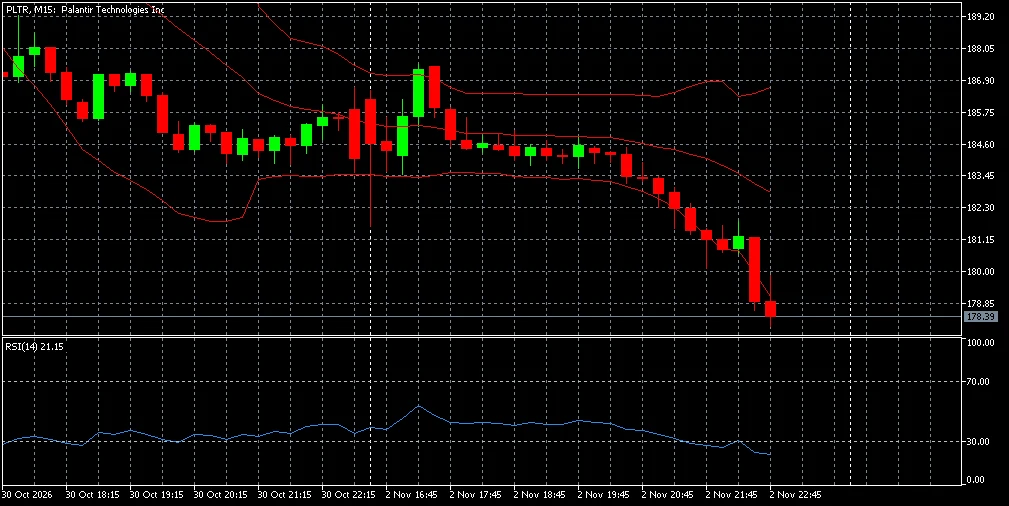
Palantir cotizaba en torno a US$178,39 en el gráfico de 15 minutos, después de retroceder desde niveles cercanos a US$189. El RSI se ubicaba en 21,15, una lectura de sobreventa que evidencia la intensidad del movimiento bajista. Aunque puede favorecer rebotes técnicos, no constituye por sí sola una señal de recuperación.
En Apple, la referencia del gráfico se situaba en US$338,94, después de una trayectoria descendente desde la zona de US$347. El RSI marcaba 47,52, una posición más neutral que la de Palantir, pero sin una señal clara de recuperación del impulso comprador.
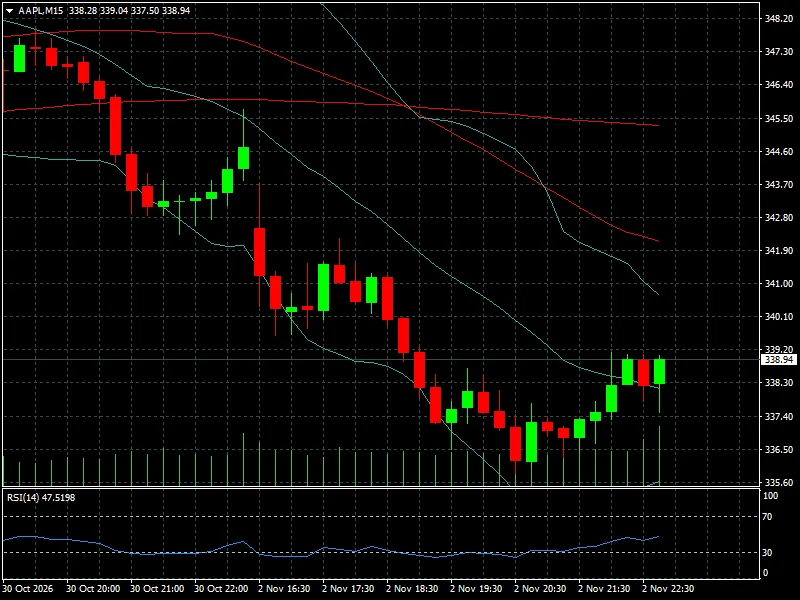
Estas cotizaciones corresponden a los gráficos de referencia y no deben confundirse con los precios definitivos de la negociación posterior al cierre. La sesión regular estadounidense del martes 3 de noviembre todavía no había comenzado.
Lectura de mercado: superar las estimaciones ya no es suficiente
La reacción de ambas compañías refleja una mayor exigencia de los inversores hacia el sector tecnológico. En Apple, el mercado está poniendo el foco en la rentabilidad futura, el coste de los componentes y la capacidad de sostener el crecimiento de servicios. En Palantir, la discusión pasa por la sostenibilidad de la expansión comercial y la valoración que el mercado asigna a su exposición a la inteligencia artificial.
El comportamiento también encaja con una tendencia más amplia: los resultados positivos no garantizan subidas cuando las perspectivas futuras no satisfacen las expectativas incorporadas en las cotizaciones. Esta dinámica ya aparece en otros balances tecnológicos, como analizamos en los resultados de Amazon, Alphabet e Intel y el costo de la carrera por la inteligencia artificial.
Para Apple, el desafío será demostrar que puede proteger sus márgenes frente al encarecimiento de la memoria sin perder competitividad. En Palantir, los próximos trimestres deberán confirmar que el crecimiento de la inteligencia artificial se traduce en contratos comerciales sostenibles y generación de ingresos recurrentes.
Conclusión FyM: dos balances sólidos, dos pruebas diferentes
La apertura de Wall Street será determinante para comprobar si las ventas iniciales representan una toma de beneficios o una revisión más profunda de las expectativas. Los operadores deberán vigilar la evolución de ambas acciones, la capacidad de Apple para sostener sus márgenes y las nuevas señales de contratación de Palantir.
La temporada de resultados entra así en una fase más selectiva: el mercado sigue premiando el crecimiento, pero exige cada vez más evidencias de rentabilidad y visibilidad futura.