Warren Buffett deja Berkshire Hathaway: el mercado mira la sucesión y el capital
— Equipo Editorial
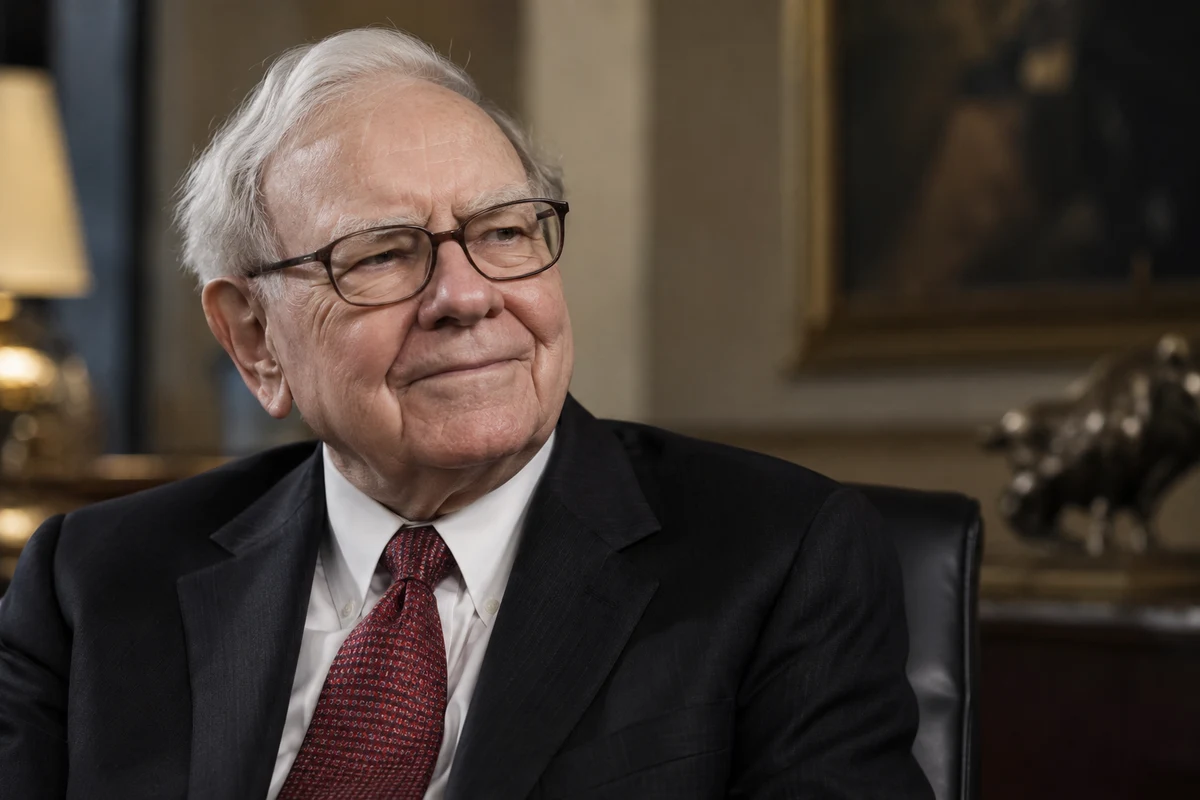
Warren Buffett dejó este viernes la presidencia de Berkshire Hathaway y fue nombrado presidente emérito, mientras su hijo Howard Buffett asumió el cargo con efecto inmediato; la reacción inicial fue moderada, con las acciones clase B de Berkshire cayendo 0,3% en las operaciones previas a la apertura. El cambio completa una transición que ya había comenzado con Greg Abel como CEO y desplaza el foco hacia dos cuestiones que el mercado seguirá de cerca: la capacidad de Berkshire para preservar su cultura de gestión y la forma en que continuará administrando su enorme cartera de acciones, bonos y liquidez.
El anuncio marca el final de más de seis décadas de Buffett al frente de Berkshire. El inversor, de 96 años, se incorporó a la compañía en 1965 y convirtió una antigua empresa textil en un conglomerado valorado en aproximadamente USD 1,1 billones, con negocios que incluyen seguros, ferrocarriles, energía, industria y consumo, además de una extensa cartera de inversiones financieras.
La salida de Buffett de la presidencia no implica, sin embargo, una ruptura inmediata con Berkshire. Permanecerá en el consejo como presidente emérito y continuará aportando su experiencia y criterio.
Howard Buffett, miembro del consejo desde 1993, asumirá una función principalmente orientada a preservar la cultura corporativa, mientras que Greg Abel mantiene la responsabilidad ejecutiva como CEO.
La distinción es importante para interpretar la reacción de los mercados. No se trata de un cambio simultáneo de CEO y presidente, sino de la última etapa de una sucesión diseñada con antelación. The Wall Street Journal destacó que Howard Buffett asume el cargo como parte de un plan de sucesión previamente establecido, mientras que Reuters señaló que la transición había sido preparada durante años.
Berkshire entra en una nueva etapa
El desafío para Berkshire no consiste únicamente en sustituir a una figura empresarial excepcionalmente asociada con la compañía. Buffett construyó un modelo en el que la asignación de capital, la autonomía de las filiales y una estructura financiera extremadamente conservadora formaron parte de una misma filosofía.
Reuters señaló que el denominado “Buffett premium” también se había reflejado durante años en la valoración de Berkshire. Desde que Buffett anunció su salida como CEO, la relación precio/valor contable de la compañía descendió aproximadamente desde 1,62 hasta 1,53, según datos de LSEG. La acción clase B retrocedía 0,3% en el premarket del viernes.
La magnitud de Berkshire hace que cualquier modificación en la percepción sobre su capacidad de asignar capital tenga implicancias superiores a las de una compañía convencional. El grupo no depende exclusivamente de los resultados de una única línea de negocio: combina aseguradoras como GEICO, BNSF Railway, compañías energéticas e industriales y participaciones accionarias de gran tamaño.
Además, Berkshire mantiene cientos de miles de millones de dólares en acciones y títulos del Tesoro estadounidense. Esa posición convierte las decisiones de inversión y de utilización del capital en una variable relevante para el mercado, especialmente en un entorno en el que las tasas de interés y las valoraciones de la renta variable estadounidense continúan condicionando las decisiones de los grandes inversores.
El mercado mira ahora a Greg Abel
La sucesión tiene dos niveles diferentes. Howard Buffett ocupará la presidencia y tendrá como prioridad preservar la cultura de Berkshire; Greg Abel, en cambio, continuará tomando las decisiones operativas y estratégicas como CEO.
Esa separación reduce la posibilidad de interpretar el anuncio como un cambio en la conducción diaria del conglomerado. Reuters señala que Abel ya ejerce supervisión directa sobre varias áreas del grupo, mientras otros ejecutivos tienen responsabilidades específicas sobre seguros y negocios de consumo, servicios y retail.
El mercado tendrá que observar, por tanto, cómo evoluciona el estilo de asignación de capital bajo Abel. La cuestión central no es únicamente cuánto efectivo mantiene Berkshire, sino cuándo, dónde y bajo qué condiciones decide utilizarlo.
La evolución de la cartera también puede tener importancia para Wall Street. Una Berkshire más activa en adquisiciones, recompras o inversiones bursátiles podría convertirse en una señal sobre la valoración que la propia compañía encuentra en diferentes segmentos del mercado. En cambio, una posición elevada de liquidez prolongaría el mensaje de cautela que caracterizó buena parte de la última etapa de Buffett.
Qué está descontando el mercado
La primera reacción de la acción sugiere que los inversores no están tratando el anuncio como un evento disruptivo. Una caída inicial del 0,3% es relativamente contenida para una compañía cuyo principal riesgo asociado al relevo era precisamente la incertidumbre sobre la sucesión.
Eso no significa que el mercado haya eliminado completamente la prima asociada a Buffett. La reducción del precio/valor contable desde 1,62 hasta 1,53 desde el anuncio de su salida como CEO muestra que parte de esa transición ya ha sido incorporada a la valoración.
La próxima etapa será más importante que la reacción inicial. Los inversores necesitarán comprobar si Berkshire mantiene la disciplina de capital que caracterizó a Buffett, si Abel modifica el ritmo de inversiones y adquisiciones y si Howard Buffett consigue preservar los elementos culturales que históricamente diferenciaron al conglomerado.
La comparación con otros activos también puede aportar información. En un escenario de tasas elevadas, el rendimiento de los instrumentos del Tesoro aumenta el costo de oportunidad de mantener determinadas posiciones de renta variable, mientras que movimientos del dólar pueden modificar la valoración de activos internacionales. La relación entre estas variables es especialmente relevante para interpretar la evolución de oro y otros activos utilizados como cobertura.
El legado deja de ser una persona y pasa a ser un sistema
El verdadero test para Berkshire comienza ahora. Durante décadas, la figura de Buffett funcionó como una referencia para accionistas, ejecutivos y otros inversores. Su salida de la presidencia elimina formalmente ese vínculo directo, aunque su permanencia en el consejo mantiene una conexión importante durante la primera etapa de la nueva estructura.
La cuestión para las próximas sesiones será determinar cuánto del valor atribuido a Buffett estaba asociado a su presencia personal y cuánto pertenece realmente al sistema de gestión que construyó. Si la cultura, la disciplina financiera y la capacidad de asignar capital sobreviven sin modificaciones significativas, el mercado podría concentrarse progresivamente en los resultados y no en la figura del fundador.
Para los operadores, las variables más relevantes serán la evolución de BRK-B, las decisiones de asignación de capital de Greg Abel, la utilización de la liquidez, las adquisiciones, las recompras y la evolución de la relación precio/valor contable. La sucesión de Buffett ya no es una cuestión futura: desde hoy, Berkshire comienza a demostrar cuánto de su modelo puede funcionar sin su creador al frente.