S&P 500 se desploma desde máximos: petróleo y tasas vuelven a golpear a Wall Street
— Equipo Editorial
Wall Street comenzó la semana con una fuerte corrección y el S&P 500 volvió a quedar bajo presión después de haber alcanzado máximos históricos apenas días atrás. El índice de referencia terminó este lunes con una caída de 0,52%, en una sesión marcada por el repunte del petróleo, el aumento de los rendimientos de los bonos del Tesoro y nuevas dudas sobre la fortaleza de la economía estadounidense.
La corrección adquiere mayor relevancia por el punto de partida. El S&P 500 había cerrado el jueves en un récord de 7.798,99 puntos y el viernes retrocedió apenas 0,17%, hasta 7.785,76. La caída de este lunes llevó al índice a profundizar la toma de ganancias y alejarse de esos máximos, mientras los inversores comenzaron a cuestionar si la combinación de valoraciones elevadas, incertidumbre geopolítica y mayores costos financieros puede sostener el rally durante el segundo semestre.
En el gráfico de una hora, el S&P 500 llegó a cotizar en torno a 7.818,90 en la parte superior del movimiento reciente y posteriormente descendió hacia 7.755,43, una corrección cercana al 0,8% desde ese máximo intradía de referencia. En cinco minutos, el índice profundizó la venta hasta la zona de 7.752 antes de registrar un rebote limitado.
El petróleo vuelve a convertirse en un problema para Wall Street
El principal catalizador macroeconómico de la jornada fue el petróleo.
El Brent terminó alrededor de 90,81 dólares por barril, con una subida de 2,59%, mientras el crudo estadounidense WTI avanzó 2,74%, hasta aproximadamente 84,66 dólares. El movimiento estuvo relacionado con el deterioro de las expectativas sobre una solución diplomática al conflicto entre Estados Unidos e Irán y con las preocupaciones sobre el suministro mundial.
Para Wall Street, el problema no es únicamente que la energía sea más cara. El petróleo introduce nuevamente una amenaza inflacionaria en un momento en que los inversores intentan determinar cuándo la Reserva Federal podrá comenzar a relajar su política monetaria.
El mercado había recibido durante la semana pasada señales favorables. La inflación de consumo estadounidense aumentó apenas 0,1% mensual en julio, mientras que el IPC anual se ubicó en 3,4% y la inflación subyacente en 2,5%. Posteriormente, el índice de precios al productor permaneció sin cambios durante julio. Esos datos habían reducido el temor a una nueva subida de tasas en septiembre.
Pero el petróleo vuelve a complicar esa lectura.
Si el crudo permanece cerca o por encima de 90 dólares, aumenta el riesgo de que la inflación energética limite la capacidad de la Fed para responder rápidamente a una eventual desaceleración económica. El mercado comienza así a enfrentarse a una combinación incómoda: crecimiento más débil, pero presiones inflacionarias todavía suficientemente elevadas como para limitar el margen de maniobra del banco central.
La economía estadounidense empieza a mostrar señales mixtas
La otra preocupación de los inversores está en el consumidor.
Las ventas minoristas de julio fueron más débiles de lo esperado, reforzando las dudas sobre la fortaleza de la economía estadounidense. Reuters señaló que los datos recientes de consumo y empleo llevaron a los operadores a reducir sus expectativas de una subida de tasas de la Fed en septiembre. La probabilidad implícita de una modificación de tasas el próximo mes cayó hasta aproximadamente 35%, desde alrededor de 55% una semana antes.
A primera vista, una Fed menos agresiva debería ser positiva para las acciones. Menores tasas implican menores costos de financiación y un valor presente más elevado para los flujos de caja corporativos.
Sin embargo, el mercado está empezando a preocuparse por el motivo de ese cambio.
Si las tasas bajan porque la inflación está controlada y la economía mantiene un crecimiento saludable, el escenario es favorable para las acciones. Si las expectativas de relajación monetaria aumentan porque el consumo y el mercado laboral se están deteriorando, el mensaje es mucho menos positivo.
Esa diferencia explica buena parte de la cautela actual.
El mercado de bonos envía una señal incómoda
Uno de los elementos más importantes de la jornada no estuvo en Wall Street, sino en el mercado de deuda.
El rendimiento del Treasury estadounidense a 10 años subió hasta aproximadamente 4,724%, mientras que el bono a 30 años alcanzó 5,3103%, su nivel más elevado desde 2007.
La combinación resulta particularmente incómoda para las acciones. El mercado está reduciendo las expectativas de una subida inmediata de tasas de la Fed, pero simultáneamente exige mayores rendimientos para mantener deuda pública de largo plazo.
Reuters atribuyó este fenómeno a una combinación de preocupaciones fiscales, mayores necesidades de financiación y un incremento de la emisión de deuda corporativa asociada al enorme gasto de las compañías tecnológicas en inteligencia artificial.
Esto crea una presión doble sobre las acciones.
Por un lado, el aumento del rendimiento de los bonos eleva la tasa de descuento utilizada para valorar las empresas. Por otro, hace que los activos de renta fija resulten relativamente más atractivos frente a acciones que cotizan con valoraciones elevadas.
El impacto es especialmente sensible en las compañías tecnológicas de alta duración, cuyos precios dependen en gran medida de beneficios esperados durante los próximos años.
Tecnología: la fortaleza del sector empieza a mostrar grietas
La sesión también mostró una rotación importante dentro del propio mercado tecnológico.
Microsoft y Meta Platforms cayeron más de 3%, convirtiéndose en algunos de los principales lastres del S&P 500. En sentido contrario, Micron Technology avanzó alrededor de 4% y Applied Materials ganó 5,5%, mientras el índice de semiconductores PHLX subió 1,6%.
La divergencia es importante.
El mercado no está abandonando completamente la narrativa de inteligencia artificial. Por el contrario, continúa premiando compañías vinculadas directamente con la infraestructura de chips y centros de datos. Lo que está cambiando es el nivel de exigencia.
La semana pasada, Applied Materials cayó 5,1% pese a presentar una previsión positiva, precisamente porque las expectativas del mercado eran extremadamente elevadas. Reuters destacó que la compañía había duplicado aproximadamente su valor durante 2026 gracias al auge de la demanda vinculada con los centros de datos de inteligencia artificial.
La señal es clara: buenos resultados ya no garantizan automáticamente una subida de las acciones.
La fotografía técnica confirma una sesión de distribución
Los gráficos proporcionados muestran una estructura claramente bajista en el corto plazo.
En el gráfico de una hora, el S&P 500 pasó de la zona de 7.809-7.815 a una caída acelerada que llevó al precio hacia 7.753. El movimiento perforó la media móvil representada en rojo y posteriormente extendió la presión vendedora hacia la parte inferior del rango.
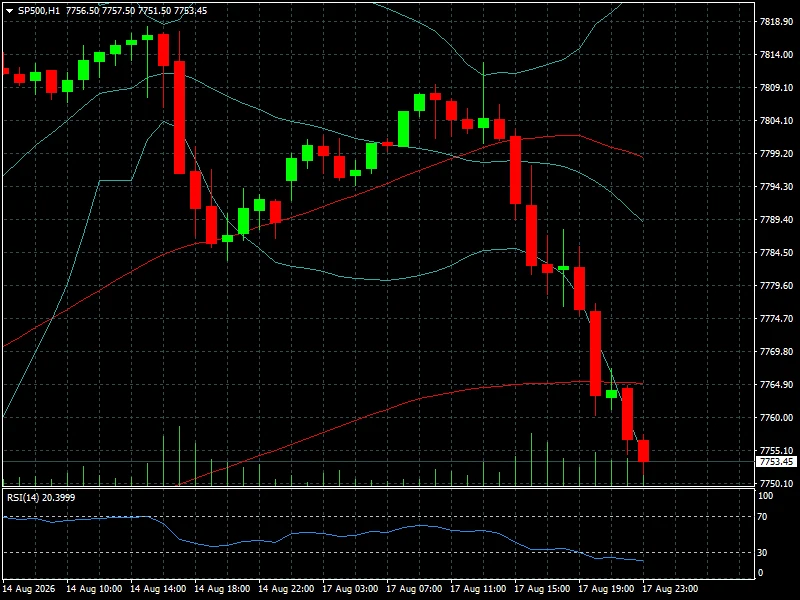
El RSI de 14 períodos aparece cerca de 20,4, entrando en territorio de sobreventa. Esa lectura indica que la velocidad de la caída ha sido elevada y abre la posibilidad de un rebote técnico, pero no constituye por sí misma una señal de cambio de tendencia.
En cinco minutos, el RSI se encuentra alrededor de 36,2 puntos. El índice continúa mostrando máximos y mínimos descendentes, aunque las últimas velas registran un intento de estabilización cerca de 7.753-7.755.
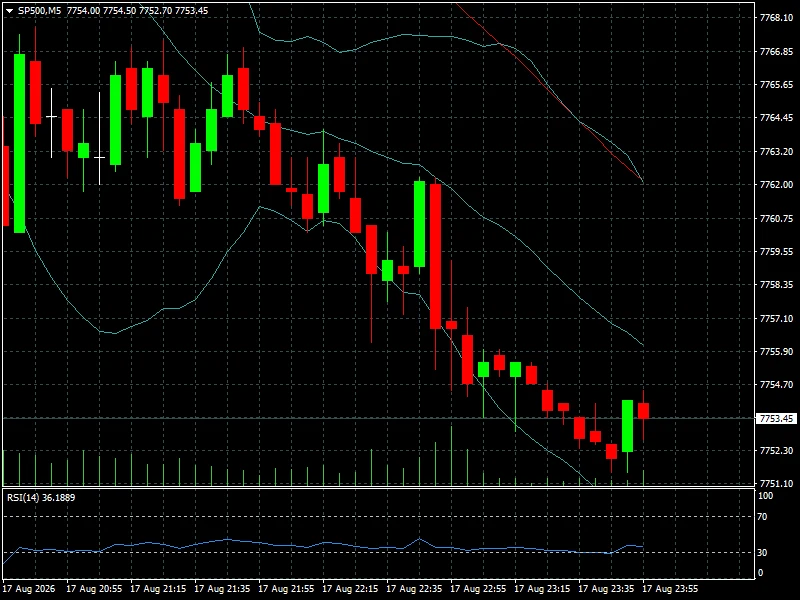
La primera zona que deberán recuperar los compradores se encuentra alrededor de 7.760-7.770. Más arriba, la zona de 7.785-7.800 aparece como una resistencia mucho más significativa porque coincide con el área de los últimos cierres y con el nivel desde el cual comenzó la aceleración bajista.
Mientras el índice permanezca por debajo de esas referencias, el control intradía continuará en manos de los vendedores.
Lectura de mercado
La corrección actual no puede interpretarse todavía como el comienzo de un mercado bajista. El S&P 500 acumula aproximadamente 14% de subida durante 2026 y llegó a la semana con una estructura de máximos históricos.
Lo que sí está cambiando es el equilibrio entre riesgo y recompensa.
Después de un rally considerable, los inversores necesitan nuevas evidencias para justificar valoraciones elevadas. Los próximos resultados de las grandes compañías de consumo pueden proporcionar precisamente esa información.
Home Depot publica sus resultados el martes y Walmart el jueves. El mercado utilizará ambos reportes para determinar si la debilidad observada en las ventas minoristas representa una desaceleración puntual o una señal de deterioro más profundo del consumidor estadounidense.
En paralelo, Nvidia continúa siendo una de las grandes referencias para el mercado tecnológico, con sus resultados previstos para la próxima semana. La capacidad de las compañías vinculadas a inteligencia artificial para continuar justificando el crecimiento de beneficios será fundamental para sostener las valoraciones actuales.
Por eso, la próxima fase del S&P 500 probablemente dependerá menos de un único dato macroeconómico y más de la interacción entre petróleo, bonos, consumo y resultados empresariales.
Conclusión FyM
El S&P 500 no está simplemente corrigiendo después de un máximo histórico. Está enfrentando simultáneamente varios factores que habían permanecido relativamente contenidos durante el rally: petróleo nuevamente por encima de 90 dólares, rendimientos de largo plazo en niveles extremadamente elevados, señales de enfriamiento del consumidor y una temporada de resultados en la que las expectativas continúan siendo muy exigentes.
La zona de 7.750-7.755 se convierte ahora en una referencia inmediata para los operadores. La permanencia por encima de ese nivel podría favorecer un rebote técnico después de una lectura de RSI profundamente sobrevendida en una hora. Una ruptura convincente, en cambio, aumentaría el riesgo de una corrección más amplia.
Por arriba, la recuperación de 7.785-7.800 sería necesaria para comenzar a neutralizar la presión vendedora observada durante la sesión. Mientras eso no ocurra, el mercado continuará interpretando los rebotes como oportunidades potenciales de toma de ganancias.
El verdadero riesgo para Wall Street no está necesariamente en una Fed más agresiva. Está en que el mercado descubra que necesita tasas más altas durante más tiempo justo cuando el crecimiento empieza a perder velocidad. Si a eso se suma un petróleo persistentemente caro y nuevas emisiones de deuda para financiar la expansión de la inteligencia artificial, el margen para mantener las valoraciones récord se vuelve considerablemente más estrecho.
La próxima prueba llegará con los resultados de Home Depot y Walmart. Allí el mercado buscará una respuesta a la pregunta que ahora domina a Wall Street: ¿la economía estadounidense simplemente se está enfriando o está comenzando a perder el impulso que permitió al S&P 500 alcanzar nuevos máximos?