Resumen de mercados hoy: Nvidia impulsa la bolsa, el petróleo corrige y Jackson Hole define el próximo movimiento
— Equipo Editorial
La semana que transcurre llega a su ecuador con una narrativa más compleja de lo que sugieren los movimientos moderados de los principales índices. La inteligencia artificial volvió a convertirse en el principal motor de la renta variable después de que Nvidia confirmara una demanda extraordinariamente fuerte, mientras el petróleo perdió parte de la prima geopolítica acumulada por la guerra con Irán. Al mismo tiempo, la inflación estadounidense continúa demasiado elevada para permitir que la Reserva Federal dé por resuelto el problema de los precios.
El cambio más importante frente a las semanas anteriores es que el mercado dejó de operar exclusivamente bajo la amenaza de un shock energético. Las negociaciones alrededor de Irán y el estrecho de Ormuz redujeron parcialmente ese riesgo, mientras que los inversores volvieron a concentrarse en crecimiento, beneficios corporativos, inteligencia artificial y política monetaria.
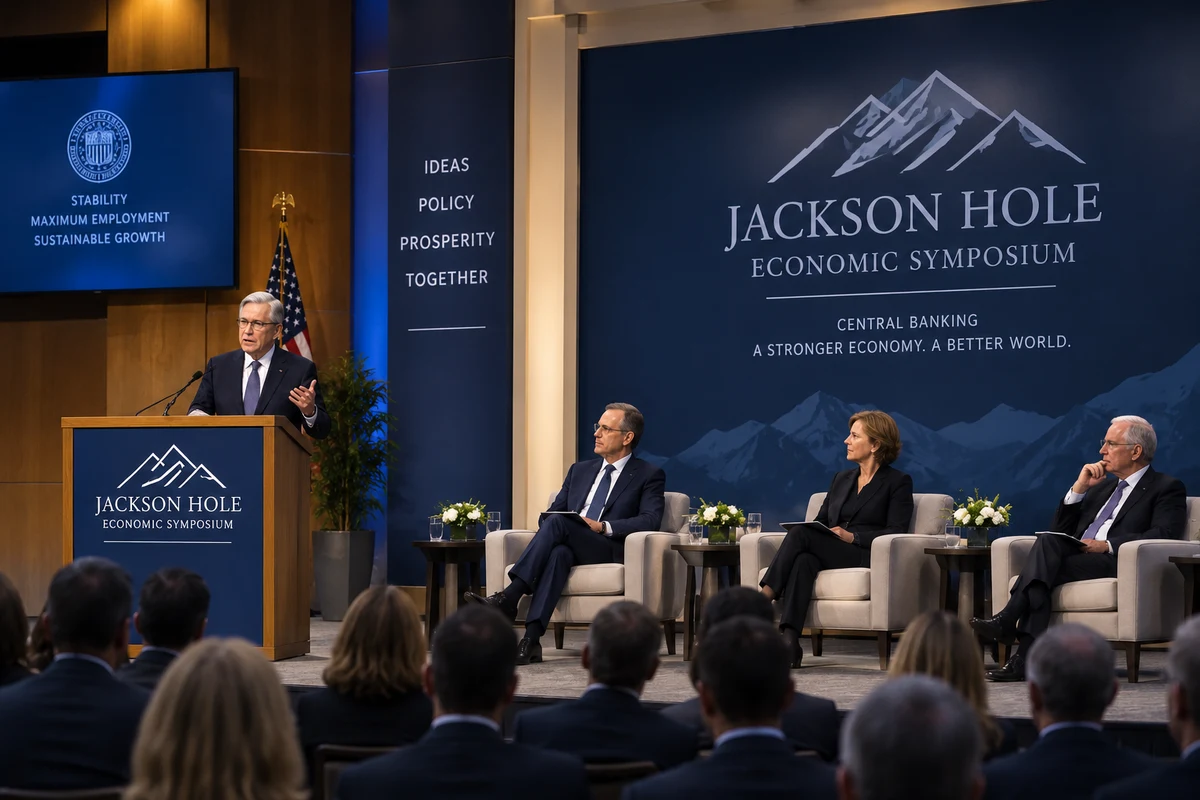
La pregunta ahora es diferente: ¿puede continuar el apetito por riesgo si los rendimientos estadounidenses permanecen elevados y la inflación sigue lejos del objetivo de la Fed? La respuesta probablemente dependerá del discurso de Kevin Warsh en Jackson Hole y de cómo los mercados interpreten la combinación entre inflación, crecimiento y liquidez.
Mercados financieros esta semana: la nueva fotografía
A mitad de semana, los mercados presentan una combinación de mayor apetito por riesgo y cautela monetaria. La renta variable estadounidense mantiene una estructura sólida, las criptomonedas recuperan fuerza y el petróleo se encuentra claramente por debajo de los máximos recientes. Sin embargo, los bonos todavía reflejan una prima importante por inflación y déficit fiscal.
El S&P 500 cotiza en 7.675,70 puntos, con una caída diaria de 0,02%, mientras el Nasdaq se ubica en 29.455,20, con un retroceso de 0,04%.
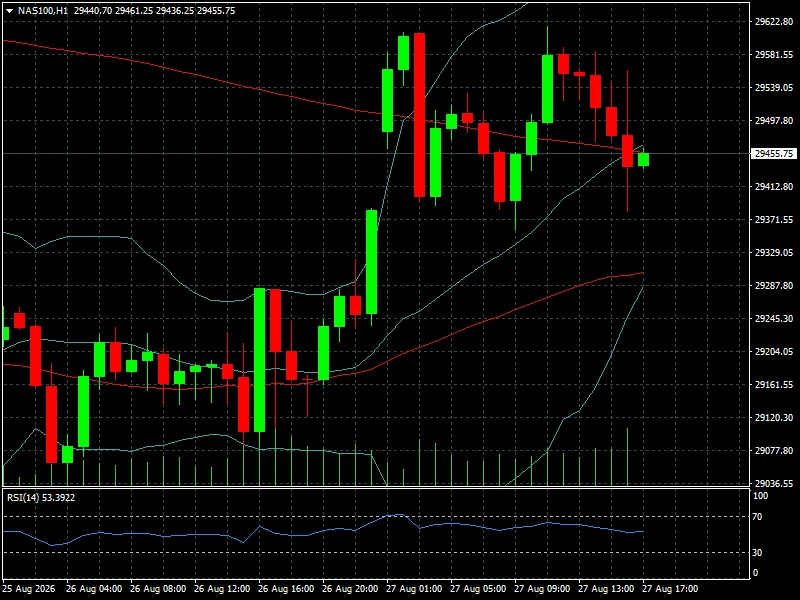
El Dow Jones pierde 0,21% hasta 53.463,88 puntos y el Russell 2000 baja 0,14%, hasta 3.005,90.
La estabilidad de los índices oculta una rotación importante. La tecnología recuperó protagonismo gracias a Nvidia, mientras sectores más defensivos y algunas bolsas europeas muestran mayor debilidad. Reuters señaló hoy que las acciones globales permanecían relativamente estables, apoyadas por las previsiones de Nvidia, aunque los inversores mantenían cautela antes del discurso de Warsh.
Petróleo hoy: WTI y Brent pierden parte de la prima geopolítica
El petróleo es uno de los activos que más ha cambiado durante la semana. El WTI cotiza en 82,62 dólares por barril, con una variación diaria de 0,23%, pero acumula una caída semanal de 4,94%. El Brent se ubica en 89,40 dólares, avanza 0,90% en la jornada y pierde 4,20% durante la semana.
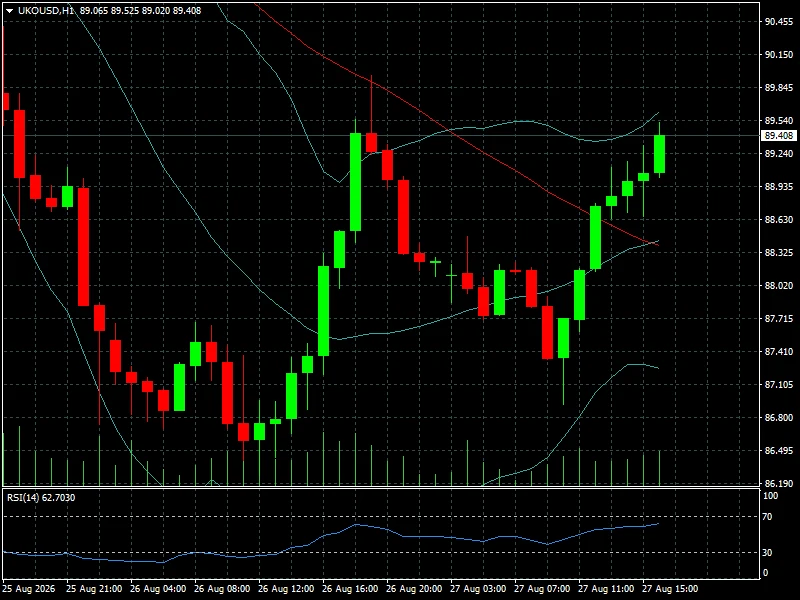
La corrección tiene una explicación fundamental: el mercado está reduciendo parcialmente la prima de riesgo asociada a una interrupción prolongada de los suministros de Oriente Medio. Las señales diplomáticas alrededor de Irán y el estrecho de Ormuz han disminuido, al menos temporalmente, el temor a un shock físico de oferta.
Esto representa un cambio importante en la formación de precios. Al comienzo de la semana, la pregunta dominante era cuánto petróleo podía quedar fuera del mercado. Ahora los operadores se preguntan cuánto de la prima geopolítica acumulada puede ser retirada si avanzan las conversaciones.
El petróleo llegó a retroceder con fuerza mientras los inversores evaluaban las nuevas sanciones estadounidenses contra Irán y sus posibles consecuencias sobre el suministro.
El gas natural sigue una trayectoria completamente diferente. Cotiza en 2,944 dólares, sube 2,16% en el día y acumula un avance semanal de 6,38%. Esta divergencia demuestra que el mercado energético no está respondiendo a una única narrativa: petróleo, gas y productos refinados están siendo determinados por balances diferentes.
Para traders e inversores, el petróleo continuará siendo una variable clave para las expectativas de inflación. Si el Brent permanece por debajo de 90 dólares, el alivio sobre los precios puede convertirse en un factor positivo para bonos y renta variable. Una nueva escalada en Ormuz cambiaría rápidamente ese escenario.
Oro, plata y cobre: los metales muestran señales diferentes
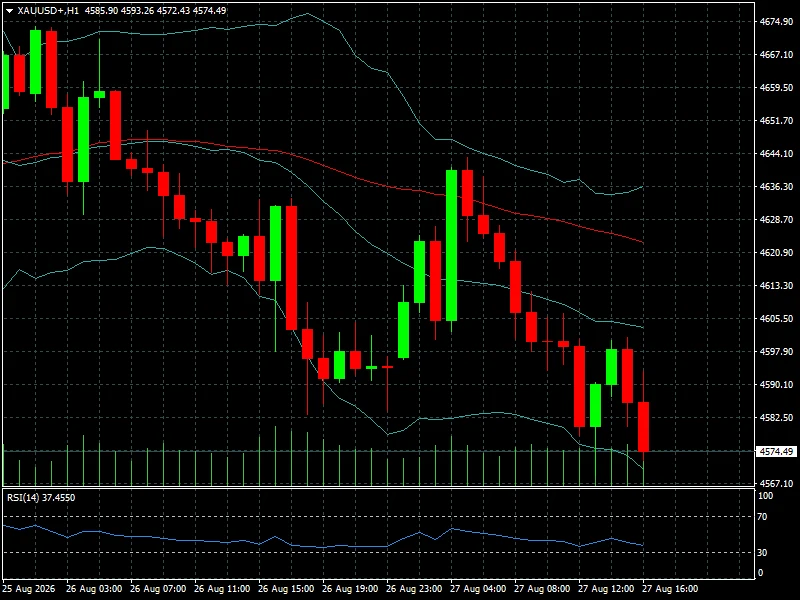
El oro se encuentra en 4.574,49 dólares por onza, con una caída diaria de 0,07%, pero todavía registra una ganancia semanal de 1,63%. La cotización continúa cerca de niveles históricamente elevados, aunque la aceleración pierde intensidad.
La plata cotiza en 68,3390 dólares, con una subida diaria de 0,33% y semanal de 0,35%. El cobre retrocede 0,42% hasta 6,5359 dólares, pero mantiene una ganancia semanal de 1,53%.
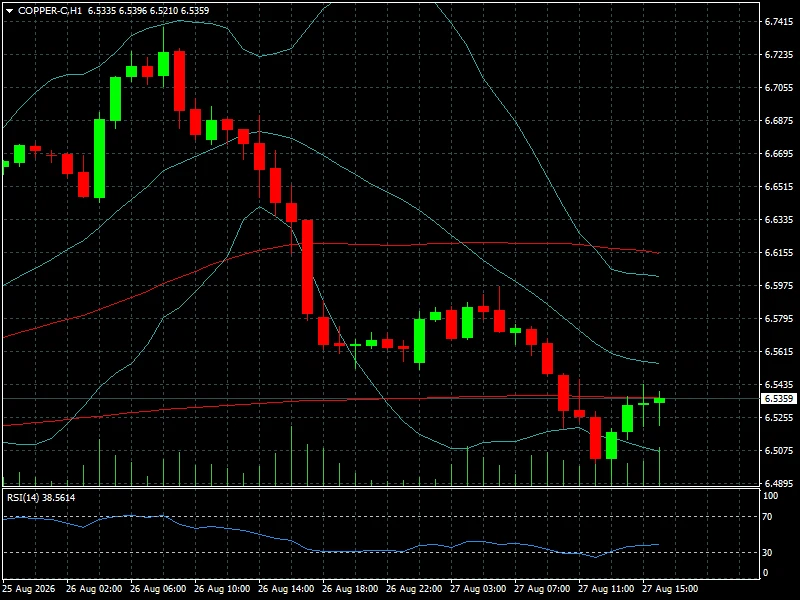
La lectura del cobre es especialmente interesante porque funciona como un indicador indirecto de las expectativas sobre la actividad industrial mundial. Su rendimiento semanal positivo sugiere que los mercados todavía no están descontando una desaceleración global severa.
El platino cotiza en 1.834,30 dólares y cae 0,55% en la sesión y 0,30% semanal. El paladio, en 1.311,50 dólares, retrocede 1,11% en el día y 1,90% en la semana.
La conclusión para los metales es que no existe un movimiento uniforme hacia activos defensivos. El oro conserva demanda, pero el cobre mantiene una lectura cíclica relativamente favorable. Es una señal de que la búsqueda de protección convive con expectativas de crecimiento moderado.
EUR/USD y dólar: el mercado espera nuevas señales de los bancos centrales
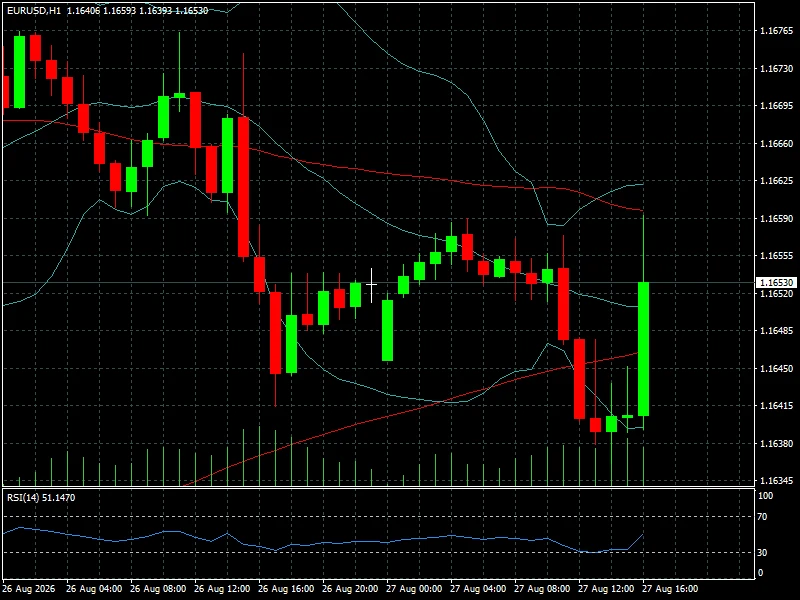
El EUR/USD cotiza en 1,1653, prácticamente estable en la sesión, con una caída semanal de 0,19%.
El GBP/USD se ubica en 1,3602, con una variación diaria de 0,04% y una pérdida semanal de 0,26%.
El USD/JPY cotiza en 159,36, con una subida diaria de 0,04% y semanal de 0,19%. En contraste, el AUD/USD alcanza 0,7196 y acumula una ganancia semanal de 1,15%.
La principal señal para el euro procede de Europa. Alemania mostró una expansión del PIB de 0,3% trimestral y 1,0% interanual durante el segundo trimestre, mientras el índice Ifo de clima empresarial avanzó hasta 88,8 puntos.
El BCE también introdujo una señal relevante esta semana. Las actas de su última reunión mostraron que algunos funcionarios consideraban probable otra subida de tasas si la inflación no mejora.
Esto puede modificar el diferencial de política monetaria entre Estados Unidos y la eurozona. Si la Fed comienza a transmitir una postura más flexible mientras el BCE mantiene una posición restrictiva, el euro podría recuperar atractivo relativo.
Por ahora, sin embargo, EUR/USD permanece dentro de un rango relativamente estrecho. El mercado necesita un catalizador monetario más contundente para abandonar esa situación.
Nvidia: la inteligencia artificial vuelve a dominar Wall Street
La gran noticia corporativa de la semana es Nvidia, pero la reacción del precio aporta una señal adicional: el mercado no solo recibió con fuerza los resultados, sino que la acción confirmó un cambio técnico muy brusco. Nvidia reportó ingresos trimestrales de 96.200 millones de dólares y proyectó aproximadamente 70% de crecimiento de ingresos para su ejercicio fiscal 2028, reforzando la percepción de que la demanda de infraestructura para inteligencia artificial continúa siendo extraordinariamente elevada.
La reacción bursátil refleja la magnitud de la sorpresa. Después de varias sesiones de presión vendedora, en las que Nvidia pasó desde la zona de 219 dólares hasta un mínimo cercano a 208,45 dólares, la acción encontró una fase de estabilización alrededor de 210-212 dólares. El resultado corporativo rompió esa estructura de consolidación con una fuerte vela alcista que llevó el precio hasta 225,74 dólares y dejó la cotización en 225,06 dólares. El movimiento implica una recuperación de aproximadamente 7% desde el mínimo registrado en la sesión y devuelve al valor por encima de las principales referencias técnicas que había perdido durante las jornadas anteriores.
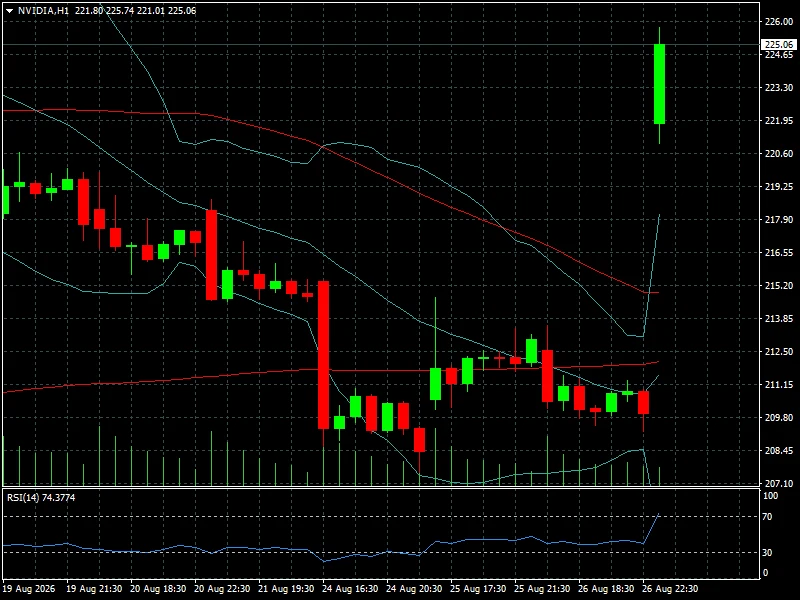
El indicador RSI de 14 períodos se sitúa en 74,37, entrando nuevamente en zona de sobrecompra. Esto confirma la intensidad del impulso, aunque también advierte que el movimiento podría enfrentar toma de beneficios después de una subida tan rápida. La primera zona a vigilar queda ahora alrededor de 221-222 dólares, mientras que el máximo reciente de 225,74 dólares constituye la resistencia inmediata. Una consolidación por encima de 222 dólares permitiría interpretar el salto como una ruptura con mayor consistencia; una caída rápida por debajo de esa zona podría convertir el movimiento en un episodio de volatilidad posterior a resultados.
El resultado volvió a colocar a la inteligencia artificial en el centro de la formación de precios. Nvidia mantiene una perspectiva de fuerte crecimiento de la demanda de infraestructura de IA, mientras que el mercado interpreta las nuevas previsiones como una confirmación de que el ciclo de inversión de los grandes operadores tecnológicos todavía tiene recorrido. La reacción técnica refuerza esa lectura: después de varios días de deterioro, los compradores recuperaron rápidamente el control y llevaron el precio hacia la parte alta del rango.
El efecto también se trasladó al resto del sector tecnológico y a los fabricantes de semiconductores. The Wall Street Journal destacó que las compañías vinculadas a chips en Asia recibieron el impulso de Nvidia, aunque persisten interrogantes sobre los costos de infraestructura y, especialmente, sobre la capacidad de las grandes tecnológicas para transformar el enorme gasto en inteligencia artificial en retornos económicos suficientes.
La cuestión para las próximas sesiones será, por tanto, doble. Desde el punto de vista fundamental, Nvidia deberá demostrar que la demanda de sus nuevas plataformas puede sostener el crecimiento a medida que aumenta la base de comparación. Desde el punto de vista técnico, el mercado deberá determinar si el salto hasta 225,74 dólares representa el comienzo de una nueva fase alcista o simplemente una reacción inicial de gran intensidad. Con un RSI de 74,37 y el precio nuevamente cerca de los máximos recientes, la fortaleza está claramente del lado comprador, pero el riesgo de una toma de beneficios también aumenta.
Europa y Asia: recuperación selectiva y mayor divergencia
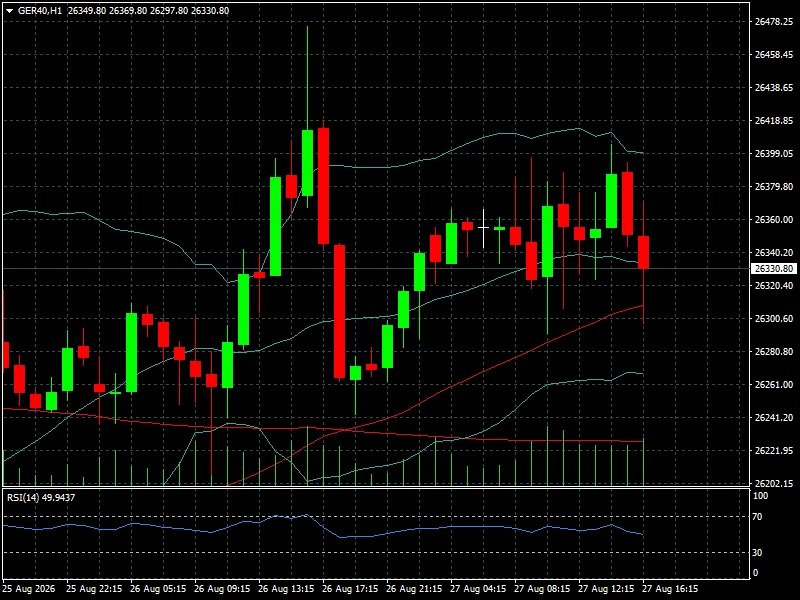
El DAX avanza 0,11% hasta 26.330 puntos, pero el panorama europeo es desigual. El FTSE 100 cae 0,52%, el CAC 40 retrocede 1,47% y el Euro Stoxx 50 pierde 0,43%.
La diferencia frente a Estados Unidos responde en parte a la composición sectorial de los índices. Europa tiene una exposición mucho menor a las compañías tecnológicas que están capturando la mayor parte del entusiasmo por la IA.
Reuters señaló este jueves que el STOXX 600 retrocedía pese al fuerte avance del sector tecnológico, con pérdidas en sectores como químicos, alimentos y bienes de consumo.
En Asia, el Nikkei 225 pierde 0,20%, mientras Shanghai sube 1,13%. La bolsa china mantiene una mejor dinámica relativa, aunque el mercado continúa pendiente de la evolución del comercio internacional y de la política económica de Beijing.
La lectura regional es clara: la fortaleza de la IA está impulsando principalmente a Estados Unidos y a determinados mercados asiáticos, mientras Europa necesita apoyarse más en la recuperación económica doméstica.
Bitcoin y Ethereum: vuelve el apetito por riesgo
Bitcoin cotiza en 79.261,68 dólares, con una subida diaria de 0,90% y una ganancia semanal de 10,27%. Ethereum avanza 1,48% hasta 2.493,49 dólares y gana 9,23% en siete días.
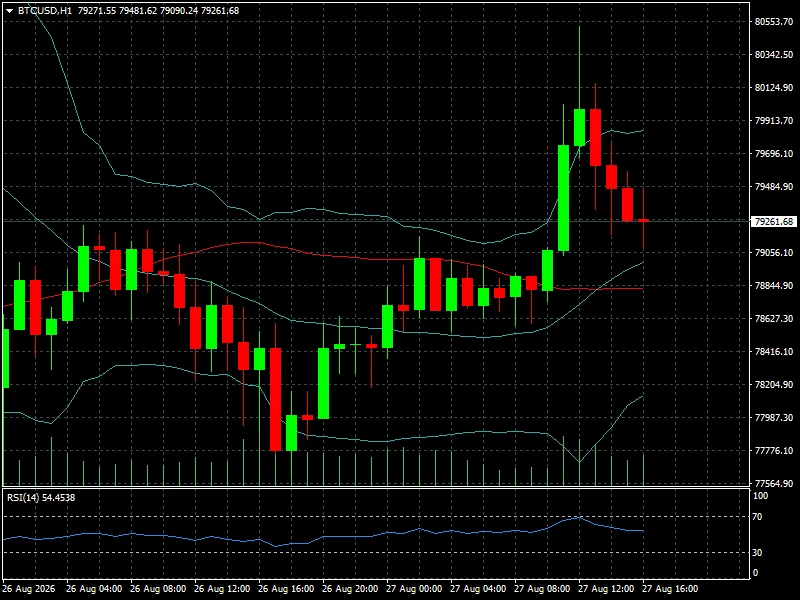
El movimiento se amplía hacia las altcoins. Solana sube 7,57% en la jornada y 20,20% semanal; XRP gana 2,06% y 19,47% en siete días; Dogecoin avanza 2,07% y 13,31%, mientras Hyperliquid acumula una subida semanal de 15,07%.
Esta amplitud es significativa. No se trata únicamente de una recuperación de Bitcoin: existe una mayor rotación hacia activos de beta elevada.
Bitcoin vuelve así a funcionar como indicador de liquidez y apetito por riesgo. Mientras los rendimientos reales no se disparen y el mercado mantenga expectativas de una política monetaria menos restrictiva, el entorno puede seguir siendo favorable para las criptomonedas.
Pero el riesgo también es elevado. Un mensaje restrictivo de la Fed podría provocar una corrección rápida en un mercado que ha recuperado mucho terreno en pocos días.
Inflación y tasas en Estados Unidos: el verdadero problema sigue siendo la Fed
Los datos económicos estadounidenses entregaron un mensaje mixto. El PCE subyacente se situó en 3,3% interanual y 0,2% mensual, mientras el PCE general alcanzó 3,7%.
El PIB del segundo trimestre creció 1,5% anualizado, frente al 2,1% anterior. El gasto personal aumentó 0,2%, mientras los pedidos de bienes duraderos crecieron 1,1%.
El conjunto de datos describe una economía que se desacelera, pero que todavía conserva suficiente fortaleza para impedir una relajación monetaria automática.
Los rendimientos de los Treasuries reflejan esa tensión. El bono a 2 años cotiza alrededor de 3,682%, el Treasury a 5 años en 4,382%, el 10 años en 4,662% y el 30 años en 5,19%.
La curva continúa mostrando que el mercado exige una compensación elevada por inflación, deuda pública y riesgo fiscal. Esta es una de las principales razones por las que el rally de la renta variable no puede considerarse completamente libre de riesgos.
Jackson Hole: el evento que puede cambiar la dirección del mercado
El gran evento de cierre de semana será el simposio de Jackson Hole y, particularmente, el discurso de Kevin Warsh.
La atención estará puesta en tres preguntas: cómo evalúa la Fed la inflación actual, qué considera necesario para comenzar a flexibilizar la política monetaria y cuánto peso dará al enfriamiento del crecimiento.
Warsh enfrenta el desafío de explicar si la inflación estadounidense representa todavía el principal problema de política monetaria o si el debilitamiento de la actividad comienza a adquirir mayor importancia.
La reacción de los mercados puede ser transversal. Un mensaje dovish podría favorecer bonos, Nasdaq, Bitcoin y otras posiciones de riesgo. Un mensaje hawkish podría fortalecer al dólar, elevar los rendimientos y provocar una corrección en tecnología y criptomonedas.
Por eso, Jackson Hole es probablemente el evento con mayor capacidad para modificar la narrativa de la segunda mitad de la semana.
El clima también entra en la ecuación de mercados
La agenda financiera no debería ocultar otros acontecimientos con potencial económico. Las inundaciones y deslizamientos registrados en Nepal y la región fronteriza con el Tíbet provocaron una emergencia de gran magnitud, con cientos de víctimas y personas desaparecidas.
En América Latina, el regreso de El Niño adquiere una importancia creciente. Perú estima que aproximadamente 1,2 millones de personas se encuentran en zonas de riesgo y espera una intensificación del fenómeno desde noviembre, con consecuencias potenciales para agricultura, pesca, infraestructura y abastecimiento.
El impacto puede extenderse más allá de Perú. Reuters señaló que América Latina se prepara para un episodio de El Niño potencialmente muy fuerte, con riesgos para una región que tiene un peso extraordinario en las exportaciones mundiales de alimentos.
El Canal de Panamá constituye otro foco de atención. La autoridad canalera anunció límites preventivos al tránsito de buques a partir de septiembre ante la posibilidad de un El Niño severo y menores niveles de agua. Inicialmente, los cruces diarios estarán limitados a 34 y posteriormente a 32.
Para los mercados, esto tiene una implicancia concreta: clima extremo, agricultura, energía y logística pueden terminar transformándose en inflación.
Mercado al inicio de la segunda mitad de la semana
El posicionamiento actual es constructivo para los activos de riesgo, pero condicionado por las tasas. Nvidia ha reforzado la tesis de que el ciclo de inversión en inteligencia artificial todavía tiene recorrido; Bitcoin recupera terreno; el petróleo ofrece cierto alivio y el crecimiento estadounidense continúa evitando un escenario recesivo inmediato.
Sin embargo, el mercado todavía no tiene confirmación de que la Fed vaya a acompañar ese escenario con una política monetaria más flexible.
Los activos que concentran mayor sensibilidad durante las próximas sesiones son el Nasdaq, Nvidia, Bitcoin, el dólar, los Treasuries y el petróleo. Son precisamente los instrumentos donde un cambio en las expectativas sobre tasas puede producir los movimientos más rápidos.
Qué vigilar hasta el cierre de la semana
El jueves concentra nuevas referencias de empleo estadounidense, inventarios mayoristas, datos comerciales y las actas del BCE. También llegan resultados de compañías como Marvell, Autodesk, Workday, Dollar General, Dell, Ulta y Best Buy.
El viernes tendrá mayor peso macroeconómico con inflación y PIB de Francia, datos de precios de España, empleo de Alemania y nuevas expectativas de inflación de la Universidad de Michigan.
Pero el evento decisivo seguirá siendo Jackson Hole.
A ello deben sumarse las negociaciones entre Estados Unidos e Irán, la evolución del estrecho de Ormuz, el precio del petróleo y cualquier señal de interrupción del comercio energético.
En un horizonte más amplio, El Niño debe incorporarse progresivamente al análisis de inflación y materias primas, especialmente en América Latina. Los riesgos para alimentos, café, pesca, agua, energía hidroeléctrica y transporte pueden convertirse en factores relevantes durante el último trimestre del año.
Conclusión FyM
La semana cambió la jerarquía de los riesgos. Irán y el petróleo siguen siendo importantes, pero dejaron de dominar completamente el mercado. La inteligencia artificial volvió a ocupar el centro de la escena después de que Nvidia demostrara que la demanda de infraestructura continúa siendo extraordinariamente fuerte.
La inflación estadounidense, sin embargo, sigue siendo el límite. Con el PCE subyacente en 3,3% y el Treasury a 10 años en 4,662%, el mercado todavía no tiene vía libre para expandir múltiplos indefinidamente.
La narrativa que ganó fuerza es la de un aterrizaje económico sin colapso y una inversión en IA todavía robusta. La narrativa que perdió peso es la de un shock petrolero inmediato derivado de Irán. Pero ninguna de las dos está completamente resuelta.
Para los operadores, el mapa de riesgo hasta el viernes es claro: Jackson Hole definirá las tasas; Nvidia mantiene viva la narrativa de crecimiento; el petróleo determinará cuánto alivio recibe la inflación; y el dólar será el punto de conexión entre esos tres factores.
Y existe una cuarta variable que el mercado todavía subestima: el clima. Si El Niño termina afectando alimentos, energía y cadenas logísticas como anticipan los primeros indicadores, puede convertirse en una nueva fuente de inflación justo cuando los bancos centrales intentan cerrar el ciclo restrictivo.
La próxima gran tendencia de los mercados no se decidirá únicamente en Wall Street: se decidirá en la intersección entre IA, tasas, energía y clima.