PMI de EE.UU.: los servicios aceleran y mantienen viva la presión sobre la Reserva Federal
— Equipo Editorial
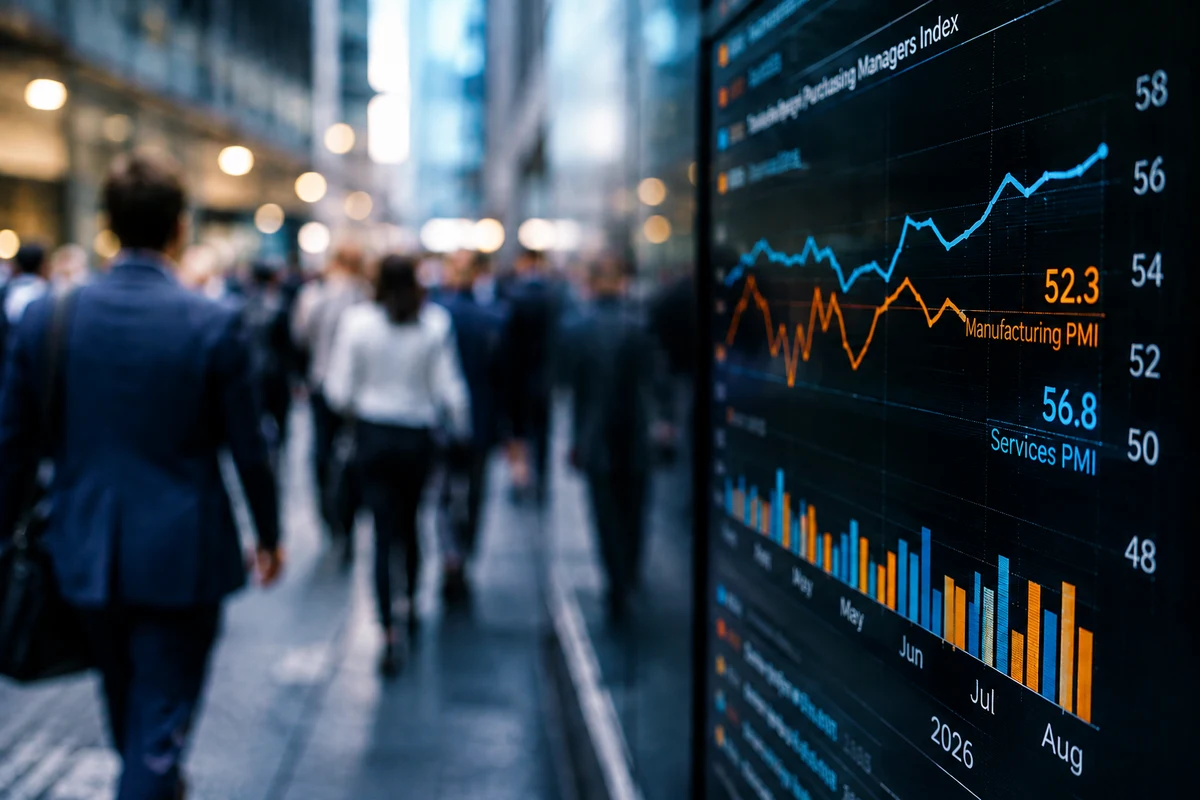
La actividad del sector privado estadounidense mostró una señal de fortaleza en agosto, aunque con una composición desigual entre sus dos grandes motores. El PMI manufacturero preliminar se ubicó en 53,2 puntos, por debajo de los 54,0 esperados y de los 53,9 registrados previamente, mientras que el PMI de servicios sorprendió al alza con 56,8 puntos, frente a una previsión de 53,9 y un dato anterior de 54,6.
La divergencia resulta relevante para los mercados porque el sector servicios tiene un peso mucho mayor en la economía estadounidense. El salto de 2,2 puntos respecto del mes anterior sugiere que la demanda interna mantiene un grado considerable de resistencia, incluso en un contexto de elevada incertidumbre sobre crecimiento, inflación y política monetaria. S&P Global señaló que el crecimiento de la actividad empresarial estadounidense se aceleró con fuerza por segundo mes consecutivo en agosto, alcanzando su ritmo más rápido desde abril.
El resultado, por lo tanto, no describe una economía en desaceleración uniforme. La industria perdió algo de impulso respecto de julio, pero los servicios compensaron ampliamente esa moderación y volvieron a colocar el foco del mercado sobre la capacidad de la economía estadounidense para sostener el crecimiento.
Servicios: el dato que cambia la lectura de la jornada
El principal elemento de la publicación fue el PMI de servicios. Con 56,8 puntos, el indicador superó en 2,9 puntos la previsión de 53,9 y avanzó desde 54,6 en el mes anterior. Una lectura superior a 50 indica expansión de la actividad, por lo que el dato no solo confirma crecimiento, sino que apunta a una aceleración significativa.
Para los mercados, esta diferencia entre el dato esperado y el observado es más importante que el nivel absoluto. Los inversores habían descontado una moderación del sector servicios; en cambio, encontraron una aceleración considerable. Esto modifica parcialmente la percepción sobre la velocidad con la que puede enfriarse la economía estadounidense.
El antecedente inmediato también era importante. En julio, el PMI de servicios de S&P Global había subido hasta 54,6 desde 51,2, en un movimiento que Reuters atribuyó, entre otros factores, al impulso temporal generado por el Mundial de fútbol y el feriado del Día de la Independencia. El dato de agosto, al situarse todavía más arriba, sugiere que parte de la fortaleza puede estar extendiéndose más allá de aquellos factores puntuales.
Para la Reserva Federal, una actividad de servicios persistentemente sólida representa una señal que dificulta interpretar cualquier descenso de la inflación como suficiente para justificar una relajación monetaria agresiva. El sector servicios suele estar estrechamente vinculado con el consumo, el empleo y los costos laborales, variables centrales para evaluar la persistencia de las presiones inflacionarias.
Manufacturas: desaceleración, pero todavía en expansión
El sector manufacturero ofreció una lectura diferente. El PMI cayó a 53,2 puntos, desde 53,9, y quedó 0,8 puntos por debajo de la previsión de 54,0. La desaceleración es moderada y, pese al retroceso mensual, el índice continúa claramente por encima del umbral de 50 puntos que separa expansión de contracción.
La industria no acompañó la aceleración observada en servicios y muestra que el ciclo económico continúa siendo desigual entre sectores.
El comportamiento manufacturero también debe observarse en el contexto de los costos y de las disrupciones vinculadas al comercio internacional. En los últimos meses, las empresas estadounidenses han señalado el impacto de aranceles, materias primas y problemas de suministro como factores relevantes para sus costos. Reuters ya había advertido en julio que la aceleración manufacturera estaba perdiendo impulso después del efecto que había tenido la acumulación preventiva de inventarios.
Por eso, el dato de agosto no constituye por sí mismo una señal de deterioro industrial. Más bien muestra una economía en la que el crecimiento continúa, pero con una distribución cada vez más dependiente de los servicios.
LECTURA DE MERCADO
La reacción inicial de los operadores dependerá de cómo se combine este resultado con las expectativas sobre la Reserva Federal. En términos de crecimiento, el PMI de servicios es claramente positivo: una lectura de 56,8 implica una actividad considerablemente más dinámica de lo que esperaba el consenso.
Desde el punto de vista monetario, sin embargo, el mismo dato puede tener una interpretación menos favorable para los activos que dependen de una rápida flexibilización de las condiciones financieras. Si la fortaleza de los servicios se mantiene, la Fed dispone de menos argumentos para responder con rapidez mediante recortes de tasas, especialmente si las presiones de precios permanecen elevadas.
Esto puede generar una primera reacción favorable para el dólar y para los rendimientos de los bonos del Tesoro, aunque el efecto dependerá de la información que acompañe a los PMI, especialmente los componentes de precios, empleo y nuevos pedidos.
Para las acciones, el panorama es más complejo. Una economía que conserva dinamismo favorece los beneficios corporativos, pero una actividad demasiado fuerte puede retrasar la relajación monetaria. En otras palabras, el mercado debe encontrar un equilibrio entre un crecimiento suficientemente sólido para evitar una recesión y una desaceleración suficiente para permitir que la Fed reduzca las tasas.
En el mercado de divisas, esa tensión puede traducirse en una mayor sensibilidad del dólar frente a los próximos datos de inflación y empleo. Para los bonos, el foco estará en si los inversores interpretan el fuerte PMI de servicios como una señal de que las tasas permanecerán elevadas durante más tiempo.
CONCLUSIÓN FYM
La publicación de agosto deja una economía estadounidense todavía resistente, pero con una diferencia cada vez más marcada entre manufacturas y servicios. El dato industrial perdió impulso, aunque permaneció en expansión; el verdadero factor de sorpresa fue el sector servicios, cuya aceleración superó ampliamente las expectativas.
Para las próximas sesiones, los operadores deberían concentrarse menos en el titular del PMI y más en la composición del crecimiento. La pregunta será si la fortaleza de los servicios se traduce en mayor presión sobre precios y empleo o si, por el contrario, puede sostenerse sin reactivar las tensiones inflacionarias.
El mercado tendrá que recalibrar sus expectativas de política monetaria a partir de esa respuesta. Si los próximos indicadores confirman una economía todavía sólida, el escenario de tasas elevadas durante más tiempo ganará fuerza. Si los PMI fuertes no se traducen en mayores presiones de precios y los datos laborales comienzan a moderarse, la lectura podría cambiar. En ese cruce entre crecimiento, inflación y política monetaria estará la principal señal para el dólar, los bonos y los activos de riesgo durante las próximas semanas.