Petróleo hoy: Venezuela, Ormuz y China marcan el mercado
— Equipo Editorial
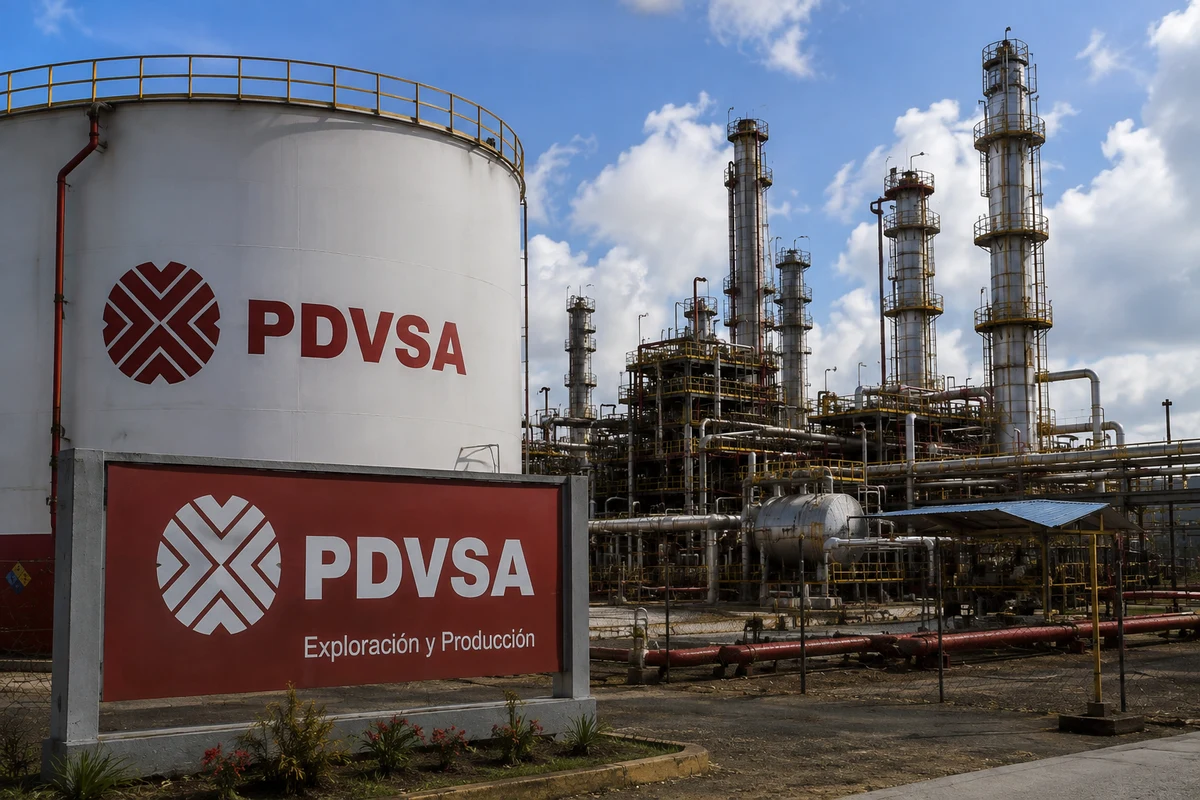
El mercado petrolero entra en una nueva semana condicionado por dos fuerzas opuestas: el potencial regreso de Venezuela como productor relevante y la persistente amenaza sobre el suministro a través del estrecho de Ormuz.
El acuerdo energético de 25 años entre Venezuela y Estados Unidos contempla desarrollar 17 campos estratégicos, incorporar ocho nuevos bloques y llevar la producción asociada al pacto por encima de 1,5 millones de barriles diarios. Caracas estima que el proyecto podría generar hasta USD 209.000 millones para el Estado durante su vigencia.
La dimensión del anuncio es considerable, pero su impacto sobre el precio del petróleo no debe interpretarse como una incorporación inmediata de 1,5 millones de barriles diarios al mercado. Frente a ese potencial de oferta de mediano y largo plazo, el problema de Ormuz continúa representando un riesgo de suministro capaz de mover los precios en cuestión de horas.
Venezuela vuelve al centro del mapa petrolero
El acuerdo entre Washington y Caracas modifica de manera significativa la perspectiva sobre la industria petrolera venezolana. El objetivo inicial contempla elevar la producción a más de 1,5 millones de barriles diarios mediante la recuperación de 17 campos estratégicos, mientras que el plan energético también incorpora ocho bloques nuevos. Venezuela asegura que conservará la propiedad y soberanía sobre sus recursos naturales.
Estados Unidos, por su parte, busca obtener una participación mayoritaria en asociaciones vinculadas con más de 65.000 millones de barriles de reservas probadas. El objetivo económico de Washington es doble: recuperar capacidad productiva venezolana y aumentar la disponibilidad de crudo para el mercado estadounidense. Para Caracas, el atractivo reside en atraer capital, tecnología, infraestructura y servicios petroleros capaces de reconstruir una industria que durante años operó muy por debajo de su potencial.
La cifra de USD 209.000 millones en ingresos potenciales para el Estado venezolano se calcula sobre un escenario de precios determinado, por lo que no representa un ingreso garantizado. Reuters señaló además que la estructura jurídica y financiera del acuerdo todavía presenta elementos que deberán definirse con mayor precisión.
Ese punto es fundamental para los operadores. El mercado no debería descontar todavía los 1,5 millones de barriles diarios como nueva oferta física. Antes será necesario observar inversión efectiva, recuperación de infraestructura, disponibilidad de servicios petroleros, transporte, capacidad de procesamiento y estabilidad regulatoria.
Ormuz mantiene el riesgo inmediato sobre el crudo
La lectura cambia cuando se pasa del horizonte venezolano al estrecho de Ormuz. Allí el problema no es cuánto petróleo podría producirse dentro de varios años, sino cuánto suministro puede permanecer fuera del mercado mientras continúe la crisis regional.
El tráfico marítimo por Ormuz se ha reducido drásticamente. Financial Times informó que los cruces diarios de buques llegaron a caer desde más de 130 a apenas 16, mientras Irán endureció las restricciones sobre embarcaciones que utilizan la vía marítima.
Esto mantiene una prima geopolítica sobre el petróleo. Aunque las expectativas de negociación pueden provocar retrocesos rápidos en los precios, una recuperación de las cotizaciones no equivale necesariamente a una normalización física del flujo de crudo. Para que desaparezca una parte sustancial de la prima de riesgo será necesario comprobar que los buques vuelven efectivamente a atravesar el estrecho con normalidad.
Por eso, Venezuela y Ormuz deben analizarse en escalas temporales diferentes. El acuerdo entre Washington y Caracas puede aumentar la oferta regional en el mediano y largo plazo; una interrupción prolongada de Ormuz puede reducir la oferta disponible inmediatamente. El segundo factor tiene capacidad para dominar al primero en la formación diaria del precio.
Irán enfrenta una presión económica creciente
La dimensión económica del conflicto también adquiere relevancia para el mercado petrolero. Las autoridades iraníes reconocen un fuerte deterioro del comercio exterior, mientras la inflación y la presión sobre las divisas incrementan el costo económico de mantener un conflicto prolongado.
Sin embargo, el deterioro económico no implica necesariamente una resolución rápida. Para Teherán, Ormuz continúa siendo uno de los principales instrumentos de presión estratégica sobre Occidente porque cualquier alteración sostenida de la navegación tiene consecuencias sobre el mercado mundial de energía.
Desde la perspectiva del petróleo, esto genera una paradoja: cuanto mayor sea la presión económica sobre Irán, mayor puede ser también el incentivo para utilizar el estrecho como herramienta de negociación. Por eso los operadores deberán seguir separando las señales diplomáticas de la evolución física de los flujos energéticos.
China aporta una señal distinta sobre el mercado
Mientras Venezuela representa una historia de oferta futura y Ormuz una amenaza inmediata sobre el suministro, los resultados de PetroChina ofrecen una señal sobre la capacidad del sector energético para absorber un entorno de precios elevados.
PetroChina informó un beneficio neto atribuible a sus accionistas de CNY 103.940 millones -unos USD 14.650 millones- durante el primer semestre, un 22% más interanual. Los ingresos alcanzaron CNY 1,5 billones, con un crecimiento del 5,3%, mientras el procesamiento de crudo llegó a aproximadamente 693 millones de barriles, un 3% más. Las ventas de gasolina, queroseno y diésel aumentaron 2,1%.
El dato más interesante no es solamente el crecimiento del beneficio. Es la capacidad de una petrolera integrada china para capturar márgenes en diferentes segmentos cuando los precios del crudo permanecen elevados. La fortaleza del combustible de aviación también muestra que determinados componentes de la demanda energética continúan mostrando resistencia.
Pero el mercado debe evitar extrapolar automáticamente estos resultados a toda la economía china. El desempeño de una gran petrolera integrada refleja simultáneamente precios internacionales, refinación, producción, gas y comercialización. Es una señal positiva para el sector energético, pero no constituye por sí sola una confirmación de aceleración generalizada de la demanda china.
Lectura de mercado: Venezuela es oferta potencial, Ormuz es riesgo real
La principal lectura para los operadores es que el mercado petrolero está enfrentando dos narrativas simultáneas. Por un lado, Estados Unidos está intentando aumentar la disponibilidad futura de crudo mediante la reconstrucción de la industria venezolana. Por otro, la situación en Oriente Medio mantiene amenazada una ruta estratégica para el suministro mundial.
Esto genera una asimetría temporal. El potencial venezolano puede comenzar a influir sobre las expectativas de oferta y los diferenciales de crudo antes de que toda la producción esté disponible, pero su materialización requiere años de inversión y ejecución. Ormuz, en cambio, puede modificar las expectativas de suministro prácticamente de una sesión a otra.
Para el petróleo, la pregunta central deja de ser únicamente cuánto crudo puede producir Venezuela y pasa a ser cuánto de ese petróleo llegará realmente al mercado y a qué velocidad. Del mismo modo, la cuestión sobre Ormuz no es solamente si existe una negociación, sino si esa negociación consigue restablecer físicamente los flujos marítimos.
En ese contexto, cualquier señal de normalización en Ormuz podría ejercer presión bajista sobre la prima geopolítica del crudo, mientras avances concretos en Venezuela reforzarían una perspectiva de mayor oferta estructural. En sentido contrario, nuevas interrupciones en el estrecho podrían dominar rápidamente las expectativas y neutralizar cualquier efecto bajista derivado del acuerdo venezolano.
Conclusión FyM
El petróleo comienza una etapa en la que la oferta potencial y el riesgo geopolítico avanzan en direcciones opuestas. Venezuela ofrece una posible fuente adicional de crudo pesado para Estados Unidos y el mercado regional, pero todavía debe demostrar capacidad de ejecución; Ormuz continúa siendo el principal punto de vulnerabilidad inmediata del sistema energético.
Durante las próximas sesiones, los operadores deberían concentrarse menos en los anuncios políticos y más en sus consecuencias físicas: contratos e inversiones efectivamente comprometidos en Venezuela, evolución de la producción, actividad de infraestructura y, sobre todo, número de buques que vuelven a atravesar Ormuz.
La clave para el precio del petróleo será determinar cuál de las dos historias termina imponiéndose: una normalización de los flujos que reduzca la prima geopolítica o una nueva escalada que convierta nuevamente el riesgo de suministro en el principal factor de valoración del crudo.