Ormuz regresa al radar rápidamente: los mercados enfrentan una nueva prueba para el crecimiento global
— Equipo Editorial
La semana que terminó parecía encaminada a consolidar una narrativa de normalización. Los mercados habían recibido positivamente las señales de entendimiento entre Estados Unidos e Irán, la Reserva Federal mantuvo las tasas sin cambios y la renta variable global avanzó apoyada en expectativas de crecimiento relativamente estables. Sin embargo, el fin de semana alteró nuevamente el escenario.
La decisión de Irán de suspender el entendimiento alcanzado previamente y avanzar hacia nuevas restricciones sobre el tránsito en el Estrecho de Ormuz, responsabilizando a Estados Unidos por apoyar los recientes ataques israelíes en la región, reintroduce un factor de incertidumbre que los mercados habían comenzado a descontar como superado. La reapertura del riesgo geopolítico cambia el contexto con el que los inversores iniciarán la nueva semana.
La principal incógnita ya no gira únicamente en torno a la inflación o las futuras decisiones de los bancos centrales. Ahora el mercado deberá evaluar si la tensión en Medio Oriente volverá a afectar el comercio energético mundial y si la reciente caída del petróleo fue una corrección temporal o una reacción prematura.
Energía: el petróleo encuentra un nuevo motivo para la volatilidad
El mercado energético fue el gran protagonista de la semana. Antes de conocerse los acontecimientos del sábado, los operadores habían comenzado a desmontar las posiciones defensivas acumuladas durante el período de mayor tensión geopolítica.
El petróleo WTI cerró en 76,51 dólares por barril tras caer un 9,86% en la semana y acumular una pérdida mensual del 22,14%. El Brent finalizó en 80,38 dólares por barril con una caída semanal del 7,96% y un retroceso mensual del 20,45%.
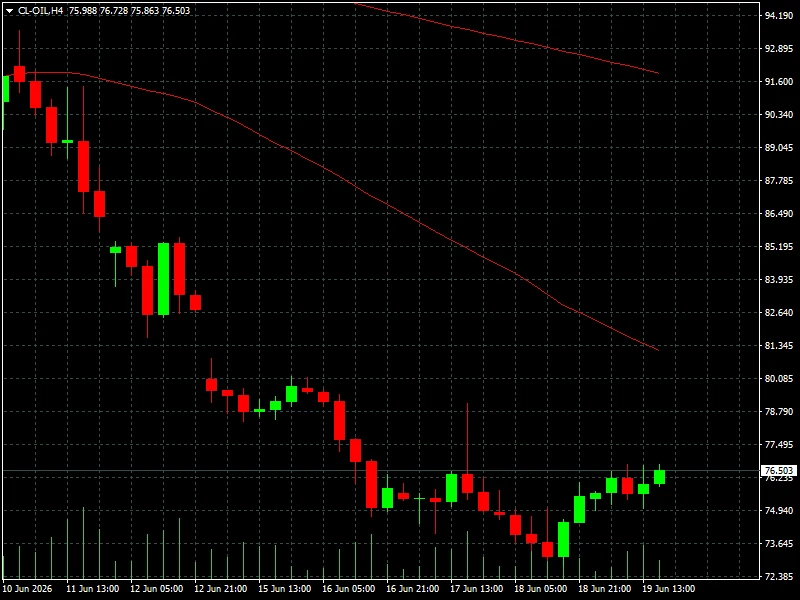
La corrección reflejaba la expectativa de que el riesgo de interrupciones significativas en el suministro mundial se estaba reduciendo. Sin embargo, la decisión iraní de volver a tensar la situación alrededor de Ormuz obliga a reconsiderar parte de esa lectura.
Los derivados energéticos también registraron fuertes correcciones. El aceite de calefacción cerró en 3,1900 dólares con una caída semanal del 6,30%, mientras que el Dutch TTF Natural Gas terminó en 42,210 dólares perdiendo un 9,76% durante la semana.
La apertura de los mercados podría mostrar una rápida reevaluación del riesgo energético si los operadores interpretan que existe una amenaza real para los flujos comerciales de crudo en la región.
Metales: el refugio podría recuperar protagonismo
Los metales preciosos llegaron al cierre semanal bajo presión debido a la reducción de la percepción de riesgo global.
El oro cerró en 4.155,58 dólares, registrando una caída semanal del 1,55%, mientras que la plata finalizó en 64,910 dólares tras retroceder un 4,51%.
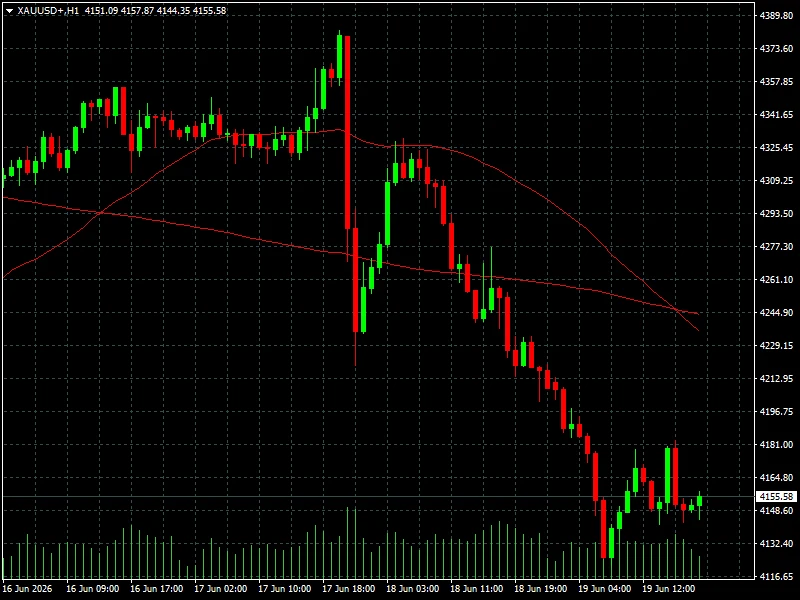
Sin embargo, el nuevo deterioro geopolítico podría modificar rápidamente esta dinámica. El oro continúa operando cerca de máximos históricos y mantiene intacta su capacidad para actuar como refugio en escenarios de incertidumbre internacional.
Los metales industriales mostraron un comportamiento más vinculado a las expectativas de crecimiento. El cobre cerró en 6,3370 dólares por libra con una caída semanal del 1,68%, mientras que el níquel terminó en 17.550,13 dólares perdiendo un 1,39%.
La diferencia entre ambos grupos de activos será especialmente importante esta semana: los refugios podrían fortalecerse mientras los activos vinculados al crecimiento enfrentan una mayor incertidumbre.
Forex: el dólar vuelve a ser refugio
La semana ya había sido favorable para la moneda estadounidense incluso antes de los acontecimientos del fin de semana.
El EUR/USD cerró en 1,1470 tras caer un 0,86% durante la semana, mientras que el GBP/USD finalizó en 1,3240 con una pérdida semanal del 1,30%.
El USD/JPY avanzó hasta 161,22, ganando un 0,67%, mientras que el USD/CAD terminó en 1,4156 con una subida semanal del 1,17%.
Asimismo, el USD/CHF cerró en 0,8079 avanzando un 1,25%, mientras que el AUD/USD cayó hasta 0,7019 y el NZD/USD finalizó en 0,5748 tras perder un 1,61%.
La fortaleza del dólar se apoyaba inicialmente en una Reserva Federal prudente y una economía estadounidense resiliente. Ahora podría sumar un nuevo catalizador: la búsqueda de activos refugio ante el regreso de la incertidumbre geopolítica.
Renta variable: los máximos enfrentan una nueva prueba
Las bolsas globales cerraron la semana con un tono claramente positivo.
El Nasdaq terminó en 26.517,93 puntos con una subida semanal del 2,43%, mientras que el S&P 500 avanzó hasta 7.500,58 puntos con una ganancia del 0,93%.
El Dow Jones cerró en 51.564,70 puntos subiendo un 0,71%, mientras que el Russell 2000 avanzó un 1,22% hasta los 2.979,77 puntos.
En Europa, el IBEX 35 finalizó en 19.347,40 puntos con una subida semanal del 3,11%, mientras que el DAX ganó un 1,42% y el Euro Stoxx 50 avanzó un 1,62%.
Asia mantuvo el liderazgo relativo. El Nikkei 225 cerró en 71.250,06 puntos con una impresionante ganancia semanal del 7,92%, mientras que el Taiwan Weighted avanzó un 5,20%.
La caída del VIX hasta 16,78 puntos, equivalente a un descenso semanal del 5,09%, reflejaba un mercado mucho más cómodo con el riesgo. Sin embargo, la nueva situación en Medio Oriente podría provocar un repunte de la volatilidad y poner a prueba los máximos alcanzados recientemente.
Cripto: consolidación en un entorno más incierto
Las criptomonedas mantuvieron un comportamiento mixto durante la semana.
Bitcoin cerró en 63.272,7 dólares con una ligera caída semanal del 0,69%, mostrando una fase de consolidación tras los movimientos anteriores.
Ethereum terminó en 1.708,07 dólares con una ganancia semanal del 2,24%.
Entre las altcoins destacaron Hyperliquid, que cerró en 69,9120 dólares avanzando un 14,45%, Stellar con una subida del 14,37% hasta 0,21834 dólares y Zcash, que ganó un 9,13% para finalizar en 457,70 dólares.
Por el contrario, Dogecoin cayó un 5,23%, Cardano perdió un 5,28% y Monero retrocedió un 12,05%.
El mercado cripto sigue moviéndose principalmente al ritmo de la liquidez global y del apetito por riesgo. Un deterioro geopolítico sostenido podría aumentar la volatilidad y reforzar temporalmente la preferencia por activos más defensivos.
Calendario económico de la semana
La agenda económica seguirá siendo muy relevante pese al regreso del riesgo geopolítico.
El lunes estarán bajo la lupa las comparecencias de Christine Lagarde, presidenta del BCE. El martes se conocerán los PMI preliminares de Alemania y Estados Unidos, referencias clave para evaluar la actividad económica.
El miércoles se publicarán el índice Ifo de confianza empresarial alemana, las ventas de viviendas nuevas en Estados Unidos y los inventarios semanales de petróleo de la EIA.
La semana culminará el jueves con el índice PCE subyacente de Estados Unidos, la medida de inflación preferida por la Reserva Federal, además de la revisión final del PIB estadounidense y las nuevas solicitudes de subsidio por desempleo.
Conclusión FyM
La narrativa dominante cambió en apenas 48 horas.
Durante la mayor parte de la semana, los mercados celebraron una reducción del riesgo geopolítico y comenzaron a reposicionarse para un escenario donde crecimiento, inflación y política monetaria volvían a ser los principales motores de los precios. La fuerte caída del petróleo, el avance de las bolsas y el descenso de la volatilidad fueron reflejo directo de esa visión.
Sin embargo, la decisión iraní de volver a tensar la situación alrededor del Estrecho de Ormuz obliga a reconsiderar parte de ese optimismo. Lo que parecía una semana de normalización podría convertirse en el inicio de una nueva fase de incertidumbre.
La clave para los próximos días será observar la reacción de tres activos: el petróleo, como termómetro inmediato del riesgo geopolítico; el dólar, como principal refugio financiero global; y el oro, como indicador de la demanda de protección frente a eventos inesperados.
Los mercados comienzan la semana enfrentando nuevamente una pregunta que parecían haber dejado atrás: si el riesgo geopolítico volverá a imponerse sobre los fundamentos económicos o si seguirá siendo un factor secundario dentro del actual ciclo de mercado.