Nvidia ante su gran prueba: el mercado exige más que otro récord de resultados
— Equipo Editorial
Nvidia llega al cierre de este martes ante uno de los eventos corporativos más importantes de la semana: la compañía presentará sus resultados trimestrales mañana, miércoles 26 de agosto, después del cierre de Wall Street. La expectativa no está puesta solamente en el resultado, sino en si la empresa consigue volver a elevar el listón de la inteligencia artificial.
La acción cerró la jornada con una recuperación de 2,2%, poniendo fin a una racha de siete sesiones consecutivas de pérdidas. El rebote se produjo mientras el mercado se posicionaba antes del informe y las acciones de semiconductores recuperaban terreno.
La magnitud de Nvidia convierte al informe en algo más que un evento corporativo. Con una capitalización bursátil de aproximadamente 5,16 billones de dólares, una sorpresa significativa en sus resultados puede trasladarse rápidamente al Nasdaq, al sector de semiconductores y a buena parte de las compañías vinculadas al gasto en infraestructura de inteligencia artificial. Reuters estima que el mercado de opciones está descontando un movimiento de alrededor de 5,4% para la acción después de los resultados, equivalente a unos 280.000 millones de dólares de valor bursátil.
El mercado llega con expectativas extraordinariamente altas
Los números que se esperan para mañana explican la sensibilidad del mercado. El consenso apunta a ingresos de 91.900 millones de dólares y un BPA de 2,08 dólares para el segundo trimestre fiscal de 2027. Estas cifras implicarían aproximadamente un 97% de crecimiento interanual tanto en ingresos como en beneficio ajustado, de acuerdo con las estimaciones recogidas por medios especializados.
La propia compañía había establecido una previsión de ingresos de aproximadamente 91.000 millones de dólares, con un margen de variación de 2%. Por eso, el desafío de Nvidia no consiste simplemente en superar las previsiones.
El mercado quiere comprobar si el próximo trimestre puede justificar las valoraciones actuales y mantener la trayectoria de crecimiento a medida que la base de comparación se vuelve cada vez más exigente.
Los datos financieros actuales muestran la magnitud del negocio. Nvidia registra ingresos acumulados de 253.500 millones de dólares y un beneficio neto de 159.600 millones, con un BPA de 6,56 dólares. El margen bruto alcanza 74,1%, mientras que el PER se sitúa en 32,5 veces y el múltiplo EV/EBITDA en 30,9 veces. Es una valoración elevada, pero respaldada hasta ahora por una expansión extraordinaria de las ganancias.
El problema para los inversores es que precisamente esa capacidad de crecimiento ya está incorporada en el precio. Una empresa puede presentar un trimestre excepcional y, aun así, registrar una caída bursátil si las expectativas futuras son todavía más exigentes.
La acción rebota, pero todavía no recupera el impulso
Nvidia llega al evento con una configuración distinta a la de otros episodios de resultados. La acción se mueve dentro de un rango de 52 semanas de 164,07 a 236,54 dólares y acumula una variación anual de 16,1%. El rango diario registrado se ubica entre 210,11 y 214,73 dólares, mientras el volumen alcanza 92,437 millones de acciones.
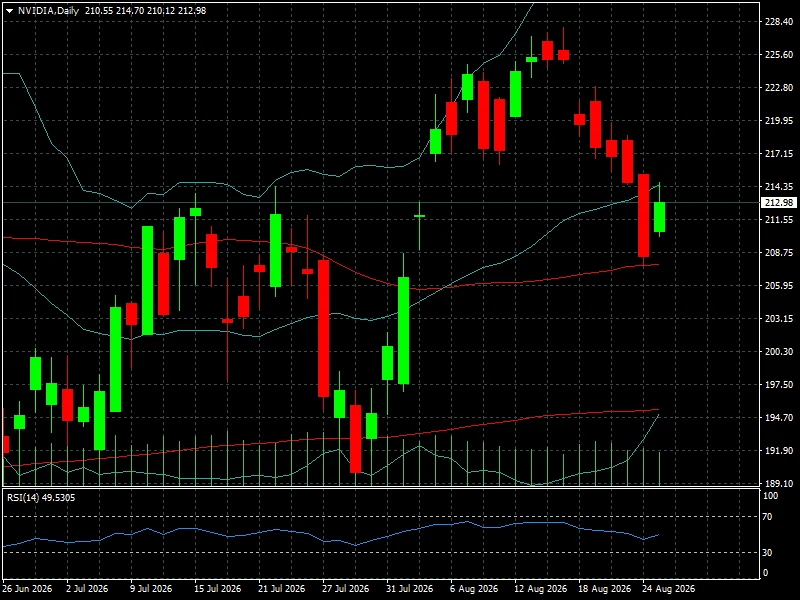
El dato más relevante es que el rebote de este martes se produce después de una secuencia prolongada de debilidad. La acción acumula una caída durante los últimos siete días antes de la recuperación de hoy, mientras el mercado de opciones refleja una expectativa de movimiento considerable después del informe.
La estructura técnica tampoco muestra una situación de euforia. El índice de fuerza relativa de 14 períodos se encuentra en 45,27, una lectura cercana al equilibrio y por debajo del nivel de 50. Esto permite interpretar el rebote como una recuperación previa al evento, más que como una confirmación de una nueva fase alcista.
En otras palabras, los compradores volvieron a aparecer, pero todavía no han demostrado que puedan llevar la acción nuevamente hacia el máximo de 236,54 dólares. La zona de 210 dólares adquiere importancia como referencia psicológica inmediata, mientras que el máximo de 214,73 dólares del rango diario será el primer obstáculo para determinar si el movimiento puede extenderse.
Blackwell y el próximo ciclo de crecimiento
El principal argumento alcista continúa siendo la demanda de infraestructura para inteligencia artificial. Nvidia se encuentra en pleno despliegue de su arquitectura Blackwell y el mercado necesita comprobar que la transición hacia esta generación de productos mantiene el crecimiento de los centros de datos.
El trimestre anterior proporciona una referencia exigente: Nvidia había registrado ingresos de 81.600 millones de dólares, con un crecimiento interanual de 85%, mientras que su negocio de centros de datos alcanzó 75.200 millones, un incremento de 92%.
Esto explica por qué mañana no bastará con mirar el BPA. Los inversores estarán especialmente atentos a la evolución de Data Center, a la demanda de Blackwell, a los márgenes y, sobre todo, a la previsión para el siguiente trimestre.
El consenso citado por el mercado sitúa la expectativa de ingresos del tercer trimestre por encima de 103.000 millones de dólares. La capacidad de Nvidia para superar ese nivel podría ser incluso más importante que el resultado que acaba de terminar.
La lógica es sencilla: el mercado ya sabe que la IA genera una demanda extraordinaria. Lo que necesita ahora es evidencia de que ese ciclo puede continuar creciendo a tasas suficientemente elevadas para justificar las valoraciones alcanzadas por Nvidia y por todo el ecosistema que depende de sus chips.
La gran pregunta: ¿hasta dónde puede llegar el gasto en IA?
El informe también funcionará como una prueba indirecta para las grandes compañías tecnológicas. Microsoft, Alphabet, Amazon y Meta están destinando cantidades extraordinarias de capital a centros de datos y capacidad de cómputo, y Nvidia es uno de los principales beneficiarios de ese proceso.
Por eso, cualquier señal de desaceleración en el gasto de los grandes clientes podría tener un impacto mucho mayor que el de una simple compañía de semiconductores. El mercado está intentando determinar si el actual ciclo de inversión representa una expansión sostenible de la capacidad productiva o si existe el riesgo de que el gasto en IA termine superando la velocidad con la que estas empresas pueden monetizar sus inversiones.
También aparecen riesgos por el lado de los costos. El incremento de la demanda de memoria de alto rendimiento y las restricciones de capacidad en componentes utilizados en servidores de IA están aumentando la presión sobre la cadena de suministro. El mercado seguirá de cerca cualquier comentario de Nvidia sobre márgenes.
La cuestión china agrega otra variable. Las previsiones actuales incorporan prácticamente cero ingresos de centros de datos provenientes de China, de acuerdo con el análisis previo al informe. Una eventual recuperación de los envíos de productos como H200 podría constituir un factor adicional de crecimiento, aunque la política estadounidense de controles a las exportaciones continúa siendo una fuente de incertidumbre.
Lectura de mercado
El comportamiento de Nvidia antes del resultado refleja una situación de equilibrio particularmente delicada. Por un lado, el mercado sigue creyendo en la tesis de crecimiento de la IA: la acción acumula una ganancia anual de 16,1% y la compañía mantiene márgenes y beneficios extraordinariamente elevados. Por otro, el mercado ya exige una ejecución casi perfecta.
Esta diferencia es fundamental. El escenario alcista no requiere simplemente ingresos superiores a 91.900 millones de dólares. Necesita una combinación de crecimiento, márgenes sólidos y una previsión futura suficientemente fuerte como para justificar que Nvidia vuelva a acercarse a sus máximos históricos.
El escenario contrario tampoco requiere necesariamente un resultado negativo. Un crecimiento inferior al esperado, una previsión conservadora para el próximo trimestre, presión sobre los márgenes o cualquier señal de desaceleración del gasto de los hyperscalers podrían provocar una toma de beneficios importante.
Reuters calcula que el movimiento implícito de 5,4% en opciones representa aproximadamente 280.000 millones de dólares de capitalización en juego. La cifra muestra por qué el informe puede convertirse en un catalizador para todo el mercado y no solamente para los accionistas de Nvidia.
Qué vigilar después del cierre
La primera referencia será el resultado frente a los 91.900 millones de dólares de ingresos y los 2,08 dólares de BPA esperados. Pero inmediatamente después, la atención se trasladará a la previsión de ingresos para el próximo trimestre.
El segundo foco estará en Data Center y Blackwell. Una aceleración de la demanda reforzaría la tesis de que el ciclo de inversión en IA continúa expandiéndose. Cualquier señal de moderación podría tener el efecto contrario sobre Nvidia y sobre sus proveedores y clientes.
Los márgenes serán el tercer gran indicador. Con un margen bruto de 74,1% actualmente, el mercado tiene poco margen para aceptar un deterioro importante sin exigir una explicación convincente. La evolución de costos de memoria, infraestructura y producción será especialmente relevante.
Finalmente, habrá que observar la reacción del Nasdaq y del sector de semiconductores. El informe llega en un momento en que las acciones tecnológicas están intentando recuperar impulso y los rendimientos de los Treasuries continúan condicionando las valoraciones de crecimiento. The Wall Street Journal destacó precisamente que Nvidia fue uno de los principales focos de atención del mercado durante la jornada, después de romper su racha de pérdidas.
Conclusión FyM
Nvidia llega a su gran día con una ventaja y un problema: continúa siendo el principal referente del boom de la inteligencia artificial, pero el mercado ya ha incorporado una enorme cantidad de crecimiento en su valoración.
El resultado de mañana deberá responder una pregunta más exigente que si la compañía volvió a superar las previsiones: ¿continúa siendo suficientemente fuerte el ciclo de inversión en IA como para sostener tasas de crecimiento extraordinarias durante los próximos trimestres?
Para los operadores, la clave estará menos en el número publicado que en la reacción del mercado frente a ese número. Un gran resultado acompañado de una guía extraordinaria podría reactivar el impulso hacia los máximos de 236,54 dólares. Un resultado sólido pero insuficiente frente a las expectativas podría generar exactamente lo contrario: una toma de beneficios de gran magnitud.
El dato decisivo llegará después del cierre, pero el verdadero movimiento dependerá de lo que Nvidia diga sobre el futuro. En una compañía que ya factura 253.500 millones de dólares y genera 159.600 millones de beneficio neto, el mercado ya no está comprando solamente resultados: está poniendo precio a varios años más de expansión de la inteligencia artificial.