¿Nuevo mercado alcista o exceso de confianza?
— Equipo Editorial
Los mercados financieros comienzan la nueva semana con un tono constructivo, respaldados por el buen desempeño registrado durante los últimos días y por unas expectativas que continúan favoreciendo a los activos de riesgo.
Las principales bolsas internacionales permanecen cerca de máximos recientes, el mercado de criptomonedas mantiene un sólido impulso alcista y los metales preciosos siguen encontrando demanda en un contexto de creciente expectativa sobre una futura flexibilización de la política monetaria.
Sin embargo, el optimismo convive con un elevado grado de prudencia. Tras varias semanas de recuperación prácticamente ininterrumpida en numerosos activos, los inversores afrontan una agenda macroeconómica que podría redefinir las expectativas sobre las tasas de interés y la evolución de la economía global.
Más que buscar nuevas compras generalizadas, el mercado parece dispuesto a confirmar si los fundamentos continúan respaldando el escenario de "aterrizaje suave" que hoy descuentan los precios.
La atención se concentrará especialmente en los indicadores de actividad económica de Estados Unidos, las Actas de la Reserva Federal y las comparecencias de varios miembros de los principales bancos centrales, factores que podrían marcar el rumbo de los mercados durante la segunda semana de julio.
Energía: el petróleo comienza la semana evaluando la demanda global
El mercado energético inicia la semana con un tono moderadamente bajista. El WTI cotiza en 68,47 dólares por barril, con una caída diaria de 0,64%, mientras que el Brent retrocede 0,73% hasta 71,59 dólares.
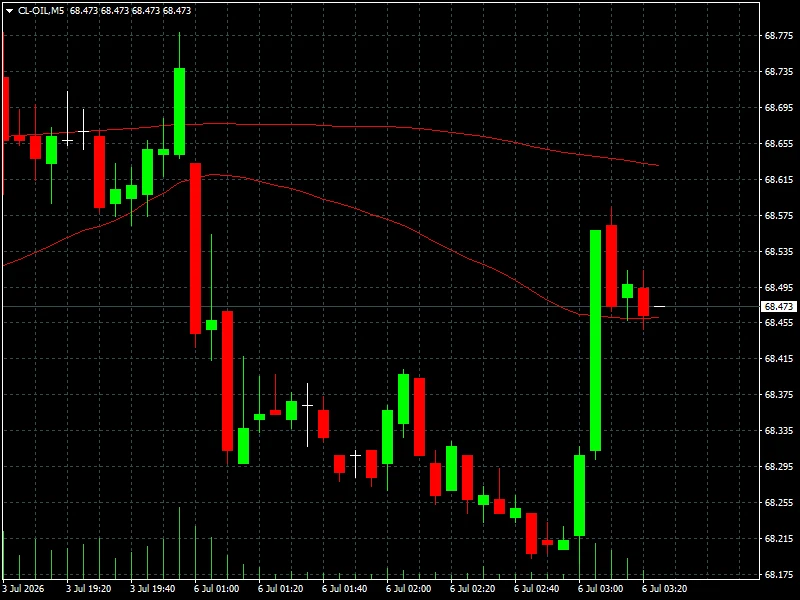
Los operadores continúan evaluando el equilibrio entre una oferta relativamente estable y unas perspectivas de demanda que dependerán de la evolución del crecimiento económico mundial. La atención también estará puesta en los inventarios semanales de crudo en Estados Unidos y en cualquier novedad relacionada con la producción de los principales países exportadores.
El gas natural pierde 1,63% hasta 3,191 dólares, mientras el mercado europeo del gas (TTF) retrocede 0,77%, reflejando un escenario de mayor estabilidad respecto a los episodios de elevada volatilidad observados durante los últimos años.
Metales: el oro mantiene su atractivo mientras el mercado espera nuevas señales de la Fed
Los metales preciosos comienzan la semana respaldados por un entorno que continúa siendo favorable para los activos refugio.
El oro (XAU/USD) avanza 0,22% hasta 4.171,40 dólares, mientras que la plata suma 0,63% y alcanza 62,82 dólares.
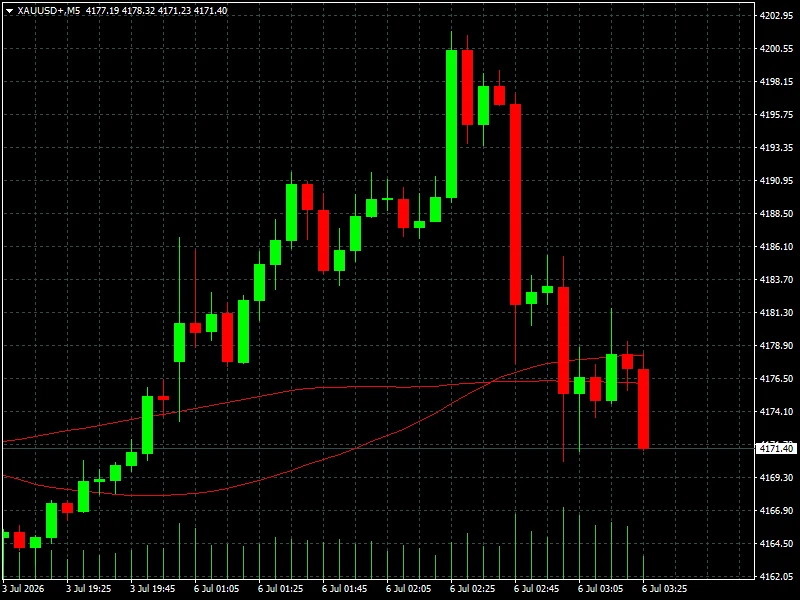
Ambos metales siguen beneficiándose de la expectativa de una política monetaria menos restrictiva y de una demanda institucional que continúa utilizando estos activos como instrumento de diversificación.
El platino gana 0,74% y el paladio avanza 0,67%, mientras que el cobre sube 0,17%, reflejando un mercado que aún espera mayores evidencias de recuperación en la actividad industrial mundial antes de impulsar con mayor fuerza los metales ligados al crecimiento.
Forex: el dólar espera nuevos catalizadores macroeconómicos
El mercado de divisas inicia la semana con movimientos relativamente limitados.
El EUR/USD permanece estable alrededor de 1,1437, mientras el GBP/USD cotiza en 1,3351 prácticamente sin variaciones. Por su parte, el USD/JPY avanza ligeramente hasta 161,45, manteniéndose cerca de los máximos recientes.
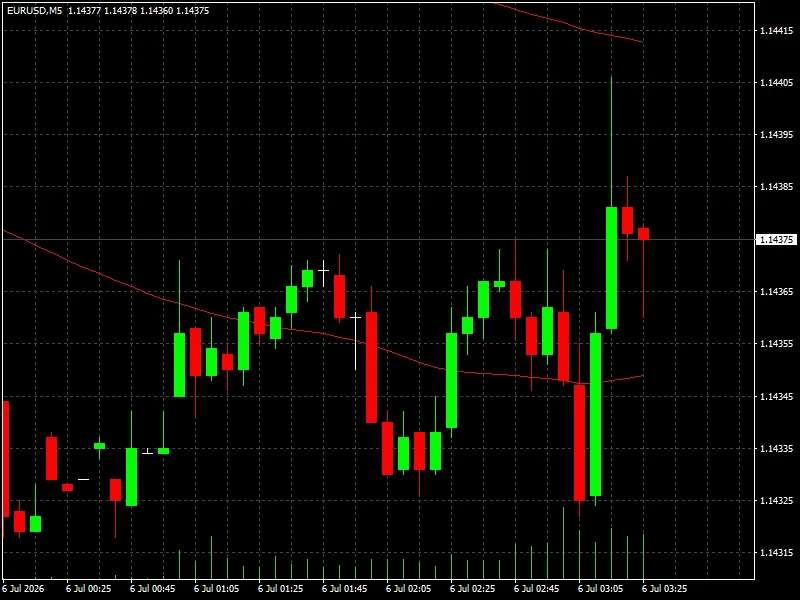
La estabilidad del dólar refleja un mercado que necesita nuevos datos económicos para redefinir las expectativas sobre la trayectoria de la Reserva Federal. Durante los próximos días, los indicadores de actividad del sector servicios, el mercado laboral y las Actas del FOMC podrían convertirse en los principales catalizadores para la divisa estadounidense.
Las monedas vinculadas al crecimiento muestran un comportamiento más prudente. El AUD/USD retrocede 0,06%, mientras el NZD/USD pierde 0,18%, acompañando un inicio de semana caracterizado por la espera de nuevos acontecimientos macroeconómicos.
Renta variable: las bolsas buscan extender el impulso alcista
La renta variable internacional comienza la semana manteniendo un sesgo favorable.
En Estados Unidos, el Dow Jones permanece en 52.900 puntos, mientras el S&P 500 continúa alrededor de 7.521 puntos, ambos muy próximos a máximos históricos. El Nasdaq, tras una reciente toma de beneficios, sigue consolidando niveles en torno a 25.833 puntos, mientras que el Russell 2000 refleja una evolución más moderada.
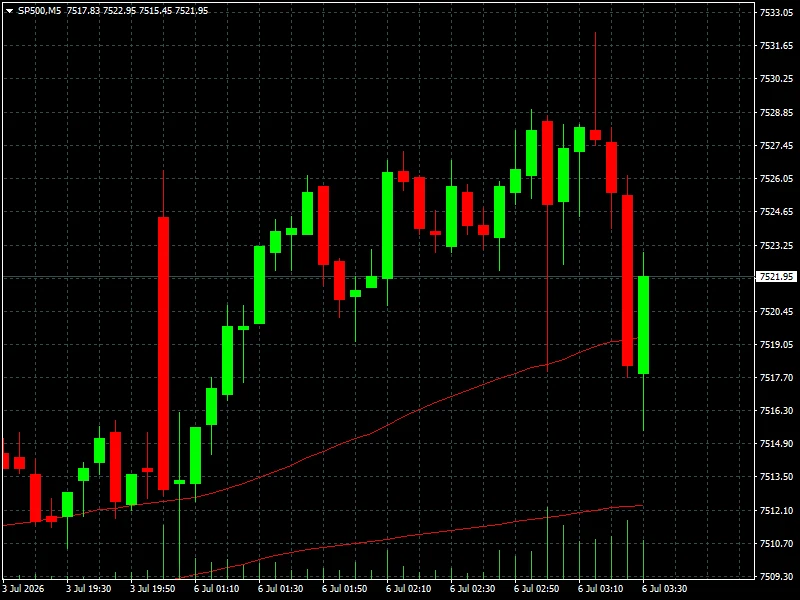
La volatilidad continúa siendo reducida. El VIX permanece en 15,81 puntos, un nivel que indica que el mercado sigue descontando un escenario relativamente estable para la renta variable estadounidense.
Europa también inicia la semana con una posición sólida. El IBEX 35, el DAX, el Euro Stoxx 50 y el FTSE MIB llegan tras una semana de avances, mientras que en Asia destacan nuevamente el buen comportamiento del Hang Seng, el Shanghai Composite y el KOSPI, en contraste con un Nikkei 225 que continúa mostrando una evolución más lateral.
Criptomonedas: el impulso continúa favoreciendo a Bitcoin y las altcoins
El mercado de activos digitales inicia la semana conservando uno de los mejores comportamientos entre las principales clases de activos.
Bitcoin cotiza en 63.424 dólares, con una subida diaria de 0,76%, manteniendo una capitalización superior a 1,28 billones de dólares. El activo continúa consolidando su recuperación y sigue siendo el principal referente del mercado.
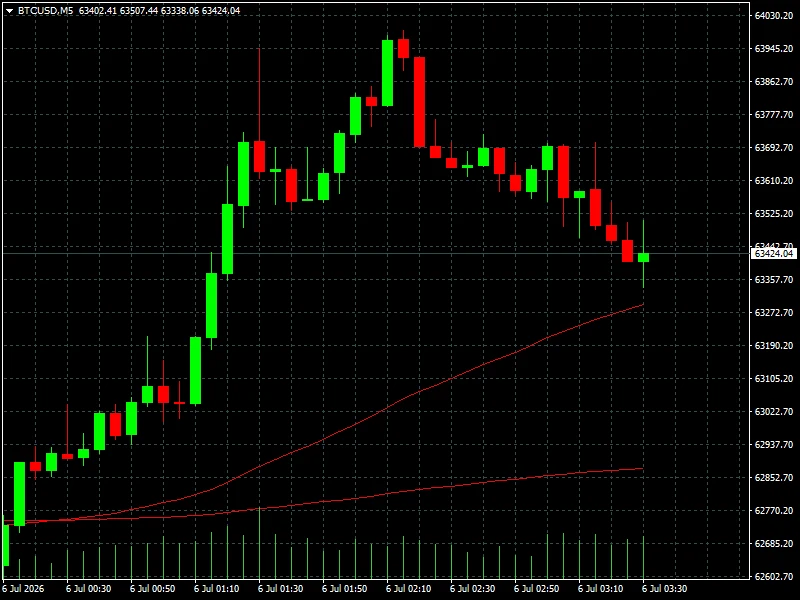
No obstante, las altcoins vuelven a captar la atención de los inversores. Ethereum acumula una ganancia semanal de 13,38%, Hyperliquid avanza 15,84%, Solana suma 14,25%, mientras XRP y BNB también mantienen un sólido impulso positivo.
La amplitud de las subidas refleja un aumento del apetito por riesgo y una mayor participación del capital en proyectos distintos a Bitcoin, una señal habitualmente asociada con fases de fortalecimiento del mercado cripto.
La agenda de la semana: el foco vuelve a los bancos centrales
La semana estará dominada por una intensa agenda macroeconómica.
Hoy lunes se publicarán los PMI de Servicios y el ISM No Manufacturero de Estados Unidos, dos referencias fundamentales para evaluar el ritmo de la mayor economía del mundo. Ese mismo día también comparecerán varios miembros del Banco Central Europeo y de la Reserva Federal, entre ellos Christine Lagarde y Christopher Waller.
El miércoles destacará la publicación de las Actas de la última reunión del FOMC, documento que permitirá conocer con mayor detalle el debate interno de la Reserva Federal sobre las futuras decisiones de política monetaria. Además, se conocerán los inventarios semanales de petróleo en Estados Unidos.
El jueves la atención se trasladará al mercado laboral estadounidense con las nuevas solicitudes de subsidio por desempleo, junto con las ventas de viviendas de segunda mano. Finalmente, el viernes sobresaldrán el IPC de Alemania y el informe WASDE del Departamento de Agricultura de Estados Unidos, referencia clave para los mercados agrícolas.
Conclusión FYM
Los mercados comienzan la semana con una narrativa claramente favorable para los activos de riesgo, aunque cada vez más dependiente de la confirmación de los datos macroeconómicos. El impulso alcista continúa presente en la renta variable y las criptomonedas, mientras el oro mantiene su atractivo como cobertura y el dólar permanece a la espera de nuevas señales por parte de la Reserva Federal.
Más que buscar nuevos máximos de forma indiscriminada, el mercado parece haber entrado en una fase donde la selección de activos y la interpretación de cada dato económico serán determinantes. La confianza sigue siendo elevada, pero también aumenta la sensibilidad ante cualquier información que pueda alterar las expectativas sobre las tasas de interés.
Para los traders e inversores, la clave de los próximos días será comprobar si los indicadores económicos continúan respaldando el escenario de crecimiento moderado con inflación bajo control. Si esa narrativa se mantiene, el apetito por el riesgo podría seguir dominando los mercados. Si no, la volatilidad podría regresar con mayor intensidad tras varias semanas de notable complacencia.