Mercados a mitad de semana: Wall Street pierde impulso, el dólar resiste y las materias primas siguen bajo presión
— Equipo Editorial
Los primeros días de la semana dejaron una narrativa más defensiva para los mercados financieros. El apetito por riesgo perdió fuerza en Estados Unidos, especialmente en tecnología, mientras los inversores volvieron a mirar con atención la combinación de crecimiento, inflación y política monetaria. La publicación de datos sólidos en Estados Unidos, junto con un PCE todavía elevado, reforzó la idea de que la Reserva Federal tendrá poco margen para relajar su postura en el corto plazo.
El cambio más relevante frente a semanas anteriores fue la pérdida de fuerza del rebote en activos de riesgo. La renta variable global mostró un comportamiento muy desigual: Europa logró sostener avances moderados, Asia presentó una recuperación selectiva, pero Wall Street volvió a quedar presionada por el Nasdaq y el S&P 500. Al mismo tiempo, el mercado de commodities continuó reflejando una corrección mensual profunda, especialmente en energía y metales preciosos.
El resultado es un mercado menos dominado por una sola historia y más condicionado por rotaciones internas. El capital no abandonó completamente el riesgo, pero sí se volvió más selectivo: castigo a tecnología estadounidense, alivio parcial en bolsas europeas y asiáticas, presión sobre criptoactivos y una lectura todavía frágil en materias primas.
Mercados en perspectiva
Energía
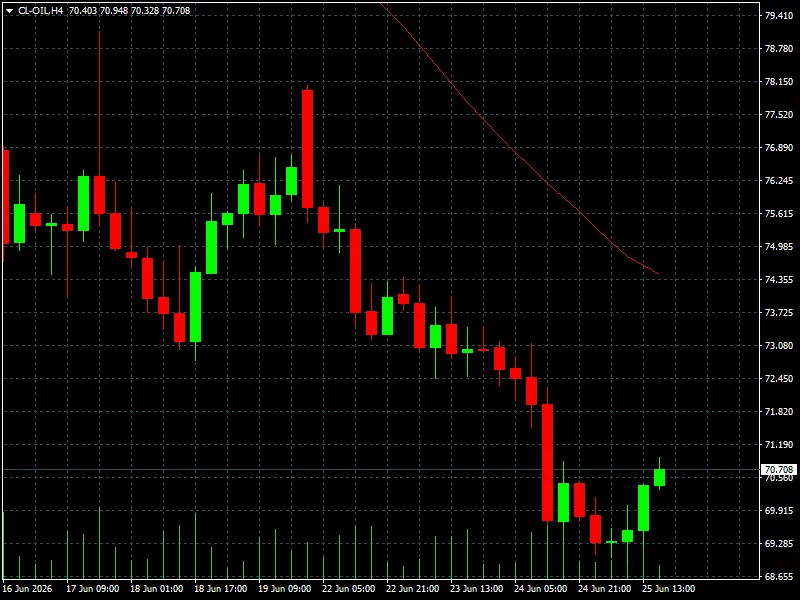
El petróleo comenzó la segunda mitad de la semana con una recuperación diaria limitada, pero dentro de una tendencia mensual claramente negativa. El WTI cotiza en USD 70,70, con una suba diaria de 0,10%, aunque acumula una caída semanal de 7,86% y un retroceso mensual de 24,83%.
En tanto, ell Brent se ubica en USD 74,14, avanza 0,30% en el día, pero pierde 6,90% en la semana y 25,67% en el mes.
La lectura es clara: el mercado energético dejó atrás parte de la prima de riesgo acumulada durante las semanas de mayor tensión geopolítica. La baja mensual superior al 24% en WTI y al 25% en Brent muestra que los operadores comenzaron a descontar un escenario de menor riesgo inmediato sobre la oferta, aunque los precios todavía permanecen sensibles a cualquier novedad en Medio Oriente.
El gas natural mostró un comportamiento distinto. Cotiza en USD 3,315, con una suba diaria de 1,69%, avance semanal de 1,16% y ganancia mensual de 14,51%. También destacaron el gasoil de Londres, que sube 1,50% en el día y 4,02% en la semana, y la gasolina RBOB, con avance diario de 1,53%, aunque todavía cae 9,30% en el mes. La energía, por lo tanto, no está operando como un bloque homogéneo: el crudo corrige fuerte, mientras algunos productos refinados y el gas natural muestran mayor resiliencia.
Metales
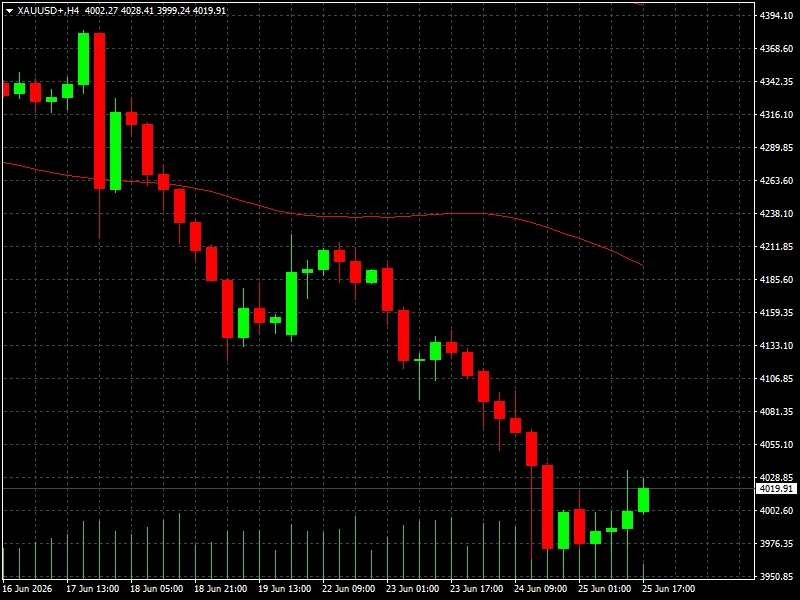
El oro continúa bajo presión. El XAU/USD cotiza en USD 4.019,91, con una suba diaria de 0,40%, pero acumula una caída semanal de 4,78% y mensual de 11,06%.
La plata se ubica en USD 57,5780, avanza 0,13% en el día, pero retrocede 12,70% en la semana y 25,33% en el mes.
La señal de fondo es que los metales preciosos siguen afectados por un entorno de dólar firme y expectativas de tasas más altas por más tiempo. El oro logró estabilizarse en el corto plazo, pero la caída mensual de dos dígitos muestra que perdió parte de su atractivo defensivo frente a un mercado que vuelve a ponderar el costo de oportunidad de mantener activos sin rendimiento.
Entre los metales industriales, el cobre muestra una mejor lectura diaria. El contrato estadounidense sube 1,45% en el día, aunque cae 5,77% en la semana y 5,94% en el mes, mientras el cobre de Londres avanza 1,50% diario, pero pierde 3,66% semanal y 3,22% mensual. El aluminio cotiza en USD 3.158,50, sube 1,25% en la jornada, pero cae 7,38% semanal y 14,41% mensual. La recuperación diaria parece más técnica que estructural: el mercado todavía no está comprando una aceleración clara del ciclo industrial global.
Forex
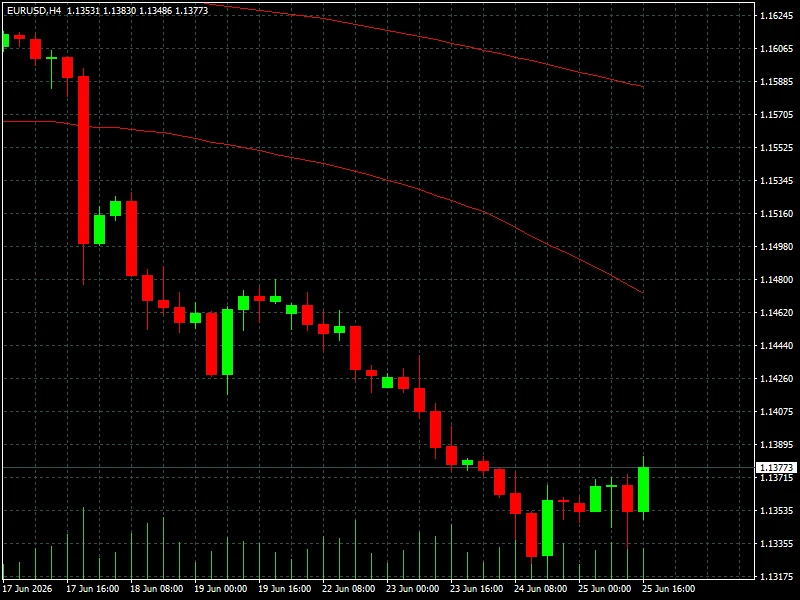
En divisas, el dólar mantiene una posición relativamente sólida, aunque con movimientos mixtos frente a las principales monedas. El EUR/USD cotiza en 1,13773, con suba diaria de 0,20%, pero acumula una caída semanal de 0,77% y mensual de 2,24%.
El GBP/USD se ubica en 1,3213, avanza 0,37% en el día, pero pierde 0,05% semanal y 1,85% mensual.
El USD/JPY opera en 161,66, con caída diaria de 0,09%, pero todavía sube 0,20% en la semana y 1,51% en el mes. El nivel cercano a 162 yenes por dólar mantiene la atención sobre Japón, porque la debilidad persistente del yen suele aumentar la sensibilidad del mercado a eventuales señales de intervención o endurecimiento verbal por parte de las autoridades.
El USD/CHF cae 0,38% diario, pero conserva una suba semanal de 0,57% y mensual de 3,04%. El USD/CAD baja 0,27% en la jornada, aunque gana 0,50% semanal y 2,86% mensual. En emergentes, el USD/TRY sigue avanzando y cotiza en 46,5166, con suba diaria de 0,05%, semanal de 0,16% y mensual de 1,37%. La lectura general es que el dólar no avanza de forma lineal, pero sigue respaldado por una Fed menos flexible y por diferenciales de tasas favorables.
Renta variable
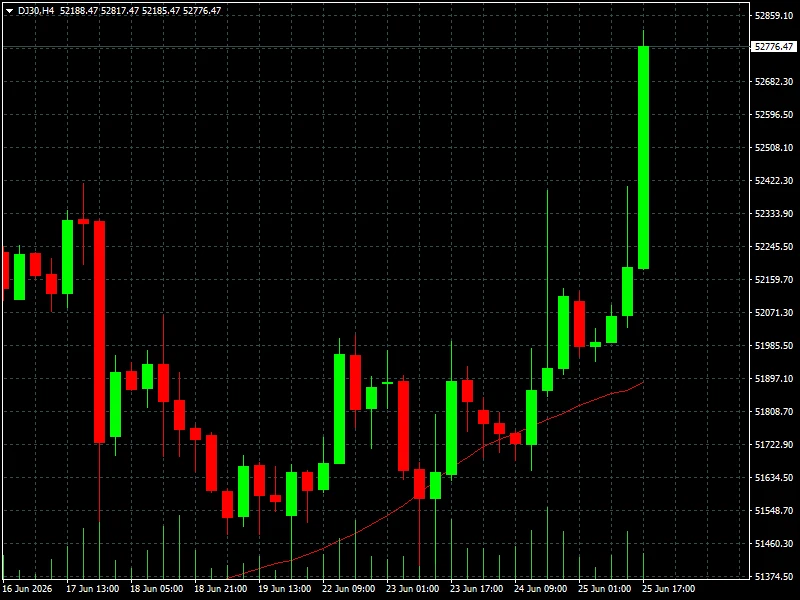
La renta variable mostró una fuerte divergencia geográfica. En Estados Unidos, el Dow Jones sube 0,46% diario, con avance semanal de 1,12% y mensual de 3,33%, hasta 52.776,47 puntos.
Sin embargo, el S&P 500 cae 0,29% en el día, pierde 1,87% semanal y 2,11% mensual, cotizando en 7.333,13 puntos. El Nasdaq es el punto más débil: retrocede 1,05% diario, 4,84% semanal y 5,33% mensual, hasta 25.194,44 puntos.
La caída del Nasdaq muestra que el mercado está reduciendo exposición a los sectores de mayor duración financiera, más sensibles a tasas altas. En cambio, el Russell 2000 sube 0,24% diario y 1,08% semanal, con avance mensual de 3,13%, lo que sugiere cierta rotación hacia segmentos más rezagados.
Europa tuvo mejor tono relativo. El IBEX 35 sube 0,34% diario, 0,37% semanal y 6,48% mensual, cotizando en 19.453,76 puntos. El DAX alemán avanza 0,59% en la jornada, aunque cae 0,59% semanal y 1,21% mensual, hasta 24.859,64 puntos. El índice general de la Bolsa de Madrid gana 0,51% diario y 6,37% mensual.
Asia mostró señales más constructivas en algunos mercados. El Nikkei 225 sube 4,61% diario, 1,85% semanal y 11,34% mensual, hasta 72.366,34 puntos. El KOSPI avanza 5,42% diario y acumula 10,97% mensual.
En China, el Shanghai gana 0,23% diario y 0,73% semanal, mientras el SZSE Component sube 1,82% diario y 1,95% semanal. Sin embargo, Hong Kong continúa débil: el Hang Seng cae 1,43% diario, 3,54% semanal y 9,85% mensual.
En América Latina, el Bovespa avanza 0,37% diario y 1,85% semanal, aunque pierde 2,94% mensual. El S&P Merval cae 4,25% en el día y 6,69% semanal, pese a mantener una ganancia mensual de 6,36%. El COLCAP retrocede 3,24% diario y 5,62% semanal, mientras el IPC mexicano sube 0,46% en la jornada, pero cae 2,45% semanal y 3,77% mensual.
Criptoactivos
El mercado cripto volvió a operar con sesgo negativo. Bitcoin cotiza en USD 60.437,8, con caída de 1,28% en 24 horas y retroceso semanal de 4,88%.
Ethereum se ubica en USD 1.604,32, baja 1,18% diaria y 6,52% semanal.
La debilidad también alcanza a las principales altcoins. BNB cae 1,53% diario y 4,57% semanal; XRP retrocede 0,69% en 24 horas y 8,15% semanal; Solana baja 0,66% diaria y 4,67% semanal; Dogecoin pierde 2,16% en el día y 10,31% en la semana. La excepción parcial fue Hyperliquid, que sube 3,12% diario, aunque todavía cae 12,71% semanal.
La lectura es defensiva: con el dólar firme, rendimientos sensibles a la Fed y menor apetito por duración financiera, los criptoactivos pierden tracción. Bitcoin se mantiene por encima de los USD 60.000, pero la pérdida semanal cercana al 5% indica que el mercado no está convalidando todavía una recuperación sostenida.
Contexto macro y geopolítico
El telón de fondo volvió a ser la política monetaria estadounidense. Los datos de Estados Unidos mostraron un crecimiento más firme de lo previsto y una inflación PCE todavía elevada, con el índice general en 4,1% anual y el PCE subyacente en 3,4%. Para la Fed, este escenario reduce el margen para adoptar un tono más flexible en el corto plazo.
La geopolítica perdió intensidad como factor dominante frente a semanas anteriores, especialmente después de la corrección del petróleo. Sin embargo, no desapareció del radar: la magnitud de la caída mensual del WTI y el Brent muestra que el mercado desmontó prima de riesgo, pero cualquier tensión sobre oferta energética podría volver a impactar rápidamente sobre inflación y expectativas de tasas.
En paralelo, el comercio internacional y la salud de la demanda global siguen reflejándose en metales industriales y bolsas asiáticas. La mejora diaria en cobre, aluminio y algunos índices de Asia sugiere intentos de estabilización, aunque las caídas semanales y mensuales todavía impiden hablar de una recuperación amplia.
Mercado al inicio de la segunda mitad de la semana
El posicionamiento inicial muestra un mercado selectivo y más prudente. Los inversores no están abandonando completamente la renta variable, pero sí están castigando los segmentos más sensibles a tasas, como tecnología estadounidense y criptoactivos. El Nasdaq cae 4,84% en la semana y Bitcoin pierde 4,88%, dos señales consistentes con una reducción del apetito por activos de mayor beta.
Al mismo tiempo, la fortaleza relativa de Europa, el Dow Jones, el Russell 2000 y algunas bolsas asiáticas indica que la rotación sigue activa. El mercado no está operando en modo pánico, sino en modo selección: busca activos con mejor soporte fundamental o menor sensibilidad al endurecimiento monetario.
Los activos bajo observación inmediata serán el dólar frente al yen, el oro cerca de USD 4.018, el WTI alrededor de USD 70,50, el Nasdaq en zona de corrección semanal y Bitcoin en torno a USD 60.000. Esos niveles pueden definir si la segunda parte de la semana consolida el sesgo defensivo o permite una recuperación táctica.
Qué vigilar
El foco de las próximas sesiones estará en la reacción del mercado a los datos de inflación y crecimiento de Estados Unidos. La atención se desplazará hacia los próximos indicadores de empleo, actividad y consumo, porque cualquier señal de fortaleza adicional podría reforzar la expectativa de una Fed más restrictiva durante más tiempo.
También será importante seguir los discursos de funcionarios de bancos centrales, especialmente de la Reserva Federal, en busca de señales sobre el balance entre inflación persistente y crecimiento todavía sólido. En Europa y Asia, el mercado observará si la mejora relativa de algunos índices puede sostenerse o si simplemente responde a rotaciones de corto plazo.
En materia geopolítica, el petróleo seguirá siendo el canal más directo de transmisión hacia inflación. Aunque el WTI y el Brent acumulan caídas mensuales superiores al 24% y 25%, respectivamente, el mercado energético todavía puede volver a tensionarse si reaparece riesgo sobre suministro o transporte global.
Conclusión FyM
La media semana dejó un mensaje importante: el mercado ya no está operando únicamente la normalización geopolítica ni el optimismo por crecimiento. La narrativa que ganó fuerza es la de una Fed condicionada por inflación persistente, mientras pierde relevancia la idea de una rápida relajación monetaria.
El ajuste no es uniforme, pero sí significativo. La tecnología estadounidense y las criptomonedas muestran la parte más vulnerable del mercado; Europa, algunos índices asiáticos y ciertos metales industriales intentan sostener una lectura más constructiva; y la energía refleja una fuerte compresión de la prima de riesgo acumulada.
El punto central para los operadores es que el mercado volvió a depender menos de titulares geopolíticos y más de datos macro. Mientras el PCE siga lejos del objetivo y el crecimiento no se deteriore, cada rebote en activos de riesgo tendrá que convivir con una pregunta incómoda: cuánto puede subir el mercado si la Fed no tiene incentivos para aflojar.