Materias primas: el petróleo vuelve a liderar el mercado mientras los metales mantienen una fortaleza selectiva
— Equipo Editorial
La semana que termina dejó una marcada divergencia dentro del mercado de materias primas. La energía volvió a concentrar la mayor parte de la atención, con el petróleo y los productos refinados avanzando con fuerza ante la persistencia de las tensiones en Oriente Medio y la incertidumbre sobre el tránsito por el estrecho de Ormuz. Al mismo tiempo, los metales preciosos mantuvieron un comportamiento constructivo, mientras que los metales industriales mostraron avances mucho más moderados.
El petróleo Brent cerró en 88,60 dólares por barril y acumuló una subida semanal de 6,04%, mientras el WTI terminó en 82,43 dólares, con un avance de 5,40%. El movimiento fue todavía más pronunciado en algunos derivados energéticos: el aceite de calefacción ganó 9,68%, la gasolina RBOB avanzó 6,48%, el gasóleo de Londres subió 9,64% y el gas natural TTF holandés aumentó 10,59% durante la semana.
El otro gran foco estuvo en los metales preciosos. El oro terminó en 4.375,67 dólares por onza, con una ganancia semanal de 0,76%, mientras la plata alcanzó 64,7045 dólares y avanzó 1,77%. La combinación entre una Fed menos inclinada a endurecer su política monetaria y una demanda de cobertura frente a los riesgos geopolíticos mantuvo el interés sobre los activos refugio. El resultado es un mercado de commodities dividido entre un shock energético todavía activo y una demanda defensiva que continúa favoreciendo al complejo de metales preciosos.
SEMANA EN PERSPECTIVA
El principal catalizador de la semana fue nuevamente la situación geopolítica en Oriente Medio. Las negociaciones entre Estados Unidos e Irán no consiguieron eliminar la incertidumbre alrededor del estrecho de Ormuz, uno de los principales puntos de tránsito energético mundial. La posibilidad de una interrupción prolongada de los flujos de petróleo mantuvo elevada la prima de riesgo incorporada en los contratos de crudo. Las tensiones y las amenazas de nuevas medidas de presión estadounidenses fueron suficientes para impulsar nuevamente los precios energéticos.
La reacción del mercado energético fue significativa. El Brent ganó 6,04% en la semana y el WTI 5,40%, mientras los productos refinados registraron subidas incluso superiores. La fortaleza del gasóleo y del aceite de calefacción resulta especialmente relevante porque muestra que el movimiento no estuvo limitado al precio del crudo, sino que comenzó a trasladarse a segmentos de la cadena energética.
La evolución de los precios de la energía coincidió con una semana de señales macroeconómicas mixtas en Estados Unidos. El IPC de julio avanzó 0,1% mensual, mientras el PPI permaneció sin cambios. Posteriormente, las ventas minoristas cayeron 0,6%, una combinación que redujo las expectativas de una subida de tasas de la Reserva Federal en septiembre. Esa modificación de expectativas ofreció apoyo adicional al oro y la plata. El oro también recibió demanda de refugio ante el deterioro del panorama geopolítico.
La relación entre política monetaria y materias primas volvió a ser, por tanto, especialmente importante. Una Fed menos restrictiva tiende a favorecer a los metales preciosos al reducir el costo de oportunidad de mantener activos que no generan intereses. Pero el petróleo introduce una contradicción: si el shock energético persiste, puede volver a ejercer presión sobre la inflación y limitar el margen de maniobra de los bancos centrales.
COMPORTAMIENTO DEL ACTIVO
El petróleo fue claramente el protagonista de la semana. El Brent cerró en 88,60 dólares y avanzó 6,04%, acumulando además una ganancia mensual de 5,19%. El WTI terminó en 82,43 dólares, con una subida semanal de 5,40% y mensual de 5,26%.
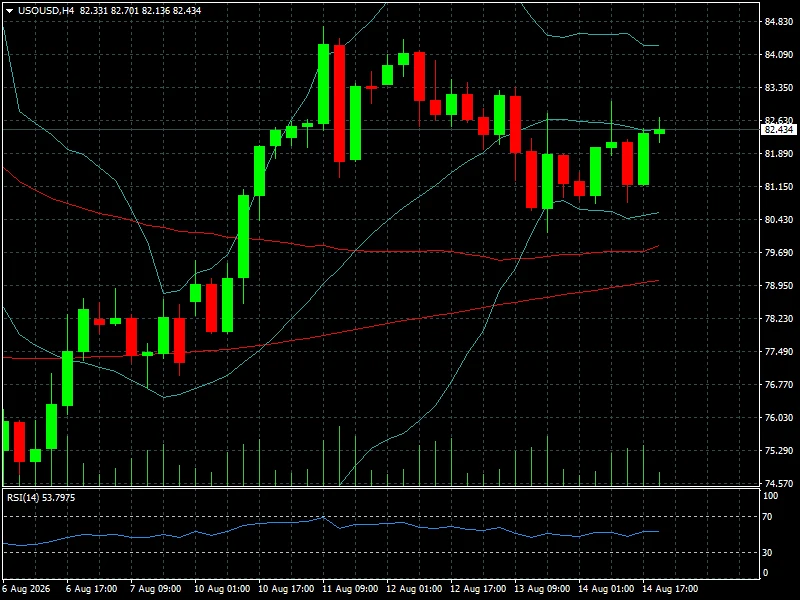
La magnitud del movimiento resulta más evidente al observar los extremos registrados durante la semana. La zona de 90 dólares vuelve a aparecer como referencia psicológica para el Brent, especialmente si las tensiones en Oriente Medio continúan afectando los flujos de transporte.
La fortaleza se extendió con mayor intensidad hacia los derivados. El aceite de calefacción avanzó 9,68% semanal, la gasolina RBOB 6,48% y el gasóleo de Londres 9,64%. El Dutch TTF Natural Gas subió incluso 10,59%, hasta 61,424 euros, mientras el gas natural estadounidense terminó en 2,715 dólares, con una caída semanal de 3,33%.
Esta divergencia dentro del sector energético es importante. Mientras el crudo y los productos asociados al transporte y la refinación reflejan una prima geopolítica considerable, el gas natural estadounidense continúa respondiendo a factores propios de su mercado. La subida del TTF europeo, en cambio, refleja una sensibilidad mucho mayor a los riesgos de suministro y a la situación energética regional.
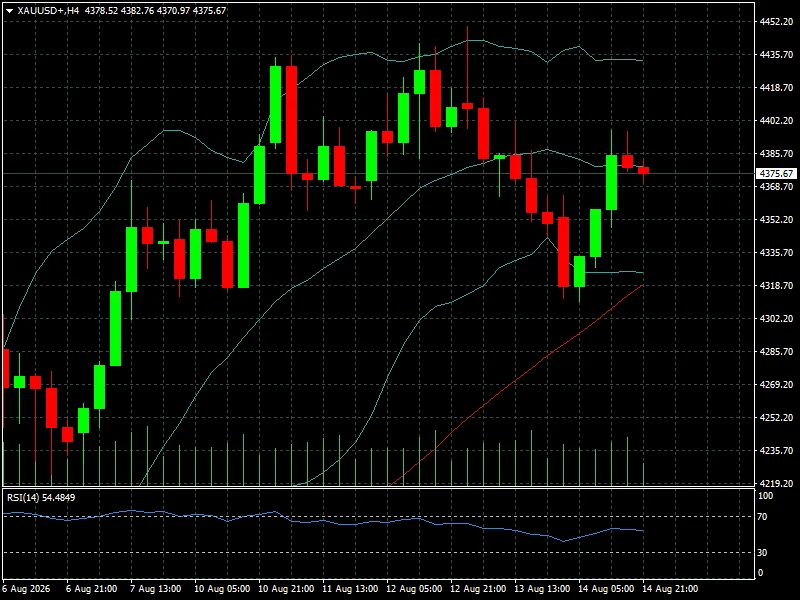
En los metales preciosos, el oro cerró en 4.375,67 dólares, con un avance diario de 0,59% y semanal de 0,76%. En términos mensuales, la subida alcanza 10,16%, confirmando que la recuperación del metal ha adquirido una dimensión mucho más amplia que la registrada únicamente durante los últimos días.
La plata mostró un comportamiento todavía más dinámico. Terminó en 64,7045 dólares y avanzó 1,77% en la semana, acumulando una ganancia mensual de 16,52%. La diferencia frente al oro indica una mayor búsqueda de exposición a metales preciosos con un componente adicional de demanda industrial y especulativa.
El platino, por su parte, cerró en 1.756,80 dólares y cayó 0,16% durante la semana, aunque mantiene una ganancia mensual de 6,96%. El paladio fue el principal rezagado del grupo, con una caída semanal de 4,50%, pese a conservar un avance mensual de 3,45%.
Entre los metales industriales predominó la estabilidad. El cobre cerró en 6,6100 dólares y ganó 0,29% semanal, mientras el contrato denominado en Londres terminó en 14.155,47 dólares con una subida de 0,85%. El zinc avanzó 1,65%, hasta 3.758,25 dólares, mientras el aluminio perdió 0,88%, hasta 3.247,70 dólares.
La lectura conjunta es clara: el capital está diferenciando entre materias primas expuestas al riesgo geopolítico y aquellas cuya evolución depende principalmente de la demanda industrial. El petróleo y los productos energéticos concentraron el impulso alcista, mientras los metales industriales permanecieron en una dinámica mucho más moderada.
LECTURA TÉCNICA Y SENTIMIENTO
La estructura del petróleo es la que presenta el cambio más importante. El Brent recuperó terreno con rapidez y terminó la semana en 88,60 dólares, después de haber registrado un mínimo de 86,02. El avance semanal de 6,04% devuelve al mercado hacia la zona de 90 dólares, donde probablemente se concentrará buena parte de la atención durante los próximos días.
El WTI presenta una configuración similar. Con 82,43 dólares y una ganancia mensual de 5,26%, el contrato estadounidense mantiene un sesgo alcista de corto plazo. La cuestión fundamental será determinar si el mercado está descontando una interrupción efectiva de suministros o simplemente una prima de riesgo temporal vinculada a la incertidumbre geopolítica.
En el oro, la situación es diferente. El metal acumula 10,16% de subida mensual y 0,76% semanal, lo que demuestra que la tendencia de fondo continúa siendo positiva. El nivel de 4.300 dólares aparece como una referencia relevante para evaluar la fortaleza de la recuperación, mientras que la zona de 4.400 representa el siguiente desafío inmediato.
La plata presenta una estructura todavía más agresiva. El avance mensual de 16,52% supera ampliamente al del oro y muestra una mayor sensibilidad del metal a los flujos especulativos. Esa fortaleza, sin embargo, también implica una mayor exposición a correcciones rápidas si cambia el apetito por riesgo o se fortalece el dólar.
En los metales industriales, el panorama es menos contundente. El cobre prácticamente no se movió durante la semana, con una ganancia de apenas 0,29%, mientras el aluminio retrocedió 0,88%. El zinc, en cambio, avanzó 1,65%. La ausencia de un movimiento coordinado sugiere que todavía no existe una señal suficientemente fuerte de aceleración de la demanda industrial global.
El sentimiento general del complejo continúa siendo favorable, pero con un nivel de dispersión elevado. El mercado está premiando la cobertura frente a inflación, geopolítica y política monetaria en oro y plata, mientras el petróleo incorpora una prima por riesgo de suministro. En cambio, los metales industriales necesitan señales más claras de crecimiento global para acompañar el movimiento.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
El petróleo seguirá siendo el principal activo a vigilar. La evolución de las negociaciones entre Estados Unidos e Irán y cualquier modificación en las condiciones de tránsito por el estrecho de Ormuz pueden generar movimientos inmediatos en Brent y WTI. La zona de 90 dólares para el Brent adquiere especial relevancia porque una ruptura sostenida podría reforzar las expectativas de una nueva fase de presión energética.
Los productos refinados merecen una atención particular. Después de una semana en la que el aceite de calefacción ganó 9,68% y el gasóleo de Londres 9,64%, cualquier nueva interrupción logística puede ampliar la presión sobre los precios de la energía incluso si el crudo se mantiene relativamente estable.
En Estados Unidos, las actas de la reunión de julio de la Reserva Federal serán uno de los principales eventos macroeconómicos de la semana. El mercado buscará señales sobre la discusión interna en torno a las tasas y, especialmente, sobre cuánto respaldo existe para mantener una política restrictiva. Las expectativas actuales favorecen una Fed menos agresiva después de los últimos datos de inflación, PPI y consumo.
Para el oro y la plata, esa lectura será determinante. Una Fed más flexible, combinada con rendimientos descendentes, podría reforzar el flujo hacia metales preciosos. Por el contrario, un repunte de los rendimientos reales o una recuperación sostenida del dólar podría limitar el avance después de las importantes ganancias acumuladas durante el último mes.
También habrá que seguir los datos de actividad económica de Estados Unidos, China y Japón. La evolución de la demanda asiática será especialmente importante para el cobre, aluminio y zinc. Una desaceleración más pronunciada de China podría limitar el potencial de los metales industriales, mientras nuevas señales de estímulo podrían favorecer una recuperación de la demanda.
El factor geopolítico seguirá siendo transversal. Una eventual distensión en Oriente Medio podría retirar rápidamente parte de la prima incorporada al petróleo y trasladar capital hacia activos de riesgo. Una escalada tendría el efecto contrario y podría reforzar simultáneamente al crudo, al oro y a otros activos considerados refugio.
CONCLUSIÓN FYM
La semana modificó nuevamente el equilibrio dentro del mercado de materias primas. El petróleo recuperó protagonismo con una subida de 6,04% en el Brent, hasta 88,60 dólares, y de 5,40% en el WTI, hasta 82,43 dólares. Pero el movimiento fue todavía más intenso en los productos derivados, con avances de 9,68% en aceite de calefacción y 9,64% en gasóleo de Londres.
Los metales preciosos también mantienen una estructura sólida. El oro se encuentra en 4.375,67 dólares y acumula 10,16% de subida mensual, mientras la plata alcanzó 64,7045 dólares y suma 16,52% en el último mes. El mercado está descontando una combinación de menor presión monetaria en Estados Unidos y una demanda de cobertura frente a riesgos geopolíticos.
El cambio más importante está en la energía. El mercado comienza a valorar nuevamente el riesgo de que el conflicto en Oriente Medio tenga consecuencias prolongadas sobre los flujos de petróleo y productos refinados. Si esa percepción se consolida, el impacto no quedaría limitado a las materias primas: podría trasladarse a inflación, bonos, divisas y acciones.
Para un trader, la próxima semana tendrá tres referencias centrales: la evolución del Brent alrededor de los 90 dólares, las actas de la Fed y la respuesta del oro frente a la zona de 4.400 dólares. Al mismo tiempo, el comportamiento del cobre permitirá determinar si la fortaleza de las materias primas responde principalmente a factores geopolíticos y financieros o si comienza a existir también una recuperación más amplia de la demanda industrial.
El mercado termina la semana con una señal clara: la energía vuelve a dominar la volatilidad, mientras los metales preciosos conservan el respaldo de un entorno monetario y geopolítico favorable. La dirección de los próximos días dependerá de cuál de esas dos fuerzas termine imponiéndose.