Materias primas: el giro de la Fed golpea al oro y al petróleo, mientras los metales industriales resisten
— Equipo Editorial
El mercado de materias primas completó la semana con una marcada pérdida de impulso en los principales activos. El oro fue uno de los grandes protagonistas de la corrección: XAU/USD cerró en 4.454,37 dólares por onza, con una caída semanal de 3,23%, después de haber alcanzado un máximo de 4.631,13 dólares. La plata retrocedió 3,77%, hasta 66,3915 dólares, mientras el platino perdió 3,28%, hasta 1.833,50 dólares. La presión se concentró en los metales preciosos después de que el mercado comenzara a descontar una Reserva Federal menos proclive a recortar tasas.
El petróleo tampoco consiguió sostener el impulso de las semanas anteriores. El WTI terminó en 83,88 dólares por barril, con una caída semanal de 4,16%, mientras el Brent cerró en 88,28 dólares y perdió 4,74%. El descenso se produjo pese a que las tensiones en Oriente Medio continúan representando un riesgo importante para la oferta global. La posibilidad de avances diplomáticos alrededor del estrecho de Ormuz y el renovado foco sobre la política monetaria estadounidense terminaron pesando más que el riesgo geopolítico durante el balance semanal.
La fotografía no fue homogénea. El paladio avanzó 5,82% semanal, el zinc ganó 0,91% y el gas natural estadounidense subió 2,45%. Esto revela que el mercado no está simplemente abandonando las materias primas: está redistribuyendo exposición entre activos según sus fundamentos particulares, el comportamiento del dólar, las expectativas de crecimiento y las restricciones de oferta.
Semana en perspectiva
El principal cambio de la semana fue macroeconómico. El PCE estadounidense de julio mostró una inflación anual de 3,7%, mientras el indicador subyacente se mantuvo en 3,3%. Ambos niveles continúan considerablemente por encima del objetivo del 2% de la Reserva Federal. El dato reforzó la percepción de que la política monetaria estadounidense podría permanecer restrictiva durante más tiempo.
La señal adquirió todavía más importancia con el discurso de Kevin Warsh en Jackson Hole. El presidente de la Fed sostuvo que el banco central todavía tendrá "trabajo por hacer" si la inflación no avanza de forma convincente hacia el 2%. La reacción del mercado fue inmediata: las probabilidades implícitas de una subida de tasas en septiembre aumentaron hasta cerca del 58%, desde aproximadamente 36% antes del discurso. Los rendimientos de los bonos estadounidenses y el dólar reaccionaron al alza.
Para el mercado de materias primas, esta combinación es particularmente relevante. Un aumento de las expectativas de tasas eleva el costo de oportunidad de mantener oro y plata, mientras un dólar más fuerte tiende a encarecer los commodities denominados en dólares para los compradores internacionales. La caída del oro superior al 3% durante la última sesión de la semana fue una manifestación directa de ese cambio de expectativas.
El petróleo tuvo además su propia dinámica geopolítica. Los mercados siguieron de cerca las negociaciones vinculadas con Irán y el tráfico por el estrecho de Ormuz, una ruta por la que antes del conflicto circulaba aproximadamente una quinta parte de la oferta mundial de petróleo. Los rumores sobre una posible normalización de los flujos redujeron parte de la prima geopolítica incorporada al precio.
Al mismo tiempo, los inventarios estadounidenses ofrecieron una señal mixta. Las existencias de crudo aumentaron apenas 95.000 barriles durante la semana del 21 de agosto, hasta 428,9 millones, frente a expectativas de un incremento mucho mayor. Las reservas de gasolina, en cambio, cayeron 2,5 millones de barriles y quedaron 6% por debajo del promedio de cinco años.
En China, segundo gran factor para los metales industriales, el mercado llega a la próxima semana con dudas sobre el ritmo de la actividad. El PMI manufacturero oficial de julio se ubicó en 49,2 puntos y las expectativas para agosto apuntan a una nueva lectura por debajo de 50. Una actividad industrial débil constituye un riesgo para cobre, aluminio y zinc, aunque las restricciones de oferta pueden compensarlo parcialmente.
Comportamiento del mercado de materias primas
El oro fue el activo que mejor reflejó el cambio de narrativa. XAU/USD cerró en 4.454,37 dólares, con una variación semanal de -3,23%, después de marcar un máximo de 4.631,13 dólares y un mínimo de 4.445,58.
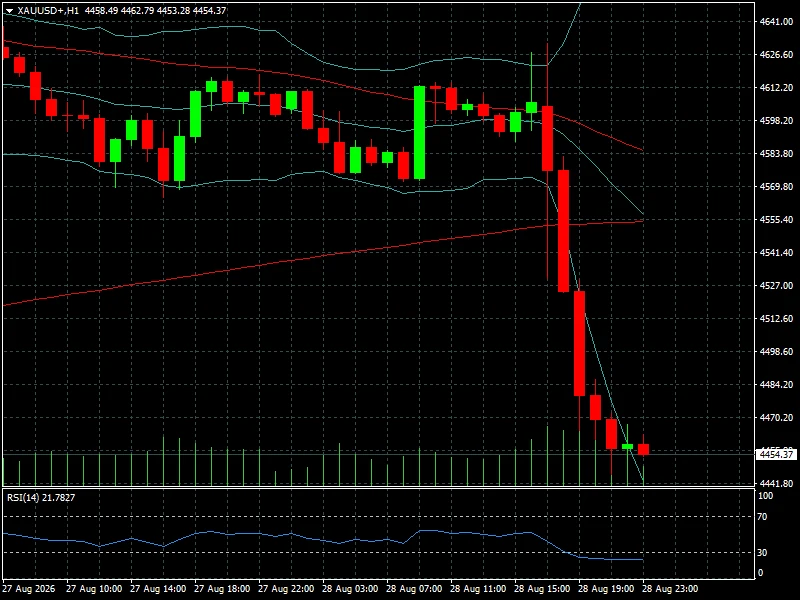
La corrección semanal contrasta con una ganancia mensual todavía muy significativa de 9,56%. El dato muestra que el movimiento de esta semana debe interpretarse como una corrección dentro de una tendencia de fondo todavía fuerte, más que como una reversión confirmada.
La plata terminó en 66,3915 dólares y cayó 3,77% durante la semana. Su retroceso fue algo más profundo que el del oro, aunque el balance mensual continúa siendo excepcionalmente positivo, con un avance de 15,13%. El platino siguió una dinámica similar: 1.833,50 dólares al cierre, -3,28% semanal y +14,43% mensual.
El paladio fue la excepción entre los principales metales preciosos. Cerró en 1.427,00 dólares, con una subida semanal de 5,82% y mensual de 13,96%. Su comportamiento confirma que la fortaleza de los metales no depende únicamente de las tasas estadounidenses: las condiciones específicas de oferta y demanda pueden generar divergencias importantes dentro del complejo.
En los metales industriales, el cobre cerró en 6,5460 dólares, con una pérdida semanal de 0,62%. El aluminio terminó en 3.245,45 dólares y cayó apenas 0,10%, mientras el zinc avanzó 0,91%, hasta 3.857,80 dólares. La relativa resistencia de estos mercados resulta significativa porque llegan con balances mensuales positivos: cobre +3,72%, aluminio +2,10% y zinc +7,89%.
La combinación entre una política monetaria estadounidense más restrictiva y una oferta industrial ajustada explica buena parte de esa divergencia. Mientras el cobre es especialmente sensible a las perspectivas de crecimiento chino y global, el zinc y otros metales pueden recibir apoyo adicional de restricciones de producción e inventarios.
El petróleo fue, en cambio, claramente bajista. El WTI (gráfica) cerró en 83,88 dólares, prácticamente estable durante la última sesión (-0,11%), pero perdió 4,16% en la semana y 1,21% en el último mes. El Brent terminó en 88,28 dólares, con una caída diaria de 0,27%, semanal de 4,74% y mensual de 2,71%.
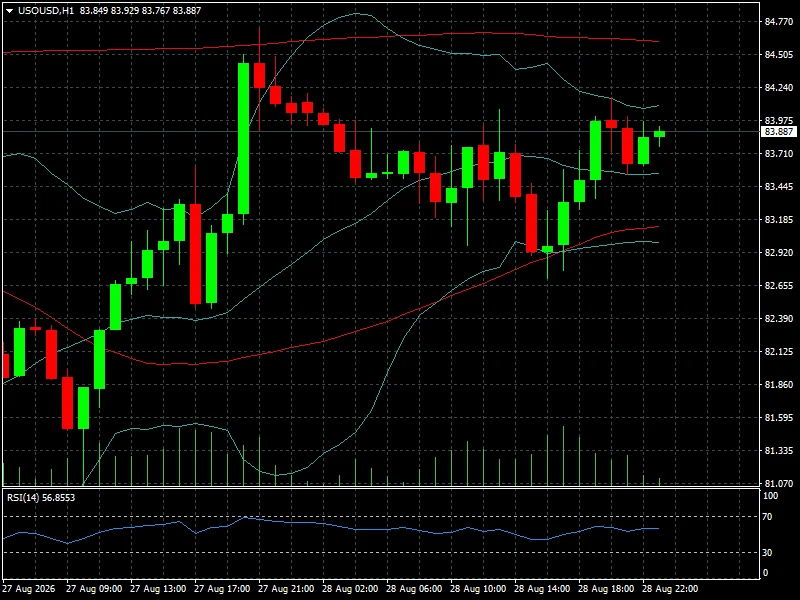
La presión sobre el crudo se produjo pese a que la situación geopolítica continúa siendo frágil. La posibilidad de una recuperación de los flujos a través de Ormuz redujo parte de la prima de riesgo, mientras el tono de la Fed añadió presión desde el lado financiero. El resultado fue una semana negativa para ambos benchmarks.
En los derivados energéticos apareció una divergencia interesante. La gasolina RBOB avanzó 3,80% semanal y cerró en 3,4751 dólares, mientras el aceite de calefacción perdió 3,37%, hasta 4,3432 dólares. El gas natural estadounidense también resistió: terminó en 2,880 dólares, con una ganancia semanal de 2,45%. Los inventarios de gas aumentaron menos de lo esperado, mientras las temperaturas y una mayor demanda de gas para plantas de GNL ayudaron a sostener el mercado.
En Europa, el Dutch TTF cerró en 66,979 euros, con una ganancia semanal de 1,69% y mensual de 10,86%. El comportamiento refleja que el mercado energético europeo continúa incorporando una prima de riesgo distinta a la del petróleo estadounidense, particularmente por la seguridad del suministro y la situación geopolítica.
Lectura técnica y sentimiento
La señal técnica más importante del mercado de materias primas es la pérdida de momentum de los metales preciosos. El oro pasó de un máximo semanal de 4.631,13 dólares a cerrar en 4.454,37 dólares. La caída de aproximadamente 3,8% desde el máximo de la semana muestra que la zona de 4.600-4.630 dólares se transformó en una resistencia importante de corto plazo.
El soporte inmediato aparece alrededor de 4.445 dólares, coincidente con el mínimo semanal. Una ruptura clara de esa zona aumentaría el riesgo de una corrección más profunda, particularmente si el dólar y los rendimientos de los bonos continúan subiendo. Sin embargo, el avance mensual de 9,56% demuestra que el escenario de mediano plazo continúa siendo favorable mientras no se produzca un deterioro estructural de la tendencia.
En la plata, el cierre de 66,3915 dólares deja una estructura algo más vulnerable por su mayor sensibilidad al ciclo industrial. El avance mensual de 15,13% muestra que todavía existe una fuerte demanda, pero la caída semanal de 3,77% advierte sobre una mayor volatilidad.
El petróleo presenta una lectura diferente. El WTI en 83,88 dólares y el Brent en 88,28 dólares muestran una pérdida de impulso después del fuerte repunte asociado a las tensiones en Oriente Medio. El mercado está intentando determinar cuánto de la prima geopolítica debe permanecer incorporada al precio mientras se evalúa la posibilidad de normalizar los flujos por Ormuz.
La divergencia entre energía y metales también es relevante para el sentimiento general. No se observa una liquidación indiscriminada de commodities. El paladio, zinc, gas natural y gasolina terminaron la semana con ganancias, mientras que los activos más directamente afectados por el cambio de expectativas de tasas -oro y plata- sufrieron una corrección mayor.
Qué observar en el mercado de materias primas la próxima semana
El primer foco será Estados Unidos. Los mercados recibirán durante la semana los datos de JOLTS, empleo privado ADP, ISM manufacturero, solicitudes iniciales de desempleo e ISM de servicios, antes de llegar al informe oficial de empleo del viernes 4 de septiembre. El dato de nóminas será especialmente importante porque puede modificar nuevamente las expectativas sobre la reunión de septiembre de la Reserva Federal.
Para el oro, la pregunta será si el mercado puede recuperar rápidamente la zona de 4.600 dólares o si los mayores rendimientos estadounidenses mantienen la presión. Un mercado laboral fuerte reforzaría el escenario de tasas elevadas y podría mantener al oro por debajo de sus máximos recientes. Un deterioro significativo del empleo tendría el efecto contrario.
En petróleo, los operadores deberán seguir las negociaciones relacionadas con Irán y el estrecho de Ormuz. Cualquier señal de reapertura más estable de la ruta podría presionar nuevamente al Brent y al WTI. En sentido contrario, una interrupción adicional de los flujos o una escalada militar volvería a introducir una prima geopolítica en los precios.
Los inventarios estadounidenses seguirán siendo otra referencia importante. La combinación actual -crudo ligeramente por encima del promedio estacional, pero gasolina y destilados por debajo- no apunta a un mercado energético completamente holgado. La evolución de las existencias y de la demanda será determinante para saber si el retroceso del WTI hacia 83 dólares constituye una corrección o el inicio de una tendencia bajista más prolongada.
China será el tercer gran foco. Los próximos datos manufactureros permitirán medir si la demanda industrial puede sostener el reciente comportamiento de cobre, zinc y aluminio. El PMI oficial se mantiene por debajo de 50 y las previsiones para agosto apuntan a una nueva contracción, aunque moderada.
Por último, los operadores deberán mantener bajo vigilancia el dólar y los rendimientos del Tesoro. En el escenario actual, ambos funcionan como variables transversales para prácticamente todo el complejo de materias primas. Un dólar más fuerte y tasas más altas constituyen un viento en contra para los metales preciosos; al mismo tiempo, pueden limitar la capacidad del petróleo y de los metales industriales para extender sus avances.
Conclusión FYM
La principal transformación de esta semana fue el cambio en el precio del dinero. El mercado pasó de concentrarse en la posibilidad de una política monetaria más flexible a considerar nuevamente la posibilidad de una Fed dispuesta a mantener o incluso elevar las tasas si la inflación continúa lejos del 2%. Esa modificación explica buena parte de la corrección del oro y la plata.
El mercado de materias primas, sin embargo, no está mostrando una señal uniforme de aversión al riesgo. El oro cayó 3,23% semanal y la plata 3,77%, pero el paladio avanzó 5,82%, el zinc 0,91% y el gas natural 2,45%. En energía, el WTI perdió 4,16% y el Brent 4,74%, mientras la gasolina RBOB subió 3,80%. La dispersión es, por tanto, una de las características más importantes del momento.
Lo que está descontando el mercado es un escenario de tasas estadounidenses más altas, crecimiento global todavía incierto y riesgos de oferta que permanecen activos. Para un trader, la próxima semana tendrá tres referencias principales: los datos laborales de Estados Unidos, la evolución de las negociaciones alrededor de Ormuz y los indicadores de actividad de China.
En oro, 4.455,02 dólares será la referencia inmediata después de la corrección desde 4.631,13 dólares. En petróleo, 83,44 dólares para el WTI y 88,28 dólares para el Brent serán niveles clave para determinar si la presión vendedora continúa. Y en los metales industriales, el comportamiento de cobre, zinc y aluminio frente a los próximos datos chinos permitirá evaluar si la fortaleza reciente responde a una tendencia sostenible o simplemente a restricciones de oferta en un entorno de demanda todavía frágil.