Materias primas cierre semanal: el oro acelera, el petróleo recupera terreno y la tensión geopolítica domina el mercado
— Equipo Editorial
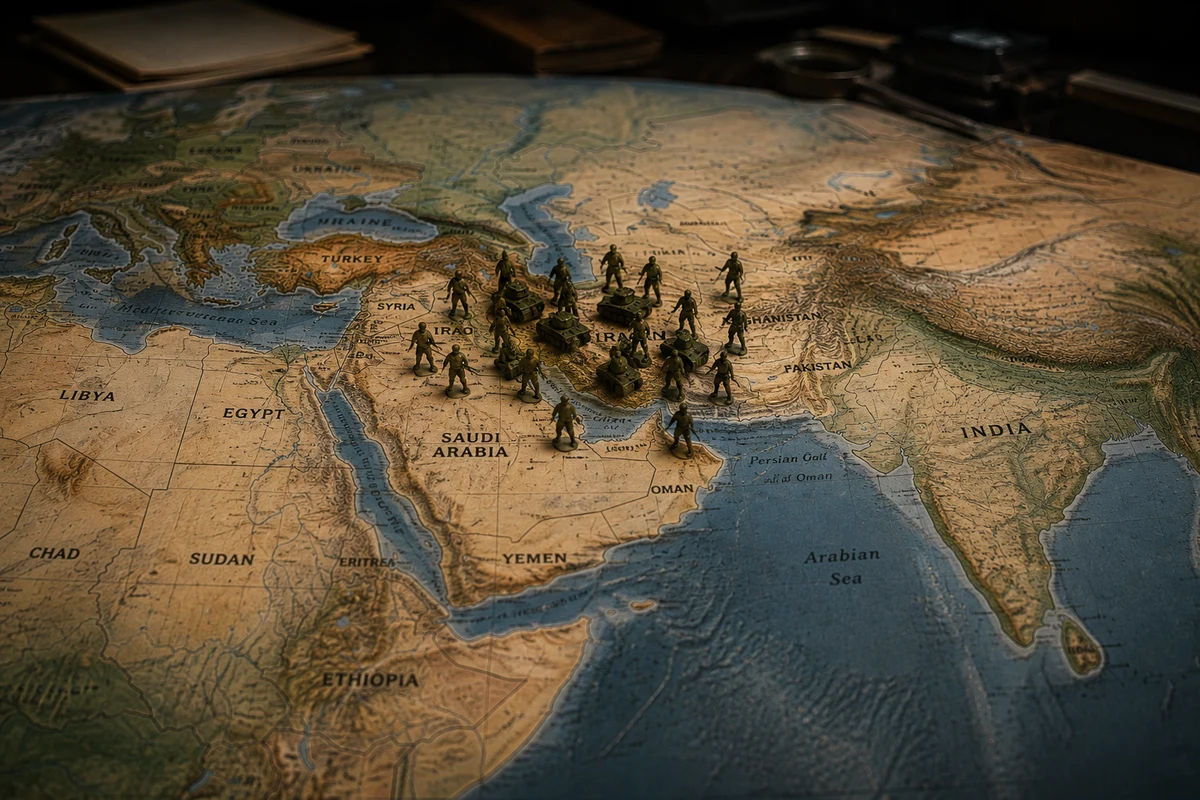
El mercado de materias primas cerró una semana de marcada fortaleza, liderado por los metales preciosos y acompañado por un nuevo avance del petróleo. El denominador común fue un entorno de elevada incertidumbre: inflación todavía persistente, dudas sobre la política monetaria estadounidense y una escalada de los riesgos vinculados al conflicto entre Estados Unidos e Irán.
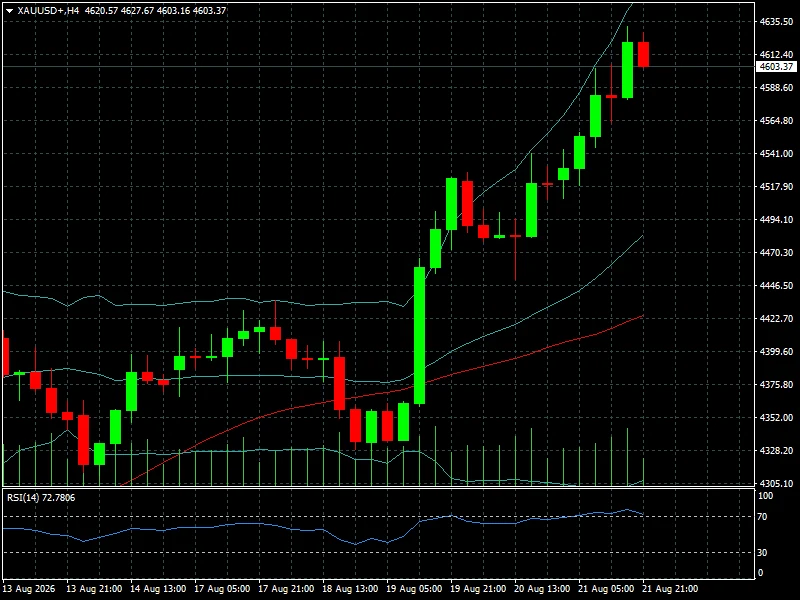
El oro terminó en 4.603,37 dólares por onza, con una ganancia diaria de 1,88% y semanal de 5,20%. La plata fue aún más dinámica, al subir 6,66% en la semana hasta 68,9870 dólares. En energía, el Brent avanzó 6,11% semanal hasta 94,14 dólares por barril, mientras el WTI ganó 5,15% y cerró en 86,64 dólares.
La fotografía semanal muestra un mercado que está pagando una prima creciente por cobertura. Los metales preciosos se beneficiaron de la búsqueda de protección frente a la incertidumbre monetaria y fiscal, mientras el petróleo incorporó nuevamente una prima geopolítica ante los riesgos sobre la oferta internacional.
Semana en perspectiva
La política monetaria estadounidense volvió a ser uno de los principales factores detrás del comportamiento de las materias primas. Las minutas de la Reserva Federal correspondientes a la reunión de julio mostraron que las preocupaciones sobre la inflación se intensificaron y que tres miembros del Comité votaron por una suba de 25 puntos básicos, mientras varios funcionarios consideraron que un endurecimiento adicional podría ser necesario si la inflación continúa por encima del objetivo del 2%.
La paradoja fue que el oro avanzó con fuerza pese a un escenario en el que las tasas podrían permanecer elevadas. La explicación estuvo principalmente en el comportamiento del dólar y de los bonos. El rendimiento del Treasury a 30 años llegó durante la semana a 5,34%, su nivel más alto desde 2007, mientras el dólar se encaminó hacia una caída semanal.
El contexto fiscal también contribuyó a la demanda de metales preciosos. La preocupación por el elevado endeudamiento estadounidense y la presión sobre los rendimientos de largo plazo favorecieron una rotación hacia activos considerados cobertura frente a la incertidumbre monetaria y fiscal. En paralelo, el Tesoro estadounidense anunció una ampliación de sus operaciones de recompra de deuda, aunque el alivio sobre los rendimientos fue limitado.
En energía, el factor dominante fue claramente geopolítico. Las amenazas de nuevas sanciones estadounidenses contra países que comercien con Irán incrementaron las preocupaciones sobre la disponibilidad de crudo y el transporte marítimo. El flujo de embarcaciones por el estrecho de Ormuz continúa muy por debajo de los niveles habituales, aumentando la sensibilidad del mercado ante cualquier nueva escalada.
La fortaleza de la actividad estadounidense también complicó el panorama. El PMI de servicios de agosto subió hasta 56,8 puntos, máximo desde diciembre de 2024, mientras el PMI compuesto alcanzó 56,0, su nivel más elevado desde abril de 2022. La economía continúa mostrando una capacidad de crecimiento considerable, algo que limita las expectativas de una rápida relajación monetaria y mantiene abierta la posibilidad de nuevas presiones sobre los rendimientos.
Comportamiento del activo
Los metales preciosos fueron los grandes protagonistas. El oro cerró en 4.603,37 dólares, después de avanzar 1,88% en la última sesión y 5,20% durante la semana. En términos mensuales, acumula una subida de 11,46%, lo que confirma que el movimiento no se limita al rebote de una sola sesión.
La plata mostró todavía mayor dinamismo. XAG/USD terminó en 68,9870 dólares, con un avance diario de 1,32%, semanal de 6,66% y mensual de 15,50%. El comportamiento de la plata refleja tanto la demanda de cobertura característica de los metales preciosos como su mayor sensibilidad a los ciclos industriales.
El platino también destacó. Cerró en 1.891,40 dólares por onza, con una suba diaria de 2,84%, semanal de 7,66% y mensual de 14,40%. El paladio, en tanto, alcanzó 1.353,25 dólares después de avanzar 1,11% en la jornada y 2,09% en los últimos siete días.
La evolución de los metales preciosos confirma una tendencia de amplio alcance. No se trata únicamente de una recuperación del oro: plata y platino están mostrando una aceleración todavía mayor en términos mensuales, señal de que el movimiento está alcanzando distintas áreas del complejo de metales.
En los metales industriales, el comportamiento fue mucho más moderado. El cobre terminó en 6,5800 dólares, con una ganancia diaria de 1,72%, pero acumuló una pérdida semanal de 0,50%. Esta divergencia resulta relevante. El mercado de cobre recibió cierto apoyo durante la última sesión, pero no consiguió mantener un balance semanal positivo.
El comportamiento del cobre también estuvo condicionado por una elevada volatilidad en el mercado físico. Reuters informó que la Bolsa de Metales de Londres atravesó durante la semana una fuerte tensión de inventarios, con una prima del cobre al contado sobre el contrato a tres meses que llegó a 545 dólares por tonelada y precios spot de hasta 14.912 dólares por tonelada en el LME.
En energía, el petróleo recuperó protagonismo. El WTI cerró en 86,64 dólares, con una variación diaria de -0,22%, pero acumuló una ganancia semanal de 5,15% y mensual de 3,59%. El Brent terminó en 94,14 dólares, con una suba diaria de 0,16%, semanal de 6,11% y mensual de 4,16%.
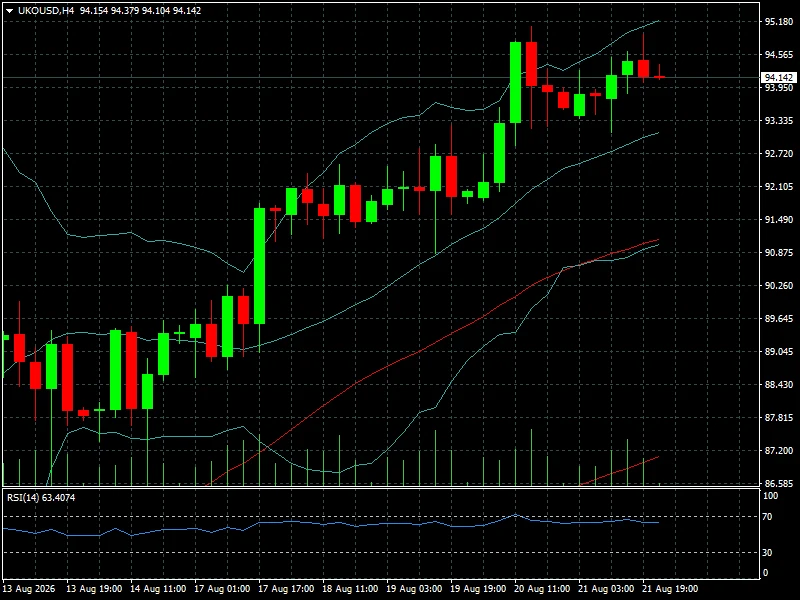
La diferencia entre la última sesión y el resultado semanal es importante: el petróleo llegó al cierre con una ligera moderación diaria, pero conserva una fuerte prima acumulada por el riesgo de interrupciones de oferta.
El gas natural ofreció una fotografía diferente. Cerró en 2,755 dólares, con una ganancia diaria de 0,80% y semanal de 0,80%, pero todavía acumula una caída mensual de 4,93%. El mercado energético, por tanto, continúa mostrando una fuerte divergencia entre el crudo, directamente expuesto al riesgo geopolítico, y el gas natural, que mantiene una estructura más débil.
El aceite de calefacción terminó en 4,4625 dólares, con una caída diaria de 0,40%, aunque conserva una ganancia semanal de 4,19% y mensual de 9,75%. La evolución de los productos refinados será especialmente relevante si las restricciones sobre los flujos de petróleo comienzan a trasladarse de forma más intensa hacia los precios finales de combustibles.
Lectura técnica y sentimiento
La estructura del mercado es claramente favorable para los metales preciosos. El oro se encuentra por encima de 4.600 dólares y acaba de superar una referencia técnica importante, mientras la plata presenta un avance semanal todavía mayor. La combinación de momentum y demanda defensiva favorece una continuidad del sesgo alcista, aunque también eleva el riesgo de una toma de beneficios después de varias sesiones de fuerte apreciación.
El petróleo presenta una estructura diferente. El avance semanal de 5,15% del WTI y de 6,11% del Brent muestra un mercado que está incorporando una prima geopolítica significativa. Sin embargo, el cierre diario prácticamente estable indica que los compradores comienzan a enfrentarse a niveles en los que la oferta alternativa y la posibilidad de una desescalada pueden generar correcciones rápidas.
El cobre es quizá el activo que mejor refleja la incertidumbre sobre el crecimiento. Mientras los metales preciosos reciben demanda defensiva, el cobre apenas consiguió avanzar en la última sesión y terminó la semana con una caída de 0,50%. Esto sugiere que el mercado todavía no está asignando una señal inequívocamente positiva al ciclo industrial global.
La lectura de sentimiento, por tanto, continúa dividida. El capital está buscando protección en oro y plata, mientras paga una prima por el riesgo de oferta en petróleo. En los metales industriales, en cambio, el posicionamiento es más prudente.
Qué observar la próxima semana
La agenda estará dominada por Jackson Hole, donde el presidente de la Reserva Federal, Kevin Warsh, tendrá su primera participación desde que asumió el cargo. El simposio se desarrollará entre el 27 y el 29 de agosto y llega en un momento particularmente sensible para las tasas estadounidenses.
Para las materias primas, cualquier señal sobre la trayectoria de las tasas será especialmente importante. Un tono más restrictivo podría fortalecer al dólar y presionar al oro y la plata, mientras que señales de mayor flexibilidad monetaria podrían reforzar la demanda de metales preciosos.
También será fundamental seguir los nuevos datos de inflación estadounidense, especialmente el PCE de julio, que constituye la referencia preferida de la Fed. El mercado llega a esta publicación con expectativas divididas sobre la posibilidad de una suba de tasas antes de finalizar el año.
En energía, el foco continuará puesto en Irán y en el estrecho de Ormuz. Cualquier deterioro adicional de los flujos marítimos podría llevar nuevamente al Brent hacia niveles superiores, mientras una señal concreta de distensión tendría el efecto contrario. La situación seguirá siendo especialmente relevante para los mercados europeos, donde el encarecimiento de la energía ya está modificando las expectativas de inflación y política monetaria.
En metales industriales, la atención deberá concentrarse en el cobre y en la evolución de los inventarios físicos. Después de la fuerte tensión registrada en el LME, una normalización de los flujos podría reducir las primas de corto plazo, mientras nuevas restricciones de oferta podrían reactivar la volatilidad.
Conclusión FyM
La semana dejó un cambio claro en la composición del mercado de materias primas. El oro y la plata consolidaron su liderazgo, el platino aceleró con fuerza y el petróleo recuperó terreno impulsado por el riesgo geopolítico. El cobre, en cambio, mostró una respuesta más cautelosa, reflejando las dudas que todavía existen sobre el ciclo industrial.
El mercado está descontando simultáneamente dos riesgos: inflación y escasez. La primera favorece a los metales preciosos como cobertura; la segunda sostiene al petróleo. La diferencia será determinada por la evolución de las tasas y, sobre todo, por la duración de las disrupciones energéticas vinculadas al conflicto en Oriente Medio.
Para los próximos días, la referencia clave será la reacción de los mercados a Jackson Hole y al PCE estadounidense. Si las tasas largas continúan elevadas pero el dólar permanece débil, el oro y la plata podrían mantener su ventaja relativa. Si el dólar recupera fuerza, el rally de los metales podría enfrentar una toma de beneficios.
En petróleo, el riesgo está más directamente ligado a la geopolítica. Mientras el Brent se mantenga cerca de 94 dólares y el WTI alrededor de 87 dólares, el mercado seguirá incorporando una prima por interrupciones de suministro. La próxima semana deberá determinar si esa prima continúa creciendo o si comienza a normalizarse.