Los mercados globales prolongan el rally mientras aumentan las divergencias regionales
— Equipo Editorial
Los principales índices bursátiles finalizaron la semana con un balance mayoritariamente positivo, respaldados por un entorno macroeconómico que continúa favoreciendo el apetito por el riesgo y por unas expectativas relativamente estables sobre la política monetaria de la Reserva Federal. Aunque persistieron focos de debilidad en Europa y en parte de Asia, el liderazgo volvió a concentrarse en Estados Unidos, donde el S&P 500 y el Nasdaq extendieron su avance hacia nuevos máximos históricos.
El mercado mostró una clara diferenciación regional. Mientras Wall Street mantuvo el impulso apoyado en las grandes compañías tecnológicas y en la expectativa de un ciclo gradual de reducción de tasas, Europa cerró una semana más débil por la incertidumbre económica y Asia presentó un comportamiento mixto, condicionado por la desaceleración china y el sólido desempeño de Japón e India.
Semana en perspectiva
Durante la semana, los inversores continuaron evaluando las actas de la última reunión de la Reserva Federal, que reforzaron el mensaje de un banco central dispuesto a actuar únicamente cuando la inflación confirme una trayectoria sostenida hacia su objetivo.
Los indicadores económicos estadounidenses publicados ofrecieron un panorama equilibrado.
El sector servicios continuó expandiéndose, aunque a un ritmo ligeramente inferior al esperado, mientras que las solicitudes iniciales de subsidio por desempleo se mantuvieron en niveles históricamente bajos, reflejando un mercado laboral todavía sólido.
Por otro lado, las ventas de viviendas existentes volvieron a mostrar debilidad, evidenciando el impacto que las elevadas tasas siguen teniendo sobre el sector inmobiliario.
En Europa, los mercados continuaron descontando un crecimiento económico moderado y un Banco Central Europeo que mantiene una postura prudente respecto a futuras decisiones monetarias. Mientras tanto, en Asia persistieron las dudas sobre la recuperación económica de China, cuyos principales índices volvieron a quedar rezagados respecto a otros mercados de la región.
La proximidad del inicio de la temporada de resultados empresariales también contribuyó a sostener el optimismo, especialmente en Estados Unidos, donde el consenso continúa esperando un crecimiento sólido de los beneficios corporativos durante el segundo trimestre.
Comportamiento de los índices bursátiles
Estados Unidos volvió a liderar el desempeño de los mercados desarrollados.
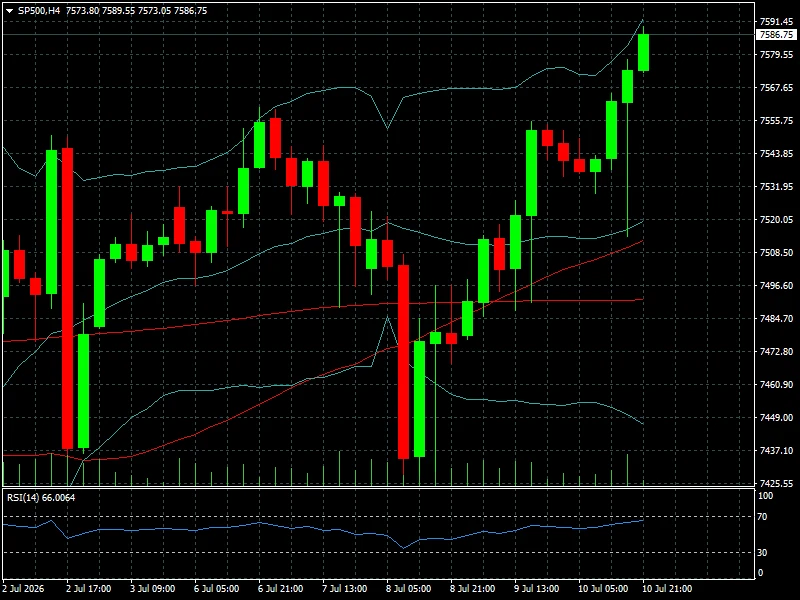
El S&P 500 avanzó un 1,23% durante la semana hasta cerrar en 7.586,75 puntos, mientras que el Nasdaq ganó un 1,74% y finalizó en 26.281,61 puntos, impulsado nuevamente por las grandes compañías tecnológicas y de inteligencia artificial.
El Dow Jones Industrial Average mostró un comportamiento más moderado, con una caída semanal de 0,50%, aunque consiguió cerrar la última sesión con un avance diario del 0,29%, situándose en 52.637,01 puntos.
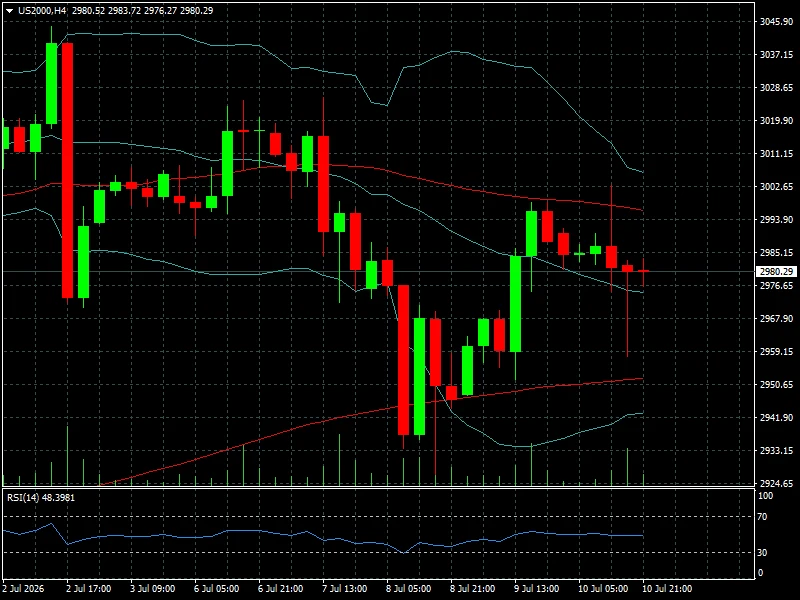
La excepción dentro de Wall Street fue el Russell 2000, índice representativo de las pequeñas empresas estadounidenses, que perdió un 0,61% en la semana hasta los 2.980,29 puntos, reflejando una mayor cautela hacia las compañías de menor capitalización.
El índice de volatilidad VIX descendió un 4,93% durante la semana hasta 15,03 puntos, señal de que el mercado continúa descontando un entorno de riesgo relativamente controlado.
En Europa predominó un tono más débil.
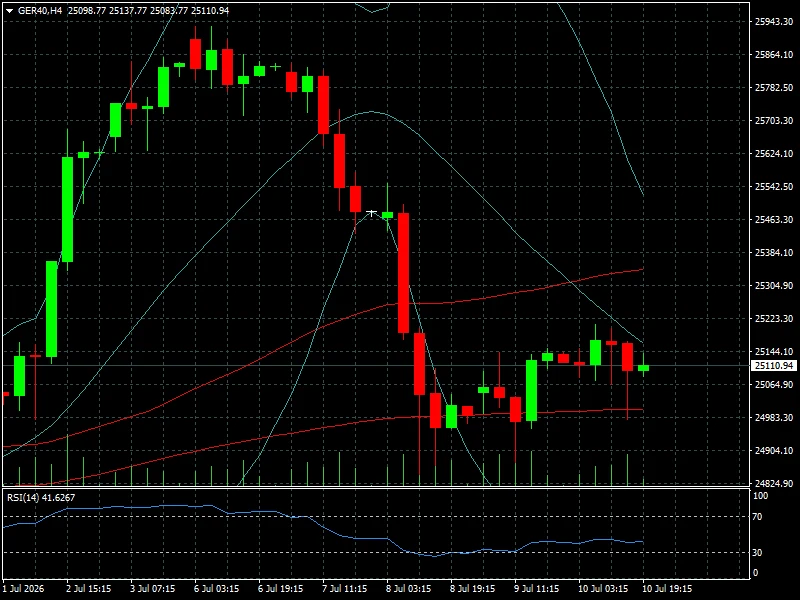
El DAX alemán retrocedió un 2,76% semanal hasta 25.110,94 puntos, el Euro Stoxx 50 perdió un 2,26% y el CAC 40 francés cayó un 1,99%. El FTSE 100 británico también finalizó en negativo con un descenso semanal de 1,70%.
España tampoco escapó a la corrección. El IBEX 35 cedió un 2,36% durante la semana, aunque logró recuperarse parcialmente el viernes con un avance diario de 0,32%, cerrando en 19.384,70 puntos.
En América Latina predominó un comportamiento positivo.
El Bovespa brasileño destacó con una subida semanal de 2,18% hasta 177.866 puntos, mientras el S&P Merval argentino avanzó 2,61%. El S&P CLX IPSA chileno también ganó 2,18%, confirmando el buen comportamiento regional.
Asia mostró un desempeño dispar.
El Nikkei 225 japonés avanzó un 1,20% durante la semana hasta 68.557,73 puntos, apoyado en el buen comportamiento del sector tecnológico y exportador.
Corea del Sur registró uno de los mejores desempeños globales, con el KOSPI subiendo un 2,52%.
Por el contrario, China volvió a mostrar debilidad. El Shanghai Composite cayó un 1,17%, el SZSE Component perdió un 3,53% y el China A50 terminó prácticamente sin cambios semanales, reflejando que las dudas sobre la recuperación económica continúan limitando el interés de los inversores internacionales.
Entre los mercados emergentes también destacó la fortaleza de India. El Nifty 50 ganó un 1,02%, mientras el Sensex avanzó un 1,08%, consolidando una de las tendencias alcistas más sólidas entre los grandes mercados internacionales.
Las acciones que marcaron el ritmo de los principales índices
En Estados Unidos, el impulso del S&P 500 y del Nasdaq volvió a estar liderado por las grandes compañías tecnológicas, especialmente aquellas vinculadas al desarrollo de inteligencia artificial, infraestructura para centros de datos, software empresarial y semiconductores. El flujo comprador continuó concentrándose en empresas de elevada capitalización, mientras los inversores redujeron exposición hacia compañías más sensibles al ciclo económico, lo que explica el rezago del Russell 2000.
En Europa, las mayores presiones se concentraron sobre los sectores industrial, automotriz y financiero, afectados por unas perspectivas de crecimiento más moderadas y por la fortaleza relativa del euro durante buena parte de la semana.
En Asia, los fabricantes japoneses ligados a exportaciones y tecnología sostuvieron el avance del Nikkei, mientras que en China persistió la debilidad de las compañías inmobiliarias, financieras y de consumo, reflejando la falta de confianza en la recuperación de la demanda interna.
En América Latina, los sectores financiero, energético y de materias primas continuaron siendo el principal motor de las bolsas brasileña y argentina, favorecidos por la estabilidad de las materias primas y por un entorno de mayor apetito por activos emergentes.
Lectura técnica y sentimiento
Desde el punto de vista técnico, la estructura de los mercados desarrollados continúa siendo constructiva. El S&P 500 y el Nasdaq mantienen una clara secuencia de máximos y mínimos crecientes, respaldada por un descenso sostenido de la volatilidad y por unos flujos de inversión que continúan favoreciendo la renta variable estadounidense.
No obstante, también comienzan a observarse diferencias relevantes entre regiones y sectores.
Mientras la tecnología continúa liderando el mercado, sectores más cíclicos y compañías de menor capitalización muestran un comportamiento considerablemente más débil, reflejando un posicionamiento cada vez más selectivo por parte de los gestores institucionales.
La caída del VIX confirma que el sentimiento continúa siendo favorable para los activos de riesgo, aunque unas valoraciones cada vez más exigentes aumentan la sensibilidad del mercado frente a cualquier sorpresa macroeconómica o corporativa.
Qué observar la próxima semana
La atención de los inversores se trasladará hacia una de las semanas más relevantes del mes.
La publicación del Índice de Precios al Consumidor (IPC) y del Índice de Precios al Productor (PPI) de Estados Unidos será determinante para redefinir las expectativas sobre el calendario de la Reserva Federal.
Al mismo tiempo comenzará la nueva temporada de resultados trimestrales con los principales bancos estadounidenses, cuyas cifras ofrecerán una primera radiografía sobre la evolución de los beneficios corporativos durante el segundo trimestre.
También cobrarán importancia las ventas minoristas, la producción industrial y los indicadores de confianza del consumidor en Estados Unidos, además de cualquier novedad procedente de China relacionada con nuevos estímulos económicos.
Conclusión FyM
La semana confirmó que el liderazgo continúa concentrado en Wall Street. La combinación de una economía estadounidense resistente, unas expectativas monetarias relativamente estables y unos beneficios empresariales que todavía mantienen perspectivas favorables sigue sosteniendo el apetito por la renta variable.
Sin embargo, el comportamiento dispar entre regiones y entre distintos segmentos del mercado también refleja que el actual rally se vuelve cada vez más selectivo. Mientras Estados Unidos continúa marcando nuevos máximos, Europa pierde impulso y China sigue sin encontrar catalizadores suficientes para recuperar la confianza inversora. La próxima semana, la inflación estadounidense y el inicio de la temporada de resultados determinarán si ese liderazgo puede mantenerse o si los mercados comienzan a exigir nuevas pruebas para justificar las actuales valoraciones.