Los mercados globales mantienen el tono positivo mientras crece la expectativa por bancos centrales y resultados corporativos
— Equipo Editorial
Los principales índices bursátiles comienzan la semana con un sesgo mayoritariamente positivo, en un mercado que mantiene el apetito por el riesgo mientras los inversores esperan una agenda decisiva de resultados empresariales y reuniones de bancos centrales. La combinación de expectativas sobre la política monetaria, una temporada de balances de alto impacto y nuevos indicadores macroeconómicos mantiene el foco sobre la capacidad de la economía mundial para sostener su crecimiento durante el segundo semestre.
Aunque la volatilidad permanece contenida, el posicionamiento de los inversores refleja prudencia. La mayoría de las bolsas avanzan apoyadas por la expectativa de que los beneficios corporativos continúen mostrando resiliencia y de que la inflación siga moderándose gradualmente, dos factores que continúan siendo determinantes para las decisiones de la Reserva Federal y del Banco Central Europeo.
Trimestrales
En Estados Unidos, los tres principales índices mantienen una tendencia constructiva. El Dow Jones Industrial Average cotiza en 52.018,45 puntos, mientras que el S&P 500 se sitúa en 7.479,50 puntos y el tecnológico Nasdaq 100 alcanza los 28.814,35 puntos.
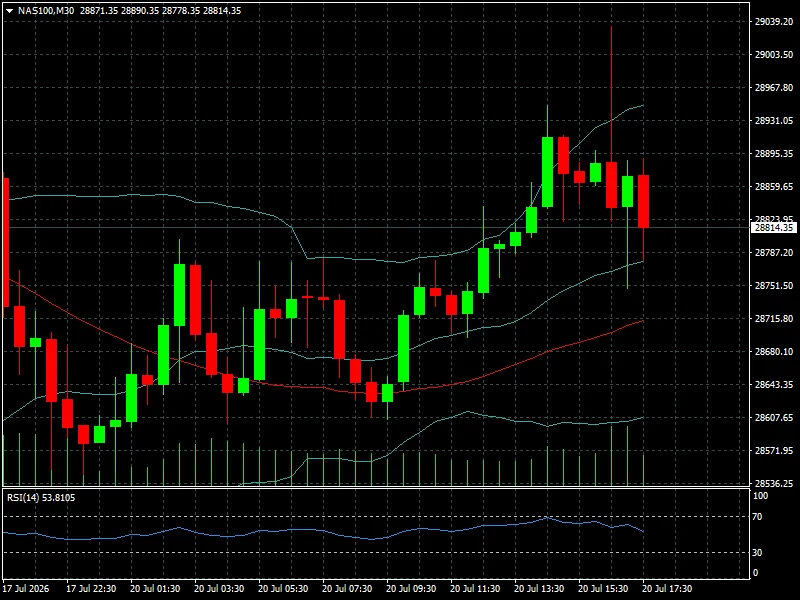
Estos niveles reflejan un mercado que continúa respaldado por las expectativas sobre el sector tecnológico, aunque la atención comienza a desplazarse hacia la publicación de los resultados trimestrales de compañías como Alphabet, Tesla e Intel, cuyos balances podrían marcar el rumbo de Wall Street durante los próximos días.
En contraste, el Russell 2000, índice que agrupa compañías estadounidenses de pequeña capitalización, cotiza en 2.952,44 puntos, mostrando un comportamiento más débil que los grandes índices. Esta divergencia refleja que los inversores continúan favoreciendo empresas de gran tamaño y balances sólidos frente a compañías más sensibles al coste del crédito y al ciclo económico.
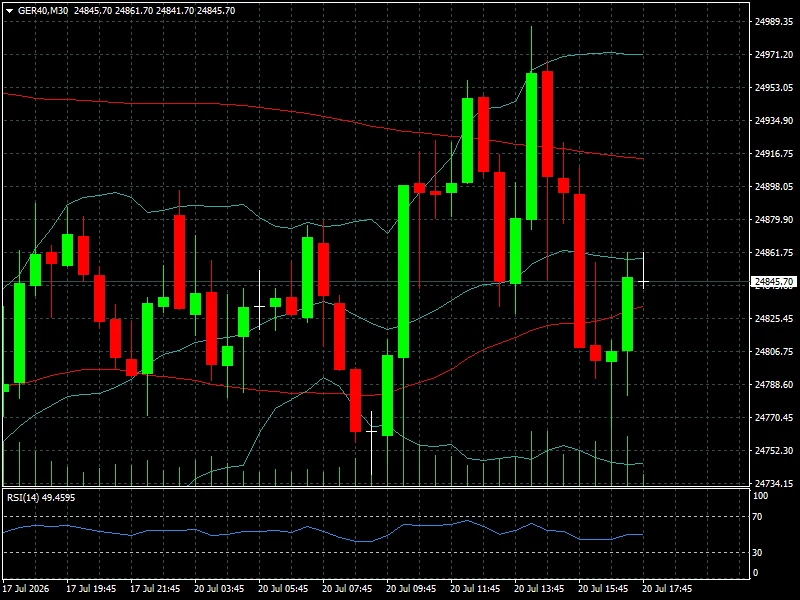
En Europa, el comportamiento también es favorable. El Euro Stoxx 50 avanza hasta los 6.233,85 puntos, acompañado por el DAX alemán, que alcanza los 24.845,70 puntos, y el FTSE 100 británico, ubicado en 10.539,95 puntos.
En España, el IBEX 35 se mantiene en 19.215,54 puntos, respaldado por el comportamiento de los sectores financiero y energético, que continúan siendo dos de los principales pilares del mercado bursátil europeo en un entorno de tipos de interés todavía elevados.
El mercado europeo permanece atento a la próxima decisión del Banco Central Europeo, donde el consenso espera que la institución mantenga los tipos de interés sin cambios, aunque cualquier modificación en el discurso de Christine Lagarde podría alterar rápidamente las expectativas de los inversores.
Asia también acompaña el tono positivo de la sesión. El Hang Seng de Hong Kong se sitúa en 25.061 puntos, mientras que el China A50 alcanza los 14.812 puntos y el Shanghai Composite cotiza en 8.350,06 puntos.
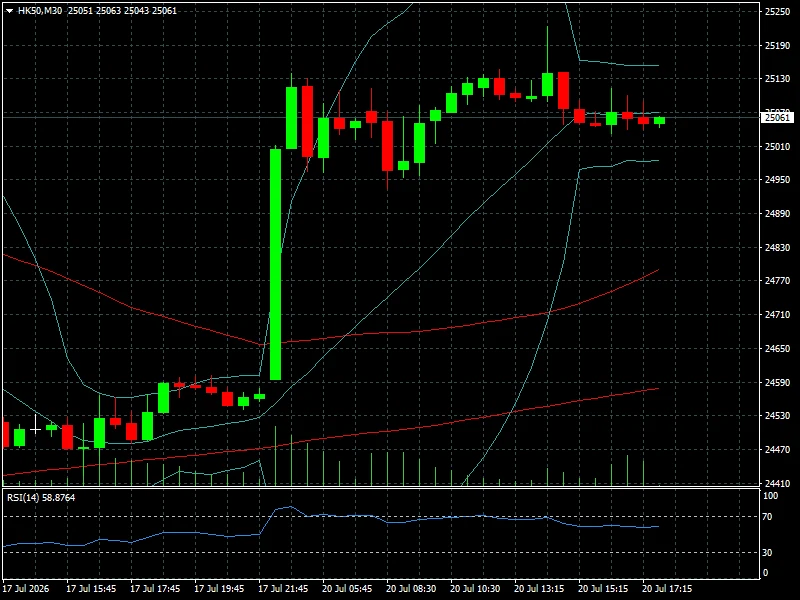
La evolución de las bolsas chinas continúa condicionada por las expectativas sobre nuevos estímulos económicos y por las señales de estabilización que puedan llegar desde el sector inmobiliario y la actividad manufacturera.
Lectura de mercado
El comportamiento de las bolsas refleja un equilibrio entre optimismo y cautela. Por un lado, los inversores siguen encontrando apoyo en unos beneficios empresariales que, hasta el momento, muestran una resistencia superior a la prevista. Por otro, la proximidad de importantes eventos macroeconómicos limita la toma de posiciones más agresivas.
En el corto plazo, la atención estará centrada en dos factores principales. El primero será la temporada de resultados, especialmente en el sector tecnológico, donde cualquier sorpresa positiva o negativa podría provocar movimientos significativos en el Nasdaq y, por extensión, en el resto de los mercados globales. El segundo será la comunicación de los bancos centrales, especialmente del BCE, cuya orientación sobre futuras decisiones de política monetaria será analizada con detalle.
A medio plazo, el mercado continúa descontando un escenario de desaceleración económica moderada acompañado por una inflación que sigue convergiendo hacia los objetivos de los bancos centrales. Ese escenario favorece una rotación hacia activos de riesgo, aunque la elevada valoración de algunos sectores obliga a los inversores a exigir resultados corporativos sólidos para justificar nuevas subidas.
El mercado ha pasado de centrar toda su atención en cuándo llegarán los recortes de tipos a evaluar si el crecimiento de los beneficios empresariales será suficiente para sostener los actuales máximos bursátiles.
Conclusión FYM
Los principales índices globales mantienen una estructura positiva, pero afrontan una de las semanas más determinantes del trimestre.
Durante las próximas sesiones, los operadores deberán vigilar no solo si las compañías baten las previsiones de beneficios, sino también el mensaje que transmitan sobre la evolución del consumo, la inversión y la demanda global. Al mismo tiempo, cualquier cambio en el tono de los bancos centrales o una sorpresa en los indicadores macroeconómicos podría modificar rápidamente el sentimiento inversor y aumentar la volatilidad en los mercados internacionales.