Los máximos se consolidan: las bolsas globales cierran una semana de fortaleza pese a la rotación sectorial
— Equipo Editorial
Los mercados bursátiles internacionales finalizaron la semana con un balance mayoritariamente positivo, consolidando el sesgo alcista que ha dominado gran parte del segundo trimestre. Aunque las últimas jornadas mostraron una mayor selectividad entre regiones y sectores, el apetito por el riesgo continuó respaldando a los principales índices desarrollados, especialmente en Europa y Estados Unidos.
La combinación de expectativas de una política monetaria menos restrictiva en los próximos meses, datos económicos que continúan reflejando una desaceleración ordenada y un entorno corporativo todavía sólido permitió que numerosos índices cerraran cerca de sus máximos recientes. Sin embargo, comenzaron a observarse señales de rotación hacia sectores más cíclicos y una mayor toma de beneficios en algunos segmentos tecnológicos, reflejando un mercado cada vez más dependiente de los próximos datos macroeconómicos.
Semana en perspectiva
La evolución de la renta variable durante la semana estuvo marcada por la interpretación de los indicadores económicos publicados en Estados Unidos y Europa, que reforzaron la idea de una economía que pierde algo de dinamismo sin entrar en una fase de deterioro significativo. Este escenario continúa alimentando la expectativa de que los principales bancos centrales disponen de mayor margen para iniciar o profundizar un ciclo de reducción de tasas durante los próximos meses, una narrativa que ha venido respaldando el comportamiento de los activos de riesgo.
Al mismo tiempo, los inversores mantuvieron una actitud prudente frente a la incertidumbre geopolítica y comercial, factores que continúan presentes pero que, durante esta semana, tuvieron un impacto limitado sobre el flujo de capitales.
El mercado sigue privilegiando los fundamentos macroeconómicos y las expectativas de política monetaria por encima de los riesgos políticos de corto plazo, aunque estos continúan siendo un factor latente para la volatilidad.
Los flujos continuaron favoreciendo principalmente a los mercados desarrollados, mientras que parte del capital comenzó a regresar de forma selectiva hacia Asia, especialmente tras el renovado interés por algunos mercados tecnológicos y manufactureros de la región.
Comportamiento del activo
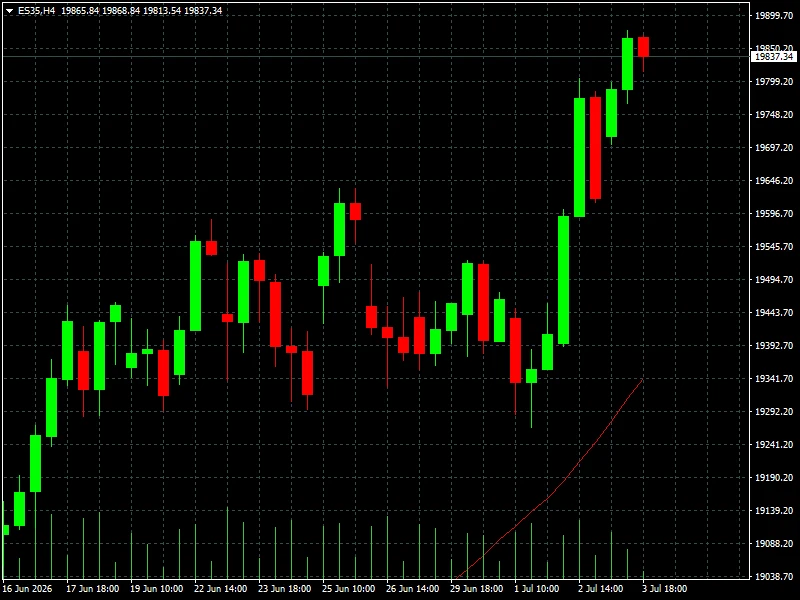
Europa volvió a destacarse entre las regiones con mejor desempeño. El IBEX 35 lideró los avances diarios con una subida de 0,92%, cerrando en 19.837,34 puntos, mientras acumuló una ganancia semanal de 2,20%. También sobresalió el índice general de la Bolsa de Madrid, que avanzó 0,91% en la sesión y 2,49% durante la semana, reflejando un sólido comportamiento del mercado español.
El conjunto del continente mantuvo un sesgo claramente positivo. El Euro Stoxx 50 ganó 0,90% en la jornada y acumuló 3,15% semanal, mientras el DAX alemán avanzó 0,78%, finalizando en 25.779,31 puntos y registrando una destacada subida semanal de 4,49%, uno de los mejores desempeños entre las grandes bolsas desarrolladas. El CAC 40 francés cerró con un incremento diario de 0,39% y una ganancia semanal de 1,47%, mientras que el FTSE 100 británico avanzó 0,25% en la jornada y 1,63% en la semana.
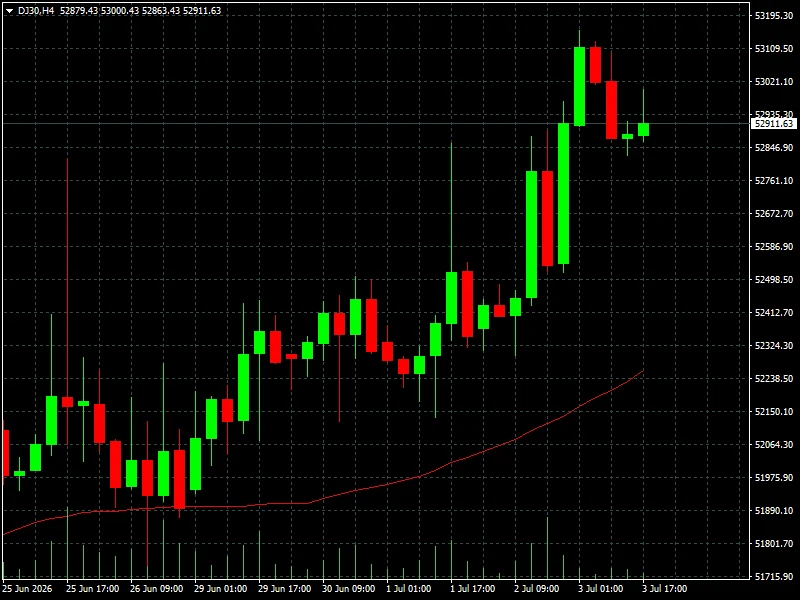
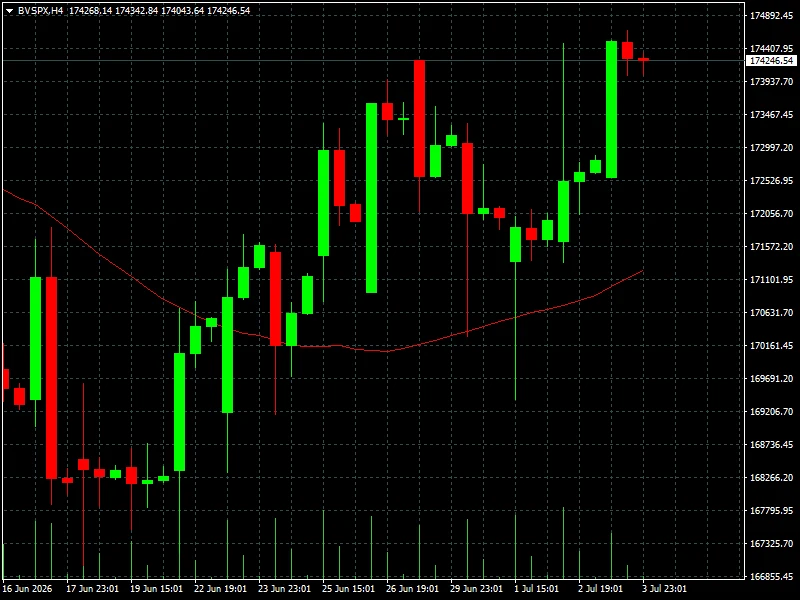
En Estados Unidos, la evolución fue más heterogénea. El Dow Jones Industrial Average lideró los avances con una subida diaria de 1,14%, alcanzando los 52.911,63 puntos y acumulando un sólido 1,97% semanal. El S&P 500 permaneció prácticamente sin cambios en la última sesión, cerrando en 7.483,24 puntos, aunque logró avanzar 1,76% durante la semana, manteniéndose cerca de máximos históricos.
El comportamiento fue diferente en el sector tecnológico. El Nasdaq Composite retrocedió 0,80% en la última jornada hasta 25.832,67 puntos, aunque conservó una apreciación semanal de 2,12%, reflejando una toma de beneficios después de varias semanas de fuerte impulso. Más débil se mostró el Russell 2000, que cayó 0,59% en la sesión y terminó la semana con una pérdida de 0,50%, evidenciando que las compañías de menor capitalización continúan enfrentando un entorno financiero más exigente.
La disminución de la volatilidad continuó siendo otro elemento favorable para los mercados. El VIX descendió 2,11% durante la última sesión y acumuló una caída semanal de 14,12%, situándose en 15,81 puntos, lo que refleja una percepción de riesgo relativamente contenida entre los participantes del mercado.
En América Latina predominó el tono positivo. El S&P Merval argentino avanzó 1,26% en la jornada y acumuló 2,35% semanal, mientras el Bovespa brasileño ganó 0,74% y cerró la semana con una apreciación de 0,45%. El COLCAP colombiano destacó con un avance diario de 1,57%, aunque su rendimiento semanal fue más moderado, con 0,42%.
Asia también ofreció señales constructivas, aunque con diferencias entre mercados. El Nikkei 225 subió 1,47% hasta 69.744,07 puntos, cerrando la semana con una ganancia de 0,55%. El Hang Seng de Hong Kong avanzó 1,28% y acumuló 2,99% semanal, mientras que el KOSPI surcoreano fue uno de los protagonistas al dispararse 5,76% en la jornada, pese a cerrar la semana todavía con un retroceso acumulado de 3,84%, reflejo de la elevada volatilidad registrada en días anteriores.
Lectura técnica y sentimiento
El panorama técnico continúa favoreciendo a los compradores. La mayoría de los índices desarrollados mantiene una estructura claramente alcista, con máximos y mínimos crecientes que siguen respaldando la tendencia principal. Europa aparece como la región con mayor fortaleza relativa, mientras Estados Unidos comienza a mostrar una rotación interna desde las grandes compañías tecnológicas hacia sectores industriales y financieros.
La caída del VIX confirma que el mercado continúa descontando un entorno de estabilidad macroeconómica, aunque la proximidad de nuevos datos económicos relevantes limita la posibilidad de un avance lineal. La reciente toma de beneficios observada en el Nasdaq no modifica la tendencia predominante, pero sí evidencia que las valoraciones elevadas exigen nuevas sorpresas positivas para sostener el ritmo del rally.
Desde una perspectiva de mediano plazo, el posicionamiento continúa siendo favorable para la renta variable, aunque con una creciente sensibilidad frente a cualquier cambio en las expectativas sobre inflación, crecimiento o política monetaria.
Qué observar la próxima semana
La atención de los inversores volverá a concentrarse en los indicadores de inflación y actividad económica que puedan modificar las expectativas sobre las próximas decisiones de la Reserva Federal y del Banco Central Europeo. Cualquier sorpresa en los datos de precios o empleo podría alterar rápidamente las probabilidades implícitas de futuros recortes de tasas.
También comenzará a aumentar el foco sobre el inicio de una nueva temporada de resultados empresariales, que permitirá evaluar si las elevadas valoraciones de numerosos índices siguen respaldadas por el crecimiento de los beneficios corporativos. Paralelamente, el mercado continuará monitoreando la evolución de las tensiones geopolíticas y comerciales, especialmente aquellas con potencial de afectar las cadenas globales de suministro o las perspectivas de crecimiento mundial.
Conclusión FYM
La semana dejó un mensaje claro: el impulso alcista de las bolsas internacionales permanece intacto, aunque comienza a apoyarse menos en un optimismo generalizado y más en una cuidadosa selección de sectores y regiones. Europa consolidó su liderazgo relativo, Estados Unidos mantuvo sus máximos con una rotación interna saludable y Asia mostró señales de recuperación en algunos mercados clave.
El mercado continúa descontando un escenario de desaceleración económica controlada acompañado por una política monetaria gradualmente más flexible. Sin embargo, cuanto más avanzan los índices hacia nuevos máximos, mayor será la dependencia de que los próximos datos macroeconómicos y los resultados corporativos validen esas expectativas. Para los operadores, la próxima semana podría marcar el inicio de una nueva fase en la que los fundamentos volverán a tener un peso decisivo sobre la dirección de los mercados.