Los índices globales pierden impulso: Wall Street y Europa cierran una semana de corrección y cautela
— Equipo Editorial
Los principales índices bursátiles internacionales finalizaron la semana con un tono claramente más defensivo, en un contexto donde el mercado comenzó a mostrar señales de agotamiento tras varios meses de fuertes avances.
La presión vendedora se extendió tanto en Wall Street como en Europa y parte de Latinoamérica, mientras los inversores continúan recalibrando expectativas sobre tasas de interés, crecimiento económico y valuaciones.
Durante la semana predominó una dinámica de corrección técnica y reducción de exposición al riesgo. Los movimientos estuvieron impulsados principalmente por toma de ganancias en sectores tecnológicos, cierta recuperación de la volatilidad y una creciente cautela sobre la capacidad de los bancos centrales para comenzar recortes agresivos de tasas en el corto plazo.
La sensación general fue la de un mercado menos eufórico y más selectivo. Aunque las tendencias de largo plazo todavía permanecen relativamente sólidas en varios índices, el corto plazo comenzó a mostrar deterioro técnico y pérdida de momentum, especialmente en activos que venían marcando máximos históricos.
Wall Street corrige tras meses de fortaleza
En Estados Unidos, los principales índices cerraron la semana en negativo. El Dow Jones finalizó en 49.526,11 puntos tras caer -0,17% semanalmente y -1,07% en la jornada del viernes. El índice llegó a operar entre máximos de 49.930,26 y mínimos de 49.503,57 durante la sesión.
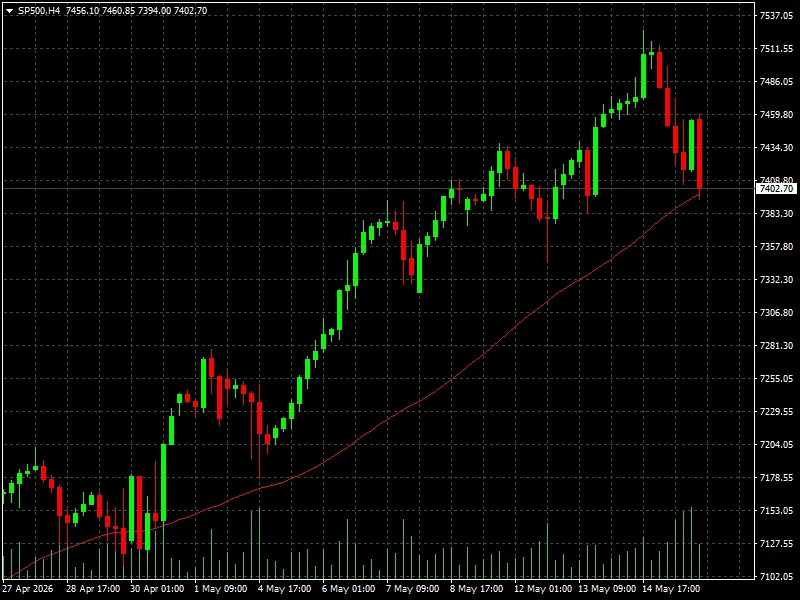
El S&P 500 terminó en 7.408,50 puntos con una caída diaria de -1,24%, aunque logró sostener un leve avance semanal de +0,13%. A pesar de la corrección reciente, el índice todavía acumula una subida anual de +8,22% y un sólido rendimiento de +80,26% en tres años.
Por su parte, el Nasdaq volvió a mostrar mayor sensibilidad vendedora. El índice tecnológico cerró en 26.225,15 puntos tras caer -1,54% en el día y -0,08% en la semana, reflejando cierta presión sobre las grandes compañías tecnológicas luego del fuerte rally acumulado durante 2026.
Uno de los movimientos más relevantes se observó en el Russell 2000, que perdió -2,32% semanalmente hasta 2.794,75 puntos, mostrando nuevamente debilidad en el segmento de small caps estadounidenses.
Europa acelera las caídas
Las bolsas europeas tuvieron una semana particularmente negativa. El DAX alemán cayó -1,59% semanalmente hasta 23.950,57 puntos, mientras que el CAC 40 francés perdió -1,97% y cerró en 7.952,55 puntos.
El Euro Stoxx 50 finalizó en 5.823,50 puntos con una caída semanal de -1,49%, reflejando una salida más generalizada de posiciones en renta variable europea.
En Reino Unido, el FTSE 100 cerró en 10.195,37 puntos tras retroceder -0,37% semanalmente y -1,71% en la jornada. España también mostró debilidad: el IBEX 35 cayó -1,49% en la semana hasta 17.622,70 puntos.
La presión sobre Europa continúa vinculada tanto a perspectivas de menor crecimiento económico como a la incertidumbre sobre la velocidad de flexibilización monetaria por parte del Banco Central Europeo.
Latinoamérica muestra comportamiento mixto
En América Latina, el comportamiento fue más heterogéneo. El Bovespa brasileño cayó -3,71% semanalmente hasta 177.284 puntos, afectado por la debilidad de commodities y cierta salida de flujo extranjero.
En Argentina, el S&P Merval cerró en 2.707.868,75 puntos con una caída semanal de -2,21%, aunque todavía conserva un avance anual de +11,26%.
México también operó bajo presión. El S&P/BMV IPC perdió -2,69% semanalmente y terminó en 67.976,50 puntos, mientras que el IPSA chileno retrocedió -3,11% hasta 10.424,65 puntos.
La excepción regional fue Perú. El S&P Lima General logró cerrar estable semanalmente y mantiene una subida anual de +20,29%, consolidándose como uno de los índices más resilientes de la región en lo que va del año.
Contexto macro y geopolítico
A nivel macroeconómico, el mercado continúa enfrentando un escenario donde la inflación muestra cierta moderación, aunque todavía lejos de permitir una relajación monetaria agresiva por parte de los principales bancos centrales.
La Reserva Federal sigue siendo el principal foco de atención para los inversores, especialmente luego de que algunos datos económicos en Estados Unidos continúen mostrando resiliencia en actividad y empleo. Esto mantiene vigente el debate sobre cuánto margen real tendrá la Fed para reducir tasas durante el segundo semestre.
En paralelo, las tensiones geopolíticas y la desaceleración parcial de algunas economías europeas continúan agregando presión sobre los activos de riesgo.
Lectura técnica y sentimiento de mercado
Desde una perspectiva técnica, el mercado comenzó a mostrar señales de consolidación y pérdida de momentum tras varios meses de subidas casi ininterrumpidas. El aumento del S&P 500 VIX hasta 18,42 puntos, con una subida semanal de +7,16%, refleja un incremento moderado en la percepción de riesgo y cobertura por parte de los inversores.
En el corto plazo, el sentimiento se volvió más defensivo, especialmente en tecnología y small caps. Sin embargo, en temporalidades más amplias, la mayoría de los índices globales todavía mantiene estructuras alcistas sólidas.
El MSCI World, por ejemplo, cerró en 4.741,61 puntos pese a caer -0,33% semanalmente, pero conserva una ganancia de +22,74% en un año y +69,20% en tres años, reflejando que el deterioro actual todavía no modifica la tendencia estructural global.
Conclusión FyM
El cierre semanal deja una señal importante para el mercado: después de meses dominados por el optimismo y la liquidez, los índices comienzan a entrar en una etapa donde las valuaciones, los datos macroeconómicos y las expectativas de tasas vuelven a tener un peso mucho más relevante.
La semana será clave para evaluar si esta corrección se mantiene como una toma de ganancias saludable o si empieza a transformarse en un movimiento de mayor profundidad. Los traders deberán seguir especialmente la evolución de la volatilidad, los rendimientos de bonos y cualquier señal proveniente de la Reserva Federal y del BCE.
Por ahora, el mercado todavía no muestra una ruptura estructural bajista, pero sí una clara transición hacia un entorno más selectivo, menos impulsivo y considerablemente más sensible a los datos macroeconómicos que semanas atrás.