Los índices globales cierran una semana de cautela mientras el mercado busca nuevas señales
— Equipo Editorial
Los principales mercados bursátiles cerraron la semana con un comportamiento mixto, reflejando un equilibrio cada vez más delicado entre el optimismo por la resiliencia de la economía global y la prudencia ante la incertidumbre sobre la trayectoria de las tasas de interés. Aunque los grandes índices estadounidenses lograron limitar las pérdidas, Europa y buena parte de Asia mostraron un desempeño más débil, evidenciando una creciente divergencia entre regiones.
La semana estuvo marcada por una rotación sectorial moderada y una menor disposición a asumir riesgo tras varias semanas de avances. Los inversores optaron por consolidar posiciones mientras esperan nuevas referencias macroeconómicas capaces de redefinir las expectativas sobre la política monetaria y el crecimiento económico durante el segundo semestre.
Semana en perspectiva
El foco del mercado continuó concentrado en la evolución de la economía estadounidense y en las expectativas sobre la Reserva Federal. Los datos económicos conocidos durante la semana reforzaron la percepción de una economía que continúa creciendo a un ritmo moderado, lo que redujo la urgencia de aplicar recortes acelerados de tasas y mantuvo elevados los rendimientos de la deuda soberana.
En Europa, el sentimiento permaneció condicionado por un crecimiento económico todavía moderado y por la incertidumbre sobre la velocidad con la que el Banco Central Europeo podría continuar flexibilizando su política monetaria.
En Asia, la volatilidad aumentó tras nuevas dudas sobre la recuperación de la economía china, mientras que Japón experimentó una corrección más pronunciada después del fuerte desempeño acumulado durante los meses anteriores.
El contexto geopolítico continuó siendo un factor secundario, aunque los mercados permanecen atentos a cualquier evento que pueda alterar los flujos hacia activos considerados refugio.
Comportamiento del mercado
En Estados Unidos predominó un comportamiento relativamente estable.
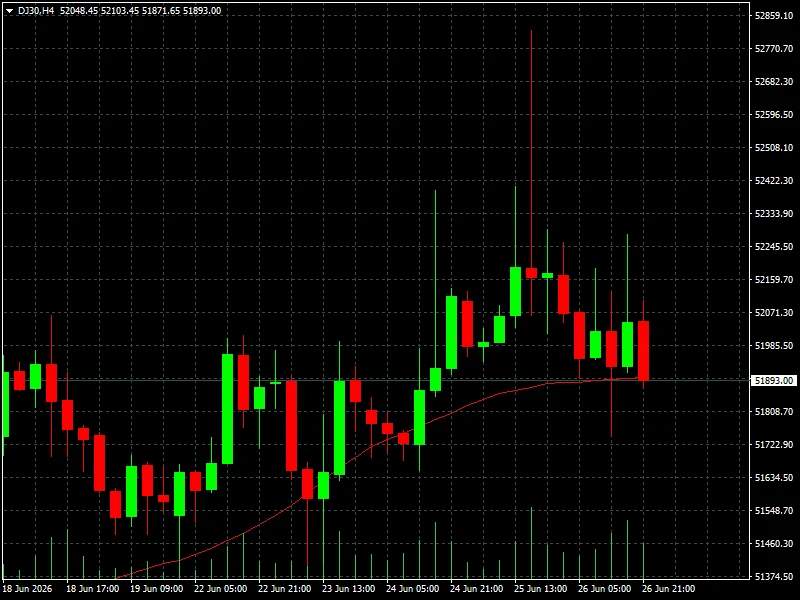
El Dow Jones cerró en 51.893 puntos, con una ganancia semanal de 0,60% y un avance mensual de 2,38%.
El Russell 2000 volvió a destacar entre los principales índices estadounidenses al subir 1,02% durante la semana, finalizando en 3.010,08 puntos, señal de que el apetito por compañías de menor capitalización continúa presente.
En contraste, el S&P 500 retrocedió 1,95% en la semana hasta 7.354,02 puntos, mientras que el Nasdaq sufrió la mayor corrección entre los grandes índices estadounidenses al caer 4,60%, cerrando en 25.297,62 puntos. El movimiento refleja una toma de beneficios en el sector tecnológico tras el fuerte rally registrado durante los últimos meses.
El índice de volatilidad VIX avanzó 9,71% en la semana hasta 18,41 puntos, reflejando un incremento moderado de las coberturas por parte de los inversores.
En América Latina predominó un desempeño positivo.
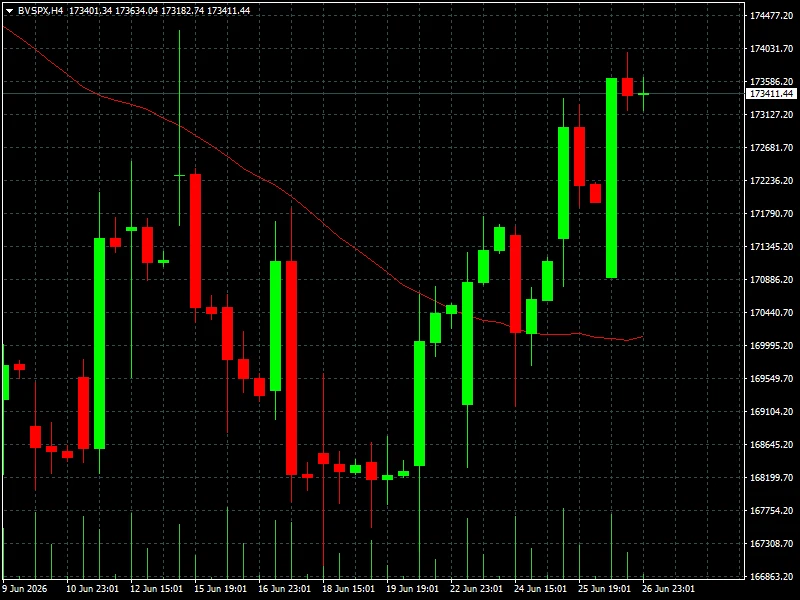
El Bovespa brasileño avanzó 2,95% en la semana y cerró en 173.411 puntos, mientras que el S&P Merval argentino recuperó 0,88% hasta 3.123.411 puntos.
También destacaron el COLCAP colombiano (+1,09%) y el S&P CLX IPSA chileno (+0,52%).
En Europa el comportamiento fue más heterogéneo.
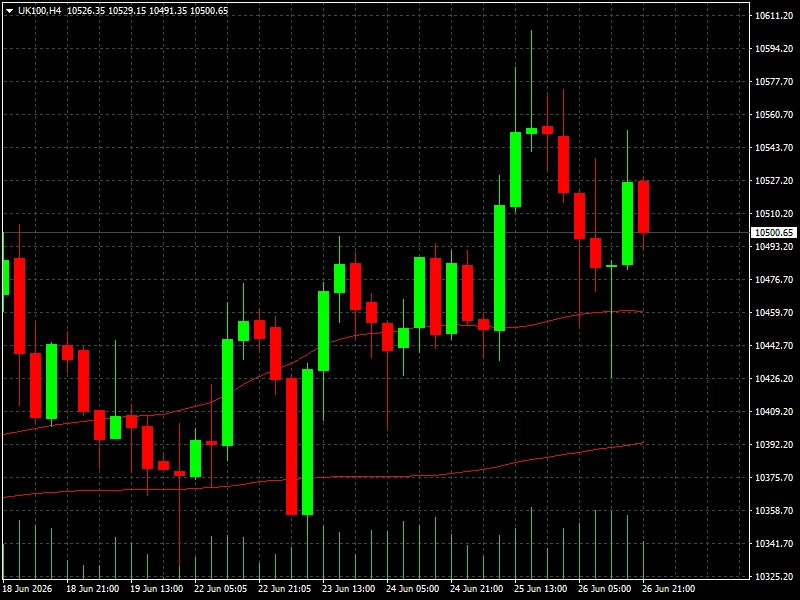
El FTSE 100 británico ganó 1,40% en la semana, mientras que el IBEX 35 español avanzó 0,40% y el SMI suizo subió 2,89%.
Por el contrario, el DAX alemán retrocedió 1,26%, el Euro Stoxx 50 perdió 1,14%, el FTSE MIB italiano cayó 3,00% y el AEX neerlandés descendió 1,62%, reflejando una mayor presión vendedora sobre la renta variable continental.
Asia volvió a mostrar las mayores divergencias.
El Nikkei 225 perdió 2,65%, aunque continúa acumulando un sólido avance mensual de 7,22%.
El Hang Seng de Hong Kong retrocedió 5,24%, mientras que el KOSPI surcoreano cayó 7,08%, siendo uno de los índices con peor desempeño semanal.
Los mercados chinos también cerraron en terreno negativo: el Shanghai Composite perdió 1,55%, el China A50 cayó 2,73% y el SZSE Component retrocedió 1,55%.
Entre los mercados emergentes asiáticos, el Nifty 50 de India avanzó 0,18%, mientras que el VN30 de Vietnam ganó 2,29%, destacándose entre los mejores desempeños regionales.
Lectura técnica y sentimiento
Desde una perspectiva técnica, el comportamiento de los índices continúa mostrando una fase de consolidación más que un cambio estructural de tendencia.
En Estados Unidos, el mercado mantiene un sesgo positivo de mediano plazo, aunque el retroceso del Nasdaq evidencia una creciente rotación desde las grandes compañías tecnológicas hacia sectores más defensivos y empresas de menor capitalización.
Europa continúa operando con menor impulso relativo, mientras que Asia presenta un deterioro técnico más evidente, especialmente en los mercados vinculados al ciclo económico chino.
El aumento del VIX confirma que los operadores comenzaron a incorporar mayores coberturas, aunque el nivel de volatilidad todavía permanece muy por debajo de los episodios de estrés observados durante años anteriores.
Qué observar la próxima semana
La próxima semana estará dominada por una agenda macroeconómica de elevada importancia para los mercados globales.
Los inversores seguirán con especial atención los índices PMI de manufacturas y servicios, los nuevos datos del mercado laboral estadounidense y cualquier indicador relacionado con la inflación, variables que podrían modificar nuevamente las expectativas sobre la política monetaria de la Reserva Federal.
También será relevante la evolución de los rendimientos de los bonos del Tesoro, así como las declaraciones de funcionarios de los principales bancos centrales, especialmente de la Reserva Federal y del Banco Central Europeo.
En Asia, el mercado continuará evaluando nuevos indicadores provenientes de China en busca de señales sobre la recuperación de la segunda mayor economía del mundo, un factor que seguirá condicionando el comportamiento de numerosos índices regionales.
Conclusión FYM
La semana dejó un mensaje claro: el mercado global comienza a mostrar una mayor diferenciación entre regiones y sectores después de varios meses en los que la dirección estuvo liderada casi exclusivamente por la tecnología estadounidense. Mientras Wall Street mantiene una estructura favorable, la toma de beneficios en el Nasdaq y la debilidad observada en varios mercados europeos y asiáticos reflejan una actitud más selectiva por parte de los inversores.
De cara a los próximos días, la evolución de los índices dependerá en gran medida de la capacidad de los nuevos datos macroeconómicos para confirmar que el crecimiento económico continúa siendo compatible con una futura relajación monetaria. En este contexto, los operadores deberán vigilar tanto la evolución de la inflación como la reacción de los mercados de renta fija, variables que seguirán marcando el ritmo de la renta variable internacional.