Los índices desafían los riesgos globales y cierran otra semana de ganancias
— Equipo Editorial
Los principales índices bursátiles internacionales finalizaron la semana con un tono mayoritariamente positivo, consolidando una tendencia alcista que continúa apoyada por la expectativa de una política monetaria menos restrictiva en las principales economías desarrolladas y por una percepción de riesgo relativamente contenida entre los inversores.
A pesar de la persistencia de algunos focos de incertidumbre geopolítica y de las dudas sobre la velocidad del crecimiento económico mundial, el apetito por los activos de riesgo volvió a imponerse. La mayoría de los mercados desarrollados y emergentes registraron avances semanales, mientras que la volatilidad continuó disminuyendo, reflejando una mejora del sentimiento inversor.
El cierre semanal mostró una participación relativamente amplia de las compras, con Europa liderando gran parte de las ganancias y Asia acompañando el movimiento, mientras Wall Street mantuvo una evolución más moderada, pero suficiente para sostenerse cerca de niveles récord.
Contexto macro y geopolítico
Durante la semana, la atención de los mercados estuvo centrada en los datos de inflación y actividad económica, así como en las expectativas sobre los próximos movimientos de los bancos centrales. Los inversores continúan descontando un escenario de estabilidad monetaria en el corto plazo, acompañado de eventuales flexibilizaciones graduales en los próximos meses.
Al mismo tiempo, las tensiones geopolíticas en Oriente Medio siguieron presentes, aunque sin generar un deterioro significativo en el sentimiento global. Esta combinación permitió que los flujos de inversión continuaran favoreciendo a los activos de riesgo y reduciendo la demanda de refugio.
Europa y Asia lideran el avance semanal
Los índices europeos volvieron a destacar entre los mejores desempeños de la semana. El Euro Stoxx 50 cerró en 6.184,90 puntos tras avanzar 1,96% semanal y 4,14% en el último mes.
A pesar de la persistencia de algunos focos de incertidumbre geopolítica y de las dudas sobre la velocidad del crecimiento económico mundial, el apetito por los activos de riesgo volvió a imponerse. La mayoría de los mercados desarrollados y emergentes registraron avances semanales, mientras que la volatilidad continuó disminuyendo, reflejando una mejora del sentimiento inversor.
El cierre semanal mostró una participación relativamente amplia de las compras, con Europa liderando gran parte de las ganancias y Asia acompañando el movimiento, mientras Wall Street mantuvo una evolución más moderada, pero suficiente para sostenerse cerca de niveles récord.
Contexto macro y geopolítico
Durante la semana, la atención de los mercados estuvo centrada en los datos de inflación y actividad económica, así como en las expectativas sobre los próximos movimientos de los bancos centrales. Los inversores continúan descontando un escenario de estabilidad monetaria en el corto plazo, acompañado de eventuales flexibilizaciones graduales en los próximos meses.
Al mismo tiempo, las tensiones geopolíticas en Oriente Medio siguieron presentes, aunque sin generar un deterioro significativo en el sentimiento global. Esta combinación permitió que los flujos de inversión continuaran favoreciendo a los activos de riesgo y reduciendo la demanda de refugio.
Europa y Asia lideran el avance semanal
Los índices europeos volvieron a destacar entre los mejores desempeños de la semana. El Euro Stoxx 50 cerró en 6.184,94 puntos tras avanzar 1,96% semanal y 4,14% en el último mes.
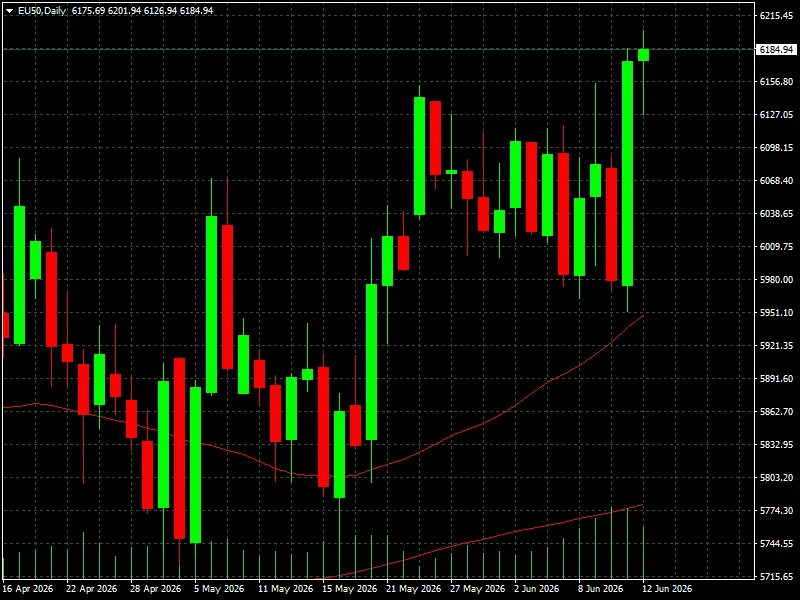
El CAC 40 francés finalizó en 8.350,87 puntos con una subida semanal de 1,61%, mientras que el DAX alemán cerró en 24.635,30 puntos, registrando un comportamiento prácticamente estable en la semana con una ligera variación de -0,50%, aunque mantiene una ganancia mensual de 0,73%.
Entre los mercados periféricos europeos destacó el FTSE MIB italiano, que terminó en 51.497,21 puntos tras subir 3,22% durante la semana, mientras que el AEX neerlandés avanzó 3,85% semanal hasta los 1.081,18 puntos. El ATX austríaco fue uno de los índices más fuertes del continente al ganar 2,87% en la semana y cerrar en 6.258,71 puntos.
En Asia, el comportamiento también fue favorable. El Nikkei 225 japonés cerró en 66.020,04 puntos, aunque registró una ligera caída semanal de -0,85%, manteniendo una sólida ganancia mensual de 5,37%. Por su parte, el Hang Seng de Hong Kong finalizó en 24.718,10 puntos con una baja semanal de -0,98%, mientras que el índice Taiwan Weighted cerró en 44.169,04 puntos tras retroceder 2,00% semanal pese a conservar una subida mensual de 5,79%.
La nota más destacada de la región llegó desde Corea del Sur, donde el KOSPI avanzó 4,63% en la jornada y cerró en 8.123,62 puntos, consolidándose como uno de los mercados más fuertes del período.
Wall Street mantiene el sesgo positivo
En Estados Unidos, los avances fueron más moderados, aunque suficientes para sostener la estructura alcista predominante. El S&P 500 cerró en 7.431,46 puntos con una subida semanal de 0,65%, mientras que el Nasdaq terminó en 25.888,84 puntos avanzando 0,70%.
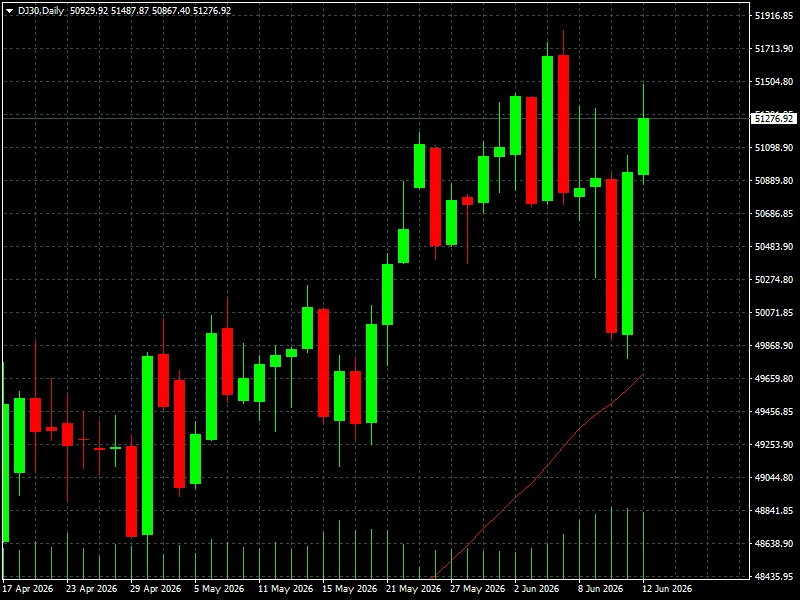
El Dow Jones finalizó en 51.276,92 puntos con una ganancia semanal de 0,76%, mientras que el Russell 2000 volvió a destacar entre los índices estadounidenses con una subida de 3,90%, cerrando en 2.943,99 puntos y reflejando una mejora del apetito por compañías de menor capitalización.
Una señal relevante para el sentimiento del mercado fue el comportamiento del índice de volatilidad VIX, que cayó 17,81% durante la semana hasta los 17,68 puntos. Este movimiento suele interpretarse como una reducción de la percepción de riesgo y un aumento de la confianza de los participantes del mercado.
En América Latina, el S&P Merval argentino volvió a destacar con una subida semanal de 8,69% hasta los 3.352.707,50 puntos, mientras que el COLCAP colombiano avanzó 8,84% hasta los 2.386,78 puntos. El S&P CLX IPSA chileno ganó 6,31% y cerró en 10.921,15 puntos.
Lectura técnica y sentimiento
Desde una perspectiva técnica, la mayoría de los índices globales mantienen estructuras claramente alcistas tanto en el corto como en el medio plazo. Los avances observados durante la semana estuvieron acompañados por una caída significativa de la volatilidad, lo que refuerza la percepción de fortaleza del movimiento actual.
Sin embargo, varios mercados comienzan a acercarse a zonas donde podrían aparecer tomas de beneficios tras las fuertes subidas acumuladas durante las últimas semanas. Este escenario no implica necesariamente un cambio de tendencia, pero sí aumenta la probabilidad de episodios de consolidación o correcciones técnicas temporales.
A corto plazo, el sesgo continúa favoreciendo a los compradores. A medio plazo, la sostenibilidad de las subidas dependerá de que los datos macroeconómicos sigan respaldando la expectativa de un entorno monetario más favorable para los activos de riesgo.
Conclusión FyM
El cierre semanal confirma que el sentimiento positivo continúa predominando en los mercados bursátiles globales. La combinación de inflación relativamente controlada, expectativas de estabilidad monetaria y menor volatilidad permitió que los índices mantuvieran el impulso alcista que viene caracterizando gran parte de 2026.
Para la próxima semana, el foco de los inversores seguirá puesto en los datos macroeconómicos y en cualquier señal procedente de los principales bancos centrales. Más allá de los movimientos diarios, la clave será determinar si las bolsas pueden consolidar los niveles actuales y construir una nueva fase de avance o si comienzan a aparecer señales de agotamiento tras las fuertes ganancias acumuladas. Por ahora, la tendencia principal sigue favoreciendo a los compradores, aunque con valoraciones cada vez más exigentes y un margen de error más reducido para las próximas referencias económicas.