Los índices bursátiles finalizan una semana de rotación: Europa gana impulso mientras Wall Street pierde liderazgo
— Equipo Editorial
La semana dejó un cambio de liderazgo en los mercados bursátiles globales. Mientras las bolsas europeas consolidaron un tono claramente positivo apoyadas por mejores datos económicos y la estabilidad de la política monetaria del Banco Central Europeo (BCE), Wall Street mostró un comportamiento mucho más selectivo, condicionado por una exigente temporada de resultados corporativos y una creciente toma de beneficios en el sector tecnológico.
Al mismo tiempo, las tensiones geopolíticas derivadas del conflicto entre Estados Unidos e Irán continuaron elevando la incertidumbre global. Sin provocar ventas generalizadas, el conflicto sí favoreció una mayor rotación de capital hacia sectores considerados más defensivos y mercados con valoraciones relativamente más atractivas, modificando parcialmente el posicionamiento de los inversores respecto a semanas anteriores.
SEMANA EN PERSPECTIVA
Los acontecimientos macroeconómicos marcaron buena parte del sentimiento inversor. El Banco Central Europeo mantuvo sin cambios los tipos de interés, una decisión ampliamente esperada, mientras los indicadores PMI preliminares sorprendieron positivamente en Alemania y en el conjunto de la eurozona. La mejora de la actividad manufacturera reforzó la percepción de que la economía europea comienza a estabilizarse después de varios trimestres de debilidad.
En Estados Unidos, los datos continuaron mostrando una economía resistente. Las solicitudes semanales de subsidio por desempleo descendieron hasta 187.000, mientras el sector servicios mantuvo un ritmo sólido de expansión. Sin embargo, la atención se desplazó hacia la temporada de resultados empresariales.
Las publicaciones de Alphabet y Tesla ilustraron perfectamente el nuevo comportamiento del mercado. Aunque Alphabet presentó beneficios e ingresos superiores a las previsiones, sus acciones reaccionaron negativamente, mientras Tesla sufrió una corrección mucho más pronunciada tras unos resultados considerados insuficientes por los inversores. El mensaje fue claro: el mercado ya no premia únicamente superar las estimaciones, sino que exige perspectivas convincentes, crecimiento sostenible y una sólida generación de caja.
A ello se sumó la persistente incertidumbre geopolítica en Oriente Medio, que continuó sosteniendo la volatilidad en los mercados energéticos y limitó el apetito por el riesgo en algunos segmentos de la renta variable.
COMPORTAMIENTO DEL ACTIVO
Las diferencias regionales volvieron a ser la principal característica de la semana.
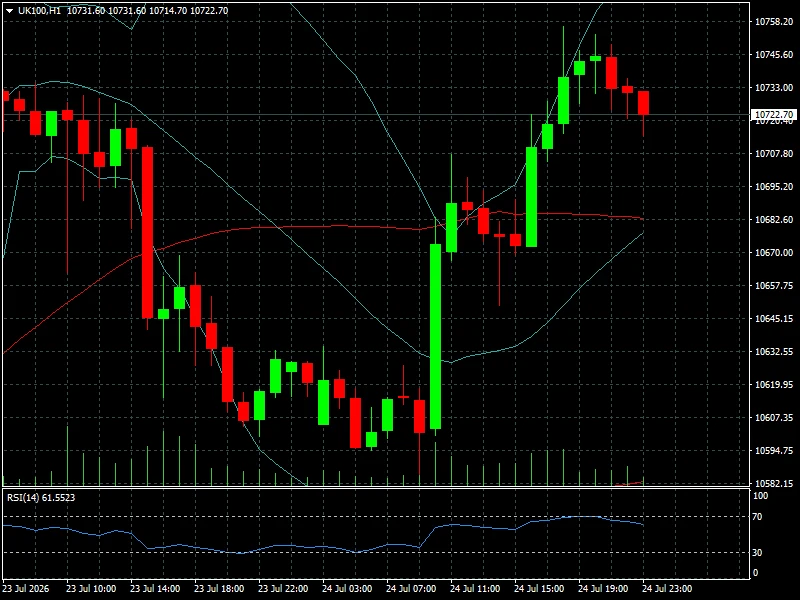
En Europa predominó claramente el optimismo. El IBEX 35 avanzó 1,92% durante la semana y cerró en 19.585,40 puntos, con una ganancia diaria de 1,65%. El DAX alemán subió 1,08% en la semana hasta 25.099,00 puntos, mientras el Euro Stoxx 50 ganó 0,89%, finalizando en 6.286,60 puntos. El FTSE 100 británico también mostró fortaleza, con una subida semanal de 1,28%, hasta 10.758 puntos, mientras el CAC 40 francés avanzó 0,40%.
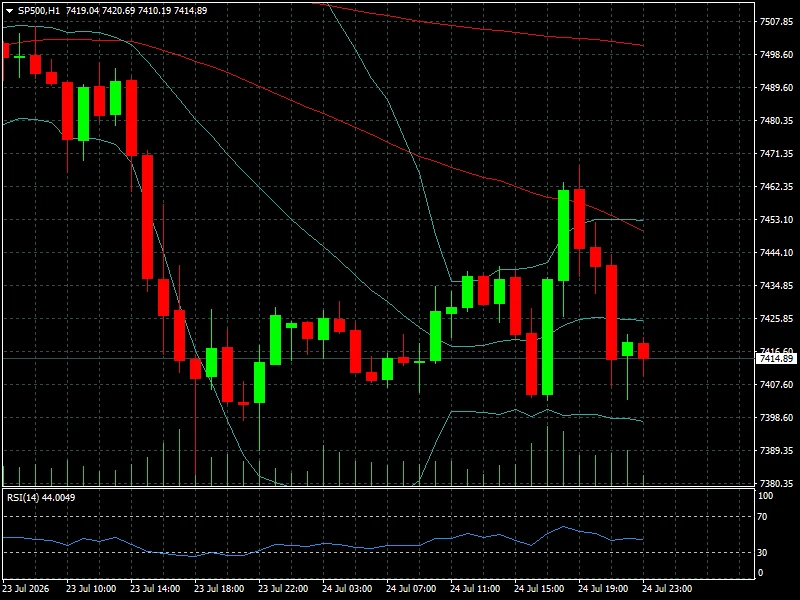
En contraste, Wall Street cerró una semana mucho más débil. El Nasdaq perdió 2,13%, situándose en 24.975,82 puntos, convirtiéndose en el índice más castigado entre las principales bolsas desarrolladas. El S&P 500 retrocedió 0,61%, aunque logró cerrar la última sesión con un ligero avance diario del 0,05%, finalizando en 7.414,89 puntos.
El Dow Jones cedió 0,38% en la semana, pero terminó la jornada del viernes con una recuperación del 0,46%, hasta 51.947,25 puntos. El Russell 2000, representativo de las pequeñas compañías estadounidenses, cayó 1,09%, reflejando una menor disposición al riesgo.
En Asia predominó un comportamiento más negativo. El Nikkei 225 descendió 2,73% en la última sesión, aunque todavía mantiene una ganancia semanal de 0,73%. El Hang Seng de Hong Kong retrocedió 0,98%, el Shanghai Composite cayó 1,61%, mientras el SZSE Component perdió 2,47%. La mayor corrección correspondió al KOSPI surcoreano, que registró una caída diaria del 5,72%, evidenciando una elevada sensibilidad a la toma de beneficios y a la incertidumbre internacional.
En los mercados emergentes, el comportamiento fue mixto. El Bovespa brasileño retrocedió 1,52%, mientras el S&P Merval argentino perdió 1,07%. En contraste, el S&P Lima General avanzó 0,71% y el S&P CLX IPSA chileno ganó 0,31%, manteniendo un tono relativamente estable.
LECTURA TÉCNICA Y SENTIMIENTO
El comportamiento de los índices refleja una rotación cada vez más evidente dentro de la renta variable global. Los inversores reducen exposición en aquellos sectores que habían liderado las subidas durante los últimos meses, especialmente la tecnología estadounidense, mientras aumentan gradualmente su interés por mercados europeos y compañías con valoraciones más moderadas.
Desde una perspectiva técnica, la mayoría de los índices europeos mantienen estructuras alcistas consistentes, respaldadas por mejores expectativas económicas. Wall Street, en cambio, atraviesa una fase de consolidación tras alcanzar nuevos máximos históricos, con un mercado mucho más sensible a cualquier decepción en resultados empresariales o indicadores macroeconómicos.
El sentimiento general continúa siendo constructivo, aunque claramente más selectivo. El mercado mantiene confianza en el crecimiento económico, pero exige una mayor calidad tanto en los beneficios corporativos como en las perspectivas empresariales.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La próxima semana volverá a estar condicionada por la temporada de resultados empresariales, especialmente entre las grandes compañías estadounidenses, cuyos informes seguirán marcando el comportamiento del Nasdaq y del S&P 500.
En el plano macroeconómico, los operadores prestarán especial atención a nuevos datos de inflación, actividad económica y empleo tanto en Estados Unidos como en Europa, además de cualquier comunicación procedente de la Reserva Federal y del Banco Central Europeo que pueda modificar las expectativas sobre la política monetaria.
El conflicto entre Estados Unidos e Irán continuará siendo otro factor de vigilancia permanente. Una eventual escalada podría incrementar la volatilidad en el petróleo, reforzar la demanda por activos refugio y afectar nuevamente al apetito global por el riesgo.
CONCLUSIÓN FYM
La semana confirmó que los mercados bursátiles atraviesan una nueva etapa de selección. El liderazgo prácticamente exclusivo de Wall Street comenzó a diluirse, mientras Europa recuperó protagonismo gracias a una combinación de mejores indicadores económicos y una política monetaria predecible.
Los inversores ya no compran crecimiento a cualquier precio. La atención se ha desplazado hacia la calidad de los beneficios, la fortaleza de los balances y la capacidad de las empresas para mantener sus expectativas en un entorno donde la incertidumbre geopolítica continúa elevada.
La narrativa dominante deja de ser la búsqueda indiscriminada de rentabilidad para convertirse en una búsqueda de calidad. Ese cambio de comportamiento será probablemente el principal factor que determine el rumbo de los índices bursátiles durante las próximas semanas.