Los índices bursátiles aceleran: Wall Street recupera el impulso, Europa acompaña, y Asia muestra mayor dispersión
— Equipo Editorial
La semana del 3 al 7 de agosto terminó con una señal claramente favorable para los mercados de renta variable. El movimiento estuvo liderado por Wall Street, donde el Nasdaq avanzó 5,19%, el S&P 500 ganó 3,58%, el Russell 2000 subió 3,52% y el Dow Jones sumó 2,96%. El MSCI World acompañó con una subida semanal de 3,30%, confirmando que el apetito por riesgo no quedó limitado exclusivamente a las grandes tecnológicas estadounidenses.
El cierre del viernes reforzó esa dinámica. El Nasdaq avanzó 1,30% hasta 26.690,62 puntos, el S&P 500 ganó 0,62% hasta 7.757,64 y el Dow Jones subió 0,28% hasta 54.036,93. El Russell 2000, más sensible al ciclo doméstico estadounidense, avanzó 1,10% hasta 3.034,49. Al mismo tiempo, el VIX cayó 1,65%, hasta 14,90 puntos, una combinación consistente con un mercado que terminó la semana con menor demanda de cobertura.
El catalizador final fue el mercado laboral estadounidense. La economía perdió 23.000 empleos no agrícolas en julio frente a las expectativas de una creación cercana a 80.000 puestos, mientras que las revisiones de mayo y junio restaron otros 103.000 empleos. Aunque la tasa de desempleo descendió a 4,1%, lo hizo acompañada de una reducción de la participación laboral hasta 61,4%. La lectura predominante del mercado fue que el deterioro del empleo reduce la presión inmediata sobre la Reserva Federal para mantener una política más restrictiva.
SEMANA EN PERSPECTIVA
El mercado comenzó la semana con una combinación particularmente favorable: resultados corporativos sólidos, expectativas de menor presión monetaria y una reducción de algunos riesgos geopolíticos vinculados a Oriente Medio.
Los resultados empresariales continuaron proporcionando soporte a las bolsas estadounidenses. Aproximadamente el 85,1% de las compañías del S&P 500 que habían presentado resultados hasta el cierre del viernes habían superado las previsiones de los analistas. El dato ayuda a explicar por qué el mercado pudo absorber valoraciones elevadas sin una corrección significativa durante la semana.
La cuestión monetaria fue igualmente importante. El informe laboral del viernes modificó las expectativas sobre la Reserva Federal: las probabilidades implícitas de una subida de tipos en septiembre descendieron del 67% al 44% tras la publicación del empleo. El mercado interpretó que una desaceleración más evidente del mercado laboral puede reducir la necesidad de endurecer las condiciones financieras.
La geopolítica también contribuyó a mejorar el tono de los activos de riesgo. Las expectativas de avances en las conversaciones relacionadas con Irán redujeron parte de la prima asociada al petróleo y al riesgo inflacionario. Durante la semana, esa percepción ayudó a sostener los índices estadounidenses en máximos históricos.
Sin embargo, la fotografía no es completamente uniforme. Los flujos de capital mostraron cierta cautela antes del dato de empleo. Durante la semana previa al 5 de agosto, los fondos de renta variable estadounidense registraron salidas netas de 1.580 millones de dólares, mientras los fondos de bonos recibieron 6.520 millones. Es una señal de que, pese al avance de los índices, parte de los inversores continúa buscando protección y duración.
COMPORTAMIENTO DEL ACTIVO
Wall Street fue el principal protagonista.
El Nasdaq terminó en 26.690,62 puntos, con una subida semanal de 5,19%. La fortaleza del índice confirma que el mercado continúa asignando una prima elevada a tecnología, semiconductores e inteligencia artificial. El avance diario del viernes, de 1,30%, fue particularmente relevante porque se produjo después de conocerse el deterioro del empleo.
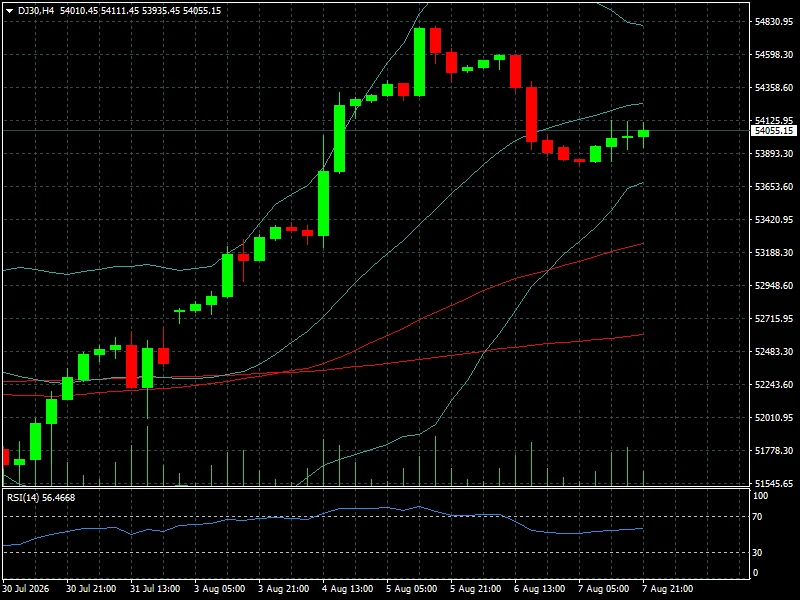
El S&P 500 avanzó 3,58% durante la semana y cerró en 7.757,64 puntos, mientras el Dow Jones ganó 2,96% hasta 54.055,15. Ambos índices alcanzaron nuevos máximos durante la semana, consolidando la recuperación iniciada previamente.
El Russell 2000 también aportó una señal positiva. Su avance semanal de 3,52% y cierre en 3.034,49 puntos indica que la fortaleza no quedó completamente concentrada en las megacapitalizaciones tecnológicas. La participación de las compañías de menor capitalización es relevante porque suele reflejar una mejora de las expectativas sobre crecimiento económico y condiciones financieras.
El MSCI World terminó en 5.007,84 puntos, con una ganancia semanal de 3,30%. El movimiento confirma una mejora global del apetito por riesgo.
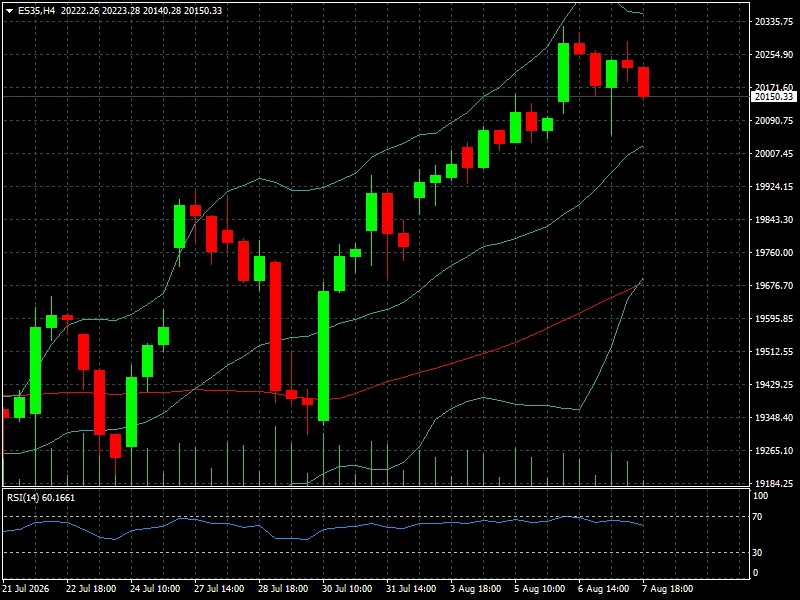
Europa también terminó en positivo, aunque con una intensidad inferior a la estadounidense. El DAX alemán ganó 2,69% y cerró en 26.319,45 puntos. El CAC 40 francés avanzó 2,41%, hasta 8.714,93, mientras el Euro Stoxx 50 sumó 2,61%, hasta 6.523,86. El IBEX 35 subió 1,99%, hasta 20.150 puntos, y el Índice General de la Bolsa de Madrid ganó 1,94%.
La excepción dentro de las principales bolsas europeas fue el FTSE 100, que apenas avanzó 0,30%, hasta 10.901,09 puntos. La menor sensibilidad del índice británico al rally tecnológico estadounidense ayuda a explicar parte de esa diferencia.
En Asia la dispersión fue considerablemente mayor. El Shanghai Composite ganó 2,81%, hasta 3.940,04 puntos, mientras el SZSE Component avanzó 5,39%, hasta 14.311,01. El China A50 sumó 1,60% y el S&P/ASX 200 australiano avanzó 3,19%.
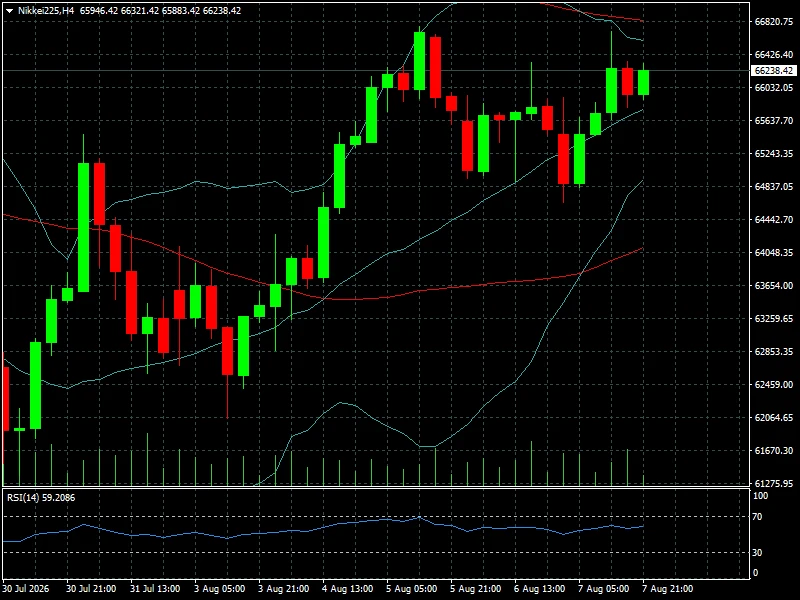
El Nikkei 225 terminó con una subida semanal de 1,93%, hasta 62.238,42 puntos.
El Taiwan Weighted ganó 2,57%. En cambio, el Hang Seng perdió 0,84% y el KOSPI surcoreano sufrió una caída semanal de 5,10%, convirtiéndose en uno de los grandes puntos débiles de la muestra.
La divergencia fue aún más evidente en Latinoamérica. El Merval argentino cayó 6,21% y el Bovespa brasileño perdió 3,08%. El COLCAP colombiano retrocedió 1,74%. En contraste, el S&P CLX IPSA chileno avanzó 2,17%, mientras el S&P Lima General terminó prácticamente sin cambios.
La conclusión regional es clara: el rally global existe, pero no está distribuido de manera homogénea.
LECTURA TÉCNICA Y SENTIMIENTO
La estructura técnica de la semana es favorable. Los principales índices estadounidenses se encuentran en una fase de máximos y el comportamiento del viernes reforzó la ruptura alcista en lugar de provocar una toma de beneficios.
El Nasdaq constituye el caso más evidente. Un avance semanal de 5,19% es suficientemente amplio como para considerar que existe una aceleración de corto plazo, aunque también incrementa el riesgo de correcciones técnicas si los próximos datos macroeconómicos no acompañan.
El S&P 500 presenta una configuración algo más equilibrada. Su cierre en 7.757,64 puntos, después de una subida semanal de 3,58%, mantiene el sesgo alcista, pero deja al índice especialmente expuesto a cualquier sorpresa inflacionaria que pueda modificar las expectativas sobre la Fed.
El VIX en 14,90 puntos confirma que el mercado no está operando bajo un régimen de estrés. La volatilidad implícita permanece contenida y eso favorece las estrategias de continuidad de tendencia. Sin embargo, una volatilidad baja también puede aumentar la sensibilidad del mercado frente a una sorpresa macroeconómica.
El elemento más importante para el mediano plazo será determinar si la combinación actual —crecimiento empresarial sólido, empleo más débil y menores expectativas de endurecimiento monetario— puede mantenerse.
El mercado parece estar descontando una especie de escenario favorable: beneficios empresariales resistentes sin una presión monetaria adicional significativa. El problema es que la inflación todavía puede cuestionar esa narrativa.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
El principal acontecimiento será el IPC estadounidense de julio, que se publicará el miércoles 12 de agosto. El dato llegará a las 8:30 de la mañana, hora de Nueva York, y será la primera gran prueba para el rally posterior al informe de empleo. El BLS tiene confirmado oficialmente el lanzamiento del IPC y de los ingresos reales para esa fecha.
El jueves 13 llegará el PPI estadounidense de julio, también a las 8:30 ET. Será importante porque permitirá evaluar si las presiones de precios en la cadena productiva están aumentando antes de trasladarse a los consumidores.
El viernes 14 se publicará el informe adelantado de ventas minoristas de julio. El dato será especialmente relevante después de la sorpresa negativa del empleo, porque permitirá evaluar si la desaceleración laboral comienza a trasladarse al consumo estadounidense.
No habrá una reunión de política monetaria de la Fed durante la semana. El próximo evento relevante del banco central será la publicación de las actas de la reunión del 28-29 de julio, prevista para el 19 de agosto.
En Europa tampoco está prevista una reunión de política monetaria del BCE durante la próxima semana. La última decisión, del 23 de julio, mantuvo sin cambios los tres tipos oficiales y destacó la elevada incertidumbre derivada del shock energético y del conflicto en Oriente Medio. La próxima reunión monetaria del BCE está programada para el 9 y 10 de septiembre.
Por ello, el foco de los operadores estará principalmente en Estados Unidos: inflación, rendimiento de los bonos, expectativas sobre la Fed y continuidad de los resultados empresariales, especialmente en tecnología y semiconductores.
CONCLUSIÓN FYM
Lo que cambió esta semana fue la percepción sobre la relación entre crecimiento y política monetaria. El mercado recibió una señal de desaceleración laboral suficientemente fuerte como para reducir las expectativas de una subida de tipos en septiembre, pero no tan extrema como para activar una preocupación inmediata por recesión.
Los índices respondieron con fuerza. El Nasdaq avanzó 5,19%, el S&P 500 3,58%, el Dow Jones 2,96% y el Russell 2000 3,52%. Europa acompañó con ganancias de entre 1,94% y 2,69% en sus principales referencias, mientras Asia y Latinoamérica mostraron una dispersión mucho mayor.
El mercado comienza la nueva semana descontando un escenario favorable para los activos de riesgo: beneficios empresariales sólidos, menor presión sobre los tipos y una inflación potencialmente compatible con una política monetaria menos restrictiva. Pero esa tesis todavía necesita confirmación.
El dato decisivo será el IPC del miércoles. Si la inflación sorprende al alza, el mercado tendrá que revisar rápidamente la caída de las expectativas de tipos que siguió al informe laboral. Si, por el contrario, los precios muestran moderación, el rally puede encontrar argumentos para continuar y los máximos alcanzados por Wall Street podrían convertirse en una nueva plataforma de consolidación.
Para el trader, la clave estará menos en perseguir el movimiento alcista y más en observar cómo reaccionan los índices frente al IPC, los rendimientos del Treasury y el dólar. Con el S&P 500 en 7.757,64 puntos, el Nasdaq en 26.690,62 y el VIX en 14,90, el mercado llega a la nueva semana con una estructura técnicamente fuerte, pero también con expectativas elevadas. Y cuando las expectativas son elevadas, la capacidad de sorprender positivamente se vuelve tan importante como el propio dato.