Los commodities cambian de ritmo mientras el petróleo pierde impulso y el oro recupera protagonismo
— Equipo Editorial
El mercado de materias primas finalizó la semana con un cambio de tono respecto a las jornadas anteriores. Tras un período dominado por el fuerte repunte del petróleo impulsado por las tensiones geopolíticas en Oriente Medio, los inversores comenzaron a tomar beneficios en el sector energético, mientras los metales preciosos y algunos metales industriales consolidaron un comportamiento más estable.
La narrativa dominante dejó de centrarse exclusivamente en el riesgo sobre la oferta de crudo y pasó a incorporar un mayor peso de las expectativas sobre el crecimiento económico global, la política monetaria y la evolución de la demanda industrial. En conjunto, los commodities cerraron una semana marcada por una clara diferenciación entre sectores, reflejando un mercado más selectivo y menos impulsado por movimientos generalizados.
SEMANA EN PERSPECTIVA
Durante la semana, el conflicto entre Estados Unidos e Irán continuó siendo uno de los principales factores de influencia sobre el mercado de materias primas. La incertidumbre en torno a las rutas de transporte energético mantuvo una elevada prima de riesgo sobre el petróleo, aunque el mercado comenzó a descontar que, al menos por el momento, no se producirán interrupciones significativas del suministro mundial.
Al mismo tiempo, la publicación de indicadores macroeconómicos mostró un panorama relativamente favorable para la economía global. Los PMI manufactureros sorprendieron positivamente en Alemania y en la eurozona, mientras que Estados Unidos volvió a mostrar un sector servicios sólido y un mercado laboral resistente. Estos datos contribuyeron a sostener las perspectivas de demanda para los metales industriales.
La política monetaria también permaneció en el radar de los inversores. La decisión del Banco Central Europeo de mantener los tipos de interés no generó sorpresas, mientras que el mercado continúa evaluando el margen de actuación de la Reserva Federal durante los próximos meses. La evolución de la inflación y del crecimiento seguirá siendo determinante para la dirección de las materias primas durante el segundo semestre.
COMPORTAMIENTO DEL ACTIVO
El petróleo fue nuevamente el protagonista, aunque esta vez por la intensidad de la corrección registrada al cierre de la semana.
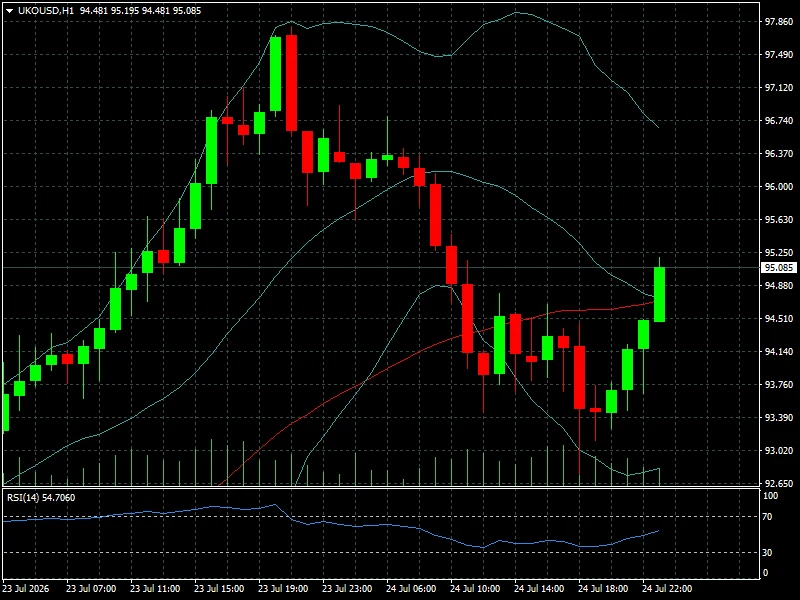
El WTI cayó 2,14% en la jornada hasta US$ 85,15 por barril, mientras que el Brent retrocedió 3,88%, situándose en US$ 95,08. Sin embargo, ambas referencias mantienen un sólido desempeño semanal, con avances del 4,12% y 9,85%, respectivamente, además de ganancias mensuales superiores al 23% en el WTI y al 34% en el Brent. La toma de beneficios predominó después del fuerte rally impulsado por el riesgo geopolítico.
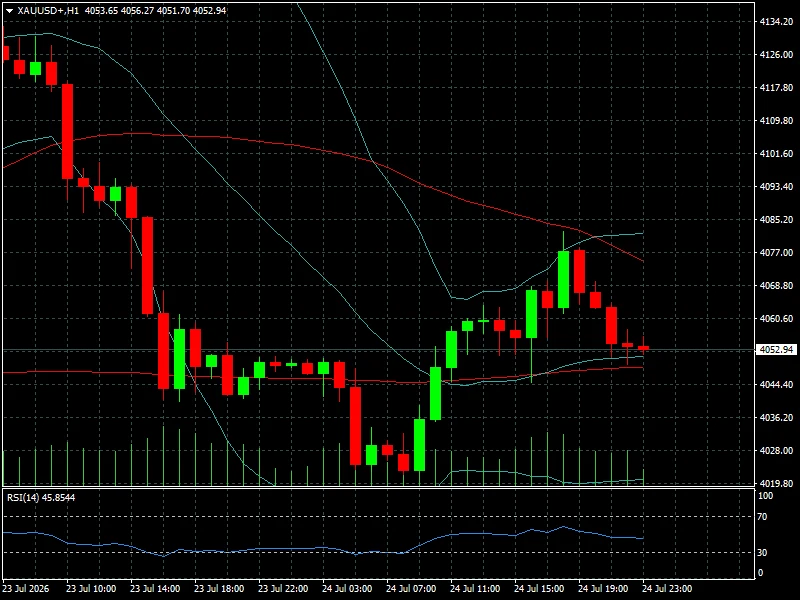
El oro volvió a demostrar su carácter defensivo. El metal precioso avanzó 0,11% durante la última sesión hasta US$ 4.052,94, acumulando una ganancia semanal del 0,89%. Aunque continúa ligeramente en negativo en el balance mensual (-0,88%), mantiene el respaldo de los inversores como activo refugio en un contexto de incertidumbre internacional.
La plata también mostró fortaleza, con una subida diaria del 0,85%, alcanzando US$ 58,19, mientras acumula un avance semanal del 4,00%, reflejando tanto la demanda de cobertura como su componente industrial.
Entre los metales industriales, el cobre continuó ofreciendo señales positivas. El contrato de referencia avanzó 0,16% en la jornada y 1,52% durante la semana, mientras el cobre físico registró una subida diaria del 0,32%, consolidando las expectativas de recuperación de la actividad manufacturera.
El zinc ganó 0,11%, acumulando un avance semanal del 1,84%, mientras que el aluminio retrocedió 0,83%, prácticamente sin cambios en el conjunto de la semana.
Los metales vinculados a la industria automotriz mostraron un comportamiento dispar. El platino cayó 0,29% hasta US$ 1.604,10, mientras el paladio perdió 0,69%, situándose en US$ 1.253,60, reflejando la cautela respecto a la evolución de la demanda del sector.
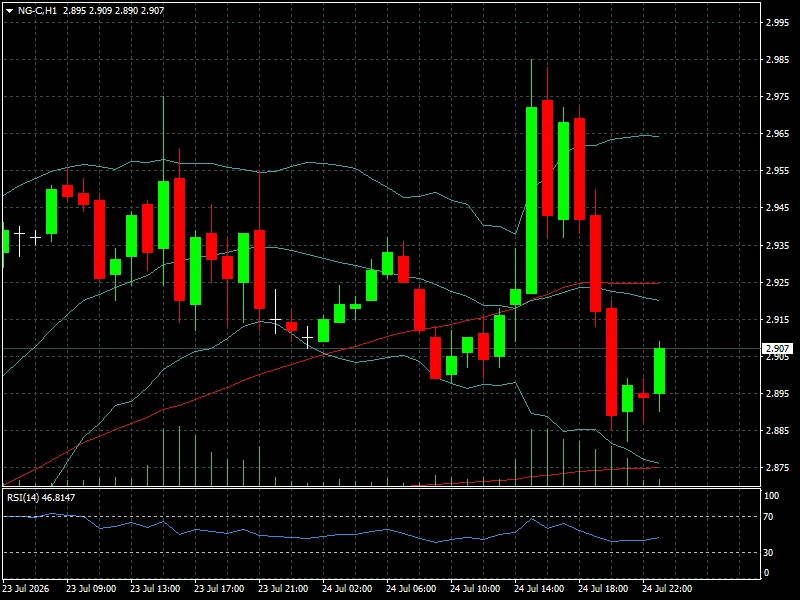
En el segmento energético distinto del petróleo, el gas natural descendió 1,54% hasta US$ 2,907, prolongando una semana negativa (-1,37%), mientras que el Dutch TTF Natural Gas destacó con un avance semanal del 10,77%, evidenciando que el mercado europeo continúa incorporando una importante prima de riesgo sobre el suministro energético.
LECTURA TÉCNICA Y SENTIMIENTO
El mercado de commodities comienza la nueva semana con una estructura mucho más equilibrada que la observada durante la primera mitad del mes.
El fuerte impulso alcista del petróleo parece haber entrado en una fase de consolidación tras la reciente toma de beneficios, aunque el contexto geopolítico continúa ofreciendo soporte a los precios. En paralelo, el oro mantiene una tendencia constructiva gracias a la combinación de incertidumbre internacional y expectativas de estabilización de la política monetaria.
Los metales industriales continúan mostrando una mejora gradual del sentimiento inversor. La recuperación de los indicadores manufactureros europeos y la resiliencia de la economía estadounidense favorecen un escenario de demanda más estable, aunque el mercado continúa pendiente de la evolución de China, principal consumidor mundial de materias primas industriales.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La atención del mercado continuará centrada en la evolución del conflicto entre Estados Unidos e Irán, cuyo desarrollo seguirá condicionando especialmente al petróleo y al gas natural.
En el plano macroeconómico, los operadores vigilarán nuevos datos de inflación, actividad económica y empleo tanto en Estados Unidos como en Europa, así como cualquier declaración procedente de la Reserva Federal y del Banco Central Europeo que pueda modificar las expectativas sobre los tipos de interés.
Además, la continuidad de la temporada de resultados empresariales permitirá obtener nuevas señales sobre la evolución de sectores intensivos en consumo de materias primas, especialmente industria, construcción, automoción y tecnología.
CONCLUSIÓN FYM
La semana confirmó que el mercado de commodities comienza a diversificar sus motores de movimiento. La geopolítica sigue siendo determinante para el petróleo, pero el protagonismo vuelve gradualmente hacia los fundamentos económicos, la evolución de la demanda y las expectativas de política monetaria.
Mientras el sector energético consolida parte de las fuertes ganancias acumuladas, los metales preciosos mantienen su atractivo como cobertura frente a la incertidumbre y los metales industriales encuentran respaldo en unos indicadores económicos que muestran una recuperación gradual de la actividad.
La narrativa dominante ya no gira exclusivamente en torno al riesgo de oferta. El mercado comienza a valorar nuevamente el equilibrio entre crecimiento, demanda y política monetaria, un cambio que probablemente marcará la evolución de las materias primas durante las próximas semanas.