Las materias primas pierden impulso: metales preciosos corrigen mientras la energía mantiene su fortaleza anual
— Equipo Editorial
El mercado de materias primas cerró la semana con un tono predominantemente bajista, marcado por una toma de beneficios en los metales preciosos, correcciones en varios metales industriales y movimientos mixtos en el sector energético.
Tras varios meses de fuertes avances en numerosas commodities, los inversores aprovecharon la semana para reducir exposición en algunos de los activos que más habían subido durante el último año.
La presión vendedora fue especialmente visible en el oro y la plata, que registraron caídas semanales relevantes pese a mantener rentabilidades muy sólidas en términos anuales. En paralelo, el petróleo logró sostener ganancias semanales moderadas, reflejando que el mercado energético continúa respaldado por factores fundamentales más robustos que otros segmentos del complejo de materias primas.
La sensación predominante durante los últimos días fue de consolidación y ajuste técnico más que de un cambio estructural de tendencia. Aunque las correcciones fueron significativas en algunos activos, la mayoría de las materias primas continúan operando en niveles históricamente elevados respecto a los registrados un año atrás.
Contexto macro y geopolítico
Los mercados de commodities estuvieron influenciados por la evolución del dólar estadounidense, las expectativas sobre los tipos de interés y la interpretación de los últimos datos económicos globales. La recuperación del dólar durante la semana redujo parcialmente el atractivo de varias materias primas cotizadas en la divisa estadounidense, especialmente los metales preciosos.
En el plano geopolítico, los mercados energéticos siguieron atentos a la evolución de los equilibrios entre oferta y demanda global, mientras que las materias primas agrícolas continuaron reaccionando a factores climáticos y a las perspectivas de producción en las principales regiones exportadoras.
Lectura técnica y sentimiento
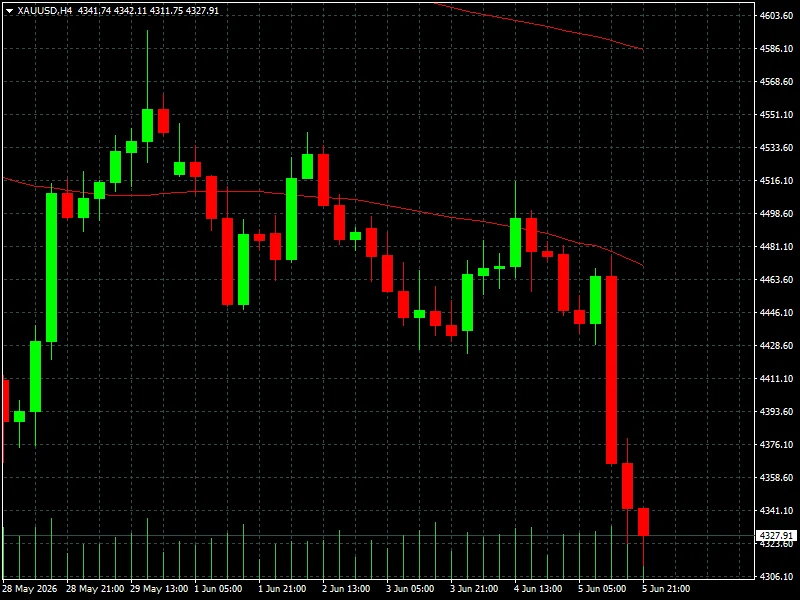
El movimiento más relevante de la semana se observó en los metales preciosos. El oro cerró en 4.329,33 dólares por onza tras retroceder un 4,62% en la semana y un 3,26% en la última sesión. A pesar de la corrección, mantiene una ganancia anual del 30,79% y una subida acumulada del 123,23% en los últimos tres años.
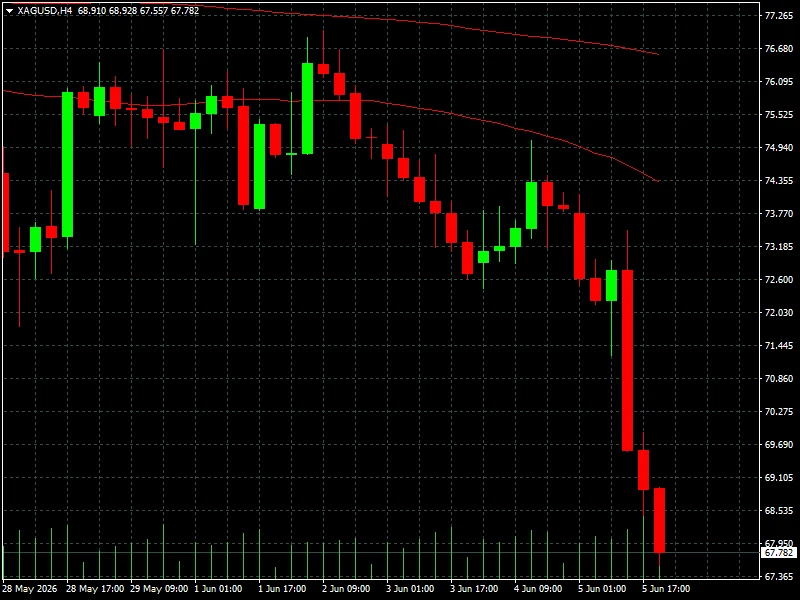
La plata mostró una debilidad aún mayor. Cerró en 69,10 dólares tras caer un 8,93% semanal y un 6,58% diario. Sin embargo, continúa acumulando una rentabilidad anual del 92,99%.
Entre los metales industriales, el cobre finalizó en 6,28 dólares por libra con una caída semanal del 1,71%, mientras que el aluminio perdió un 2,08% en la semana hasta 3.598,50 dólares por tonelada. El zinc cedió un 0,23% hasta 3.526,15 dólares y el níquel retrocedió un 2,44% hasta 18.505,88 dólares.
En el sector energético, el comportamiento fue más constructivo. El petróleo WTI cerró en 90,54 dólares por barril con una ganancia semanal del 3,64%, mientras que el Brent terminó en 93,09 dólares tras avanzar un 1,13%. Ambos contratos continúan mostrando una sólida tendencia de fondo, acumulando subidas anuales del 40,20% y 40,05%, respectivamente.
El gas natural registró una caída semanal del 1,85% hasta 3,229 dólares, aunque mantiene un avance anual del 14,67%. Por su parte, el Dutch TTF Natural Gas, referencia europea, destacó con una subida semanal del 5,42% hasta 48,496 euros por megavatio hora.
En el segmento agrícola predominó el sesgo bajista. La soja estadounidense cerró en 1.121,50 centavos por bushel con una caída semanal del 5,50%, mientras que el maíz retrocedió un 6,55% hasta 417,50 centavos. La avena sufrió una de las mayores correcciones al perder un 12,89% durante la semana y finalizar en 312,50 centavos.
El cacao continuó bajo presión. El contrato estadounidense cerró en 3.762 dólares por tonelada tras caer un 4,10% semanal, acumulando un descenso anual del 63,33%. El cacao negociado en Londres retrocedió un 3,41% hasta 3.233 libras esterlinas por tonelada.
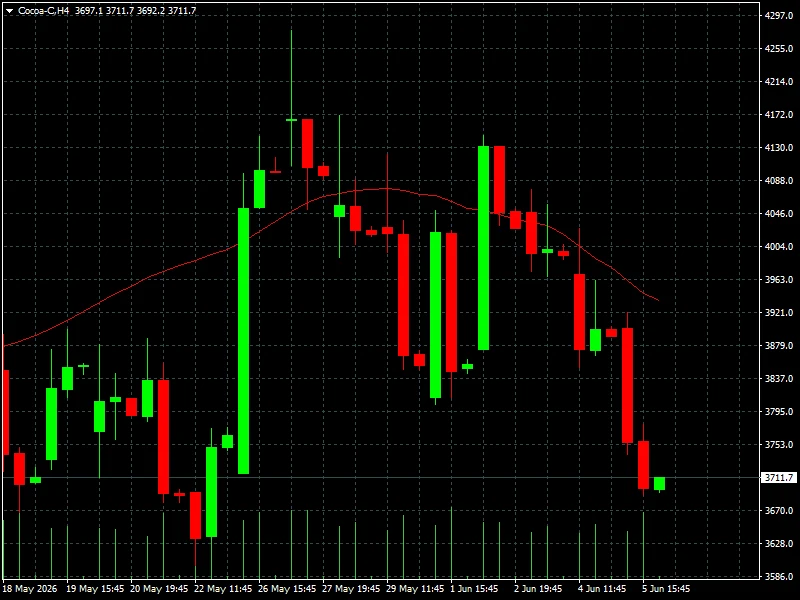
Desde una perspectiva técnica, el corto plazo muestra señales de venta moderada en metales preciosos y agrícolas, mientras que la energía mantiene una estructura relativamente más favorable. En el medio plazo, la mayoría de las tendencias principales continúan siendo alcistas en energía y metales, aunque con una volatilidad creciente que sugiere una fase de consolidación tras los importantes avances registrados durante los últimos doce meses.
Conclusión FyM
El cierre semanal deja un mercado de materias primas dividido entre la corrección de los activos que lideraron las subidas recientes y la resiliencia observada en el sector energético. La fortaleza del dólar y el reajuste de expectativas sobre los tipos de interés fueron factores determinantes para explicar gran parte de los movimientos observados.
De cara a la próxima semana, los operadores deberán prestar especial atención a la evolución del dólar estadounidense, a los datos macroeconómicos internacionales y a cualquier novedad relacionada con la oferta energética global. Estos factores continuarán siendo los principales catalizadores para los precios de las materias primas.
Por ahora, la lectura estratégica apunta a una fase de consolidación dentro de tendencias de largo plazo que siguen siendo positivas en varios segmentos. La energía continúa mostrando la estructura más sólida del mercado, mientras que los metales preciosos enfrentan una corrección que será clave para determinar si se trata únicamente de una toma de beneficios o del inicio de un ajuste más profundo.