Las materias primas cierran una semana dividida entre la presión sobre la energía y la resiliencia de los metales
— Equipo Editorial
El mercado de commodities finalizó la semana con comportamientos divergentes entre los distintos sectores. Mientras los complejos energéticos continuaron bajo presión y registraron pérdidas significativas, varios metales industriales lograron avanzar, reflejando una mejora del apetito por el riesgo y expectativas más favorables sobre la actividad económica global.
La atención de los inversores estuvo centrada en la evolución de la demanda mundial, las perspectivas de crecimiento de las principales economías y los movimientos del dólar estadounidense. En este contexto, los activos vinculados al ciclo económico mostraron una recuperación moderada, mientras que el petróleo profundizó su corrección semanal.
El resultado fue un mercado de materias primas sin una dirección uniforme, donde la selección sectorial volvió a ser determinante para el desempeño de los operadores.
Contexto macro y geopolítico
Durante la semana, los mercados continuaron evaluando el impacto de los últimos datos económicos de Estados Unidos, Europa y Asia, así como las perspectivas de política monetaria de los principales bancos centrales. Al mismo tiempo, los operadores siguieron monitoreando los acontecimientos geopolíticos internacionales y su potencial influencia sobre los mercados energéticos.
La combinación de expectativas de crecimiento moderado y una percepción de menor riesgo inflacionario generó presión sobre parte del complejo energético, mientras favoreció una recuperación selectiva en metales industriales vinculados a la actividad manufacturera.
La energía lidera las caídas semanales
El petróleo fue uno de los grandes protagonistas de la semana, aunque por motivos negativos. El WTI cerró en 82,75 dólares por barril tras caer 6,25% en la semana y acumular una pérdida mensual de 16,10%.
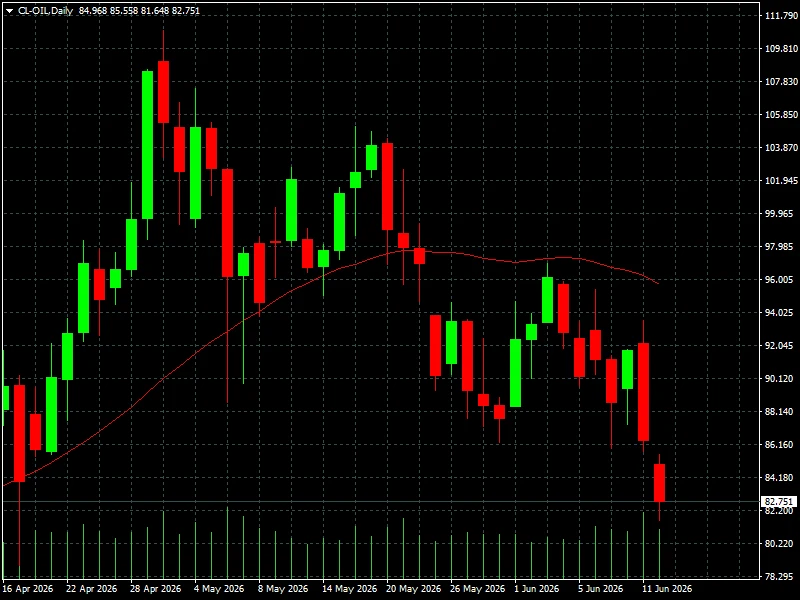
Por su parte, el Brent finalizó en 87,33 dólares por barril con una baja semanal de 6,19% y una corrección mensual de 17,40%.
Los productos refinados también mostraron debilidad. El aceite de calefacción cerró en 3,4000 dólares con una caída semanal de 5,22%, mientras que el gasoil de Londres terminó en 967,25 dólares tras desplomarse 8,92% durante la semana.
El mercado de gas natural presentó una evolución mixta. El contrato estadounidense cerró en 3,120 dólares con una pérdida semanal de 3,38%, mientras que el Dutch TTF europeo finalizó en 46,773 euros por megavatio hora, retrocediendo 3,55%.
Metales industriales muestran mayor fortaleza
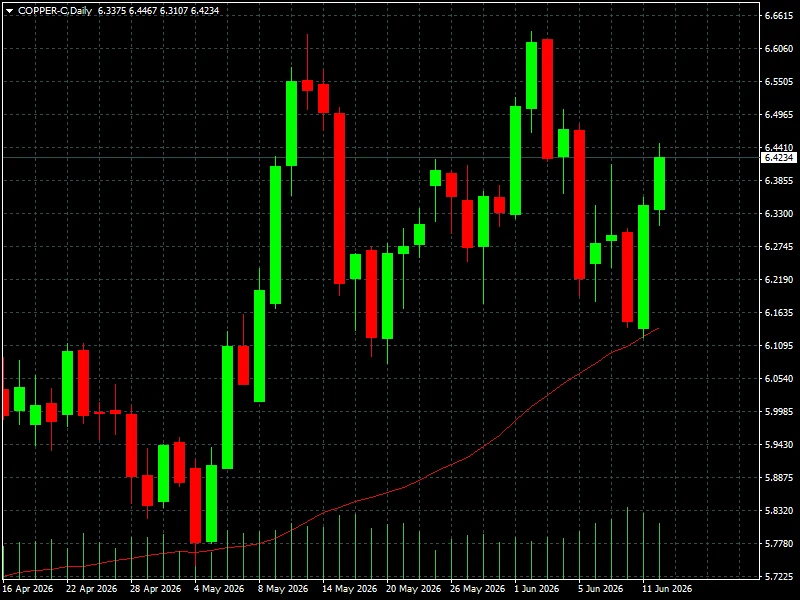
En contraste con la energía, varios metales industriales registraron avances semanales. El cobre estadounidense cerró en 6,4234 dólares por libra con una subida semanal de 2,63%, mientras que el cobre negociado en Londres avanzó 1,48% hasta 13.707,90 dólares por tonelada.
El aluminio finalizó en 3.543,00 dólares por tonelada, aunque registró una caída semanal de 1,54%. Por su parte, el zinc cerró en 3.578,25 dólares tras subir 1,48%, mientras que el níquel terminó en 17.797,38 dólares con una pérdida semanal de 3,83%.
La mejora observada en varios metales industriales sugiere que parte del mercado continúa apostando por una estabilización del crecimiento global durante los próximos meses.
Los metales preciosos muestran comportamientos mixtos
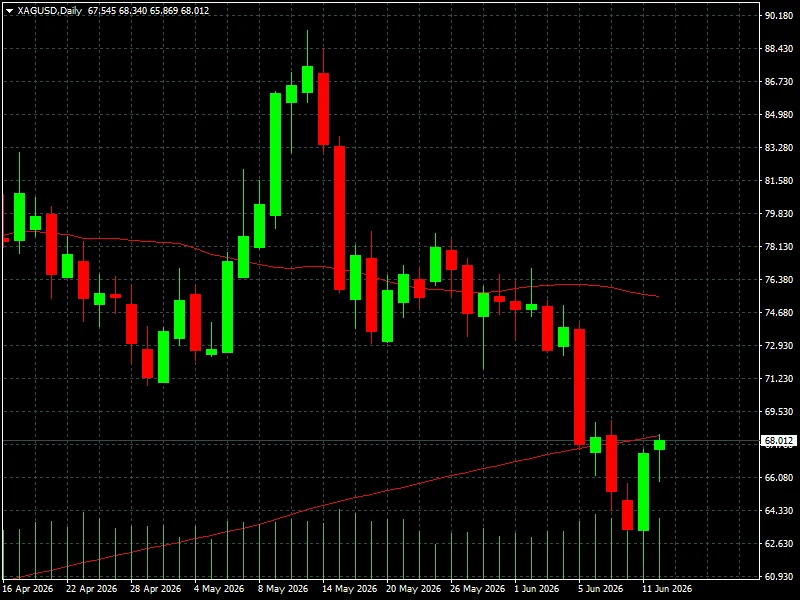
Dentro del segmento de refugio, el oro cerró en 4.219,32 dólares por onza tras perder 2,54% en la semana y acumular una caída mensual de 9,30%. La plata finalizó en 68,012 dólares con una corrección semanal de 1,64% y una pérdida mensual de 20,34%.
Sin embargo, otros metales preciosos mostraron mayor fortaleza. El platino cerró en 1.712,20 dólares con una caída semanal de 4,77%, mientras que el paladio avanzó 2,21% durante la semana hasta los 1.291,50 dólares.
La divergencia entre los metales preciosos refleja un mercado que alterna entre la búsqueda de refugio y la expectativa de una mejora de la actividad industrial.
Los granos continúan bajo presión
En el sector agrícola predominó un comportamiento moderadamente bajista. El trigo estadounidense cerró en 584,50 centavos por bushel con una subida semanal de 0,78%, aunque mantiene una caída mensual de 11,17%.
El maíz terminó en 412,75 centavos por bushel tras perder 1,14% en la semana, mientras que la soja cerró en 1.113,50 centavos con una ligera caída semanal de 0,13%. El arroz paddy finalizó en 12,040 dólares tras retroceder 2,86% durante el período.
Lectura técnica y sentimiento
Desde una perspectiva técnica, el comportamiento de las materias primas continúa mostrando una clara divergencia sectorial. La energía mantiene una estructura correctiva de corto plazo, evidenciada por las caídas superiores al 6% registradas tanto por el WTI como por el Brent.
Por el contrario, algunos metales industriales comienzan a mostrar señales de recuperación, apoyados por compras selectivas y una mejora gradual del sentimiento económico. A corto plazo, esta diferencia de comportamiento podría mantenerse mientras el mercado continúe ajustando expectativas sobre crecimiento e inflación.
A medio plazo, la evolución del dólar, la demanda china y las decisiones de los principales bancos centrales seguirán siendo los factores más relevantes para determinar la dirección del complejo de materias primas.
Conclusión FyM
El cierre semanal deja un mercado de commodities claramente dividido. Mientras la energía continúa enfrentando presiones derivadas de las expectativas de demanda y de una menor prima de riesgo, los metales industriales comienzan a recuperar protagonismo gracias a una percepción más constructiva sobre la actividad económica global.
Para la semana, los operadores deberán seguir especialmente de cerca la evolución del petróleo y del cobre, dos activos que suelen actuar como indicadores adelantados del sentimiento económico mundial. La capacidad de los metales para sostener las recientes ganancias y la reacción del mercado energético ante nuevas referencias macroeconómicas podrían definir el tono del mercado de materias primas durante la segunda mitad de junio.