Las materias primas cierran una semana dispar mientras energía y agrícolas toman el liderazgo
— Equipo Editorial
El mercado de materias primas finalizó la semana con un comportamiento dispar, reflejando un escenario donde los inversores continúan ajustando posiciones entre activos cíclicos y refugio. La evolución de las expectativas sobre la política monetaria estadounidense, las tensiones geopolíticas y las perspectivas de crecimiento global marcaron el ritmo de negociación, generando importantes diferencias entre los distintos segmentos del mercado.
Mientras los metales preciosos prolongaron su proceso de consolidación tras las fuertes subidas de los últimos meses, varias materias primas agrícolas y algunos metales industriales lograron cerrar la semana con avances. En el sector energético, el petróleo mantuvo una elevada volatilidad, condicionado por la evolución del conflicto en Oriente Medio y por las expectativas sobre la demanda mundial.
Semana en perspectiva
La principal referencia macroeconómica volvió a ser Estados Unidos. Las actas de la última reunión de la Reserva Federal confirmaron que el banco central mantiene una postura dependiente de los datos, mientras los indicadores económicos publicados durante la semana reforzaron la percepción de una desaceleración gradual de la economía, sin señales de un deterioro significativo del mercado laboral.
En el plano geopolítico, las tensiones en Oriente Medio continuaron proporcionando un soporte estructural a los precios del petróleo, aunque sin generar una interrupción efectiva del suministro mundial.
Al mismo tiempo, los operadores siguieron atentos a la evolución de la demanda china, especialmente en los mercados de metales industriales y energía, donde la recuperación económica del país continúa siendo más lenta de lo previsto.
Comportamiento del mercado de commodities
El oro (XAU/USD) cerró la semana en 4.119,87 dólares por onza, con una caída semanal de 1,31% y un descenso diario de 0,01%.
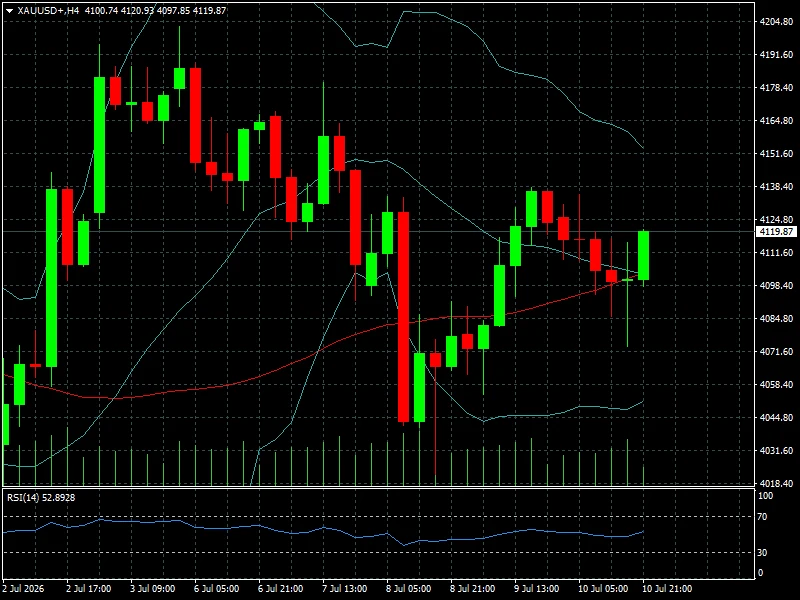
La fortaleza relativa del dólar y la estabilidad de los rendimientos de los bonos del Tesoro limitaron el atractivo del metal como activo refugio.
La plata (XAG/USD) también corrigió, finalizando en 59,87 dólares por onza tras retroceder 4,10% durante la semana.
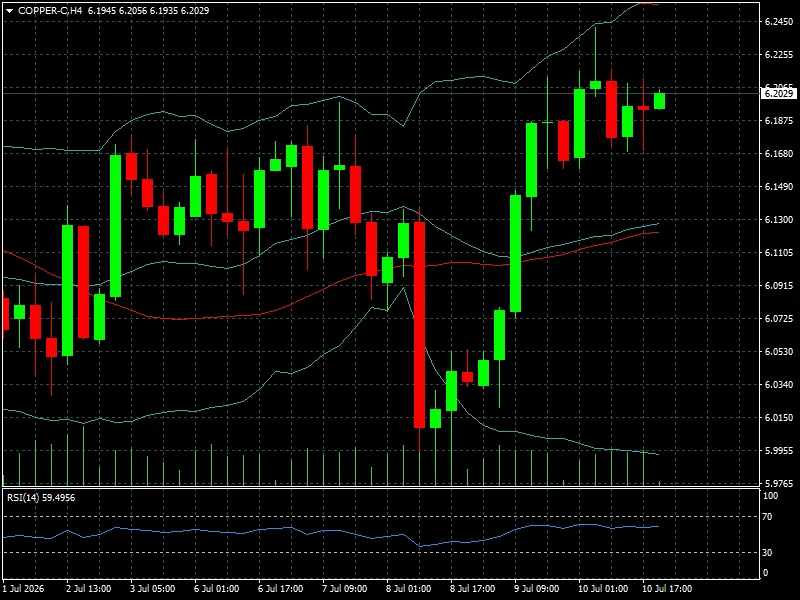
Entre los metales industriales predominó un comportamiento mixto. El cobre avanzó 0,90% semanal hasta 6.229 dólares por contrato, apoyado en expectativas de recuperación de la demanda manufacturera.
El níquel ganó 2,10%, mientras que el platino subió 0,30% y el paladio destacó con un avance semanal de 3,82%, siendo uno de los metales con mejor desempeño.
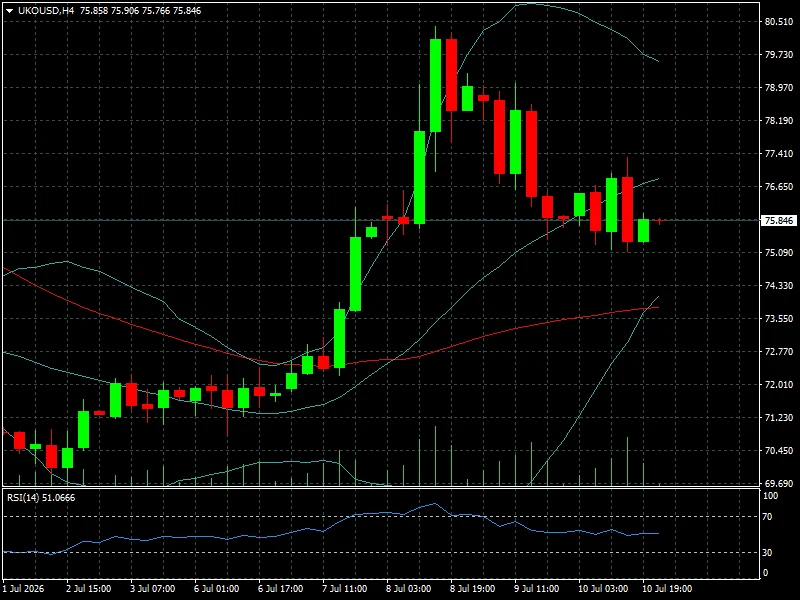
El complejo energético mostró una elevada volatilidad. El petróleo WTI cerró en 71,41 dólares por barril, con un incremento semanal de 3,82%, mientras que el Brent finalizó en 75,84 dólares tras subir 5,39%, impulsado por las preocupaciones sobre la oferta y las tensiones geopolíticas.
En contraste, el gas natural estadounidense perdió 9,37% durante la semana hasta 2,94 dólares, afectado por unas previsiones meteorológicas menos favorables para la demanda estacional. El gasóleo de Londres avanzó 18,18%, reflejando un fuerte ajuste en el mercado de destilados, mientras que el Dutch TTF Natural Gas, referencia europea, retrocedió 8,78%.
El segmento agrícola volvió a destacar por su fortaleza.
El trigo estadounidense lideró las ganancias con una subida semanal de 6,75% hasta 640,25 centavos por bushel. El algodón avanzó 5,73%, la harina de soja ganó 4,70%, la soja subió 3,75% y el maíz añadió 4,42%, favorecidos por las condiciones climáticas y las expectativas sobre la producción mundial.
En el lado negativo sobresalió el cacao, que cayó 20,43% durante la semana tras la extraordinaria escalada registrada en los últimos meses. El café también corrigió un 10,97%, reflejando una toma de beneficios después de su fuerte rally.
Lectura técnica y sentimiento
La estructura técnica continúa mostrando una clara diferenciación entre sectores.
Los metales preciosos atraviesan una fase de consolidación tras registrar máximos históricos durante el segundo trimestre. Aunque el oro mantiene intacta su tendencia alcista de largo plazo, la pérdida temporal de impulso refleja una menor demanda defensiva mientras el mercado espera nuevas señales sobre la política monetaria estadounidense.
El petróleo mantiene una estructura constructiva, apoyado por los riesgos geopolíticos y por un equilibrio relativamente ajustado entre oferta y demanda. Sin embargo, la volatilidad continúa siendo elevada y cualquier novedad relacionada con la OPEP+, Oriente Medio o la demanda asiática podría modificar rápidamente el escenario.
Las materias primas agrícolas, por su parte, muestran un renovado interés comprador, impulsadas por factores climáticos y por expectativas sobre una oferta más limitada en algunos cultivos.
Qué observar la próxima semana
El mercado volverá a centrar su atención en la publicación del Índice de Precios al Consumidor (IPC) y del Índice de Precios al Productor (PPI) de Estados Unidos, dos indicadores que condicionarán la evolución del dólar y, en consecuencia, buena parte del comportamiento de las materias primas.
Los operadores también seguirán de cerca las cifras de ventas minoristas y producción industrial estadounidenses, fundamentales para evaluar la fortaleza de la demanda.
En el sector energético, cualquier novedad relacionada con la OPEP+, las exportaciones rusas, los inventarios de crudo en Estados Unidos y la evolución del conflicto en Oriente Medio continuará siendo determinante para los precios del petróleo.
En el mercado agrícola, la atención permanecerá sobre las condiciones meteorológicas en Estados Unidos y Sudamérica, así como sobre las próximas estimaciones de producción y existencias, factores que seguirán marcando la evolución de cereales y oleaginosas.
Conclusión FyM
La semana dejó un mercado de materias primas claramente dividido. Mientras los metales preciosos consolidaron parte de las ganancias acumuladas durante los últimos meses, el petróleo recuperó impulso y el segmento agrícola volvió a posicionarse entre los grandes protagonistas.
El mercado continúa descontando una economía global que desacelera sin entrar en recesión, un escenario que favorece el mantenimiento de la demanda de materias primas, aunque con importantes diferencias entre sectores. Durante los próximos días, la evolución de la inflación estadounidense, la política monetaria de la Reserva Federal y las tensiones geopolíticas volverán a ser los principales catalizadores para un mercado que continúa mostrando una elevada sensibilidad a cualquier cambio en las expectativas macroeconómicas.