Cambio de rumbo: el petróleo se desploma mientras los metales pierden impulso
— Equipo Editorial
El mercado de commodities cerró una de las semanas más relevantes de las últimas semanas, marcada por un cambio abrupto en la percepción del riesgo geopolítico y una fuerte corrección en el complejo energético. Lo que comenzó con preocupación por la situación en Medio Oriente terminó transformándose en una semana de alivio para los mercados, luego de los avances diplomáticos entre Estados Unidos e Irán y la disminución del riesgo inmediato sobre el suministro global de petróleo.
La reacción fue inmediata. Los operadores comenzaron a desmontar parte de las primas de riesgo incorporadas durante las semanas previas, provocando una fuerte caída en los precios del crudo y arrastrando a buena parte del sector de materias primas. Los metales preciosos tampoco lograron sostener el impulso defensivo que habían mostrado anteriormente, mientras que los metales industriales continuaron reflejando un escenario de crecimiento global moderado y sin grandes sorpresas por el momento.
De cara al inicio de la nueva semana, el mercado vuelve a centrar su atención en los datos macroeconómicos, especialmente en los indicadores de actividad económica de Estados Unidos, Europa y China, además de cualquier novedad relacionada con la implementación del acuerdo entre Washington y Teherán.
Contexto general de la semana
El principal movimiento del mercado se produjo en el sector energético. La disminución de las tensiones geopolíticas redujo significativamente las expectativas de interrupciones en el suministro mundial de petróleo, provocando una fuerte liquidación de posiciones especulativas acumuladas durante el período de mayor incertidumbre.
El petróleo WTI cerró en 76,51 dólares por barril tras caer un 9,86% en la semana y acumular una pérdida mensual del 22,14%. Durante la última sesión operó entre un máximo de 78,43 dólares y un mínimo de 75,08 dólares.
El petróleo Brent finalizó en 80,38 dólares por barril. Aunque logró avanzar un 0,66% en la última jornada, terminó la semana con una caída del 7,96% y acumula un retroceso mensual del 20,45%.
La magnitud de la corrección refleja el cambio radical en las expectativas del mercado respecto al riesgo energético global. Reuters informó durante la semana que el tránsito marítimo por el Estrecho de Ormuz comenzó a normalizarse, contribuyendo a eliminar parte de la prima geopolítica acumulada en los precios del crudo.
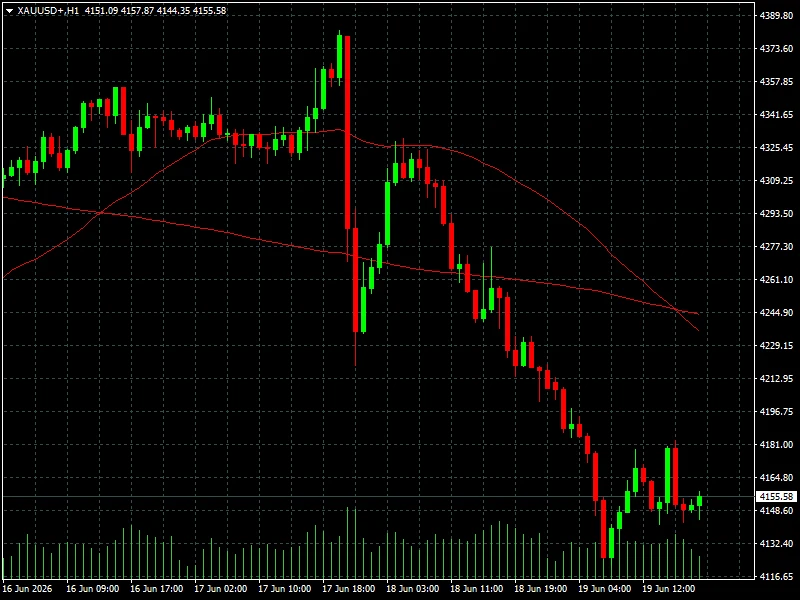
Los metales preciosos también enfrentaron presión vendedora. El oro terminó en 4.155,58 dólares tras retroceder un 1,54% en la semana y un 8,60% en el mes.
La plata sufrió una corrección aún más pronunciada. Cerró en 64,910 dólares, perdiendo un 4,51% semanal y un 14,80% mensual.
Entre los metales industriales, el cobre cerró en 6,3370 dólares por libra con una pérdida semanal del 1,68%, mientras que el aluminio terminó en 3.400,85 dólares tras retroceder un 4,01% en la semana.
Lectura técnica y sentimiento
Desde una perspectiva técnica, el comportamiento semanal evidencia un deterioro significativo en el impulso alcista que había dominado parte del segundo trimestre.
El oro continúa operando sobre niveles históricamente elevados, pero la caída semanal del 1,55% y el retroceso mensual del 8,67% muestran que parte de la demanda defensiva está desapareciendo. A corto plazo, el sentimiento es neutral-bajista mientras los inversores evalúan si la reducción del riesgo geopolítico será permanente o simplemente temporal.
La plata presenta una estructura técnica más débil. El cierre en 64,910 dólares y la pérdida semanal superior al 4,50% reflejan una salida más agresiva de posiciones especulativas.
Dentro del segmento energético, la corrección del petróleo constituye el movimiento más relevante de la semana. El WTI en 76,51 dólares y el Brent en 80,38 dólares muestran una clara pérdida de momentum alcista de corto plazo. Sin embargo, desde una perspectiva de medio plazo, ambos contratos continúan operando por encima de niveles observados a comienzos del año.
Los metales industriales ofrecen señales mixtas. El cobre cerró en 6,3370 dólares con una caída moderada, mientras que el níquel terminó en 17.550,13 dólares perdiendo un 1,39% semanal y acumulando una caída mensual del 7,28%.
Una de las excepciones positivas dentro del mercado fue el gas natural. Aunque cerró la última jornada con una caída diaria del 1,11%, finalizó la semana con una ganancia del 2,47% y una subida mensual del 1,33%, terminando en 3,197 dólares.
También destacaron los contratos energéticos europeos. El Dutch TTF Natural Gas cerró en 42,210 dólares con una subida diaria del 4,16%, aunque acumula una caída semanal del 9,76%. El Gasoil Londres finalizó en 906,25 dólares tras subir un 4,92% en la última sesión.
A corto plazo predomina una señal de corrección en energía y metales preciosos. A medio plazo, el escenario continúa dependiendo de la evolución económica global y del comportamiento de la inflación en las principales economías.
Conclusión FyM
La semana dejó una enseñanza clara para el mercado de commodities: cuando desaparece una prima geopolítica significativa, los precios vuelven rápidamente a reflejar los fundamentos económicos.
La caída del petróleo fue la principal protagonista del período, acompañada por una corrección en oro, plata y varios metales industriales. El mercado pasó de descontar posibles interrupciones energéticas a volver a evaluar crecimiento económico, demanda global y política monetaria.
Para los traders, la próxima semana estará marcada por tres factores clave: los datos de actividad económica mundial, la evolución del dólar tras la reunión de la Reserva Federal y cualquier novedad relacionada con la implementación práctica de los acuerdos entre Estados Unidos e Irán.
El comportamiento del WTI en 76,51 dólares, del Brent en 80,38 dólares y del oro en 4.172,90 dólares será especialmente relevante para determinar si la corrección observada esta semana representa únicamente una toma de beneficios o el comienzo de una fase más amplia de ajuste en el mercado de materias primas. La dirección de los próximos datos macroeconómicos probablemente tendrá la última palabra.