Las bolsas comienzan la semana en modo defensivo: Asia sube, Europa se enfría y Wall Street pierde impulso
— Equipo Editorial
Los mercados accionarios comenzaron la semana con una combinación poco uniforme: Asia extendió el avance de la sesión anterior, Europa se movió con signo mayoritariamente negativo y Wall Street opera prácticamente sin dirección definida. El denominador común es la cautela. Después del fuerte repunte de las bolsas estadounidenses provocado por el débil informe laboral de julio, los inversores empiezan a evaluar cuánto de ese optimismo puede sostenerse antes de conocer nuevos datos de inflación.
En las primeras horas de la jornada, el Nikkei 225 japonés fue uno de los grandes protagonistas, con una subida de 2,08% hasta 66.981,50 puntos. El Hang Seng avanzó 1,05%, el Shanghai Composite ganó 0,67% y el Kospi surcoreano sumó 0,65%. En sentido contrario, el S&P/ASX 200 cayó 0,33% y el Taiwan Weighted perdió 0,38%. La sesión asiática reflejó el impulso heredado de Wall Street, donde el viernes el S&P 500 cerró nuevamente en máximos históricos después de que el mercado interpretara el débil dato de empleo estadounidense como una señal de menor presión sobre la Reserva Federal.
Pero el entusiasmo pierde intensidad al trasladarse a Occidente. Las bolsas globales avanzan apenas marginalmente este lunes, mientras los inversores concentran su atención en la inflación estadounidense y en las negociaciones relacionadas con la reapertura del estrecho de Ormuz. El STOXX 600 europeo se mantiene prácticamente estable, mientras los futuros del S&P 500 y Nasdaq muestran avances muy pequeños antes de la apertura.
Wall Street: el mercado necesita una nueva señal
La fotografía de Wall Street muestra claramente esa pérdida de impulso. El S&P 500 se ubicaba en 7.765,65 puntos, con una caída marginal de 0,04%, mientras el Nasdaq retrocedía 0,23% hasta 26.629,13. El Dow Jones perdía 0,11%, hasta 53.976,21, y el Russell 2000 cedía 0,24%, en 3.027,08.
El comportamiento resulta especialmente relevante porque llega inmediatamente después de una semana extraordinariamente positiva. El S&P 500 había cerrado el viernes en un nuevo máximo histórico y el Nasdaq había acumulado una fuerte recuperación impulsada principalmente por las compañías tecnológicas.
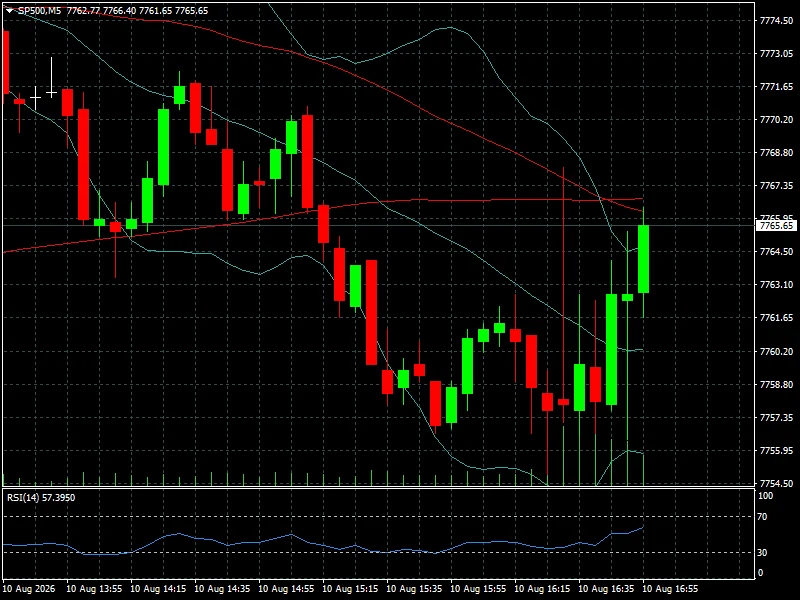
El mercado estadounidense llega a esta semana después de una subida de 5,8% del S&P 500 en apenas cuatro sesiones, acompañada por un incremento significativo de la actividad especulativa mediante opciones.
El problema para los compradores es que las valoraciones necesitan ahora una nueva confirmación fundamental. El informe laboral estadounidense de julio mostró una pérdida inesperada de 23.000 puestos de trabajo, frente a las expectativas de creación de 80.000 empleos, mientras las cifras de meses anteriores fueron revisadas considerablemente a la baja. La reacción fue inmediata: menores rendimientos de los bonos, menor expectativa de subidas de tasas y mayor apetito por acciones.
La siguiente prueba será la inflación.
El IPC estadounidense de julio se publicará el miércoles y puede determinar si el mercado mantiene la lectura favorable que hizo del informe laboral. Reuters señala que el consenso apunta a una inflación interanual de 3,4%. Un dato más elevado podría devolver presión a los rendimientos de los bonos y reducir el margen que actualmente se atribuye a la Fed para mantener una política menos restrictiva.
La señal de cautela aparece también en el VIX. El índice de volatilidad se ubicaba en 15,23 puntos, con un incremento de 2,21%.
No representa un escenario de estrés, pero sí evidencia que los operadores están pagando algo más por protección después del fuerte rally de las últimas sesiones.
Europa pierde velocidad
El comportamiento europeo es considerablemente más débil que el observado en Asia. El IBEX 35 retrocedía 0,10% hasta 20.167,88 puntos, mientras el DAX alemán caía 0,17% hasta 26.310,41. El CAC 40 francés cedía 0,12% y el FTSE 100 británico mostraba la mayor caída entre los principales mercados europeos, con un retroceso de 0,50% hasta 10.844,55.
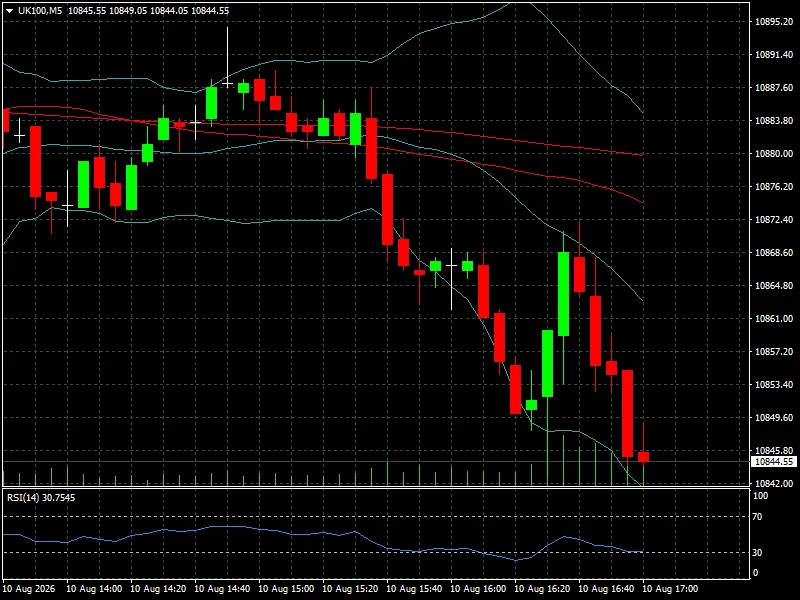
La Bolsa de Madrid mostraba una excepción dentro del mercado español: el I.G. Bolsa Madrid avanzaba 0,10%, hasta 2.000,40 puntos.
La cautela europea tiene varios frentes. Por un lado, los mercados deben procesar el cambio en las expectativas monetarias estadounidenses. Por otro, el petróleo vuelve a introducir un elemento de incertidumbre debido a la situación en Oriente Medio. Reuters informa que las negociaciones para reabrir el estrecho de Ormuz siguen siendo observadas de cerca por los mercados, mientras el Brent se mantenía alrededor de 85 dólares por barril.
El impacto no es necesariamente negativo para todos los sectores. Las acciones energéticas europeas avanzaban alrededor de 0,5% durante la sesión, precisamente por el repunte del petróleo. Pero para el conjunto del mercado, un crudo persistentemente elevado representa un riesgo porque puede mantener la inflación por encima de los niveles compatibles con una relajación monetaria más rápida.
Además, las expectativas de resultados continúan ofreciendo soporte. Las estimaciones de crecimiento de los beneficios del STOXX 600 para el segundo trimestre fueron elevadas hasta aproximadamente 21%, frente al 12,5% previsto anteriormente. Ese factor ayuda a explicar por qué la corrección europea sigue siendo limitada pese al incremento de los riesgos macroeconómicos.
Asia mantiene el liderazgo
El contraste con Europa resulta evidente en Asia. El Nikkei 225 avanzó 1.363,51 puntos, equivalente a 2,08%, hasta 66.981,50.
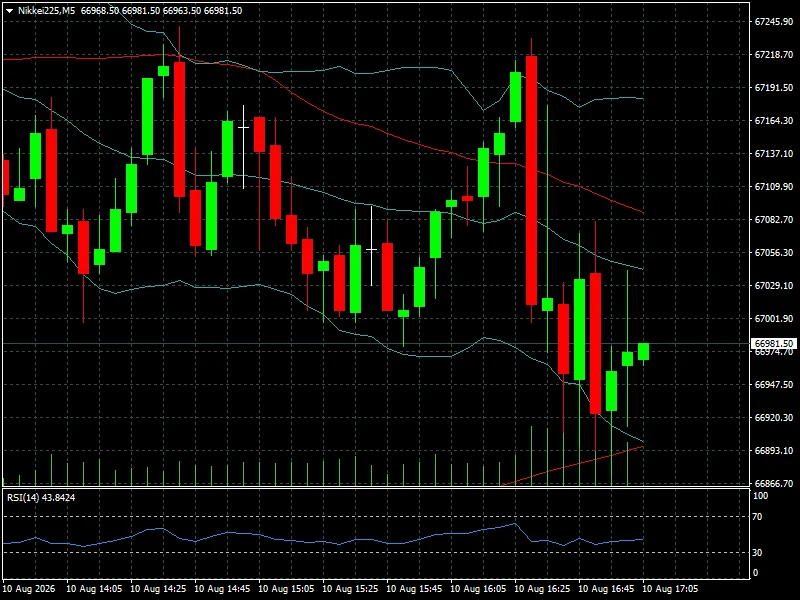
El Hang Seng ganó 269,46 puntos, un 1,05%, y el Shanghai Composite sumó 26,56 puntos, hasta 3.966,59.
También destacaron el KOSPI, con un avance de 0,65% hasta 6.299,66, y el VN 30 vietnamita, que ganó 0,74%. India mostró un comportamiento mucho más moderado: el Nifty 50 avanzó 0,05% y el BSE Sensex 0,06%.
La fortaleza asiática debe interpretarse, sin embargo, con cierta cautela. Parte importante del movimiento responde al impulso recibido desde Wall Street el viernes, cuando la debilidad del empleo estadounidense redujo las expectativas de endurecimiento monetario. Reuters indicó que el índice global de acciones MSCI había registrado su mejor semana en tres meses, con una subida de 2,4%, mientras el STOXX 600 europeo ganó 2% durante la semana anterior.
En otras palabras, el mercado está trasladando inicialmente el mensaje favorable de una Fed potencialmente menos restrictiva, pero todavía falta comprobar si la inflación permitirá mantener esa interpretación.
Latinoamérica muestra una reacción dispar
Los mercados latinoamericanos tampoco presentan una dirección uniforme. El Bovespa brasileño avanzaba 0,14% hasta 172.935 puntos, mientras el COLCAP colombiano ganaba 0,24% y el S&P Lima General subía 0,71%.
En Chile, el IPSA avanzaba 0,22% hasta 11.281,38 puntos. México constituía una de las principales excepciones, con el IPC retrocediendo 0,65%, hasta 66.501,40. El S&P Merval argentino también caía 0,45%, hasta 3.086.784,50.
La divergencia confirma que el comportamiento de los mercados emergentes no depende exclusivamente de Wall Street. Las tasas domésticas, las materias primas, los flujos de capital y las condiciones fiscales continúan determinando el comportamiento relativo de cada mercado.
Lectura de mercado
La lectura más importante de esta primera sesión es que los inversores todavía mantienen una predisposición positiva hacia la renta variable, pero comienzan a reducir la velocidad después de un rally muy intenso.
El mercado está descontando actualmente una combinación favorable: crecimiento corporativo todavía sólido, fortaleza de las compañías vinculadas a inteligencia artificial y una Reserva Federal con menor necesidad de endurecer las condiciones financieras. Reuters informó este lunes que JPMorgan elevó su objetivo de cierre de 2026 para el S&P 500 de 7.800 a 8.000 puntos, respaldado por la fortaleza de los beneficios y las perspectivas de inversión en inteligencia artificial.
El riesgo está en que las expectativas se hayan adelantado demasiado a los datos.
El S&P 500 acumula una subida muy importante en pocas sesiones y cotiza en máximos históricos. Al mismo tiempo, el VIX comienza a recuperar terreno y los índices tecnológicos muestran ligeras tomas de beneficios. Esto no constituye por sí mismo una señal de cambio de tendencia, pero sí indica que la relación entre riesgo y recompensa comienza a ser más sensible a cualquier sorpresa macroeconómica.
La inflación estadounidense será, por tanto, el principal punto de validación. Un IPC moderado podría prolongar el rally de acciones al reforzar la hipótesis de una Fed menos restrictiva. Un dato superior al esperado podría generar el movimiento contrario: mayores rendimientos de los bonos, presión sobre las valoraciones tecnológicas y una toma de beneficios más amplia.
A ello se suma el petróleo. La evolución del estrecho de Ormuz introduce un segundo riesgo que el mercado no puede ignorar. Una reapertura efectiva de la principal vía de transporte petrolero reduciría parte de la prima geopolítica. Una prolongación de las restricciones tendría el efecto contrario y podría complicar nuevamente el escenario inflacionario.
Conclusión FYM
La primera sesión de la semana no está definiendo todavía una nueva tendencia; está poniendo a prueba la anterior. Asia continúa mostrando fortaleza, Europa empieza a perder velocidad y Wall Street se encuentra en una zona donde las cotizaciones necesitan nuevas razones fundamentales para seguir avanzando.
El escenario de fondo continúa siendo favorable para la renta variable mientras los beneficios empresariales sostengan las valoraciones y la inflación estadounidense no obligue a replantear las expectativas sobre la Fed. Pero después del fuerte rally de comienzos de agosto, el margen para decepciones se ha reducido.
En las próximas sesiones, los operadores deberán vigilar tres variables por encima de todas: la inflación estadounidense del miércoles, la evolución del petróleo y del estrecho de Ormuz, y la capacidad de las compañías -especialmente las vinculadas al sector tecnológico y a la inteligencia artificial- para justificar con resultados las valoraciones actuales. El mercado ha comprado el escenario de una Fed menos restrictiva; ahora necesita datos que permitan sostener esa apuesta.