La semana de los récords y las alarmas: Wall Street sube, el petróleo amenaza y Bitcoin retrocede
— Equipo Editorial
La semana que pasó dejó un cambio importante en la narrativa global. Los mercados recibieron señales más benignas desde Estados Unidos -IPC moderado, PPI sin avances y ventas minoristas débiles- que redujeron la probabilidad de una nueva subida de tasas de la Reserva Federal en septiembre. Esa expectativa permitió que Wall Street alcanzara nuevos máximos y que el dólar perdiera terreno frente a las principales divisas. Pero el movimiento no derivó en una relajación generalizada de las condiciones financieras: el petróleo volvió a subir, los rendimientos largos de los Treasuries permanecieron elevados y la tensión en Oriente Medio continuó funcionando como límite para el apetito por riesgo.
El resultado fue un mercado que terminó la semana todavía constructivo, pero bastante más selectivo. El S&P 500 cerró el viernes en 7.785,76 puntos, con una ganancia semanal de 0,4%, y el Nasdaq en 26.729,16, con un avance semanal de 0,1%. Ambos completaron tres semanas consecutivas de ganancias. Sin embargo, el viernes marcó una pausa: el S&P 500 cayó 0,17% y el Nasdaq 0,28%, mientras el petróleo retomó la presión alcista ante el deterioro de las negociaciones entre Estados Unidos e Irán.
La principal conclusión de la semana es que el mercado está empezando a descontar una Fed menos agresiva, pero todavía no un escenario de dinero claramente más barato. La diferencia es importante. Mientras la expectativa de tasas favorece a acciones, oro y algunas divisas, el petróleo y la parte larga de la curva de Treasuries recuerdan que la inflación todavía puede volver a convertirse en el problema dominante.
MERCADOS EN PERSPECTIVA
ENERGÍA
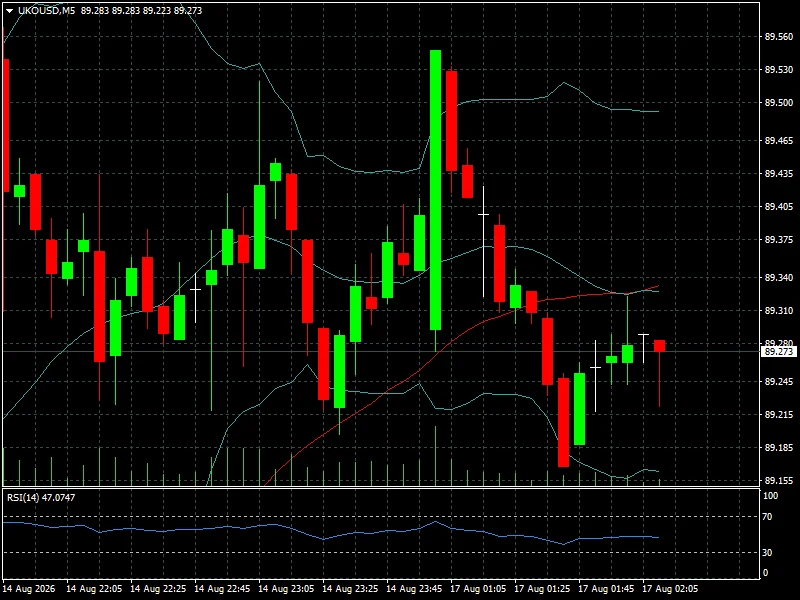
El petróleo fue uno de los grandes protagonistas de la semana y vuelve a comenzar las operaciones cerca de niveles elevados. El Brent cerró el viernes en 88,60 dólares por barril, después de ganar 6,04% durante la semana, mientras el WTI terminó en 82,40 dólares, con un avance semanal de 5,40%. En la apertura de la nueva semana, las referencias muestran al Brent en 89,27 dólares y al WTI en 81,52 dólares, prácticamente estables frente al cierre anterior.
La explicación continúa siendo fundamentalmente geopolítica. Las negociaciones entre Washington y Teherán no consiguieron reducir el riesgo sobre el tránsito energético por el estrecho de Ormuz y nuevos ataques contra buques aumentaron la prima incorporada al precio del crudo. Reuters señaló que el tránsito por el estrecho permanecía prácticamente paralizado al cierre de la semana.
El movimiento fue todavía más intenso en los productos refinados. El aceite de calefacción acumuló 9,68% semanal, el gasóleo de Londres 9,64% y la gasolina RBOB 6,48%. El Dutch TTF Natural Gas avanzó 10,59% durante la semana, aunque en la apertura actual se ubica en 62,235 euros, con una subida diaria de 1,32%. El gas natural estadounidense presenta una dinámica diferente: comienza en 2,678 dólares y cae 1,36%.
El mercado energético, por tanto, sigue incorporando una prima geopolítica importante. La zona de 90 dólares en Brent será la referencia crítica: una ruptura sostenida podría trasladar nuevamente presión hacia inflación, bonos y acciones.
METALES
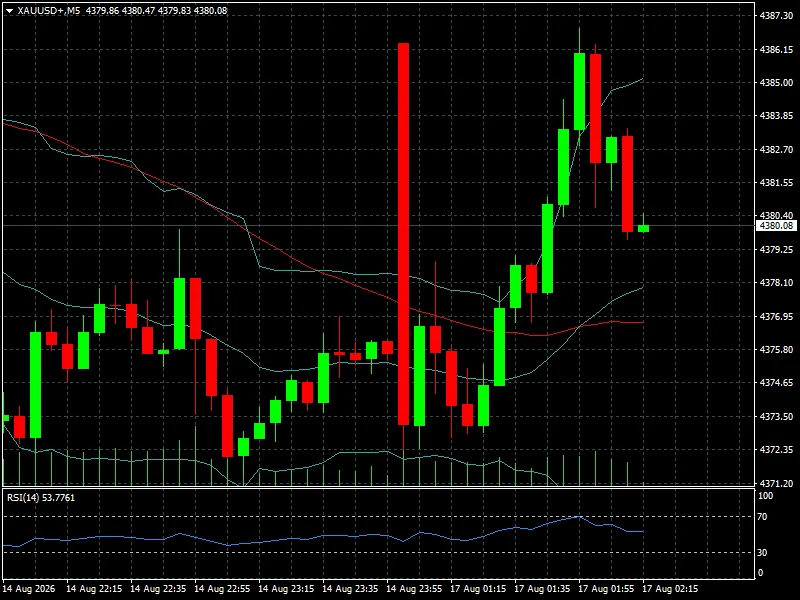
Los metales preciosos terminaron la semana con una estructura claramente alcista. El oro cerró en 4.376,59 dólares por onza y acumuló una subida semanal de 0,76%, después de avanzar con fuerza durante el mes. En la apertura actual aparece en 4.380,08 dólares, con una ganancia diaria de 0,18%, manteniéndose cerca de los máximos recientes.
La plata mostró todavía mayor dinamismo. Cerró la semana en 64,7045 dólares y avanzó 1,77%, mientras que actualmente cotiza en 65,1810 dólares, con una subida diaria de 0,74%. La diferencia entre ambos metales refleja una mayor sensibilidad de la plata tanto a los flujos hacia activos refugio como a las expectativas sobre demanda industrial.
El cobre, en cambio, conserva un comportamiento mucho más moderado. El contrato observado en la nueva apertura se encuentra en 6,6403 dólares, con una subida diaria de 0,46%. El zinc avanza 0,56% y el aluminio 0,19%. No aparece todavía una señal uniforme de aceleración de la demanda industrial global.
La fortaleza del oro tiene además un componente monetario. La menor expectativa de una subida de tasas de la Fed y el retroceso del dólar favorecieron al metal. El oro alcanzó niveles de dos meses durante la semana, apoyado por la combinación de menores expectativas de endurecimiento monetario y búsqueda de refugio.
FOREX
El dólar terminó la semana perdiendo fuerza después de que el IPC, el PPI y las ventas minoristas redujeran las expectativas de una subida de tasas en septiembre. El índice dólar cerró el viernes en 99,67, con una caída diaria de 0,25%. Reuters señaló que el mercado llegó a descontar apenas un 31% de probabilidad de una subida en septiembre, frente a un escenario de 69% de probabilidad de una subida para diciembre.
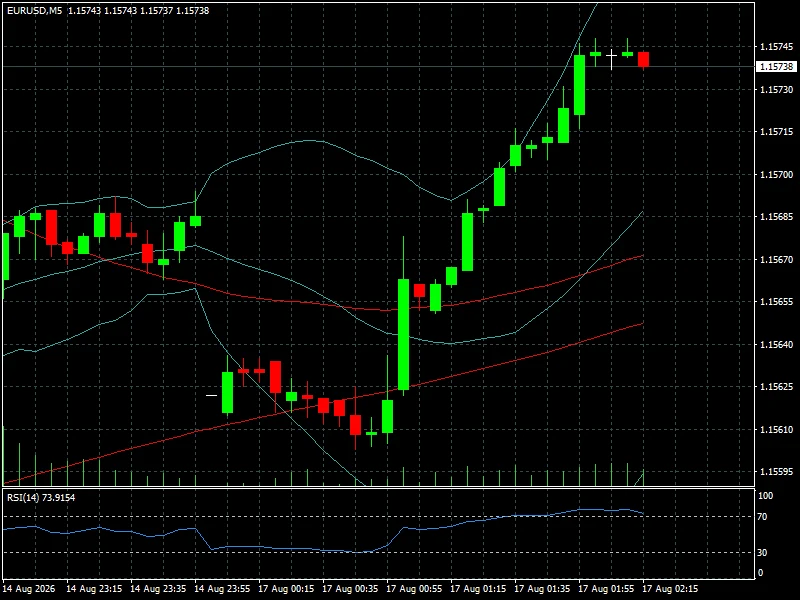
El EUR/USD terminó la semana con un avance de aproximadamente 0,10% y actualmente comienza en 1,1573, con una variación inicial prácticamente plana.
El GBP/USD acumuló alrededor de 0,30% semanal y abre en 1,3544. La libra recibió además apoyo de la fortaleza de la economía británica: el PIB de junio creció 0,3% y el Reino Unido fue la economía del G7 con mayor crecimiento durante la primera mitad del año.
El USD/JPY fue el gran contrapunto. La paridad terminó la semana con una subida cercana a 0,96% y comienza actualmente alrededor de 159,14. El yen continúa cerca de la zona de 160 por dólar, un nivel que vuelve a colocar el riesgo de intervención en el centro de la estrategia cambiaria japonesa.
La situación podría volverse todavía más relevante porque se informó que el Banco de Japón estaría considerando una subida de tasas en septiembre e incluso una trayectoria de endurecimiento más rápida. La combinación entre un yen débil, inflación importada y presión política aumenta la sensibilidad de USD/JPY alrededor de 160.
Entre las monedas emergentes, el movimiento del real brasileño fue particularmente significativo: USD/BRL acumuló alrededor de 2,67% semanal, mientras USD/MXN cayó aproximadamente 0,65%.
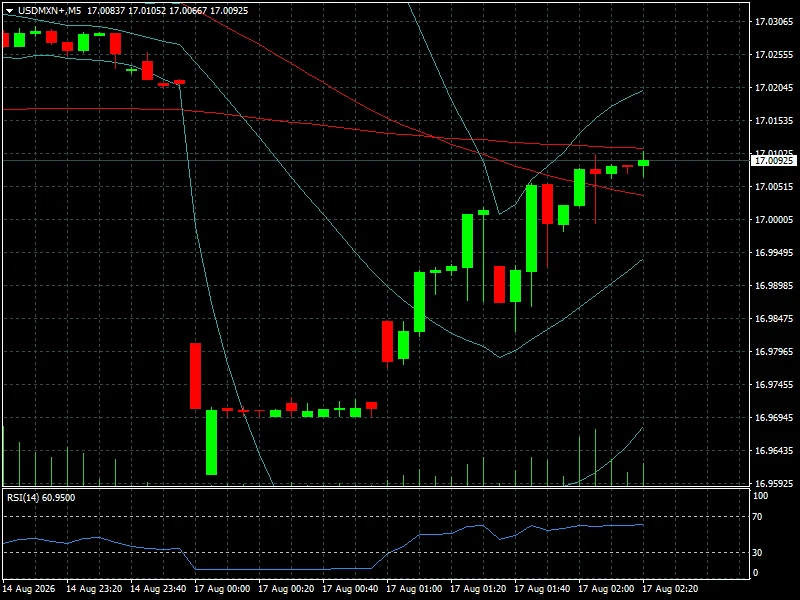
La divergencia muestra que el debilitamiento global del dólar no está beneficiando de manera uniforme a las monedas emergentes y que los factores domésticos continúan siendo determinantes.
RENTA VARIABLE
Wall Street mantuvo el liderazgo. El S&P 500 cerró en 7.785,76 puntos y acumuló 0,4% semanal, después de alcanzar un máximo histórico de 7.798,99 el jueves. El Nasdaq terminó en 26.729,16, con una ganancia semanal de 0,1%, mientras el Dow Jones cerró en 53.732,41 puntos. El Russell 2000 terminó en 3.068,42 puntos y mostró una mejor resistencia relativa.
La secuencia de la semana resulta más importante que el resultado final. El jueves, una lectura benigna del PPI llevó al S&P 500 hasta un nuevo récord de 7.798,99 puntos, mientras el Nasdaq alcanzó 26.803,03. La tecnología volvió a liderar gracias a la expectativa de que la inversión en inteligencia artificial continuará impulsando los beneficios corporativos.
Pero el viernes apareció el límite de esa narrativa. Applied Materials perdió 5,1%, Broadcom 5,9% e Intel 2%. El problema no fue necesariamente la falta de crecimiento, sino unas expectativas demasiado elevadas. El mercado está comenzando a exigir que las compañías de inteligencia artificial superen ampliamente las previsiones para justificar sus valoraciones.
Europa cerró la semana con mayor debilidad y puso fin a una racha de cuatro semanas de avances. Asia, en cambio, mantuvo un tono más firme, con especial fortaleza en Corea del Sur y las compañías vinculadas al ciclo de semiconductores.
La lectura global es que el rally no desapareció, pero se volvió más exigente. Los índices continúan cerca de máximos, aunque la dispersión entre compañías y sectores aumenta.
CRIPTOACTIVOS
El mercado cripto mostró una dinámica bastante menos convincente que la renta variable. Bitcoin cerró la semana en 63.026,7 dólares y acumuló una caída de 3,07%. Actualmente comienza alrededor de 62.818,74 dólares, con una caída diaria de 0,64%.
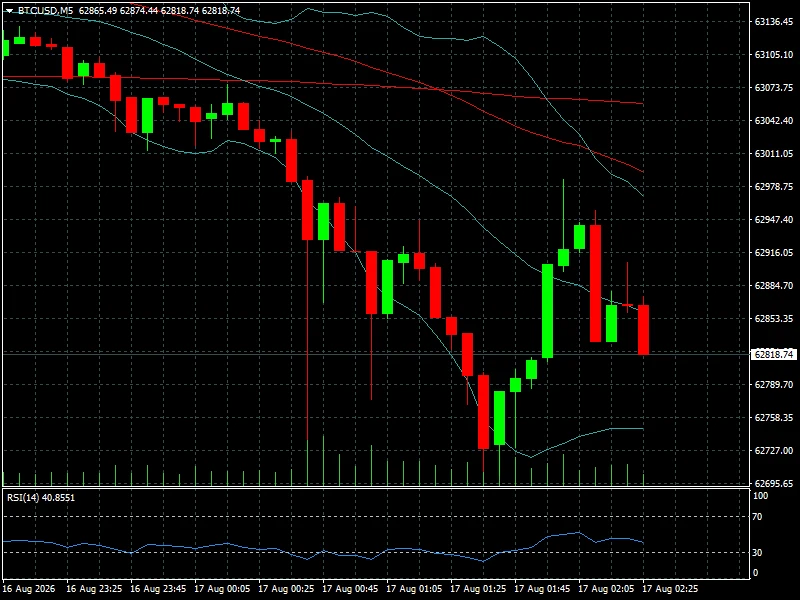
Ethereum terminó en 1.883,03 dólares y perdió 1,95% semanal; en la apertura actual cotiza en 1.875,63 dólares, con una caída diaria de 0,76%. El comportamiento conjunto confirma que las criptomonedas no lograron transformar el entorno de menor presión monetaria en un nuevo impulso alcista.
La dispersión entre altcoins continúa siendo elevada. BNB, que había ganado 2,25% durante la semana anterior, comienza ahora en 602,10 dólares y retrocede 1,18% en la sesión. Solana cotiza en 74,553 dólares, con una caída diaria de 1,04%, mientras XRP se encuentra en 0,9944 dólares, con un retroceso de 0,80%.
Chainlink, que había destacado con una ganancia semanal cercana al 14%, comienza ahora en 9,378 dólares y cae 0,92%. La lectura es clara: el capital continúa rotando dentro del ecosistema cripto, pero todavía no existe una señal de recuperación generalizada.
Bitcoin vuelve a tener una referencia fundamental alrededor de 62.000-63.000 dólares. Una recuperación sostenida de 65.000 dólares sería necesaria para cambiar el sesgo de corto plazo. Mientras permanezca debajo de esa zona, el mercado seguirá necesitando un catalizador adicional.
CONTEXTO MACRO Y GEOPOLÍTICO
La semana modificó principalmente las expectativas sobre la Reserva Federal. El IPC de julio avanzó 0,1% mensual y 3,4% interanual, mientras el PPI permaneció sin cambios. Las ventas minoristas, en contraste, cayeron 0,6%, la primera contracción en nueve meses. La combinación apunta a una economía que pierde algo de impulso mientras la inflación muestra señales de moderación.
Pero el petróleo impide interpretar estos datos como el comienzo de un ciclo de relajación monetaria sin riesgos. Si el shock energético derivado de Oriente Medio persiste, puede volver a presionar los precios justo cuando el mercado comienza a descontar una Fed más flexible.
En Japón aparece otra fuente de tensión. El Banco de Japón evalúa una posible subida de tasas en septiembre, mientras el yen se acerca nuevamente a 160 por dólar. La divergencia entre la política monetaria estadounidense y japonesa puede convertirse en uno de los principales motores del mercado de divisas durante las próximas semanas.
MERCADO AL INICIO DE LA NUEVA SEMANA
La fotografía de apertura muestra un mercado todavía favorable al riesgo, pero menos cómodo que hace siete días.
El oro cotiza en 4.380,08 dólares y la plata en 65,1810 dólares, confirmando que la demanda defensiva continúa presente. El Brent permanece en 89,27 dólares y el WTI en 81,52, mientras los productos energéticos mantienen una prima elevada.
En divisas, el EUR/USD comienza en 1,1573 y el GBP/USD en 1,3544, mientras el USD/JPY continúa peligrosamente cerca de 160 en 159,14. El dólar, por tanto, comienza la semana bajo presión frente a las principales monedas occidentales, pero el yen continúa siendo una excepción debido a la expectativa de intervención y de un posible endurecimiento del BoJ.
En cripto, Bitcoin en 62.818,74 dólares y Ethereum en 1.875,63 comienzan la semana con presión bajista. Es uno de los principales contrastes frente a Wall Street: la renta variable permanece cerca de máximos, mientras los activos digitales todavía no recuperan una estructura alcista convincente.
El riesgo inmediato continúa concentrado en el petróleo. Un movimiento del Brent hacia 90 dólares podría cambiar rápidamente la lectura sobre inflación y tasas.
QUÉ VIGILAR
La agenda de la semana del 17 al 21 de agosto concentra varias referencias capaces de mover mercados.
El miércoles 19 será el día más importante. Reino Unido publicará el IPC de julio, con una previsión de 2,5% frente al 2,6% anterior. La zona euro publicará su inflación anual, prevista en 2,9%, mientras Christine Lagarde comparecerá públicamente. En Estados Unidos se conocerán además los inventarios de petróleo crudo de la EIA.
Pero el evento central serán las actas de la última reunión del FOMC. La Reserva Federal confirmó su publicación para el miércoles 19. El mercado buscará señales sobre cuánto consenso existe dentro del Comité respecto de mantener las tasas en septiembre y cómo están ponderando el debilitamiento del empleo y del consumo frente a los riesgos inflacionarios.
El jueves llegará el índice manufacturero de la Fed de Filadelfia, con una previsión de 24,3 frente a 41,4, además de las nuevas solicitudes de subsidio por desempleo, previstas en 210.000 frente a 209.000. Una combinación de actividad industrial más débil y un deterioro laboral reforzaría las expectativas de una Fed más flexible.
El viernes será el turno de los PMI preliminares. Alemania parte con una previsión manufacturera de 52,0 frente a 52,2, mientras Estados Unidos espera 54,0 en manufacturas y 53,9 en servicios. Estos datos permitirán evaluar si la desaceleración estadounidense empieza a extenderse hacia la actividad empresarial.
En renta variable, los resultados corporativos serán especialmente importantes. Home Depot, el martes, y Lowe's y Target, el miércoles, ofrecerán información sobre el consumidor estadounidense, mientras Walmart publicará sus cifras el jueves. Analog Devices también será una referencia relevante para el sector tecnológico.
Y por encima de todo continuará Oriente Medio. La evolución de las negociaciones entre Estados Unidos e Irán y cualquier modificación en el tránsito por Ormuz puede dominar rápidamente el comportamiento del petróleo, los bonos, el dólar y las bolsas.
CONCLUSIÓN FYM
La semana cambió una pieza importante del escenario global: la Fed tiene menos razones para endurecer su política monetaria en septiembre. El IPC, el PPI y la debilidad de las ventas minoristas redujeron las expectativas de una subida inmediata y permitieron que el S&P 500 alcanzara un nuevo máximo histórico de 7.798,99 puntos. El dólar perdió fuerza y el oro mantuvo su avance.
Pero otra narrativa ganó relevancia al mismo tiempo: el petróleo y la geopolítica vuelven a ser capaces de limitar el rally. El Brent cerró en 88,60 dólares después de ganar 6,04% en la semana y comienza actualmente en 89,27. Si supera los 90 dólares de forma sostenida, la discusión del mercado puede volver rápidamente desde "cuándo bajarán las tasas" hacia "cuánto tiempo seguirá siendo elevada la inflación".
El mercado de bonos confirma esa cautela. El Treasury a 10 años terminó en 4,696%, mientras el 30 años permaneció en 5,27%. La Fed puede acercarse a una postura menos restrictiva, pero los inversores todavía exigen una prima considerable para mantener deuda de largo plazo.
En Forex, el EUR/USD comienza en 1,1573 y GBP/USD en 1,3544, mientras USD/JPY permanece en 159,14 y vuelve a acercarse al nivel de intervención. En cripto, Bitcoin arranca en 62.818,74 dólares y Ethereum en 1.875,63, todavía sin la confirmación de una nueva fase alcista.
La próxima semana, por tanto, será menos una prueba de crecimiento que una prueba de coherencia entre inflación, petróleo y política monetaria. Si las actas de la Fed confirman una postura más flexible y los PMI muestran desaceleración sin un nuevo shock energético, el rally puede ganar amplitud. Si el Brent rompe los 90 dólares y los rendimientos largos vuelven a subir, el mercado tendrá que reconsiderar rápidamente cuánto de la actual tranquilidad monetaria está realmente justificado.
El mercado ya no está preguntándose si la Fed puede bajar la presión: está intentando determinar si el petróleo le permitirá hacerlo.