La segunda mitad del año empezó a escribirse esta semana entre nuevos máximos y viejas incertidumbres.
— Equipo Editorial
Los mercados financieros comienzan la nueva semana en una posición de equilibrio delicado. La narrativa que dominó el cierre de la semana anterior -una economía estadounidense resistente, una inflación en moderación y unos bancos centrales sin urgencia por modificar su política monetaria- permitió que los activos de riesgo conservaran el liderazgo. Sin embargo, el margen para nuevas subidas comienza a depender cada vez menos del optimismo y mucho más de la confirmación de los datos.
La semana que comienza será, probablemente, una de las más importantes del mes. La publicación del Índice de Precios al Consumidor (IPC) y del Índice de Precios al Productor (IPP) en Estados Unidos, junto con el inicio de la temporada de resultados del segundo trimestre encabezada por los grandes bancos estadounidenses, pondrá a prueba unas valoraciones bursátiles que ya descuentan un escenario favorable para la economía.
El comportamiento de la sesión asiática refleja precisamente esa prudencia. Los inversores comienzan la semana ajustando posiciones antes de conocer los principales catalizadores macroeconómicos, mientras la atención vuelve a concentrarse en la inflación, el consumo y los beneficios empresariales.
Mercados en perspectiva
Energía
El petróleo inicia la semana con continuidad alcista tras el fuerte avance registrado durante la anterior.
El WTI cotiza en 73,62 dólares por barril, con una subida diaria del 3,09%, mientras el Brent avanza un 3,12% hasta 78,38 dólares. Ambos contratos continúan respaldados por la incertidumbre geopolítica en Oriente Medio y por unas expectativas de demanda que permanecen relativamente sólidas.
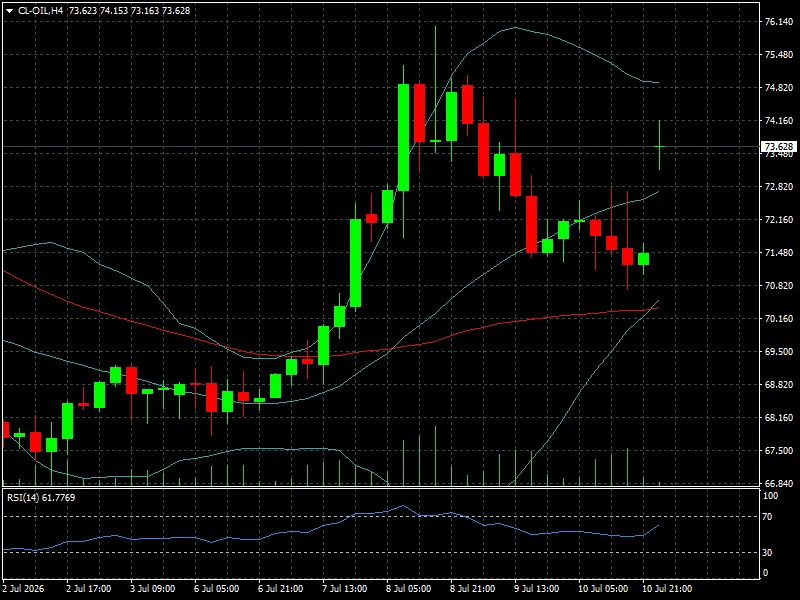
El gas natural retrocede ligeramente un 0,58% hasta 2,923 dólares, mientras los combustibles refinados muestran mayor fortaleza. El gasóleo de Londres gana un 4,14%, el aceite de calefacción avanza un 2,45% y la gasolina RBOB suma un 1,69%, reflejando una recuperación de todo el complejo energético.
Metales
Los metales comienzan la semana con una moderada toma de beneficios.
El oro cotiza en 4.084,11 dólares por onza, con una caída del 0,88%, mientras el contrato de futuros se sitúa en 4.092,20 dólares (-0,52%).
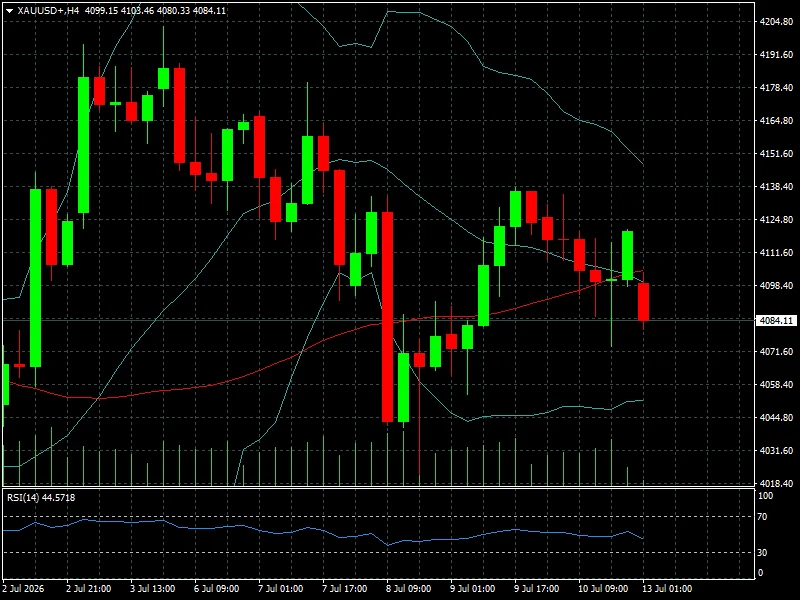
La plata retrocede un 1,73% hasta 58,83 dólares, mientras el platino pierde un 0,71% y el paladio cae un 1,12%.
El cobre, considerado uno de los principales indicadores adelantados del crecimiento económico mundial, también corrige un 0,34% hasta 6,2585 dólares por libra, reflejando cierta cautela antes de los datos macroeconómicos de esta semana.
Forex
El mercado de divisas permanece relativamente estable al inicio de las operaciones.
El EUR/USD cotiza en 1,1394, con una ligera caída del 0,17%.
El GBP/USD retrocede un 0,22% hasta 1,3376.
El USD/JPY continúa cerca de máximos recientes en 161,97, con una subida del 0,18%, manteniendo el diferencial de política monetaria entre la Reserva Federal y el Banco de Japón como principal soporte del cruce.
El USD/CHF gana un 0,16%, mientras el USD/CAD avanza un 0,10%, reflejando una ligera recuperación del dólar al comienzo de la semana.
Renta variable
Las bolsas comienzan la semana con movimientos contenidos tras el fuerte desempeño registrado durante las últimas semanas.
Los futuros del S&P 500 retroceden un 0,31% hasta 7.551,40 puntos, mientras el Nasdaq 100 pierde un 0,49% hasta 29.678 puntos.
El Dow Jones cede un 0,22% y el Russell 2000 baja un 0,48%, reflejando una lógica toma de beneficios antes de la publicación de la inflación estadounidense.
En Europa, el tono también es prudente. El DAX cae un 0,36%, el CAC 40 pierde un 0,49% y el Euro Stoxx 50 retrocede un 0,25%.
En contraste, algunos mercados mantienen un mejor comportamiento. El IBEX 35 sube un 0,31%, el MIB italiano gana un 0,46% y el Bovespa lidera los avances con un sólido 2,91%.
En Asia predominó un comportamiento mixto. El Nikkei 225 cayó un 0,74%, mientras el Hang Seng avanzó un 0,70%, reflejando la disparidad existente entre los distintos mercados de la región.
Criptoactivos
Las criptomonedas comienzan la semana con un sesgo ligeramente bajista.
Bitcoin cotiza en 63.809 dólares, con una caída diaria del 0,59%, aunque mantiene una ganancia semanal de 1,35%.
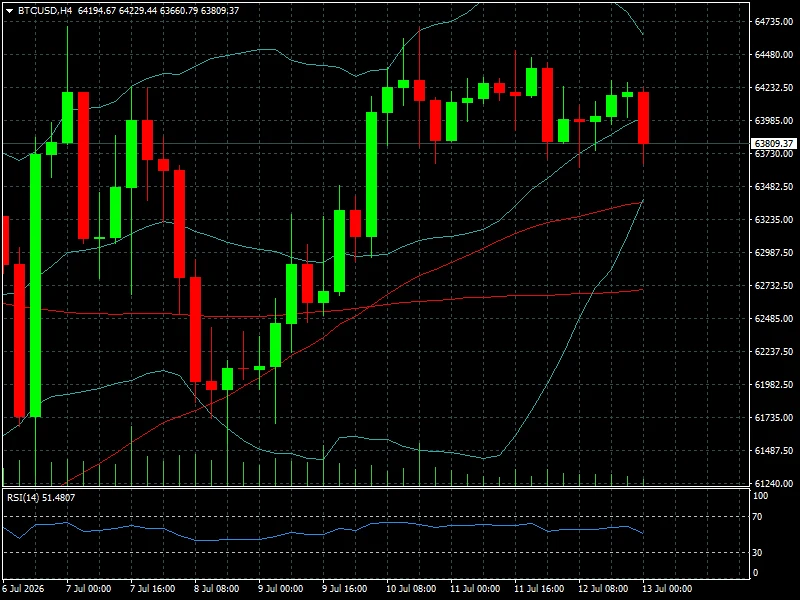
Ethereum también retrocede un 0,61% hasta 1.802,70 dólares.
Entre las principales altcoins continúa predominando la toma de beneficios. Cardano pierde un 4,20%, Dogecoin cae un 2,70%, XRP retrocede un 2,18% y Solana baja un 1,48%.
La excepción vuelve a ser Zcash, que avanza un 3,20% en la jornada y acumula una subida semanal superior al 16%.
Contexto macro y geopolítico
El protagonismo absoluto recaerá esta semana sobre la inflación estadounidense.
El martes se publicarán el IPC general, el IPC subyacente y la tasa anual de inflación correspondiente a junio, referencias que podrían modificar las expectativas sobre el calendario de la Reserva Federal.
El miércoles llegará el IPP, acompañado por los inventarios semanales de petróleo de la EIA.
El jueves la atención se desplazará hacia las ventas minoristas, el índice manufacturero de la Fed de Filadelfia y las solicitudes semanales de subsidio por desempleo, indicadores fundamentales para evaluar la fortaleza del consumo estadounidense.
El viernes, el foco estará sobre el IPC de la Eurozona, mientras que China publicará previamente el crecimiento del PIB del segundo trimestre, uno de los datos más relevantes para los mercados asiáticos y para las materias primas.
En paralelo, comienza oficialmente la temporada de resultados corporativos. Entre las compañías más relevantes destacan JPMorgan Chase, Bank of America, Goldman Sachs, Wells Fargo, Citigroup, Progressive, Fastenal, UnitedHealth, GE Aerospace, Netflix, Abbott Laboratories, U.S. Bancorp, State Street, Regions Financial y The Travelers, cuyos resultados ofrecerán una primera fotografía del comportamiento empresarial durante el segundo trimestre.
Mercado al inicio de la nueva semana
Los inversores comienzan la semana con una actitud claramente expectante. La renta variable mantiene una estructura alcista, pero muestra menor impulso que durante las semanas anteriores. El dólar permanece estable, el petróleo conserva una tendencia positiva y las criptomonedas consolidan las ganancias acumuladas durante el último mes.
La sensación predominante es que los mercados ya descuentan un escenario favorable.
A partir de ahora, serán los datos macroeconómicos y los beneficios empresariales quienes deberán justificar las valoraciones alcanzadas.
Conclusión FyM
La semana comienza con un cambio sutil, pero importante, en la forma en que los inversores interpretan el riesgo. Hasta hace pocas semanas, bastaba con que la economía evitara un deterioro significativo para sostener el avance de los activos financieros. Hoy el escenario es diferente: las valoraciones ya incorporan buena parte de ese optimismo y el mercado necesita evidencias concretas de que el crecimiento, la inflación y los beneficios empresariales siguen evolucionando en la dirección esperada.
La narrativa dominante ya no gira en torno a lo que podría hacer la Reserva Federal, sino a si la economía real será capaz de validar las expectativas que los mercados han construido durante los últimos meses. Esa será la verdadera prueba para los activos financieros en los próximos días.