La renta variable mantiene el impulso: Estados Unidos y Asia lideran las ganancias
— Equipo Editorial
Los mercados bursátiles internacionales cerraron una semana marcada por una combinación poco habitual de factores. Mientras la Reserva Federal mantuvo una postura prudente respecto a futuros recortes de tasas, los inversores recibieron con optimismo las señales de entendimiento entre Estados Unidos e Irán, reduciendo temporalmente uno de los principales focos de riesgo geopolítico que habían condicionado a los mercados durante las semanas anteriores.
El resultado fue un escenario favorable para los activos de riesgo. Los principales índices estadounidenses continuaron avanzando hacia máximos históricos, mientras varios mercados asiáticos consolidaron uno de los mejores desempeños del año. Europa también logró mantener una tendencia positiva, aunque con un ritmo más moderado y cierta toma de beneficios hacia el cierre semanal.
De cara al inicio de la nueva semana, el mercado se enfrenta a una agenda cargada de indicadores adelantados de actividad económica, datos de confianza empresarial y nuevas intervenciones de bancos centrales, elementos que podrían determinar si el actual movimiento alcista mantiene impulso o comienza una fase de consolidación.
Contexto general de la semana
La principal referencia para los mercados fue la reunión de la Reserva Federal. Aunque el organismo mantuvo las tasas sin cambios, el mensaje fue interpretado como menos expansivo de lo que parte del mercado esperaba. Sin embargo, los inversores decidieron enfocarse en la resiliencia de la economía estadounidense y en la solidez de los beneficios corporativos, factores que continuaron respaldando las valoraciones bursátiles.
Paralelamente, el entendimiento alcanzado entre Estados Unidos e Irán redujo considerablemente el riesgo de una interrupción significativa del comercio energético internacional. La disminución de la incertidumbre geopolítica ayudó a sostener el apetito por riesgo y permitió que los flujos regresaran hacia renta variable global.
La consecuencia directa fue una semana predominantemente alcista para la mayoría de los índices desarrollados, especialmente en Estados Unidos y Asia.
El Nasdaq lideró las ganancias entre los grandes índices norteamericanos al cerrar en 26.517,93 puntos, con una subida semanal del 2,43% y un avance diario del 1,91%.
El S&P 500 finalizó en 7.500,58 puntos, registrando una ganancia semanal del 0,93% y mensual del 0,91%.
Por su parte, el Dow Jones cerró en 51.564,70 puntos con un avance semanal del 0,71% y una subida mensual del 3,11%.
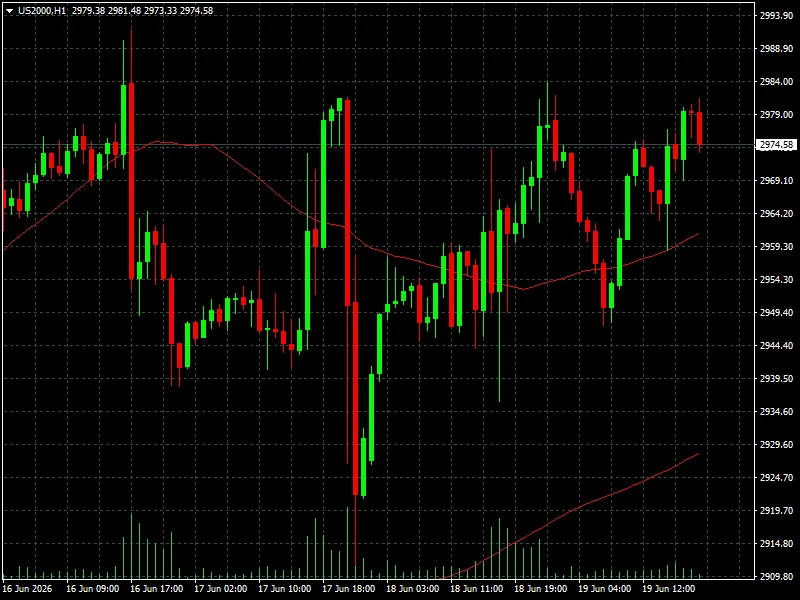
Las compañías de menor capitalización también mostraron fortaleza. El Russell 2000 terminó en 2.974,58 puntos tras ganar un 1,22% en la semana y acumular una subida mensual del 5,76%, reflejando una ampliación del rally más allá de las grandes tecnológicas.
En Europa, el comportamiento fue igualmente positivo. El IBEX 35 cerró en 19.347,40 puntos con una ganancia semanal del 3,11% y una subida mensual del 7,18%.
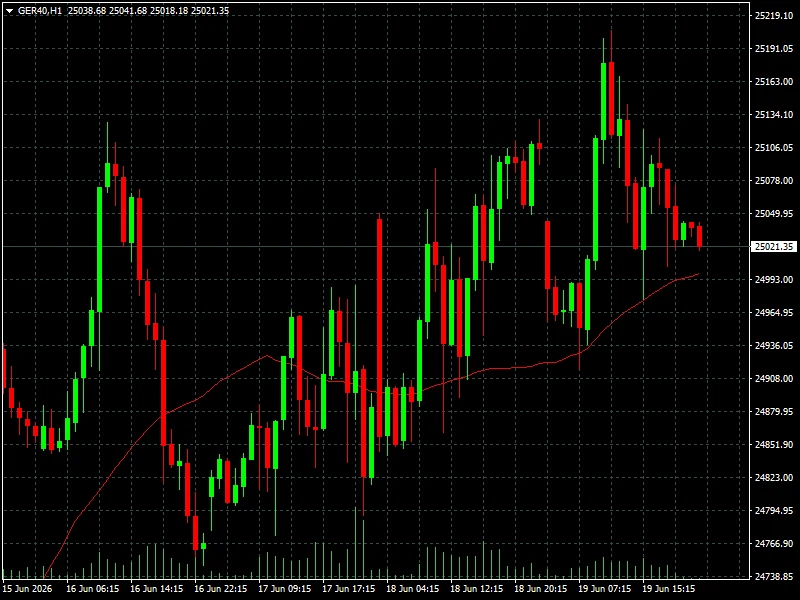
El DAX alemán finalizó en 25.021,35 puntos con un avance semanal del 1,42%, mientras que el Euro Stoxx 50 terminó en 6.288,05 puntos ganando un 1,62% durante la semana.
Italia continuó destacándose entre las bolsas europeas. El FTSE MIB avanzó un 2,62% semanal y acumula una subida mensual del 7,46%, mientras que el ATX austríaco registró una sólida ganancia semanal del 4,30% y un avance mensual del 10,56%.
Contexto macro y geopolítico
El entorno macroeconómico continúa mostrando una notable divergencia regional.
Estados Unidos mantiene un crecimiento más sólido de lo esperado, situación que sostiene los beneficios empresariales y justifica parte de las valoraciones actuales del mercado. En Europa, la recuperación continúa siendo más gradual, aunque la mejora de las condiciones financieras y la expectativa de tipos más bajos siguen respaldando a la renta variable.
En Asia, los inversores continúan apostando por la recuperación tecnológica y la estabilidad de las cadenas globales de suministro. El Nikkei 225 cerró en 71.250,06 puntos, avanzando un 7,92% semanal y un extraordinario 19,14% mensual.
El índice Taiwan Weighted volvió a destacar con una ganancia semanal del 5,20% y una subida mensual del 16,10%, cerrando en 46.465,20 puntos.
Corea del Sur mantuvo una de las tendencias más fuertes del mundo desarrollado. El KOSPI acumula una impresionante ganancia mensual del 25,57%, aunque cerró la última sesión con una ligera caída diaria del 0,13%.
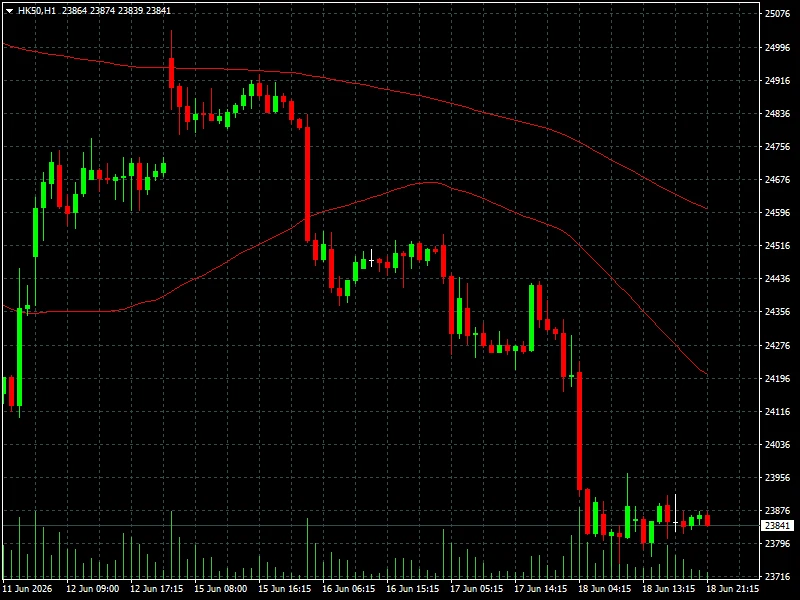
La excepción dentro del panorama global continúa siendo China continental y Hong Kong. El Hang Seng cerró en 23.841,81 puntos tras caer un 3,21% en la semana y un 6,73% en el mes, reflejando las persistentes dudas sobre la recuperación económica china.
Los índices rusos siguieron bajo presión. El MOEX finalizó en 2.415,77 puntos con una caída semanal del 3,96%, mientras que el RTSI cerró en 1.036,26 puntos retrocediendo un 5,96%.
Lectura técnica y sentimiento
La lectura técnica global continúa favoreciendo a los compradores.
El comportamiento del Nasdaq y del S&P 500 confirma que la tendencia principal permanece claramente alcista. La ausencia de un incremento significativo del índice de volatilidad también respalda esta visión.
El VIX cerró en 16,78 puntos. Aunque registró una subida diaria del 2,32%, acumula una caída semanal del 5,09% y mensual del 3,78%, una señal consistente con un entorno de confianza relativamente elevada entre los inversores.
En Europa, la situación sigue siendo constructiva. El IBEX 35, el Euro Stoxx 50 y el FTSE MIB mantienen secuencias de máximos crecientes que continúan favoreciendo la continuidad alcista de medio plazo.
La fortaleza más llamativa sigue observándose en Asia. El Nikkei, el Taiwan Weighted y el KOSPI mantienen tendencias alcistas muy definidas tanto en el corto como en el medio plazo, respaldadas por flujos hacia tecnología, inteligencia artificial y semiconductores.
A corto plazo, el sentimiento predominante es de compra moderada. No se observan señales claras de euforia extrema, aunque algunos índices comienzan a operar en zonas técnicamente exigentes después de varios meses de subidas prácticamente ininterrumpidas.
A medio plazo, la tendencia sigue siendo favorable para la renta variable global mientras la economía estadounidense evite una desaceleración abrupta y los bancos centrales mantengan una trayectoria de normalización monetaria gradual.
Conclusión FyM
El cierre semanal deja un mensaje importante para los inversores: la renta variable global continúa demostrando una notable capacidad de adaptación frente a los desafíos macroeconómicos y geopolíticos.
La reducción de tensiones entre Estados Unidos e Irán eliminó una fuente relevante de incertidumbre, mientras que la Reserva Federal, aunque prudente, tampoco ofreció señales que alteraran significativamente la narrativa de crecimiento económico moderado y desinflación gradual.
La nueva semana estará dominada por los PMI preliminares de junio, los indicadores de confianza empresarial y cualquier comentario de los principales bancos centrales. Estos datos serán determinantes para evaluar si los mercados pueden extender las ganancias observadas durante junio o si comienza una fase de consolidación tras las fuertes subidas acumuladas.
Por el momento, los índices estadounidenses continúan liderando la referencia global. En paralelo, Asia mantiene el liderazgo en términos de rendimiento relativo, mientras Europa sigue avanzando de forma más gradual pero consistente.
La tendencia principal continúa siendo alcista, pero los operadores deberán vigilar cuidadosamente los datos económicos de la semana, ya que el mercado se encuentra cada vez más sensible a cualquier cambio en las expectativas sobre crecimiento, inflación y política monetaria.