La inflación cedió, Wall Street respondió y la geopolítica volvió a cambiar las reglas del mercado
— Equipo Editorial
La primera mitad de la semana dejó un cambio importante en la narrativa de los mercados financieros. La publicación de una inflación estadounidense inferior a las expectativas reforzó las apuestas por una Reserva Federal menos restrictiva, mientras la temporada de resultados corporativos comenzó con cifras mejores de lo esperado y confirmó la fortaleza de las grandes compañías estadounidenses. Al mismo tiempo, la nueva escalada del conflicto entre Estados Unidos e Irán volvió a colocar a la geopolítica en el centro de la escena, impulsando al petróleo y devolviendo volatilidad a los mercados energéticos.
Entre los principales acontecimientos destacaron:
El IPC de Estados Unidos sorprendió positivamente y fortaleció las expectativas de futuros recortes de tasas por parte de la Reserva Federal.
JPMorgan, Citigroup, Wells Fargo, Morgan Stanley, Goldman Sachs, BlackRock, Johnson & Johnson y ASML iniciaron la temporada de resultados superando ampliamente las previsiones del consenso.
Estados Unidos e Irán retomaron las hostilidades abiertas en el Golfo Pérsico, elevando nuevamente el riesgo sobre el suministro mundial de petróleo.
China publicó una batería de indicadores macroeconómicos con un PIB superior a lo esperado y una producción industrial sólida, aunque el consumo continúa mostrando debilidad.
Bitcoin prolongó su rally impulsado por el renovado apetito por el riesgo y por los continuos flujos hacia los ETF al contado.
Una semana donde la inflación dejó de ser el único protagonista
Después de varias semanas en las que los mercados estuvieron completamente condicionados por las expectativas sobre la política monetaria, esta semana mostró un escenario mucho más equilibrado. La moderación de la inflación permitió que los inversores volvieran a concentrarse en la fortaleza de los beneficios empresariales y en la evolución del crecimiento económico.
Sin embargo, la mejora del sentimiento convivió con un aumento del riesgo geopolítico. El conflicto entre Washington y Teherán recordó rápidamente que los factores políticos continúan teniendo capacidad para modificar el comportamiento de los activos financieros, especialmente en materias primas y divisas.
El resultado fue una semana caracterizada por la rotación sectorial, una recuperación del apetito por el riesgo y una mayor selectividad por parte de los inversores.
Mercados en perspectiva
Energía: el petróleo vuelve a incorporar una prima geopolítica
El mercado energético recuperó protagonismo después de varias semanas relativamente tranquilas.
El WTI avanzó hasta la zona de USD 80,47, mientras que el Brent volvió a situarse sobre los USD 85,40, impulsados principalmente por la escalada del conflicto entre Estados Unidos e Irán y el temor a posibles interrupciones del transporte marítimo a través del estrecho de Ormuz.
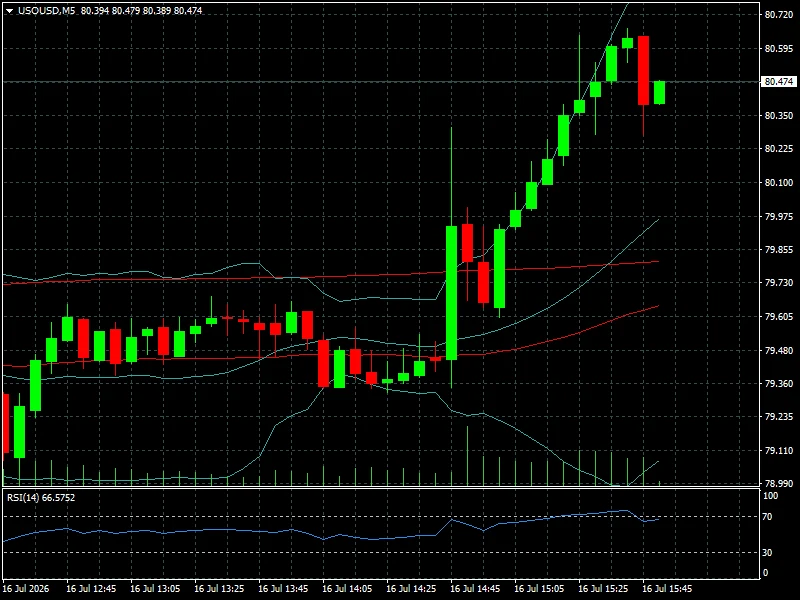
Más allá de los fundamentos tradicionales de oferta y demanda, el mercado volvió a incorporar una importante prima de riesgo geopolítico. Cualquier amenaza sobre Ormuz afecta directamente cerca de una quinta parte del comercio mundial de petróleo, motivo por el cual el mercado reaccionó con rapidez.
El gas natural mostró un comportamiento mucho más estable, aunque continúa siendo uno de los activos que podría reaccionar con mayor intensidad si las tensiones regionales afectan también el comercio de gas natural licuado.
La narrativa energética cambió de forma evidente. Hace apenas dos semanas el mercado discutía el incremento de producción de la OPEP+, mientras que ahora la atención vuelve a centrarse en la seguridad del suministro.
Metales: el oro pierde impulso mientras los inversores rotan hacia activos de riesgo
La semana también marcó un cambio de comportamiento en los metales preciosos.
El oro registró una corrección moderada después de varias semanas de fortaleza, favoreciendo el fuerte avance de ETF inversos como JDST y DUST, que lideraron las ganancias del mercado entre los fondos cotizados.
La caída del metal respondió principalmente a una combinación de fortalecimiento del dólar durante parte de la semana, toma de beneficios y una menor demanda de activos refugio tras el buen comportamiento de la renta variable.
Sin embargo, el escenario estructural para el oro continúa siendo constructivo. La posibilidad de futuros recortes de tasas por parte de la Reserva Federal y la persistente incertidumbre geopolítica siguen ofreciendo soporte al metal precioso.
La plata mostró un comportamiento similar, aunque con una volatilidad ligeramente superior debido a su mayor componente industrial.
El cobre, por su parte, encontró respaldo en los mejores datos industriales publicados por China. La aceleración de la producción manufacturera mejoró las perspectivas para la demanda del principal consumidor mundial del metal, aunque la debilidad del consumo interno chino continúa limitando el optimismo de mediano plazo.
Forex: el dólar pierde fuerza tras el IPC y el euro vuelve a ganar protagonismo
El mercado cambiario volvió a girar alrededor de la inflación estadounidense.
El EUR/USD protagonizó uno de los movimientos más relevantes de la semana al superar nuevamente la zona de 1,1450, impulsado por un debilitamiento generalizado del dólar después de que el IPC sorprendiera por debajo de las previsiones.
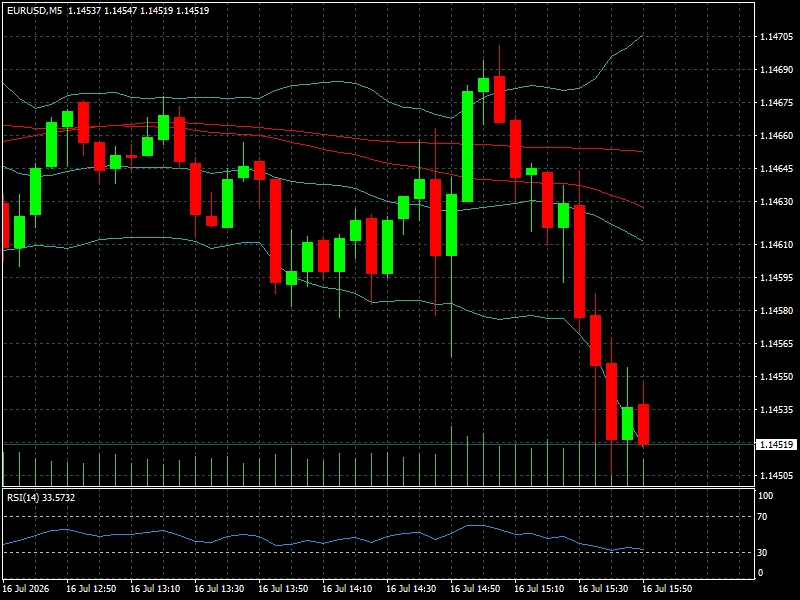
La caída de la inflación fortaleció la expectativa de una Reserva Federal más flexible, reduciendo los rendimientos de los bonos del Tesoro y debilitando al billete verde frente a la mayoría de las principales divisas.
La libra esterlina mantuvo un comportamiento positivo frente al dólar, apoyada también en el cambio de expectativas sobre la política monetaria estadounidense.
El USD/JPY mostró una volatilidad superior debido a la combinación entre el debilitamiento del dólar y la expectativa de nuevas señales por parte del Banco de Japón.
El índice dólar (DXY) perdió parte del impulso acumulado durante las semanas anteriores, reflejando que el mercado comienza a descontar un entorno monetario menos restrictivo en Estados Unidos.
Entre las monedas emergentes, el yuan chino reaccionó favorablemente a unos datos macroeconómicos mejores de lo esperado, aunque las dudas sobre la recuperación del consumo continúan limitando una apreciación más significativa.
Renta variable: Wall Street confirma que los beneficios siguen sosteniendo al mercado
La temporada de resultados corporativos comenzó con una señal claramente positiva para la renta variable estadounidense. Los grandes bancos de Wall Street volvieron a demostrar que la economía norteamericana continúa ofreciendo una notable capacidad de generación de beneficios, incluso en un entorno donde los tipos de interés permanecen elevados y el crecimiento muestra signos de moderación.
JPMorgan Chase, Citigroup, Wells Fargo, Goldman Sachs, Morgan Stanley, BlackRock, Bank of America y Bank of New York Mellon superaron las previsiones del consenso tanto en beneficios por acción como en ingresos, mientras que compañías como Johnson & Johnson y ASML también sorprendieron positivamente.
El mercado, sin embargo, mostró una lectura más sofisticada que en temporadas anteriores. Ya no basta con superar las expectativas del trimestre; los inversores buscan señales sobre la evolución del negocio durante la segunda mitad del año. Aspectos como la calidad del crédito, los márgenes financieros, la inversión empresarial y la demanda de consumo serán determinantes para sostener las valoraciones actuales.
En Estados Unidos, el S&P 500 y el Nasdaq continúan negociándose cerca de máximos históricos, impulsados por el sólido desempeño del sector tecnológico y financiero. El Dow Jones mantiene un comportamiento más equilibrado, mientras que el Russell 2000 comienza a mostrar una recuperación gradual favorecida por las expectativas de una política monetaria menos restrictiva.
En Europa, el DAX alemán cerró prácticamente sin cambios durante gran parte de la semana. La rotación hacia sectores defensivos y la toma de beneficios en tecnología reflejan que el mercado europeo continúa esperando nuevos catalizadores antes de retomar una dirección clara.
En Asia, los principales índices reaccionaron favorablemente a los datos económicos publicados por China, aunque la persistente debilidad del consumo mantiene cierto grado de cautela entre los inversores.
Criptoactivos: Bitcoin mantiene el liderazgo y consolida el regreso del apetito por el riesgo
El mercado de criptomonedas volvió a consolidarse como uno de los principales beneficiados por el cambio de expectativas sobre la Reserva Federal.
Bitcoin logró mantenerse por encima de la zona de USD 63.966, consolidando el fuerte rebote iniciado semanas atrás y acercándose nuevamente a máximos recientes. La mejora del sentimiento también impulsó a Ethereum, mientras que activos como Solana, BNB y XRP acompañaron el movimiento con avances moderados.
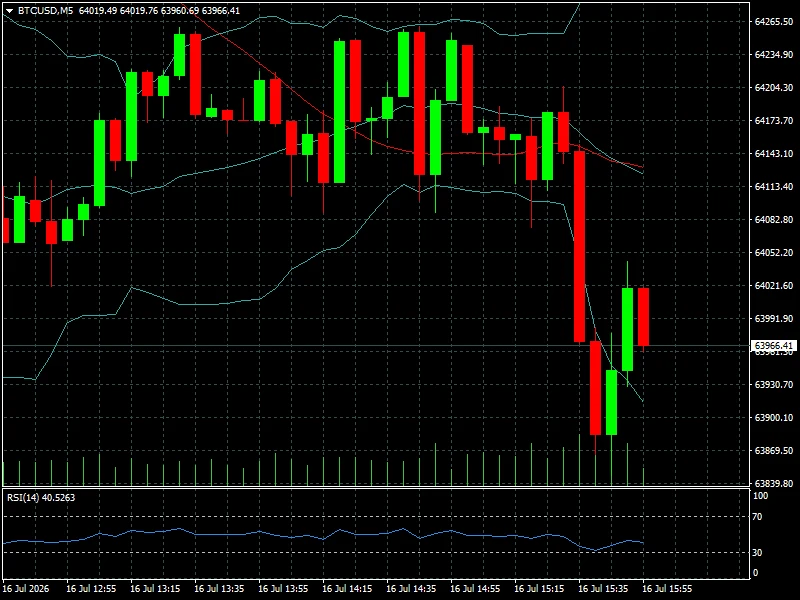
Más allá del comportamiento técnico, la narrativa continúa siendo la misma: el mercado sigue respaldado por un flujo constante de capital institucional hacia los ETF de Bitcoin al contado, un factor que ha reducido considerablemente la presión vendedora observada durante meses anteriores.
La combinación entre inflación moderándose, un dólar más débil y expectativas de menores tasas continúa favoreciendo a los activos digitales. No obstante, el fuerte recorrido acumulado durante las últimas semanas también aumenta la probabilidad de episodios de consolidación antes de intentar nuevos máximos.
Contexto macro y geopolítico
Aunque la inflación volvió a ocupar titulares, esta semana dejó claro que los mercados ya no dependen exclusivamente de un único dato macroeconómico.
La desaceleración del IPC estadounidense reforzó la expectativa de que la Reserva Federal disponga de mayor margen para comenzar un ciclo de flexibilización monetaria durante los próximos meses. Paralelamente, los resultados empresariales confirmaron que gran parte del sector corporativo mantiene un elevado nivel de rentabilidad pese al actual entorno económico.
Sin embargo, la reanudación de las hostilidades entre Estados Unidos e Irán recordó rápidamente que la geopolítica continúa siendo un riesgo imposible de ignorar. El conflicto volvió a situar al estrecho de Ormuz en el centro de la atención mundial, impulsando los precios del petróleo y aumentando la volatilidad en los mercados energéticos.
China también aportó un mensaje mixto. El crecimiento del PIB y la producción industrial sorprendieron positivamente, pero las ventas minoristas confirmaron que el consumo continúa siendo el principal desafío para la segunda economía del mundo.
Cómo comienza el mercado
El posicionamiento de los inversores refleja un moderado aumento del apetito por el riesgo.
La renta variable mantiene un sesgo constructivo, las criptomonedas continúan captando flujos de inversión y el dólar ha perdido parte del impulso acumulado durante junio. Sin embargo, el avance del petróleo y la incertidumbre geopolítica obligan a mantener un enfoque prudente.
El mercado comienza la segunda mitad de la semana con una mayor confianza en el escenario macroeconómico, aunque también con una sensibilidad mucho mayor frente a cualquier novedad relacionada con Oriente Medio o con la política monetaria estadounidense.
Qué vigilar durante los próximos días
La atención seguirá centrada en tres grandes frentes.
El primero será la continuidad de la temporada de resultados, con nuevas publicaciones de compañías tecnológicas, financieras e industriales que permitirán evaluar si la fortaleza observada hasta ahora puede extenderse al resto del mercado.
El segundo será la evolución de las expectativas sobre la Reserva Federal, especialmente tras la publicación de nuevos indicadores de actividad económica y las declaraciones de sus principales funcionarios.
Finalmente, el tercer foco seguirá siendo el conflicto entre Estados Unidos e Irán. Cualquier alteración del tráfico marítimo en el estrecho de Ormuz podría provocar nuevos movimientos bruscos en el petróleo, las divisas y los activos refugio.
Conclusión FyM
La primera mitad de la semana dejó una conclusión clara: la narrativa dominante volvió a cambiar.
Hace apenas unos días, el mercado estaba concentrado casi exclusivamente en cuándo comenzaría la Reserva Federal a reducir las tasas de interés. Hoy, ese escenario convive con tres nuevos pilares: unos resultados empresariales que continúan sorprendiendo positivamente, una economía estadounidense que sigue mostrando resiliencia y una geopolítica que vuelve a influir directamente sobre el comportamiento de las materias primas y la inflación.
La narrativa que pierde fuerza es la del temor a un deterioro inminente del crecimiento global. En cambio, gana protagonismo un escenario donde la economía continúa expandiéndose, la inflación sigue moderándose y las empresas mantienen beneficios sólidos, aunque bajo un contexto internacional cada vez más complejo.
El gran desafío para los mercados durante las próximas semanas no será determinar si la inflación sigue descendiendo, sino evaluar si el crecimiento económico y los beneficios corporativos podrán mantener el impulso suficiente para absorber un entorno geopolítico mucho más incierto. Ese equilibrio será, probablemente, el verdadero motor de los mercados durante el resto del trimestre.