La guerra ya no alcanza: el mercado exige ahora crecimiento y beneficios
— Equipo Editorial
La semana que concluyó dejó un cambio importante en la narrativa de los mercados globales. Tras varias jornadas dominadas por la incertidumbre geopolítica derivada del conflicto entre Estados Unidos e Irán, los inversores comenzaron a desplazar nuevamente su atención hacia los fundamentos macroeconómicos, la temporada de resultados corporativos y las próximas decisiones de política monetaria.
Aunque las tensiones internacionales continúan presentes y siguen incorporando una prima de riesgo sobre algunos activos, el sentimiento inversor evolucionó hacia un escenario más equilibrado. Las expectativas sobre la Reserva Federal y el Banco Central Europeo, junto con una intensa agenda de indicadores económicos y balances empresariales, pasan ahora a ser los principales catalizadores para el inicio de la nueva semana.
Mercados en perspectiva
Energía
El petróleo fue uno de los grandes protagonistas de la semana. La escalada militar en Oriente Medio impulsó al WTI hasta la zona de 81,45 dólares por barril, mientras que el Brent alcanzó aproximadamente 91,08 dólares, reflejando la incorporación de una importante prima de riesgo sobre el suministro energético mundial.
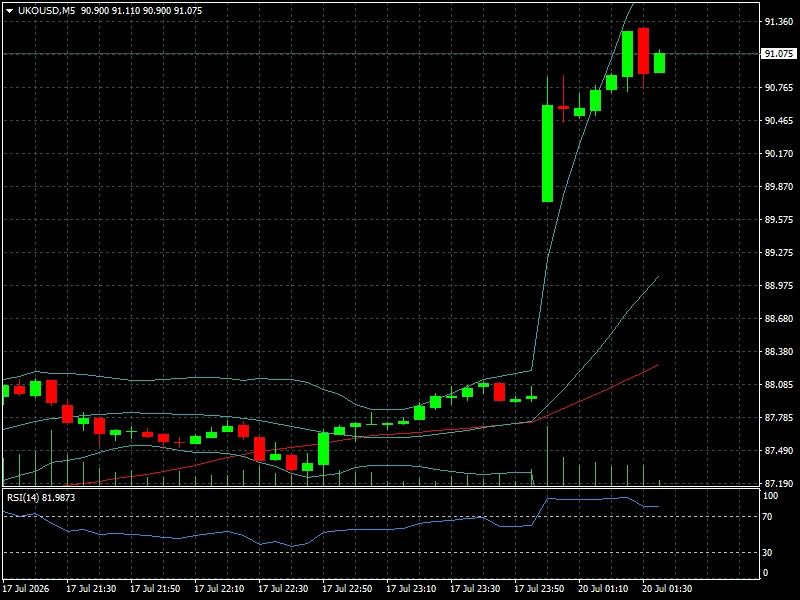
El mercado continúa descontando la posibilidad de interrupciones en las rutas marítimas estratégicas, especialmente en torno al Estrecho de Ormuz, aunque el movimiento comenzó a estabilizarse hacia el cierre de la semana a medida que los operadores redujeron posiciones especulativas.
El gas natural y otros productos energéticos también permanecen sensibles a cualquier novedad geopolítica, aunque la atención empieza a desplazarse nuevamente hacia la evolución de la demanda mundial y la actividad económica.
Metales
El oro mantuvo un comportamiento defensivo durante buena parte de la semana. Tras aproximarse a la zona de 4.018 dólares, el metal precioso retrocedió hacia 3.996 dólares, reflejando una toma de beneficios conforme disminuyó parcialmente la búsqueda de refugio.
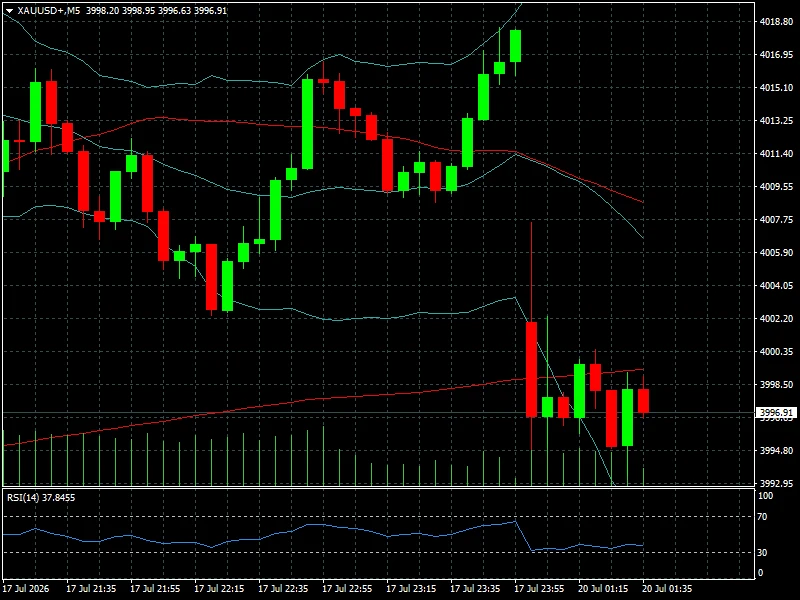
La plata acompañó la evolución del oro, mientras que el cobre y otros metales industriales continuaron moviéndose principalmente en función de las perspectivas sobre el crecimiento económico global y la demanda procedente de China.
El mercado comienza a interpretar que, salvo una nueva escalada geopolítica, los metales volverán a depender principalmente de las expectativas sobre tipos de interés y actividad industrial.
Forex
El mercado de divisas operó con una volatilidad moderada. El Índice Dólar (DXY) conservó una posición relativamente firme gracias a la solidez de la economía estadounidense y a la expectativa de que la Reserva Federal mantenga una postura prudente respecto a los recortes de tasas.
El EUR/USD continúa moviéndose cerca de la zona de 1,14, mientras los operadores esperan la reunión del Banco Central Europeo y nuevos datos económicos tanto en Estados Unidos como en Europa.
Las monedas ligadas al crecimiento y las divisas emergentes mostraron una recuperación parcial conforme disminuyó la aversión al riesgo observada durante la primera parte de la semana.
Renta variable
Wall Street cerró una semana marcada por la cautela. El S&P 500 se mantiene alrededor de los 7.463 puntos, mientras el Dow Jones cotiza próximo a 52.151 puntos, ambos con movimientos limitados mientras el mercado espera una de las semanas más importantes de la temporada de resultados.
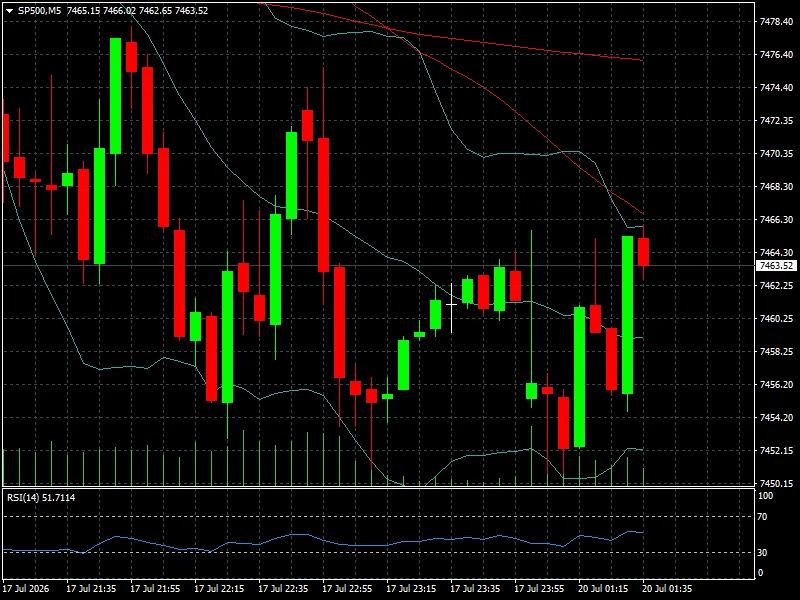
El Nasdaq continúa mostrando una mayor sensibilidad hacia las grandes compañías tecnológicas, que volverán a concentrar buena parte de la atención de los inversores.
En Europa, los principales índices permanecieron condicionados por la proximidad de la decisión del BCE, mientras que las bolsas asiáticas continúan alternando el optimismo derivado del estímulo económico chino con las preocupaciones sobre el crecimiento global.
Criptoactivos
Bitcoin comenzó la nueva semana con un renovado impulso alcista. La criptomoneda superó nuevamente la zona de 64.750 dólares, consolidando una recuperación que devuelve el optimismo al mercado tras la volatilidad registrada días atrás.
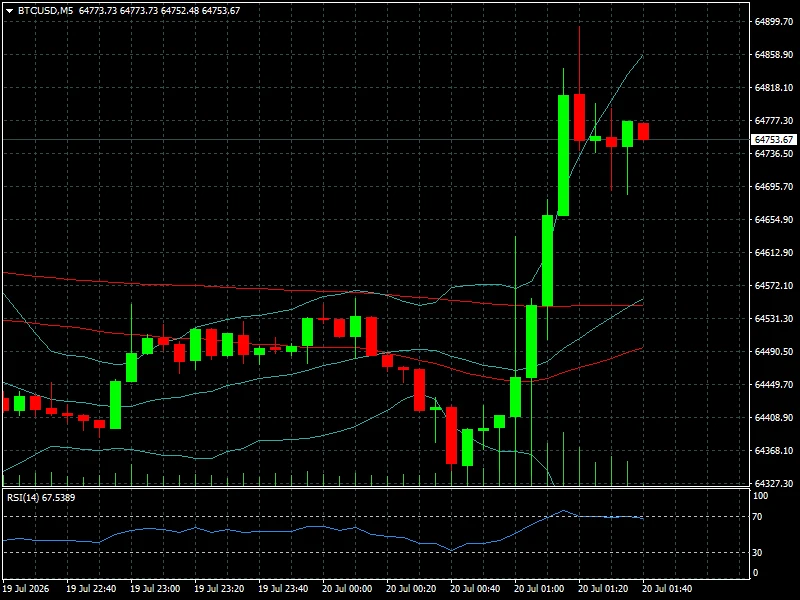
Ethereum también logró estabilizarse después de las recientes tomas de beneficios, mientras el conjunto del mercado continúa mostrando una elevada correlación con el apetito global por activos de riesgo y con la evolución de la liquidez financiera.
Contexto macro y geopolítico
El escenario macroeconómico vuelve a ocupar el centro de la escena. Durante la próxima semana, los mercados recibirán una intensa batería de indicadores capaces de modificar las expectativas sobre las principales economías.
Entre los eventos más relevantes destacan los datos de inflación del Reino Unido, los inventarios semanales de petróleo en Estados Unidos, la decisión de política monetaria del Banco Central Europeo, los índices PMI de Europa y Estados Unidos, las ventas de viviendas nuevas, los indicadores ZEW de Alemania y diversos datos laborales tanto en Estados Unidos como en Reino Unido.
Al mismo tiempo, la temporada de resultados empresariales entra en una fase decisiva. Entre las compañías que presentarán balances destacan Intel, Alphabet (Google), Tesla, SAP, T-Mobile, Philip Morris, Comcast, American Express, Exxon Mobil, NextEra Energy, Verizon, Volkswagen, 3M, General Motors, Charles Schwab, Danaher y numerosas compañías industriales, tecnológicas y financieras, cuyos resultados ofrecerán una lectura más precisa sobre el estado de la economía global.
En el plano geopolítico, el conflicto entre Estados Unidos e Irán continúa siendo un riesgo latente, aunque dejó de ser el único factor determinante para la formación de precios durante los últimos días.
Mercado al inicio de la nueva semana
El posicionamiento inicial muestra un mercado menos defensivo que hace una semana, pero todavía prudente. Los operadores mantienen una exposición relativamente equilibrada mientras esperan conocer nuevas referencias macroeconómicas antes de incrementar el riesgo.
Los activos más observados seguirán siendo el petróleo, el dólar estadounidense, los bonos del Tesoro, las grandes tecnológicas y Bitcoin, que podrían registrar movimientos significativos dependiendo del tono de los datos económicos y de los resultados corporativos.
Qué vigilar
La agenda de la semana presenta varios puntos de máxima relevancia para los mercados. La decisión del Banco Central Europeo será probablemente el principal evento macroeconómico, acompañada por la rueda de prensa de Christine Lagarde y las nuevas proyecciones sobre inflación y crecimiento.
También serán determinantes los índices PMI de manufacturas y servicios en Europa y Estados Unidos, los datos de ventas de viviendas, las cifras de empleo británicas, los inventarios de petróleo y una intensa agenda de resultados corporativos liderada por algunas de las mayores empresas tecnológicas e industriales del mundo.
Cualquier novedad relacionada con Oriente Medio continuará siendo seguida de cerca, aunque el mercado parece haber comenzado a reducir parcialmente la prima de riesgo incorporada durante las semanas anteriores.
Conclusión FyM
La principal transformación de la semana no estuvo tanto en los precios como en la narrativa. La geopolítica dejó de monopolizar completamente la atención de los inversores y cedió parte del protagonismo a los fundamentos económicos y empresariales. El mercado vuelve a preguntarse si el crecimiento económico podrá sostener las valoraciones actuales y cuándo los principales bancos centrales estarán realmente en condiciones de flexibilizar su política monetaria.
La próxima semana podría marcar un punto de inflexión. Si los resultados empresariales confirman la resiliencia de las compañías y los indicadores macroeconómicos mantienen un equilibrio entre crecimiento e inflación, el apetito por el riesgo podría fortalecerse. En cambio, cualquier sorpresa negativa en la actividad económica, un tono más restrictivo por parte del BCE o una nueva escalada geopolítica tendrían capacidad para devolver rápidamente la volatilidad a los mercados.
El relato dominante ya no gira únicamente alrededor del riesgo geopolítico. A partir de ahora, serán los beneficios empresariales y las decisiones de los bancos centrales los que definirán si el mercado retoma el impulso alcista o entra en una nueva fase de consolidación.