La geopolítica desplaza a la política monetaria y devuelve la volatilidad a los mercados
— Equipo Editorial
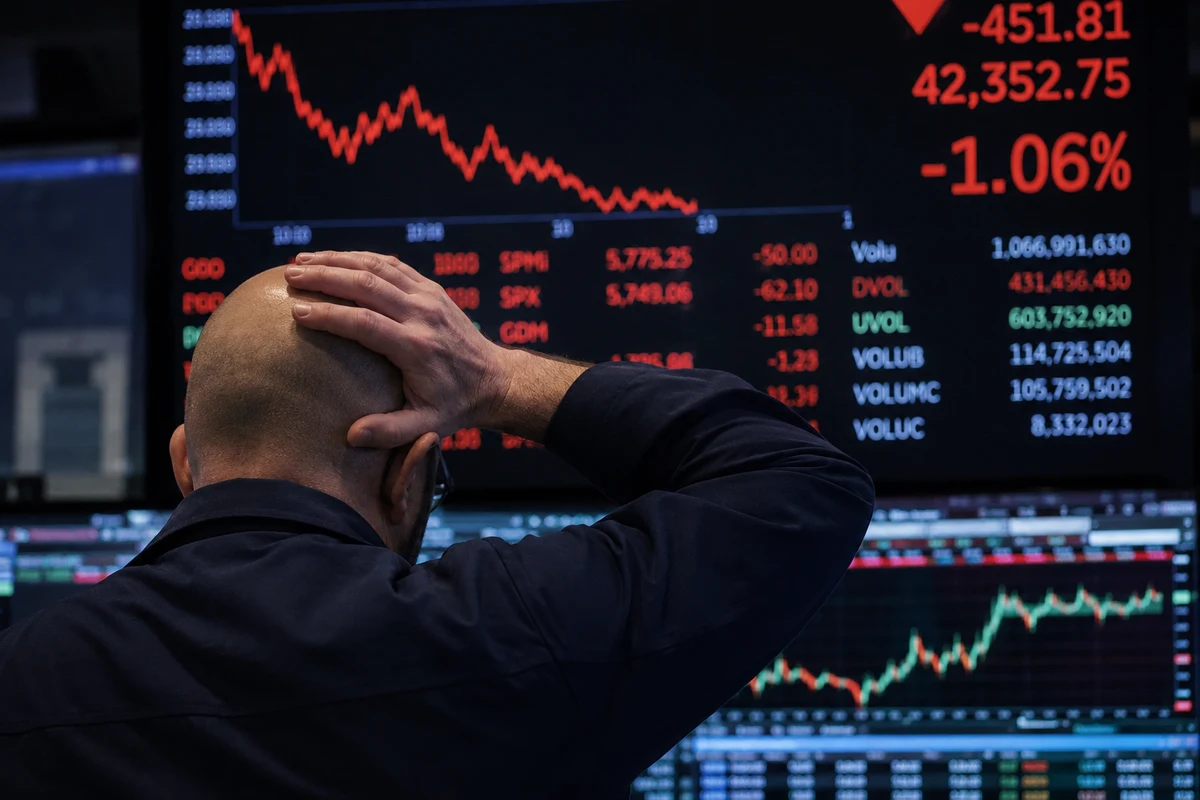
La primera mitad de la semana dejó un cambio evidente en la narrativa que venía dominando los mercados. Si durante las semanas anteriores la atención estaba prácticamente concentrada en la evolución de la inflación estadounidense y en las próximas decisiones de la Reserva Federal, en los últimos días el foco volvió a desplazarse hacia la geopolítica.
La cumbre de la OTAN en Ankara, el deterioro de las relaciones entre Estados Unidos e Irán y la publicación de las minutas del FOMC configuraron un escenario en el que los inversores debieron volver a equilibrar expectativas económicas con riesgos internacionales.
El sentimiento del mercado evolucionó desde un optimismo moderado hacia una postura mucho más prudente.
La decisión del presidente Donald Trump de dar por terminada la tregua con Irán y la reanudación de los ataques militares en Oriente Medio impulsaron una rápida subida del petróleo y devolvieron protagonismo a los activos refugio.
Al mismo tiempo, las minutas de la Reserva Federal confirmaron que el banco central mantiene un enfoque dependiente de los datos y continúa preocupado por la persistencia de la inflación, reduciendo las expectativas de una relajación monetaria acelerada.
Mercados en perspectiva
Energía
El mercado energético fue uno de los principales protagonistas de la semana. El WTI cotiza en 73,82 dólares por barril, con una subida del 0,41% hoy, mientras que el Brent avanza hasta 78,53 dólares, ganando 0,62%. La reacción responde directamente al incremento de las tensiones entre Washington y Teherán, que volvió a incorporar una prima de riesgo geopolítico sobre el mercado del crudo.
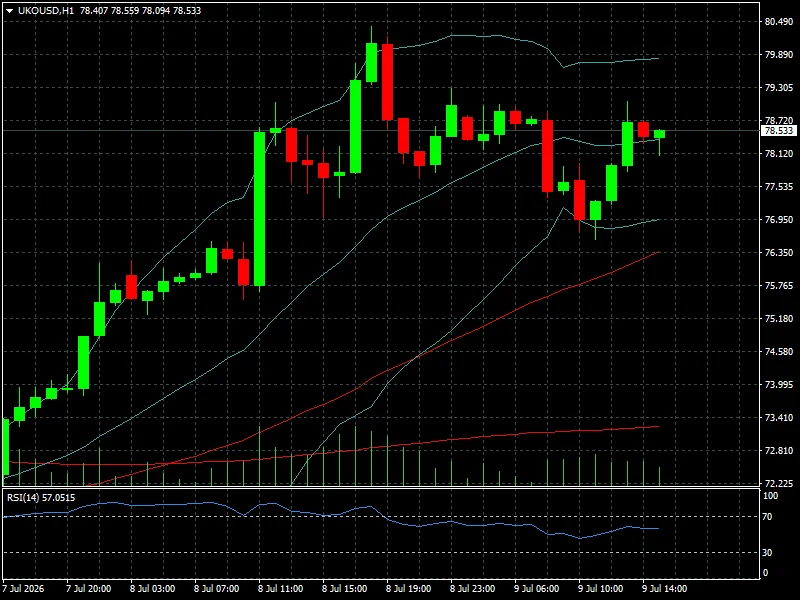
Los operadores siguen atentos al Estrecho de Ormuz, por donde transita una parte significativa del comercio mundial de petróleo. Aunque hasta el momento no existen interrupciones en el suministro, la posibilidad de una escalada militar mantiene elevados los precios energéticos. En contraste, el gas natural retrocede 0,56% hasta 3,194 dólares, mientras que los productos refinados muestran un comportamiento mixto, reflejando que el impacto geopolítico continúa concentrándose principalmente sobre el petróleo.
Metales
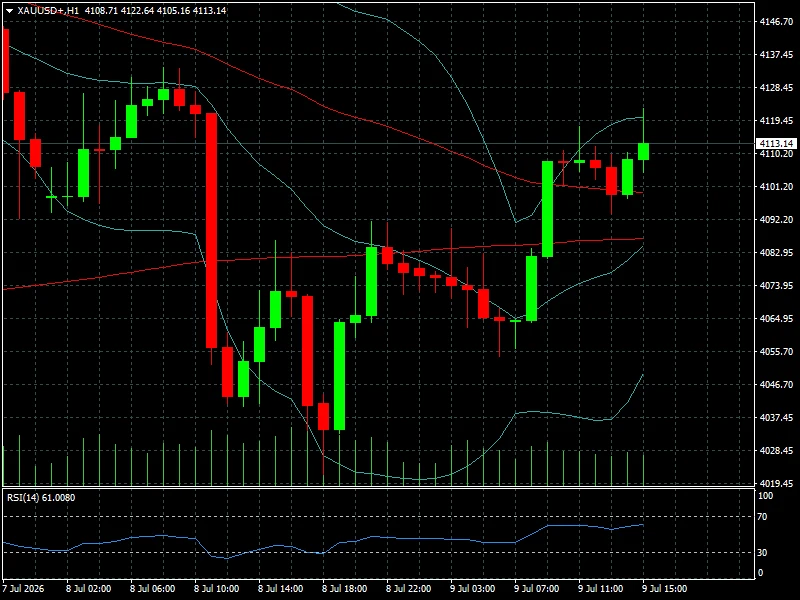
Los metales preciosos recuperaron atractivo como activos defensivos. El oro sube 0,85% hasta 4.113,14 dólares, mientras que la plata avanza 1,68%, reflejando una renovada demanda de cobertura frente al aumento de la incertidumbre internacional.
Los metales industriales también registran una semana positiva. El cobre gana 2,19%, el zinc se aprecia 3,03%, el aluminio suma 1,01%, el platino avanza 2,40% y el paladio registra una subida de 2,70%. Estos movimientos sugieren que el mercado continúa descontando una actividad industrial relativamente sólida pese al incremento del riesgo geopolítico.
Forex
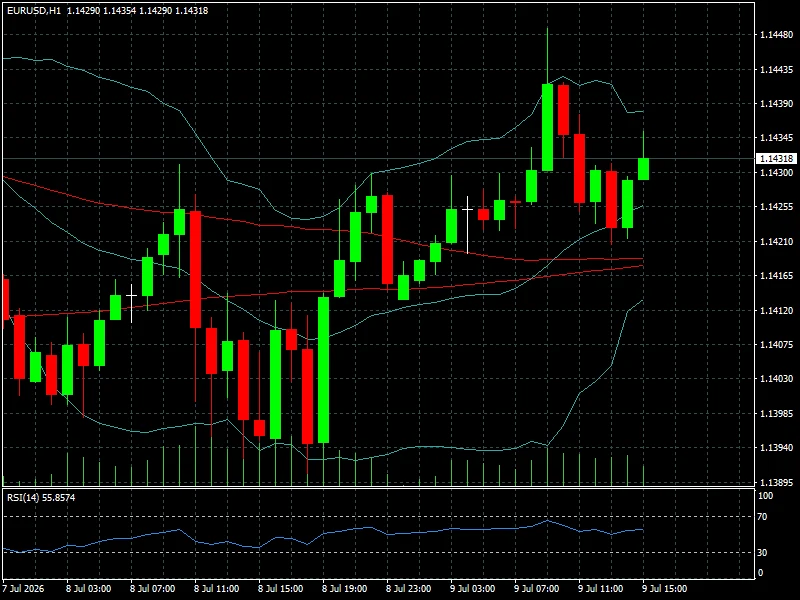
En el mercado de divisas predomina un comportamiento relativamente estable. El EUR/USD sube 0,15% hasta 1,1431, mientras que la libra esterlina avanza 0,06% frente al dólar, negociándose en 1,3393.
El USD/JPY retrocede 0,10% hasta 162,41, una señal consistente con la búsqueda parcial de refugio en el yen durante las últimas sesiones. Por su parte, el USD/CHF cae 0,17%, reforzando el atractivo del franco suizo en un contexto de mayor incertidumbre.
Las minutas del FOMC limitaron movimientos más amplios en el mercado cambiario. El documento confirmó que la Reserva Federal mantiene una postura prudente y que varios miembros del comité consideran posible un nuevo endurecimiento monetario si la inflación vuelve a acelerarse. Esa visión continúa respaldando al dólar, aunque sin generar movimientos bruscos por el momento.
Renta variable
Wall Street muestra un comportamiento mixto. El Dow Jones retrocede 1,09%, siendo el índice más afectado por el aumento del riesgo geopolítico y la presión sobre sectores industriales tradicionales.
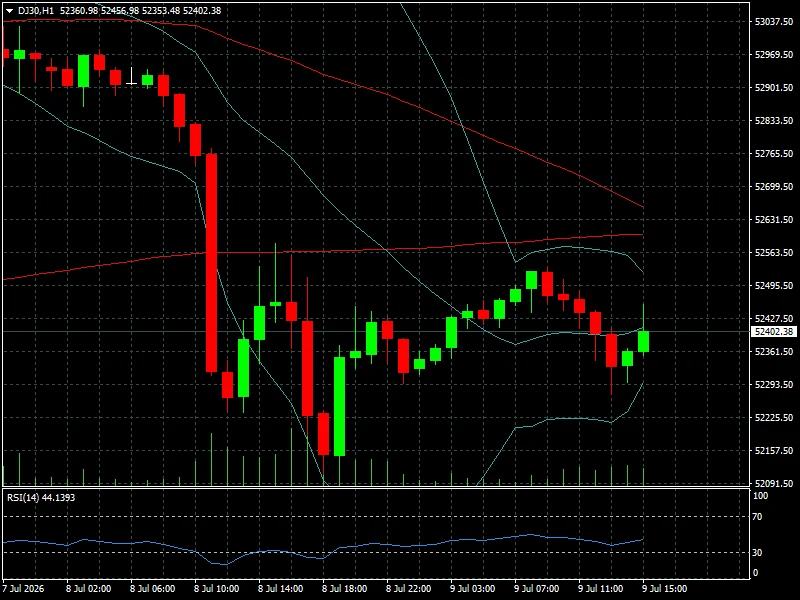
El S&P 500 pierde 0,28%, mientras que el Nasdaq consigue mantenerse en terreno positivo con una subida del 0,20%, apoyado nuevamente por el buen desempeño de las grandes compañías tecnológicas. El Russell 2000 cae 0,88%, reflejando una mayor cautela hacia las empresas de menor capitalización.
En Europa, el comportamiento resulta más favorable. El IBEX 35 lidera las ganancias con un avance del 1,20%, mientras que varios mercados latinoamericanos presentan movimientos mixtos, destacándose el COLCAP colombiano (+0,81%) y el S&P Lima General (+0,71%).
Criptoactivos
Las criptomonedas atraviesan una semana de consolidación. Bitcoin cotiza en 62.894 dólares, con una ganancia diaria del 0,68% y una subida semanal del 2,64%.
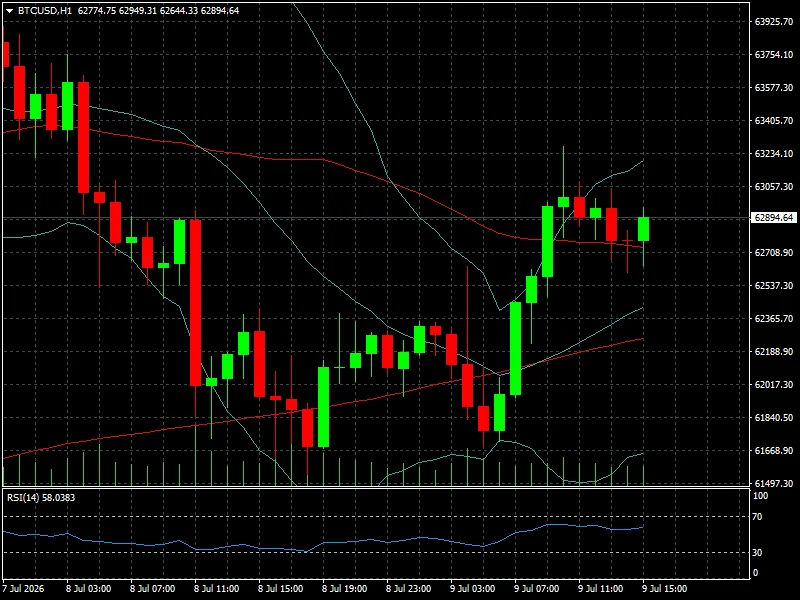
Ethereum avanza 0,25% en la jornada y acumula un incremento semanal del 5,23%, mientras que BNB gana 1,08% y XRP suma 1,19%. Entre las principales altcoins, Solana muestra una subida diaria del 1,03%, aunque continúa registrando una caída semanal del 5,31%.
El comportamiento del sector continúa apoyado por el interés institucional y la estabilidad de los flujos hacia los ETF de Bitcoin, aunque el incremento del riesgo geopolítico ha reducido parcialmente el apetito por activos de mayor volatilidad.
Contexto macro y geopolítico
La cumbre de la OTAN celebrada en Ankara confirmó un mayor compromiso de los países miembros con el incremento del gasto en defensa y reforzó el respaldo militar a Ucrania. Al mismo tiempo, evidenció que la seguridad internacional volverá a desempeñar un papel central en las decisiones económicas durante los próximos meses.
El otro gran foco fue la decisión de Donald Trump de romper la tregua con Irán y reanudar los ataques militares, un acontecimiento que modificó rápidamente el comportamiento del mercado energético y elevó las preocupaciones sobre la estabilidad del comercio mundial de petróleo.
En paralelo, las minutas del FOMC mostraron una Reserva Federal más dividida respecto al futuro de las tasas de interés. El documento dejó claro que la inflación continúa siendo la principal preocupación del banco central y que la posibilidad de mantener una política monetaria restrictiva durante más tiempo sigue plenamente vigente.
Mercado a media semana
El posicionamiento de los inversores refleja una combinación de prudencia y selectividad. La demanda por activos defensivos aumentó, mientras sectores vinculados a la energía, defensa y materias primas captaron nuevos flujos de inversión.
El petróleo, el oro, el dólar y los bonos del Tesoro continúan siendo los activos más sensibles al desarrollo del conflicto en Oriente Medio, mientras que las acciones tecnológicas mantienen un comportamiento relativamente sólido gracias a la expectativa de que el crecimiento de beneficios continúe respaldando las elevadas valoraciones del sector.
Qué vigilar
La segunda mitad de la semana estará marcada por la evolución del conflicto entre Estados Unidos e Irán, cualquier novedad surgida tras la cumbre de la OTAN y la respuesta de los mercados energéticos a la nueva situación geopolítica.
En el plano económico, los inversores seguirán analizando las implicancias de las minutas del FOMC y prestarán especial atención a los próximos datos de inflación, empleo y actividad económica en Estados Unidos. Además, continuará el seguimiento sobre los rendimientos de los bonos del Tesoro, la evolución del dólar y el inicio de una nueva etapa de resultados corporativos.
Conclusión FyM
La principal transformación de esta semana fue el regreso de la geopolítica como motor dominante de los mercados. La política monetaria continúa siendo relevante, pero dejó de ser el único factor que condiciona las decisiones de inversión. La ruptura de la tregua entre Estados Unidos e Irán, el fortalecimiento estratégico de la OTAN tras la cumbre de Ankara y una Reserva Federal que mantiene un discurso prudente han configurado un entorno mucho más complejo para los inversores.
La narrativa que ganó fuerza es la del riesgo geopolítico combinado con tasas de interés elevadas durante más tiempo. En cambio, perdió protagonismo la expectativa de un ciclo rápido de relajación monetaria por parte de la Fed.
El mercado entra en la segunda mitad de la semana con una conclusión clara: mientras la incertidumbre internacional siga aumentando y la inflación continúe condicionando a los bancos centrales, la volatilidad volverá a ser un componente estructural del escenario financiero global.