Julio se despide con una agenda capaz de redefinir los mercados
— Equipo Editorial
Los mercados financieros inician la última semana de julio con un sentimiento constructivo, aunque mucho más cauteloso que en jornadas anteriores. Tras una semana marcada por la temporada de resultados corporativos, la estabilidad de la política monetaria europea y la persistente incertidumbre geopolítica derivada del conflicto entre Estados Unidos e Irán, la atención de los inversores se traslada ahora hacia una agenda macroeconómica que podría redefinir las expectativas para el resto del verano.
El foco ya no se concentra únicamente en los resultados empresariales. La decisión de política monetaria de la Reserva Federal, el dato de inflación PCE de Estados Unidos, el PIB estadounidense del segundo trimestre y las decisiones de los bancos centrales de Reino Unido y Japón conforman una de las semanas más relevantes del trimestre. Los mercados comienzan posicionándose con optimismo moderado, pero conscientes de que cualquier sorpresa podría modificar rápidamente el actual equilibrio entre crecimiento, inflación y expectativas sobre los tipos de interés.
MERCADOS EN PERSPECTIVA
ENERGÍA
El mercado energético inicia la semana con un tono de consolidación tras las fuertes oscilaciones registradas durante julio. El WTI cotiza en 84,83 dólares por barril, con una ligera caída diaria del 0,38%, aunque mantiene una ganancia semanal del 3,63% y acumula un avance mensual del 22,42%. El Brent retrocede hasta 87,92 dólares, con una pérdida diaria del 4,49%, pero conserva una subida mensual superior al 21%.
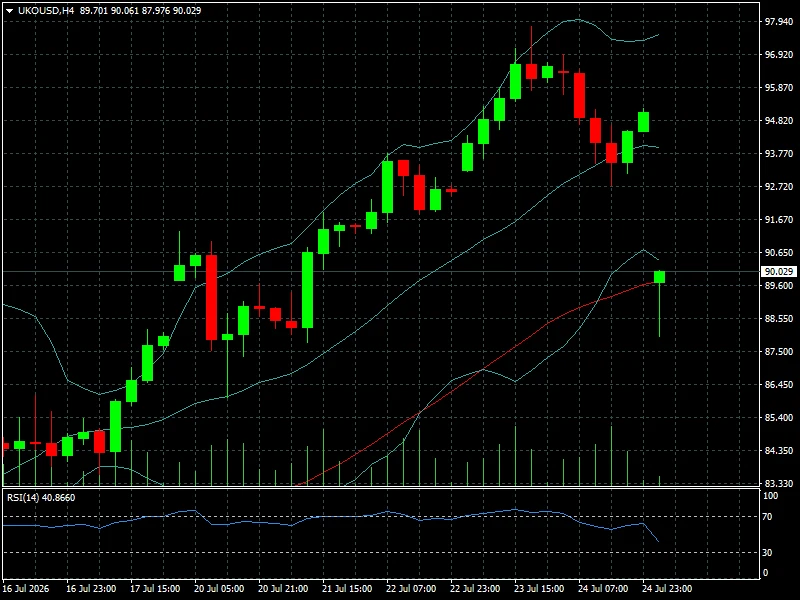
La corrección responde principalmente a una toma de beneficios tras el fuerte rally provocado por las tensiones entre Estados Unidos e Irán, aunque el riesgo geopolítico continúa ofreciendo soporte estructural a los precios del crudo. Los operadores seguirán muy atentos a la reunión de la OPEP y a los inventarios semanales de petróleo en Estados Unidos.
El gas natural inicia la semana en 2,84 dólares, con una caída diaria del 1,77% y una pérdida semanal del 2,51%, reflejando una demanda todavía contenida.
METALES
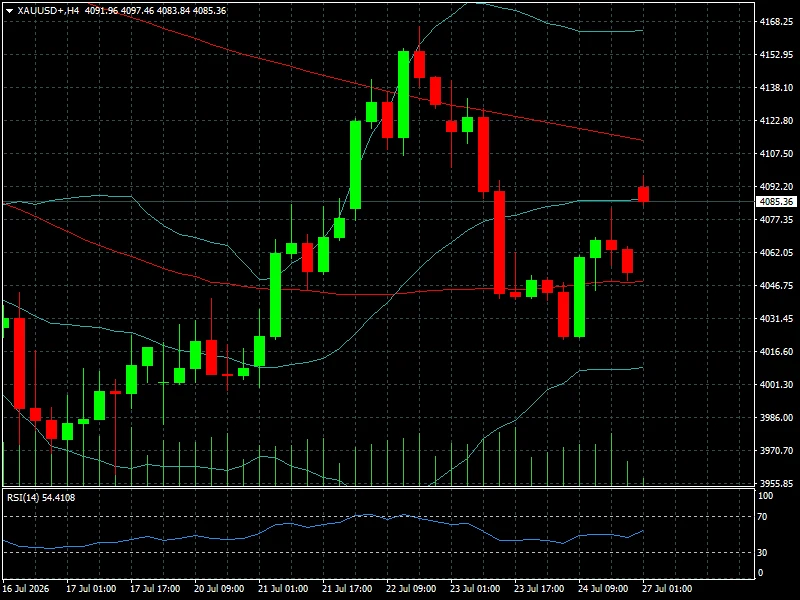
Los metales mantienen un comportamiento constructivo. El oro vuelve a consolidarse como activo defensivo y cotiza en 4.085,36 dólares, con una subida diaria del 0,90%, acumulando un avance semanal del 1,86%. La búsqueda de cobertura frente a la incertidumbre monetaria y geopolítica continúa respaldando al metal precioso.
La plata sube hasta 59,70 dólares, con una ganancia diaria del 2,60% y una subida semanal cercana al 7%, combinando demanda industrial y de refugio.
Entre los metales industriales, el cobre permanece prácticamente estable en 6,36 dólares, aunque mantiene un avance semanal del 1,58%, apoyado por unas mejores perspectivas para la actividad manufacturera mundial. El platino gana 1,27% y el paladio avanza 1,55%, reflejando una recuperación gradual del interés por los metales vinculados al sector industrial.
FOREX
El mercado de divisas comienza la semana con movimientos moderados a la espera de las decisiones de los principales bancos centrales.
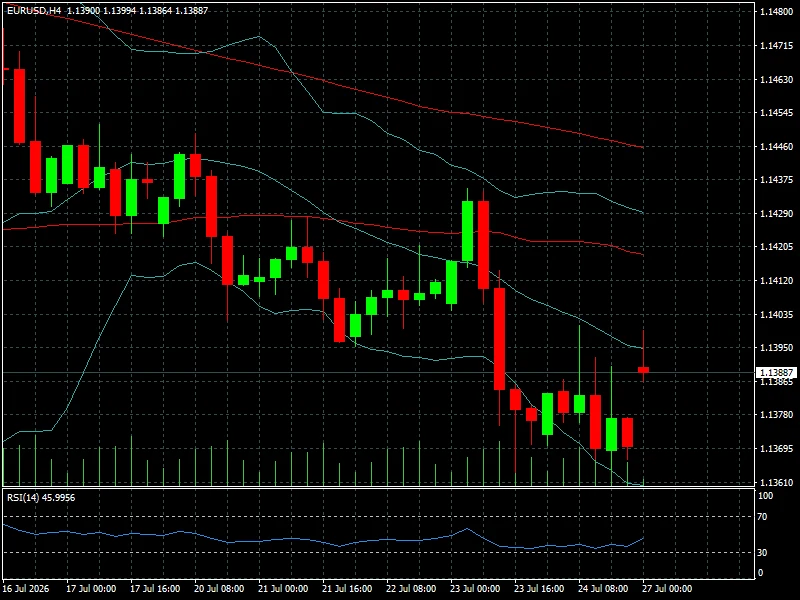
El EUR/USD cotiza en 1,1388, con una subida diaria del 0,20%, aunque continúa ligeramente en negativo en el balance semanal (-0,41%). La estabilidad del euro refleja el equilibrio entre una economía europea que muestra señales de mejora y la expectativa de que la Reserva Federal mantenga una postura prudente.
La libra esterlina también muestra fortaleza. El GBP/USD avanza hasta 1,3344, con una subida diaria del 0,16%, mientras el mercado espera la decisión del Banco de Inglaterra.
Por su parte, el USD/JPY permanece cerca de 163,68, prácticamente sin cambios, con los inversores pendientes de la reunión del Banco de Japón prevista para el cierre de la semana.
Las monedas vinculadas al crecimiento, como el dólar australiano y el dólar neozelandés, también muestran estabilidad, mientras que varias divisas emergentes continúan beneficiándose de un entorno internacional relativamente favorable.
CRIPTOACTIVOS
Las criptomonedas mantienen un comportamiento sólido.
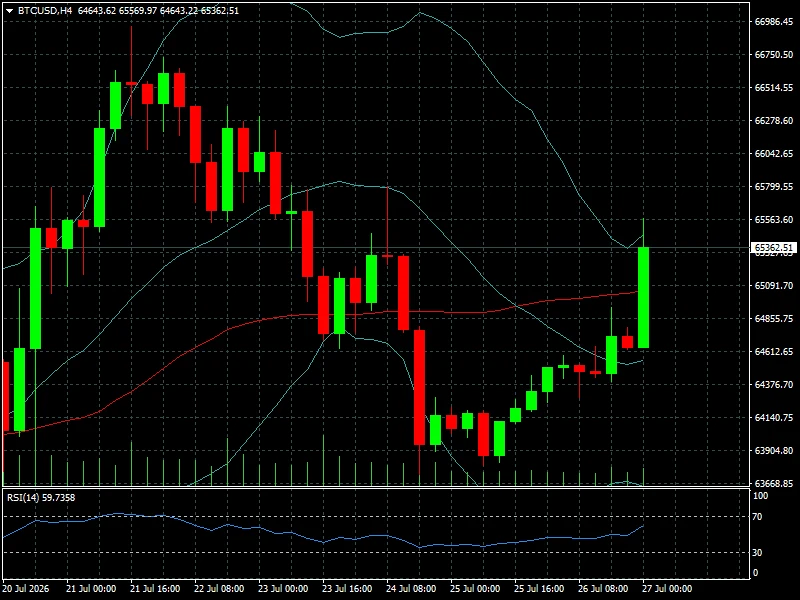
Bitcoin inicia la semana en torno a 65.362 dólares, con una subida diaria del 1,65% y un avance semanal del 1,08%, manteniendo una capitalización superior a 1,31 billones de dólares.
Ethereum cotiza cerca de 1.950 dólares, con una subida diaria del 3,73% y un avance semanal del 3,91%, reflejando un renovado interés por los principales activos digitales.
Entre las altcoins destacan Chainlink, con una subida diaria del 4,57%, Zcash, que gana 4,57%, Solana, con un avance del 2,87%, y Hyperliquid, que sube 2,74%. En sentido contrario, Monero retrocede 2,39%, mostrando una mayor dispersión entre los distintos proyectos.
El mercado continúa mostrando un perfil constructivo, con Bitcoin liderando los flujos institucionales mientras las altcoins comienzan a recuperar protagonismo de forma selectiva.
CONTEXTO MACRO Y GEOPOLÍTICO
El escenario macroeconómico continúa dominado por tres grandes factores: la evolución de la inflación, las expectativas sobre la política monetaria y la incertidumbre geopolítica.
La guerra entre Estados Unidos e Irán sigue condicionando el comportamiento del petróleo y de algunos activos refugio, aunque su impacto directo sobre la renta variable se ha moderado respecto a semanas anteriores. Paralelamente, el mercado continúa evaluando si la desaceleración de la inflación permitirá a los principales bancos centrales adoptar una postura menos restrictiva durante el segundo semestre.
MERCADO AL INICIO DE LA NUEVA SEMANA
Los inversores comienzan la semana con un posicionamiento prudente pero claramente orientado hacia el riesgo. La estabilidad observada en los principales índices, la fortaleza de Bitcoin y la resistencia del oro reflejan un mercado que mantiene la confianza en el crecimiento económico, aunque evita asumir posiciones excesivamente agresivas antes de una agenda macroeconómica excepcionalmente intensa.
La volatilidad podría incrementarse considerablemente a partir del miércoles, cuando la Reserva Federal publique su decisión de política monetaria.
QUÉ VIGILAR
La agenda económica concentra algunos de los eventos más importantes del trimestre. El lunes destacarán los pedidos de bienes duraderos de Estados Unidos y el índice Ifo de confianza empresarial de Alemania.
El martes el mercado analizará la encuesta ADP de empleo, la confianza del consumidor estadounidense y la reunión de la OPEP.
El miércoles llegará el principal evento de la semana con la decisión de tipos de interés de la Reserva Federal, seguida por el comunicado oficial y la rueda de prensa de Jerome Powell.
El jueves se publicarán el PIB del segundo trimestre de Estados Unidos, el índice PCE, referencia de inflación preferida por la Fed, además de la decisión de política monetaria del Banco de Inglaterra.
La semana concluirá con la decisión del Banco de Japón, el IPC preliminar de la eurozona y nuevos datos laborales de Alemania.
CONCLUSIÓN FYM
La narrativa dominante cambia respecto a la semana anterior. Los resultados corporativos comienzan a perder protagonismo y el mercado vuelve a concentrar toda su atención en los bancos centrales y en la evolución de la economía global.
Mientras la geopolítica continúa sosteniendo parcialmente al petróleo y al oro, los inversores buscan confirmar que el crecimiento económico sigue siendo compatible con una moderación gradual de la inflación. Esa combinación permitirá determinar si el actual apetito por el riesgo puede extenderse durante las próximas semanas.
La última semana de julio no marcará únicamente el cierre del mes: probablemente definirá el tono con el que los mercados afrontarán el tramo decisivo del tercer trimestre.