Japón: el yen vuelve a acercarse a 160 y reabre el riesgo de intervención
— Equipo Editorial
El yen vuelve a quedar bajo presión frente al dólar y se aproxima nuevamente a una zona que el mercado considera especialmente sensible para las autoridades japonesas. En la sesión, el USD/JPY llegó a moverse dentro de un rango de 159,07 a 159,55, mientras el último cierre se situó en 159,50 y la cotización intradía observada en el gráfico de cinco minutos descendió hacia 159,10. En términos interanuales, el dólar acumula una apreciación de 7,68% frente al yen, una señal de que la depreciación de la moneda japonesa sigue siendo un problema estructural y no solamente un movimiento puntual.
La relevancia de estos niveles aumentó después de que el ex alto diplomático cambiario japonés Mitsuhiro Furusawa advirtiera que Tokio podría volver a intervenir en el mercado de divisas, incluso mediante una acción coordinada con Estados Unidos. La intervención anterior había llevado al yen desde un mínimo de 163,99 por dólar hasta aproximadamente 155,20, pero buena parte de esa recuperación se perdió posteriormente, con el USD/JPY regresando hacia 159,50. El yen se encamina a registrar su mayor caída semanal en un mes, de alrededor de 0,9%.
Una economía atrapada entre crecimiento e inflación importada
El problema para Japón es que la debilidad del yen está dejando de ser únicamente una cuestión cambiaria. Una moneda más débil encarece las importaciones y aumenta las presiones sobre los precios internos, precisamente cuando el Banco de Japón intenta determinar si la inflación responde ya a una dinámica suficientemente persistente como para justificar una normalización monetaria más rápida.
Los datos recientes refuerzan esa preocupación. El índice de precios de producción japonés aumentó 7,2% interanual en julio, mientras el índice de precios de importación denominado en yenes avanzó 29,1%. Al mismo tiempo, la inflación subyacente de Tokio aceleró hasta 1,9%. Reuters destacó que la combinación de depreciación del yen, energía y otros costos de producción está incrementando la presión sobre el Banco de Japón para actuar.
El dilema es particularmente complejo porque Japón tampoco puede permitirse ignorar el crecimiento. El calendario económico para el domingo 16 de agosto anticipa cifras de PIB del segundo trimestre con una expansión trimestral de 0,5% y un crecimiento anual de 2,0%, frente a una referencia previa de 1,8%. El PIB anualizado trimestral aparece en 2,1%, también por encima del 1,8% anterior, mientras el índice de precios de bienes y servicios incluidos en el PIB figura en 3,2%.
Estos datos todavía corresponden a una publicación futura respecto de la sesión actual y, por lo tanto, no deben confundirse con cifras ya conocidas por el mercado. Sin embargo, constituyen el próximo punto de referencia para evaluar si la economía japonesa tiene suficiente dinamismo para absorber un endurecimiento monetario adicional.
El Banco de Japón vuelve al centro de la escena
La presión sobre el yen coincide con un cambio gradual en la percepción sobre el Banco de Japón. Después de abandonar en 2024 su política de estímulo extraordinario, la entidad elevó su tasa hasta 1% en junio, el nivel más alto en 31 años. Ahora, las expectativas apuntan a que podría producirse una nueva subida en septiembre.
Fuentes cercanas al organismo consideran posible una subida en la reunión del 17 y 18 de septiembre, mientras que el mercado asigna actualmente una probabilidad cercana al 80% a ese movimiento. La discusión ya no se limita a si el BoJ subirá las tasas, sino a si podría acelerar posteriormente el ritmo de normalización.
Ese cambio es importante para el mercado cambiario porque modifica la ecuación del carry trade. Mientras los rendimientos estadounidenses continúan muy por encima de los japoneses -el Treasury estadounidense a 10 años alrededor de 4,7%, frente a menos de 2,9% para Japón-, todavía existe un fuerte incentivo para financiar posiciones en monedas de bajo rendimiento y comprar activos denominados en dólares.
Por eso, una intervención cambiaria aislada puede generar un movimiento brusco del yen, pero difícilmente cambia por sí sola la tendencia mientras persista el diferencial de tasas. Para que el fortalecimiento del yen sea sostenible, el mercado necesita percibir simultáneamente una mayor determinación del BoJ y una reducción del atractivo relativo del dólar.
Lectura de mercado
La fotografía actual muestra un mercado atrapado entre dos fuerzas. Por un lado, el dólar conserva una ventaja considerable frente al yen y el USD/JPY permanece cerca de 160. Por otro, las expectativas de una política monetaria japonesa más restrictiva y el riesgo de una nueva intervención oficial hacen que mantener posiciones largas en USD/JPY cerca de estos niveles sea progresivamente más vulnerable a movimientos abruptos.
La dinámica también se ve reflejada en el gráfico: después de alcanzar aproximadamente 159,55, el par retrocedió hacia 159,10, mientras el RSI de 14 períodos se ubicó alrededor de 39,2. El indicador no muestra todavía una condición extrema de sobreventa, pero sí confirma la pérdida de impulso alcista en el muy corto plazo.
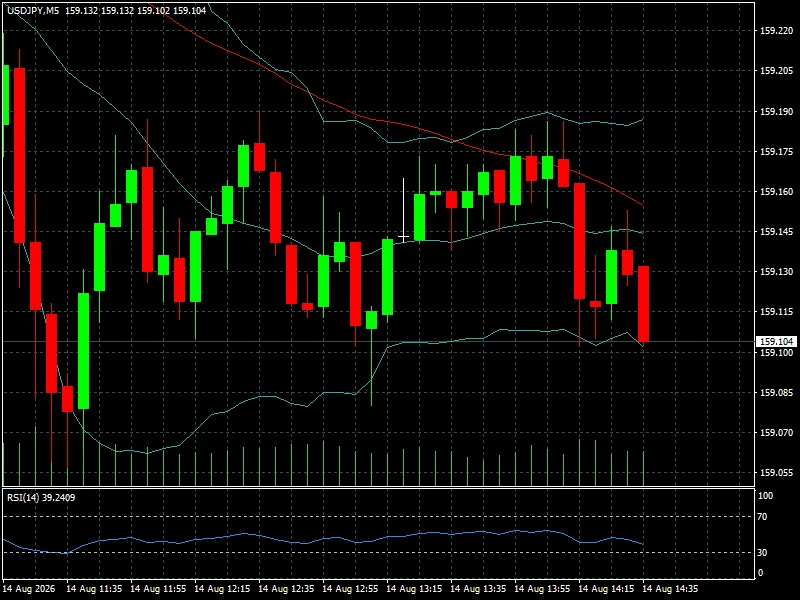
El mercado, por tanto, no parece estar descontando únicamente una cuestión técnica. Está incorporando una probabilidad creciente de que las autoridades japonesas actúen si el yen vuelve a deteriorarse con rapidez y, al mismo tiempo, de que el BoJ acompañe cualquier intervención con una política monetaria más agresiva.
La advertencia de Furusawa resulta especialmente relevante en este contexto: una intervención podría producirse nuevamente en cualquier momento y no necesariamente en un nivel exacto como 160 o 162 yenes por dólar.
Conclusión FYM
El nivel de 160 no debe interpretarse como una barrera automática, sino como una zona donde convergen riesgo político, política monetaria y posicionamiento especulativo. La experiencia reciente demuestra que una intervención puede provocar una apreciación muy rápida del yen -como ocurrió con el salto desde 163,99 hasta 155,20-, pero también que el mercado puede recuperar posteriormente la tendencia si los fundamentos no cambian.
Para las próximas sesiones, el foco estará puesto en tres variables: la velocidad con la que el USD/JPY se aproxime nuevamente a 160, las señales de los funcionarios japoneses sobre una eventual intervención y la comunicación del Banco de Japón de cara a septiembre. A ello se sumará el PIB del segundo trimestre previsto para el domingo, que permitirá medir cuánto margen tiene la economía para soportar tasas más elevadas.
La ecuación central para el yen sigue siendo clara: una Reserva Federal menos agresiva reduce parte del respaldo al dólar, mientras un Banco de Japón más dispuesto a subir tasas aumenta el atractivo relativo de la moneda japonesa. Si ambos factores convergen, el riesgo de una corrección profunda del USD/JPY aumenta. Pero mientras el diferencial de rendimientos continúe siendo amplio, el mercado seguirá poniendo a prueba la capacidad de Tokio para frenar la depreciación del yen.