Índices: Los mercados rozan nuevos máximos mientras los inversores reordenan sus apuestas
— Equipo Editorial
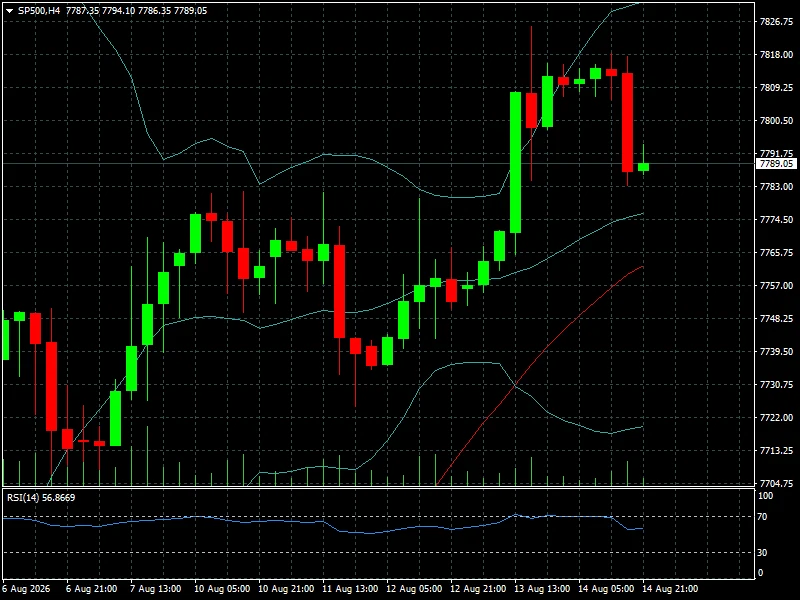
La semana que termina dejó una fotografía más compleja de los mercados de acciones globales. Wall Street consiguió extender su avance y el S&P 500 alcanzó el jueves un nuevo máximo histórico, pero el impulso perdió fuerza en la última sesión. El viernes el índice retrocedió 0,17% hasta 7.789,05 puntos, mientras el Nasdaq cayó 0,28% hasta 26.729,16 y el Dow Jones perdió 0,20% hasta 53.732,41. Aun así, el S&P 500 acumuló un avance semanal de 0,4% y el Nasdaq de 0,1%, completando ambos su tercera semana consecutiva de ganancias.
El elemento central fue la combinación entre una menor presión sobre la Reserva Federal y la persistencia del ciclo de beneficios empresariales. Los datos de inflación y precios de producción estadounidenses redujeron las expectativas de una subida de tasas en septiembre, mientras la fortaleza de determinadas compañías tecnológicas siguió justificando las valoraciones elevadas. Sin embargo, el petróleo, las tensiones en torno al estrecho de Ormuz y una caída inesperada de las ventas minoristas introdujeron una segunda narrativa: la economía podría estar perdiendo dinamismo justo cuando el shock energético amenaza con mantener elevada la inflación.
Fuera de Estados Unidos, la divergencia fue todavía más visible. Europa puso fin a una racha de cuatro semanas de avances, mientras Asia mostró una mayor fortaleza, especialmente Corea del Sur. En América Latina, los mercados terminaron la semana con comportamientos heterogéneos, reflejando tanto la evolución de las materias primas como las particularidades políticas y monetarias de cada economía.
SEMANA EN PERSPECTIVA
La semana comenzó con una toma de beneficios en Wall Street vinculada al deterioro de las expectativas sobre una eventual reapertura del estrecho de Ormuz. Las negociaciones entre Estados Unidos e Irán perdieron impulso y el petróleo recuperó terreno, obligando a los inversores a reconsiderar el riesgo de una inflación energética más persistente. El lunes, los principales índices estadounidenses retrocedieron mientras el crudo avanzaba alrededor de 5%.
El escenario cambió a mitad de semana con la publicación del IPC estadounidense de julio. La inflación avanzó 0,1% mensual y la lectura fue considerada suficientemente contenida como para reducir las preocupaciones sobre un endurecimiento inmediato de la Fed. El jueves, el PPI permaneció sin cambios durante julio, reforzando la expectativa de que el banco central podría mantener las tasas sin modificaciones en septiembre. El mercado llegó a descontar una probabilidad de aproximadamente 63% de mantener las tasas sin cambios, según CME FedWatch.
Ese giro monetario permitió que los activos de riesgo recuperaran fuerza. El S&P 500 alcanzó un nuevo récord el jueves, mientras el Nasdaq llegó a 26.803,03. La tecnología volvió a liderar el movimiento, con una fuerte recuperación de los semiconductores y de las compañías relacionadas con infraestructura de inteligencia artificial.
Pero el viernes introdujo una señal distinta. Las ventas minoristas estadounidenses cayeron inesperadamente en julio, mientras la confianza preliminar de los consumidores de la Universidad de Michigan se situó en 51 puntos, por debajo de los 54,5 esperados. La combinación de menor consumo y menor presión sobre la Fed fue interpretada de manera ambivalente: positiva para las tasas, pero potencialmente negativa para las perspectivas de crecimiento.
El factor geopolítico tampoco desapareció. El tránsito por el estrecho de Ormuz permaneció severamente restringido y dos nuevos buques fueron atacados durante la semana. La posibilidad de una interrupción prolongada del suministro energético mantuvo elevada la prima de riesgo sobre el petróleo y limitó la capacidad de los índices para extender el rally sin interrupciones.
COMPORTAMIENTO DEL ACTIVO
El mercado estadounidense mantuvo el liderazgo global, aunque con una clara divergencia entre sus componentes. El S&P 500 terminó en 7.789,05 puntos y ganó 0,4% durante la semana.
El Nasdaq cerró en 26.729,16 y avanzó 0,1%, mientras el Dow Jones terminó en 53.732,41 después de retroceder 0,6% en el balance semanal. El Russell 2000 fue uno de los puntos positivos de la fotografía proporcionada, cerrando en 3.068,42 puntos y avanzando 0,51% en la sesión del viernes.
El comportamiento del Nasdaq volvió a estar estrechamente vinculado a la inteligencia artificial. El jueves, Sandisk avanzó 13,7%, Micron Technology ganó 4,2%, Meta Platforms subió 2,8% y Microsoft avanzó cerca de 1%. El movimiento estuvo respaldado por la percepción de que el ciclo de inversión en centros de datos continúa generando crecimiento real de beneficios y no únicamente expectativas especulativas.
El reverso apareció el viernes. Applied Materials cayó 5,1%, Broadcom perdió 5,9% e Intel retrocedió 2%. La reacción es significativa porque muestra que las valoraciones del sector tecnológico se han elevado hasta un punto en el que incluso resultados positivos pueden provocar ventas si las previsiones no superan ampliamente lo que ya está descontado.
Europa mostró una dinámica diferente. El STOXX 600 terminó en 657,86 puntos, con una caída diaria de 0,2% y una pérdida semanal de 0,3%, poniendo fin a cuatro semanas consecutivas de avances. A pesar de ello, el índice continúa dentro del 1% de su máximo histórico y las previsiones de crecimiento de beneficios para el segundo trimestre alcanzan 23,4%, el mejor ritmo en casi cuatro años.
Dentro de Europa hubo movimientos importantes. Maersk avanzó 8,7% y alcanzó máximos de cuatro años después de elevar sus previsiones de beneficios. Nemetschek subió 8,4%, SAP ganó 2,7% y Aviva avanzó 1,8%. En contraste, Zealand Pharma perdió 5,8%. El sector de defensa ganó 1,2%, mientras salud retrocedió 1,5%.
La fotografía del cierre europeo muestra al DAX en 26.440,31 puntos, con una subida diaria de 0,53%, mientras el CAC 40 terminó en 8.636,80, con una caída de 0,16%. El FTSE 100 cerró en 10.751,84, un 0,21% por debajo de la sesión anterior.
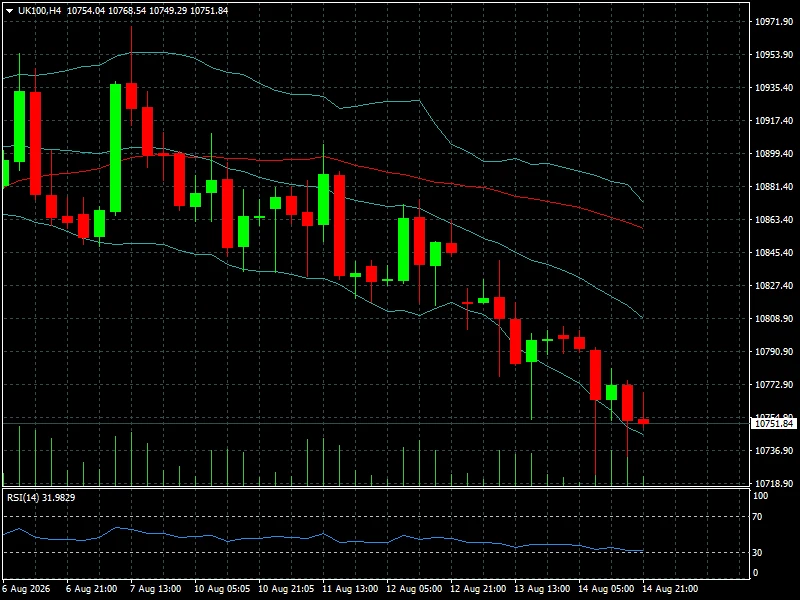
La diferencia frente a Wall Street confirma que el mercado europeo sigue teniendo soporte por resultados corporativos, pero es más sensible al impacto del petróleo sobre los márgenes y el crecimiento.
Asia ofreció una de las señales más fuertes de la semana. El Nikkei 225 cerró en 68.706,55 puntos y el viernes avanzó 0,59%, mientras el Kospi alcanzó 6.977,94 puntos y subió 2,42% en la sesión.
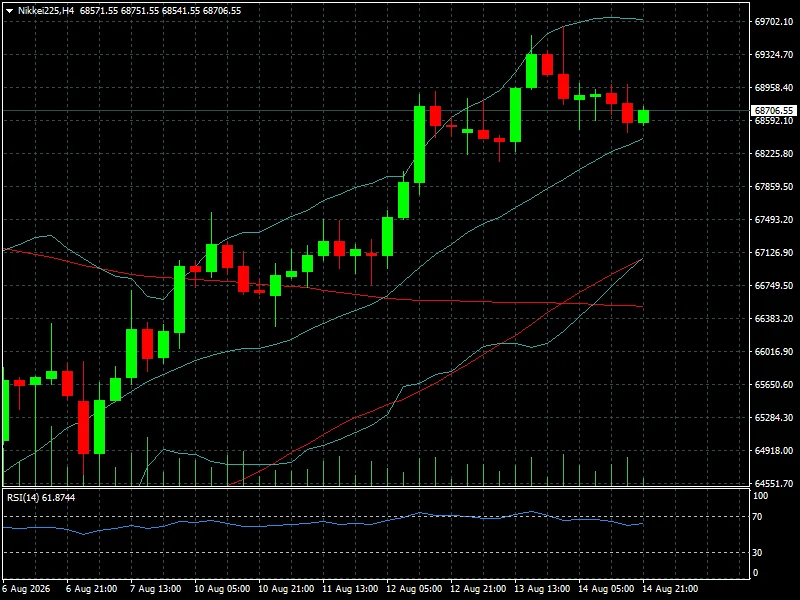
El índice surcoreano llegó a acumular una ganancia semanal de 11,5%, favorecido por el fuerte desempeño de las compañías de semiconductores y la recuperación de la demanda vinculada a inteligencia artificial.
China, en cambio, mostró una evolución más contenida. El Shanghai Composite terminó en 3.927,18 puntos, prácticamente estable en la sesión, con una variación de 0,01%, mientras el Hang Seng cerró en 25.116,85 puntos y cayó 1,10%. La divergencia refleja que el impulso tecnológico no se trasladó de manera uniforme a todos los mercados asiáticos.
En América Latina, el cierre semanal también fue heterogéneo. El S&P/BMV IPC terminó la sesión en 64.397,45 puntos, con una caída diaria de 0,66%, mientras el Bovespa cerró en 166.934 puntos, prácticamente estable con un retroceso de 0,10%. En Colombia, el COLCAP alcanzó 2.452,46 puntos y avanzó 0,88%, mientras el S&P Lima General subió 0,71% hasta 34.836,62. El Merval argentino fue uno de los puntos más débiles de la fotografía, con una caída diaria de 1,77% hasta 2.947.349,15 puntos.
La divergencia regional no resulta sorprendente. El mercado latinoamericano comenzó la semana condicionado por la expectativa sobre los datos de inflación estadounidenses y por el repunte del petróleo. Reuters señaló que el índice de acciones latinoamericanas cayó 0,23% el lunes, con México retrocediendo 0,59%, Brasil 0,1% y Argentina avanzando 1,1%.
LECTURA TÉCNICA Y SENTIMIENTO
La tendencia global continúa siendo constructiva, pero el comportamiento de los últimos días muestra que el mercado se encuentra en una fase mucho más selectiva. Wall Street permanece cerca de máximos históricos y el S&P 500 acumula tres semanas consecutivas de ganancias, pero el volumen del viernes fue de apenas 9.600 millones de acciones frente a un promedio de 17.400 millones en las veinte sesiones anteriores. El rally, por tanto, continúa sin una expansión equivalente de la participación.
La lectura técnica del S&P 500 sigue siendo favorable mientras el índice permanezca cerca de 7.800 puntos, pero esa misma zona se transforma en una referencia crítica. La ruptura de nuevos máximos durante la semana demuestra que los compradores mantienen el control; la incapacidad para sostener el récord del jueves muestra, al mismo tiempo, que existe una oferta creciente en niveles elevados.
El Nasdaq presenta una situación similar. Con 26.729,16 puntos, continúa claramente dentro de una tendencia alcista, pero la elevada dispersión entre compañías tecnológicas obliga a separar el comportamiento del índice del de sus componentes. El mercado continúa premiando la inteligencia artificial, aunque ya no de manera indiscriminada.
Europa presenta una estructura algo diferente. El STOXX 600 sigue cerca de máximos pese a haber perdido 0,3% durante la semana, mientras la fortaleza de beneficios y la menor exposición relativa a las grandes tecnológicas estadounidenses continúan favoreciendo los flujos hacia la región. Reuters destaca precisamente que algunos inversores están ampliando su exposición europea como forma de diversificar el riesgo asociado a las valoraciones de inteligencia artificial en Estados Unidos.
El principal riesgo técnico para los índices globales sigue siendo una combinación de petróleo elevado y rendimientos crecientes. Si el conflicto en Oriente Medio mantiene el crudo por encima de los niveles previos al conflicto, puede reaparecer una presión inflacionaria que obligue al mercado a reducir nuevamente sus apuestas de flexibilización monetaria.
El VIX cerró en 14,25 puntos, con una caída diaria de 2,60%, una señal de que el mercado todavía no está descontando un escenario de estrés significativo. Esa calma puede favorecer la continuidad del rally, pero también implica que existe margen para una reacción más brusca si aparece un catalizador inesperado.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La semana del 17 al 21 de agosto tendrá como principal referencia las actas de la reunión de julio de la Reserva Federal, que se publicarán el miércoles 19. El documento permitirá conocer con mayor precisión el grado de división dentro del Comité y determinar si la reducción de las expectativas de una subida en septiembre tiene respaldo suficiente entre los responsables de política monetaria.
El segundo gran foco estará en el consumidor estadounidense. Home Depot publicará resultados el martes 18; Target y Lowe's lo harán el miércoles 19; y Walmart presentará sus cuentas el jueves 20. Después de la inesperada caída de 0,6% en las ventas minoristas de julio, estos informes pueden convertirse en una prueba directa de la fortaleza del consumo y de la capacidad de las empresas para trasladar mayores costos a los precios.
Japón también será importante para la lectura global de riesgo. El mercado seguirá los datos de crecimiento, inflación y actividad, mientras aumenta la expectativa de una eventual subida de tasas del Banco de Japón. La divergencia entre una Fed más cautelosa y un BoJ potencialmente más restrictivo puede afectar al yen, a los rendimientos japoneses y, de manera indirecta, a los flujos de capital internacionales.
En Europa, los inversores deberán seguir los nuevos indicadores de actividad y las señales procedentes de los resultados empresariales. La economía de la eurozona creció 0,4% en el segundo trimestre y las compañías continúan mostrando una expansión de beneficios considerable, pero el petróleo introduce un riesgo creciente sobre márgenes y demanda.
En Asia, la fortaleza de los semiconductores seguirá siendo una referencia clave. El desempeño semanal del Kospi, que acumuló una subida de 11,5%, demuestra la intensidad del flujo hacia compañías vinculadas al ciclo de inteligencia artificial. Cualquier corrección de los grandes fabricantes de chips estadounidenses podría trasladarse rápidamente a Corea del Sur y Taiwán.
Por encima de todo, el mercado seguirá pendiente del estrecho de Ormuz. Cualquier señal de distensión entre Estados Unidos e Irán podría provocar una caída rápida del petróleo y favorecer nuevamente a las acciones de crecimiento. Una nueva escalada tendría el efecto contrario: petróleo más caro, mayor presión sobre inflación y bonos y un eventual deterioro del apetito por riesgo.
CONCLUSIÓN FYM
La semana confirmó que la tendencia alcista de los índices globales todavía tiene combustible, pero también mostró que el mercado está entrando en una zona de mayor sensibilidad. Wall Street mantiene el liderazgo, con el S&P 500 en 7.789,05 puntos después de marcar un nuevo récord, mientras el Nasdaq permanece en 26.729,16. El problema ya no es la falta de crecimiento bursátil, sino la capacidad de los índices para justificar nuevas subidas con valoraciones cada vez más exigentes.
Europa comienza la nueva semana algo más rezagada, pero con fundamentos corporativos sólidos. El STOXX 600 perdió 0,3% durante la semana, aunque continúa cerca de máximos y sus beneficios empresariales apuntan a un crecimiento de 23,4%. Asia, en cambio, mostró una rotación mucho más agresiva hacia tecnología, con el Kospi acumulando 11,5% semanal y el Nikkei cerrando en 68.706,55 puntos.
El mercado está descontando, en esencia, que la Fed tiene menos razones para endurecer su política monetaria en septiembre. Pero esa tesis convive con un petróleo elevado, tensiones en Oriente Medio y señales de enfriamiento del consumidor estadounidense. Esa combinación explica por qué los índices pueden continuar cerca de máximos mientras aumenta la dispersión entre mercados, sectores y compañías.
Entonces, la próxima semana tendrá tres referencias principales: las actas de la Fed, los resultados de los grandes minoristas estadounidenses y la evolución del petróleo. La reacción del mercado frente a esos tres factores permitirá determinar si el movimiento actual es una consolidación saludable antes de nuevos máximos o el comienzo de una corrección después de un rally prolongado.
La tendencia sigue siendo alcista, pero el margen de error es menor. Mientras los beneficios corporativos continúen creciendo y los bancos centrales no endurezcan sus mensajes, los compradores conservarán ventaja. Si el petróleo y los rendimientos vuelven a subir con fuerza, esa ventaja podría desaparecer rápidamente.