Índices finalizan la semana con avances, pero Wall Street pierde impulso
— Equipo Editorial
Los índices bursátiles globales finalizaron la última semana de agosto con un balance mayoritariamente positivo, aunque la fotografía cambió de forma importante en las últimas sesiones. El S&P 500 cerró en 7.711,76 puntos y ganó 0,49% semanal, mientras el Nasdaq avanzó 0,85%, hasta 26.402,42 puntos. El Dow Jones terminó en 53.567,15 puntos, con una suba de 0,53%. Sin embargo, el Russell 2000 perdió 1,51%, hasta 2.972,61 puntos, mostrando que el apetito por riesgo no fue uniforme.
La clave de la semana fue la tensión entre dos narrativas. Los resultados de Nvidia reforzaron la expectativa de que el ciclo de inversión en inteligencia artificial todavía tiene recorrido, impulsando especialmente a las compañías tecnológicas. Pero la inflación estadounidense siguió elevada y el mensaje de Kevin Warsh en Jackson Hole elevó las expectativas de una política monetaria más restrictiva. El viernes, el S&P 500 cayó 0,25%, el Nasdaq 0,52% y el Russell 2000 1,39%, una reacción que dejó al mercado más vulnerable al dato laboral de la próxima semana.
Fuera de Estados Unidos, Europa mostró una mayor fortaleza relativa, mientras Asia presentó una dispersión considerable. El DAX ganó 1,66% en la semana, el Euro Stoxx 50 avanzó 0,37% y el IBEX 35 sumó 0,40%. En Asia, el Nikkei 225 ganó 0,59% y el Taiwan Weighted 2,45%, mientras el Kospi perdió 1,79% y el Hang Seng cayó 1,63%. El mercado entra así en septiembre con una pregunta central: si la economía estadounidense continúa resistiendo, ¿puede la Fed mantener una política más dura sin provocar una corrección significativa en las acciones?
Semana en perspectiva: inflación, Nvidia y el cambio de expectativas sobre la Fed
El factor macroeconómico dominante fue nuevamente la inflación estadounidense. El PCE de julio mostró un incremento mensual de 0,2%, mientras la inflación anual se mantuvo en 3,7%. La persistencia de los precios por encima del objetivo del 2% redujo el margen para que el mercado siguiera descontando una política monetaria más flexible.
La situación cambió todavía más después del discurso de Kevin Warsh en Jackson Hole. El nuevo presidente de la Reserva Federal señaló que el banco central necesitará hacer más si no obtiene suficiente confianza en que la inflación está descendiendo hacia el 2%. El mercado elevó la probabilidad implícita de una subida de tasas en septiembre desde alrededor de 35% hasta cerca de 60%, mientras el rendimiento del Treasury a dos años alcanzó un máximo de un mes.
Ese movimiento explica buena parte de la reacción del viernes. Las tasas más altas afectan especialmente a las acciones de crecimiento porque elevan la tasa de descuento utilizada para valorar beneficios futuros. También aumentan la presión sobre las compañías pequeñas, que suelen ser más sensibles al costo de financiación. La diferencia entre el Nasdaq, que todavía ganó 0,85% semanal, y el Russell 2000, que perdió 1,51%, refleja precisamente esa divergencia.
La otra gran fuerza de la semana fue Nvidia. Sus resultados y previsiones volvieron a demostrar que la demanda relacionada con inteligencia artificial continúa siendo muy fuerte, reactivando el apetito por tecnología y semiconductores. La reacción del mercado fue suficientemente potente como para llevar al Nasdaq a una ganancia semanal superior a la del S&P 500.
La combinación de resultados empresariales sólidos y una Fed potencialmente más restrictiva produjo, por tanto, un mercado de dos velocidades: beneficios corporativos que sostienen las valoraciones frente a tasas que empiezan a limitar el múltiplo que los inversores están dispuestos a pagar.
En Europa, el comportamiento fue algo más resistente. El DAX (gráfico) terminó en 26.560,55 puntos, con un avance semanal de 1,66%, mientras el Euro Stoxx 50 cerró en 6.486,45 puntos y ganó 0,37%.
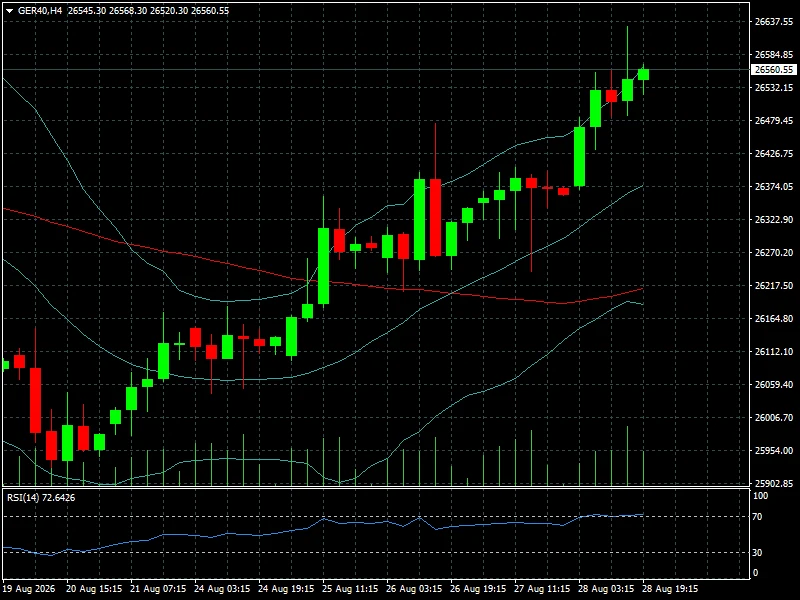
El IBEX 35 avanzó 0,40%, hasta 20.041,90 puntos, y el FTSE 100 terminó en 10.824,26 puntos, con una mejora de apenas 0,07%.
La principal excepción fue Francia. El CAC 40 perdió 0,98% durante la semana y cerró en 8.401,18 puntos. El mercado francés continuó condicionado por la incertidumbre fiscal y política, después de que el Gobierno haya quedado bajo presión por sus planes presupuestarios. Las preocupaciones sobre deuda pública y el escenario político francés llegaron a generar una fuerte caída en las acciones locales durante la semana.
Comportamiento de los índices bursátiles
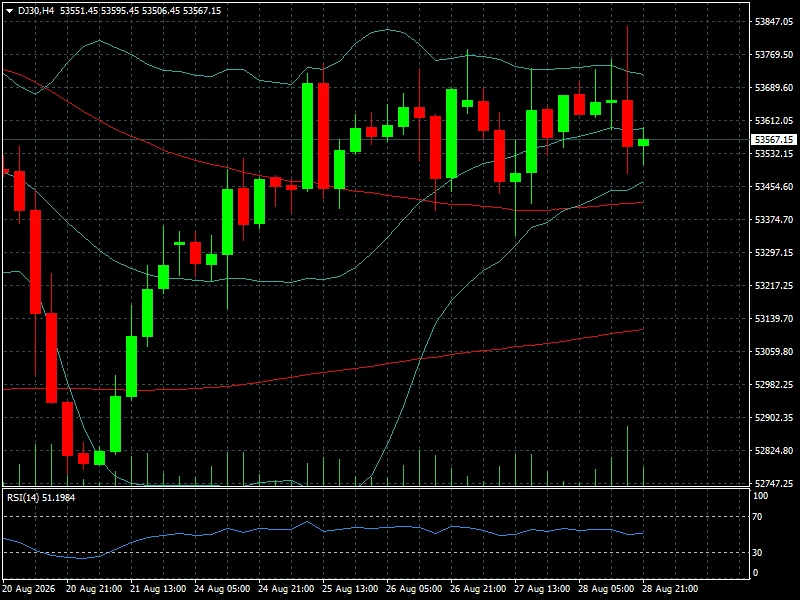
Wall Street terminó con ganancias semanales, pero con una pérdida de impulso evidente. El S&P 500 cerró en 7.711,76 puntos, +0,49% semanal y +3,69% mensual. El Nasdaq terminó en 26.402,42 puntos, +0,85% semanal y +5,10% mensual. El Dow Jones(gráfico), en 53.567,15 puntos, ganó 0,53% durante la semana y acumula 2,59% en el mes.
La lectura más importante aparece al comparar estos índices con el Russell 2000 (gráfico). El índice de pequeñas compañías cerró en 2.972,61 puntos, con una pérdida semanal de 1,51%, aunque todavía acumula 0,89% mensual.
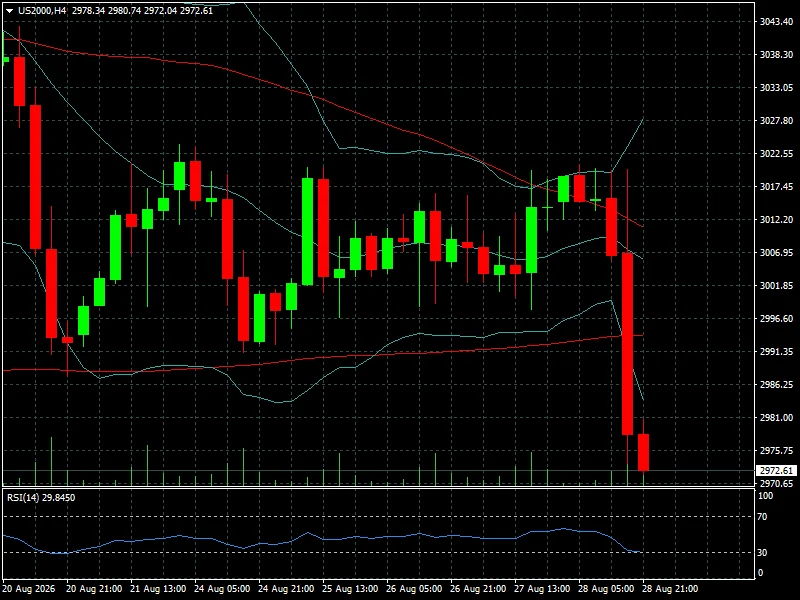
La divergencia muestra que el mercado sigue premiando a las grandes compañías con capacidad de generación de beneficios y exposición al ciclo de inteligencia artificial, mientras penaliza a las empresas más sensibles al costo del crédito.
El VIX terminó en 14,43 puntos y cayó 4,63% en la semana, después de perder 15,56% durante el último mes. El dato indica que, pese al aumento de las expectativas de tasas, el mercado todavía no está descontando un escenario de estrés significativo. La volatilidad implícita continúa en niveles relativamente contenidos.
En América Latina, la fotografía fue mixta. El Bovespa brasileño cerró en 175.665 puntos y ganó 2,71% semanal, aunque todavía pierde 0,84% en el último mes. El S&P Merval argentino avanzó 2,28%, hasta 2.979.471,81 puntos, mientras el COLCAP colombiano cayó 0,06%. El S&P/BMV IPC mexicano perdió 0,37%, hasta 65.484,32 puntos.
Perú mostró una mejor dinámica: el S&P Lima General terminó en 34.836,62 puntos, después de un avance diario de 0,71%. El comportamiento regional siguió dependiendo de factores propios -monedas, tasas domésticas y política- además del movimiento de Wall Street.
Europa fue uno de los bloques más sólidos. Además del DAX, destacaron el ATX austríaco, que ganó 2,33%, el BEL 20 belga, con +1,07%, el OMX30, con +1,18%, y el PSI portugués, que avanzó 0,81%. El FTSE MIB italiano, en cambio, perdió 0,10%.
El mercado asiático mostró la mayor dispersión. El Taiwan Weighted subió 2,45% y el Nikkei 225 ganó 0,59%. El Shanghai Composite avanzó 1,20%, pero el SZSE Component cayó 1,00% y el China A50 perdió 0,61%. El Hang Seng retrocedió 1,63% y el Kospi surcoreano sufrió una caída de 1,79%. En India, el Nifty 50 bajó 0,31% y el BSE Sensex 0,36%, mientras el VN30 vietnamita avanzó 2,86%.
La divergencia asiática es importante porque refleja que el mercado no está reaccionando únicamente a Wall Street. El comportamiento de semiconductores, las perspectivas de crecimiento chino y las condiciones monetarias locales están produciendo movimientos muy diferentes entre mercados que, a primera vista, deberían responder de forma similar al ciclo global.
Lectura técnica y sentimiento
La estructura de los índices estadounidenses continúa siendo positiva en el horizonte mensual, pero el corto plazo se ha deteriorado. El S&P 500 acumula un avance de 3,69% mensual y el Nasdaq 5,10%, lo que confirma que la tendencia de fondo sigue siendo alcista. Sin embargo, el retroceso del viernes muestra que el mercado comienza a exigir una mayor compensación por el riesgo de tasas.
El nivel de 7.711,76 puntos del S&P 500 será la referencia inmediata. Mientras el índice permanezca por encima de las zonas de soporte construidas durante agosto, la corrección puede interpretarse como una toma de beneficios. El problema surgiría si la presión sobre los bonos aumenta simultáneamente con una caída de los beneficios esperados.
En el Nasdaq, los 26.402,42 puntos reflejan una situación similar. La fortaleza de Nvidia y del complejo de inteligencia artificial mantiene el soporte fundamental, pero la tecnología es también el segmento más expuesto a una subida de las tasas reales. La próxima semana será, por tanto, una prueba para comprobar si el mercado puede absorber rendimientos más elevados sin reducir significativamente sus múltiplos.
El Russell 2000 ofrece una señal más defensiva. Su caída semanal de 1,51% frente al avance de 0,49% del S&P 500 muestra que el deterioro ya aparece en los segmentos más sensibles al crédito. Para el sentimiento general, esta divergencia merece más atención que una variación aislada del Nasdaq.
El VIX en 14,43 puntos, con una caída semanal de 4,63%, indica que los inversores todavía no están comprando una cobertura agresiva contra una corrección. Esa tranquilidad puede ser positiva, pero también significa que un dato macroeconómico muy alejado de las expectativas podría producir un ajuste rápido de posiciones.
En Europa, el DAX mantiene una estructura particularmente fuerte después de ganar 1,66% en la semana y 3,74% en el mes. El CAC 40, en cambio, presenta una estructura más débil: -0,98% semanal y -1,00% mensual. Esa diferencia entre Alemania y Francia refleja que el riesgo político y fiscal europeo empieza a tener un impacto más visible en las valoraciones.
Qué observar en los índices bursátiles la próxima semana
La próxima semana estará dominada por los datos laborales estadounidenses. El martes 1 de septiembre se publicará el JOLTS correspondiente a julio, a las 10:00 de Nueva York. El viernes 4 llegará el informe de empleo de agosto. El propio Bureau of Labor Statistics ya confirmó esa fecha de publicación.
Entre ambos datos, el mercado también recibirá el PMI manufacturero del ISM el martes 1 de septiembre y el PMI de servicios el jueves 3, ambos a las 10:00 de Nueva York. El calendario oficial del ISM confirma esas fechas para septiembre.
El empleo será particularmente importante porque la Fed acaba de introducir una variable nueva en la ecuación: la posibilidad de volver a subir tasas. Un mercado laboral excesivamente fuerte podría reforzar las expectativas de endurecimiento y presionar a Nasdaq, Russell 2000 y acciones de crecimiento. Un deterioro significativo, en cambio, podría reducir las expectativas de subidas, aunque aumentaría el riesgo de que el mercado empiece a descontar una desaceleración económica.
También habrá que seguir los rendimientos del Treasury y el dólar. El mensaje de Warsh ya provocó una subida de las tasas cortas y elevó las probabilidades de una subida en septiembre. Si los bonos continúan vendiéndose, la reacción de las acciones tecnológicas será una de las señales más importantes para determinar la dirección de Wall Street.
En Europa, el mercado seguirá atento a Francia y a la evolución de su escenario fiscal y político. El CAC 40 terminó la semana en 8.401,18 puntos y fue uno de los índices desarrollados con peor desempeño semanal. Cualquier aumento de la incertidumbre presupuestaria podría ampliar la brecha frente a Alemania y otros mercados europeos.
En Asia, será importante observar si la fortaleza de Taiwán y Japón puede mantenerse frente a la debilidad de Corea del Sur y Hong Kong. El Taiwan Weighted cerró en 46.331,45 puntos y ganó 2,45% semanal, mientras el Kospi terminó en 6.788,88 puntos y cayó 1,79%. Esta divergencia es particularmente relevante para el sector tecnológico global y para la cadena de semiconductores.
Conclusión FYM
La principal transformación de esta semana fue que el mercado pasó de celebrar el crecimiento de los beneficios y la fortaleza de la inteligencia artificial a volver a preocuparse por el precio del dinero. Nvidia sostuvo a la tecnología y permitió que el Nasdaq ganara 0,85%, pero el mensaje de Kevin Warsh recordó a los inversores que una inflación de 3,7% sigue siendo incompatible con una política monetaria relajada.
Los índices están, por tanto, descontando una combinación de crecimiento corporativo todavía sólido y una Reserva Federal potencialmente más restrictiva. Esa combinación favoreció al S&P 500, Nasdaq y Dow durante la semana, pero dejó claramente rezagado al Russell 2000, que perdió 1,51%. El VIX en 14,43 puntos demuestra que el mercado todavía no considera probable una corrección desordenada, aunque esa complacencia puede cambiar rápidamente si los datos sorprenden.
En Europa, el DAX lideró con +1,66%, mientras Francia quedó bajo presión con un CAC 40 que perdió 0,98%. En Asia, Taiwán destacó con +2,45%, frente a la caída de 1,79% del Kospi y de 1,63% del Hang Seng. La amplitud geográfica del mercado confirma que los operadores están seleccionando regiones y sectores, en lugar de apostar indiscriminadamente por renta variable global.
Para un trader, la próxima semana tendrá una variable central: el mercado laboral estadounidense. El JOLTS del martes y, sobre todo, el informe de empleo del viernes determinarán cuánto espacio queda para que las bolsas mantengan sus valoraciones actuales frente a una Fed que acaba de elevar el riesgo de tasas más altas. Mientras el S&P 500 siga cerca de 7.700 puntos y el Nasdaq por encima de 26.400, la tendencia de mediano plazo permanece constructiva; pero la divergencia con el Russell 2000 y la reacción de los bonos serán las señales que indiquen si Wall Street está ante una pausa o ante el comienzo de una corrección más profunda.