Índices cierre semanal: las tasas enfrían el rally y Nasdaq lidera las pérdidas
— Equipo Editorial
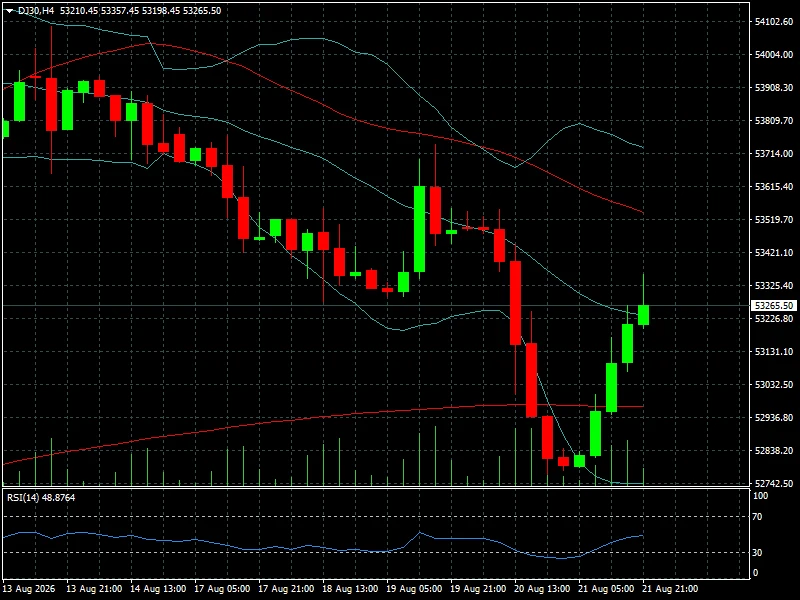
Wall Street terminó la semana con una recuperación en la última sesión, pero no logró evitar un balance negativo. El Dow Jones cerró en 53.265,50 puntos, el S&P 500 en 7.674,30 y el Nasdaq en 26.180,46. El rebote diario de 0,98%, 0,43% y 0,44%, respectivamente, contrastó con pérdidas semanales de 0,85%, 1,43% y 2,05%.
La semana estuvo dominada por una combinación incómoda para las acciones: rendimientos de los bonos estadounidenses elevados, petróleo al alza y nuevas dudas sobre la política monetaria de la Reserva Federal. El resultado fue especialmente negativo para los segmentos tecnológicos, más sensibles al costo del dinero, mientras el mercado comenzó a mostrar una mayor preferencia por sectores defensivos y vinculados a materias primas. El S&P 500 y el Nasdaq interrumpieron una racha de tres semanas consecutivas de ganancias.
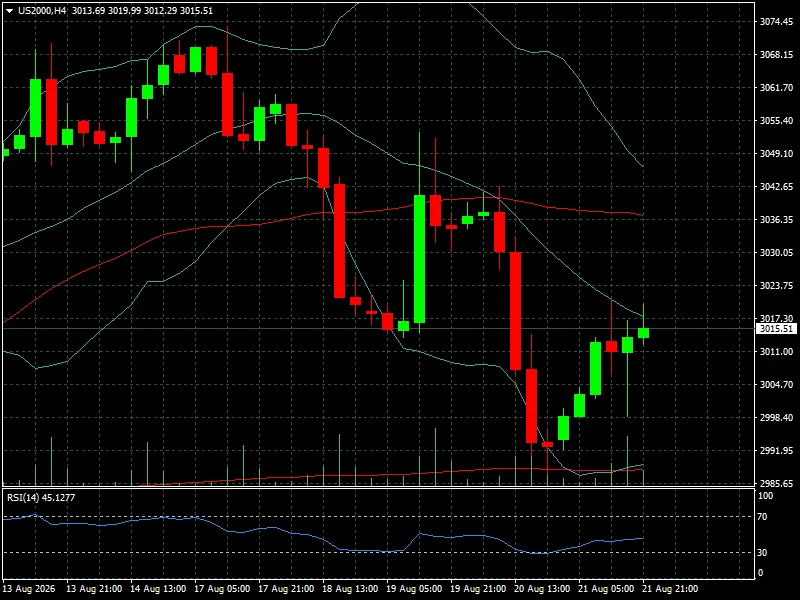
El Russell 2000 también terminó en terreno negativo, con una caída semanal de 1,70%, hasta 3.015,51 puntos. La volatilidad, sin embargo, no alcanzó niveles extremos: el VIX cerró en 15,13 puntos, después de retroceder 5,50% durante la jornada, aunque todavía acumula un incremento semanal de 6,18%.
Semana en perspectiva
El principal factor que cambió el tono del mercado fue el comportamiento de los bonos del Tesoro. El rendimiento del Treasury a 30 años alcanzó durante la semana su nivel más alto desde 2007, superando el 5,3%, mientras el rendimiento del bono a 10 años se mantuvo alrededor del 4,7%. El incremento de las tasas largas elevó el costo de financiamiento y redujo el atractivo relativo de las acciones de crecimiento.
Las minutas de la última reunión de la Fed agregaron incertidumbre. El documento mostró una división poco habitual entre los funcionarios respecto de la trayectoria de las tasas y dejó abierta la posibilidad de un endurecimiento adicional si la inflación continúa siendo persistente. Esto llevó al mercado a recalibrar sus expectativas justo cuando los rendimientos de largo plazo ya estaban ejerciendo presión sobre las valuaciones.
La actividad económica, además, no proporcionó argumentos suficientes para esperar una desaceleración rápida. El PMI manufacturero estadounidense preliminar de agosto se ubicó en 53,2 puntos, mientras el PMI de servicios avanzó hasta 56,8. El PMI compuesto alcanzó 56,0, su nivel más elevado desde abril de 2022. La fortaleza de los servicios implica que la economía todavía tiene capacidad para crecer, pero también dificulta que la Fed pueda adoptar una postura claramente expansiva.
El petróleo agregó otro elemento de presión. El Brent se mantuvo cerca de 94 dólares por barril, impulsado por las tensiones en Oriente Medio y la incertidumbre sobre los flujos de suministro. La combinación de energía más cara y rendimientos elevados reactivó las preocupaciones sobre inflación, un escenario particularmente incómodo para las acciones estadounidenses. Reuters identificó precisamente estos dos factores -bonos y petróleo- como protagonistas del deterioro del apetito por riesgo durante la semana.
En el frente corporativo, los resultados también introdujeron señales contradictorias. Walmart cayó 9,2% el jueves después de no alcanzar las expectativas de Wall Street en ventas comparables, mientras el incremento del precio de los combustibles comenzó a afectar el comportamiento del consumidor. El resultado presionó especialmente a los sectores de consumo.
Al mismo tiempo, los flujos de capital continuaron mostrando que el deterioro del índice no equivale todavía a una retirada generalizada de los inversores. Los fondos de acciones estadounidenses registraron entradas netas de 11.720 millones de dólares durante la semana terminada el 19 de agosto, según datos de LSEG Lipper citados por Reuters.
Comportamiento del activo
El Dow Jones fue el índice que mejor resistió la semana. Cerró en 53.265,50 puntos, con un avance diario de 0,98%, pero terminó el período con una pérdida de 0,85%. En términos mensuales, todavía conserva una ganancia de 3,03%, mostrando que el retroceso semanal se produce dentro de una estructura de medio plazo todavía positiva.
El S&P 500 terminó en 7.674,30 puntos. El avance diario de 0,43% no fue suficiente para compensar la presión acumulada durante las sesiones anteriores y el índice perdió 1,43% en la semana. Aun así, mantiene una ganancia mensual de 3,59%.
El Nasdaq fue el más afectado entre los grandes índices. Cerró en 26.180,46 puntos después de subir 0,44% el viernes, pero acumuló una caída semanal de 2,05%. En términos mensuales continúa mostrando una ganancia de 4,15%, por lo que el retroceso debe interpretarse todavía como una corrección dentro de una tendencia de medio plazo favorable.
La mayor sensibilidad del Nasdaq frente a las tasas quedó particularmente expuesta durante la semana. El martes, el índice perdió 1,33% en una sesión marcada por una fuerte liquidación de acciones tecnológicas y semiconductores. El Philadelphia Semiconductor Index cayó aproximadamente 5%, mientras Nvidia, Micron y otras compañías vinculadas al ciclo de inteligencia artificial fueron golpeadas por el incremento de los rendimientos de los bonos.
El Russell 2000 terminó en 3.015,51 puntos, con una pérdida semanal de 1,70%. Su comportamiento refleja la dificultad de las compañías de menor capitalización para absorber un escenario de costos financieros elevados.
La sensibilidad de este segmento a las condiciones de crédito hace que el Russell sea especialmente relevante como indicador del grado de restricción financiera que está percibiendo la economía.
El VIX ofrece una lectura complementaria. El índice de volatilidad cayó 5,50% el viernes hasta 15,13 puntos, pero acumuló una suba semanal de 6,18%. La combinación indica que el mercado recuperó cierta calma al cierre, aunque todavía existe un nivel mayor de cobertura y cautela que al comienzo de la semana.
La sesión del viernes fue importante precisamente por esa recuperación. Los principales índices terminaron en positivo y el Dow lideró el movimiento, pero el rebote no logró revertir las pérdidas acumuladas.
Lectura técnica y sentimiento
La estructura de los índices muestra una corrección de corto plazo dentro de un escenario de medio plazo todavía constructivo. Los tres grandes índices mantienen ganancias mensuales: 3,03% para el Dow, 3,59% para el S&P 500 y 4,15% para el Nasdaq. Sin embargo, la secuencia semanal revela un deterioro del impulso.
El Nasdaq es el principal foco de atención. Su pérdida semanal de 2,05% fue superior a la del S&P 500 y el Dow, confirmando que la presión de las tasas está afectando con mayor intensidad a las compañías de crecimiento. La próxima reacción del sector tecnológico será fundamental para determinar si la corrección permanece contenida o comienza a transformarse en un ajuste más amplio.
El S&P 500 presenta una situación intermedia. La pérdida semanal de 1,43% no rompe por sí sola la tendencia de medio plazo, pero muestra que los máximos históricos son más difíciles de sostener cuando aumentan simultáneamente los rendimientos y los precios energéticos.
El Russell 2000 merece una vigilancia adicional. Su caída de 1,70% refleja que el mercado continúa siendo más exigente con las empresas pequeñas y con mayor exposición al costo del crédito. Una recuperación sostenida de este índice requeriría probablemente una mejora en las condiciones financieras.
El sentimiento tampoco puede calificarse todavía como claramente defensivo. Los flujos hacia fondos de renta variable estadounidense siguen siendo positivos y los índices conservan ganancias mensuales, pero la rotación interna es evidente. El mercado está reduciendo tolerancia hacia activos con valoraciones elevadas y mayor duración mientras aumenta la sensibilidad frente a las tasas.
Qué observar la próxima semana
La próxima semana concentra varios eventos capaces de modificar rápidamente las expectativas del mercado. El primero será la publicación de los resultados de Nvidia el 26 de agosto. La compañía se ha convertido en uno de los principales termómetros del ciclo de inversión en inteligencia artificial y su reporte será especialmente relevante después de la presión sufrida por los semiconductores esta semana. Reuters considera sus resultados uno de los principales tests para la sostenibilidad del rally bursátil impulsado por la inteligencia artificial.
El segundo gran foco será Jackson Hole. La intervención del presidente de la Reserva Federal, Kevin Warsh, será seguida de cerca por los inversores debido a la incertidumbre existente sobre la trayectoria de las tasas. El mercado llega al encuentro con expectativas sensibles a cualquier cambio de tono de la Fed.
También será importante la evolución de los datos de inflación estadounidenses. La lectura del PCE de julio será especialmente relevante para determinar si las presiones de precios justifican mantener una política monetaria restrictiva durante más tiempo.
Para los índices, el comportamiento del Treasury a 10 y 30 años seguirá siendo probablemente más importante que cualquier movimiento aislado de las acciones. Si los rendimientos vuelven a avanzar hacia los máximos recientes, el Nasdaq y el Russell 2000 podrían continuar bajo presión. Una moderación de las tasas, en cambio, ofrecería espacio para una recuperación de los segmentos de crecimiento.
El petróleo y la situación en Oriente Medio completan el cuadro. Una nueva escalada que lleve al crudo hacia niveles superiores podría reactivar las expectativas inflacionarias y dificultar la recuperación de las acciones. Reuters señaló que la incertidumbre sobre las negociaciones entre Estados Unidos e Irán fue uno de los factores que mantuvo elevada la cautela durante esta semana.
Conclusión FyM
Wall Street no perdió su tendencia de medio plazo, pero sí perdió parte del impulso que había sostenido el rally. El Dow, el S&P 500 y el Nasdaq terminaron la semana con caídas de 0,85%, 1,43% y 2,05%, respectivamente, mientras el Russell 2000 retrocedió 1,70%.
El cambio más importante estuvo en el régimen de mercado: las tasas largas volvieron a convertirse en una restricción para las valuaciones y el petróleo agregó una amenaza inflacionaria. El resultado fue una mayor presión sobre tecnología y empresas de crecimiento, aun cuando los flujos hacia fondos de acciones estadounidenses permanecieron positivos.
El mercado comienza la próxima semana, por tanto, en una posición de mayor cautela pero no de capitulación. Las ganancias mensuales siguen siendo sólidas y el VIX, en 15,13 puntos, permanece lejos de niveles asociados con episodios de estrés extremo.
La clave estará en determinar si el retroceso semanal fue simplemente una toma de beneficios o el comienzo de una corrección más profunda. Para responder esa pregunta, los operadores deberán mirar tres variables: los rendimientos de los bonos, el mensaje de la Fed en Jackson Hole y la capacidad de Nvidia para justificar las elevadas expectativas sobre inteligencia artificial. Si las tres variables juegan en contra, la presión sobre Nasdaq y S&P 500 podría extenderse; si se estabilizan, el rebote del viernes podría convertirse en el punto de partida de una recuperación durante las próximas sesiones.