Indices cierran mayo con nuevos máximos en Estados Unidos y un renovado apetito por el riesgo
— Equipo Editorial
Los principales índices bursátiles del mundo finalizaron la última semana de mayo con un balance mayoritariamente positivo, impulsados por la resiliencia de la economía estadounidense, la moderación de las tensiones geopolíticas y una percepción cada vez más favorable sobre el escenario de tasas de interés.
Wall Street volvió a liderar el sentimiento alcista global. Los inversores continuaron respaldando al sector tecnológico y a las compañías vinculadas a inteligencia artificial, mientras los datos macroeconómicos estadounidenses reforzaron la idea de que la economía sigue creciendo sin mostrar señales claras de desaceleración abrupta. Este equilibrio entre crecimiento e inflación relativamente controlada permitió sostener la demanda por activos de riesgo.
La semana también estuvo marcada por una menor aversión al riesgo a nivel internacional. El acercamiento diplomático entre Estados Unidos e Irán redujo parte de la incertidumbre geopolítica, mientras que los mercados comenzaron a enfocar nuevamente su atención en los fundamentales económicos y empresariales. El sentimiento predominante fue claramente constructivo, aunque con diferencias importantes entre regiones.
Contexto macro y geopolítico
Los operadores continuaron evaluando las perspectivas de la Reserva Federal, que mantiene una postura cautelosa respecto a futuros recortes de tasas. Al mismo tiempo, varios indicadores económicos publicados durante la semana mostraron que la actividad en Estados Unidos continúa siendo sólida, lo que favoreció especialmente a los mercados accionarios norteamericanos.
En Europa, la atención permaneció sobre las expectativas de inflación y crecimiento, mientras que en Asia los inversores siguieron monitoreando la evolución de la economía china y la política monetaria japonesa. Este escenario permitió una mejora generalizada del apetito por riesgo, aunque sin eliminar completamente los focos de incertidumbre existentes.
Lectura técnica y sentimiento
En Estados Unidos, el Dow Jones cerró en 51.032,65 puntos con una ganancia semanal de +0,90%, acumulando una subida anual de +6,18%. El S&P 500 finalizó en 7.580,08 puntos avanzando +1,43% en la semana y +10,73% en el último año, mientras que el Nasdaq cerró en 26.972,62 puntos con una ganancia semanal de +2,39% y una destacada rentabilidad anual de +16,05%.
La fortaleza tecnológica sigue siendo uno de los principales motores del mercado estadounidense. A pesar de algunas tomas de beneficios puntuales, los indicadores continúan mostrando una estructura alcista tanto en el corto como en el mediano plazo. El índice de volatilidad VIX cerró en 15,32 puntos, registrando una caída semanal de -8,26%, una señal que refleja una menor percepción de riesgo por parte de los inversores.
En Europa, el comportamiento fue igualmente positivo, aunque más moderado. El IBEX 35 cerró en 18.362,90 puntos avanzando +2,10% en la semana y +6,10% en términos anuales. El DAX alemán terminó en 25.104,70 puntos con una subida semanal de +0,87%, mientras que el FTSE MIB italiano cerró en 50.036,75 puntos ganando +1,06% y acumulando un avance anual de +11,33%.
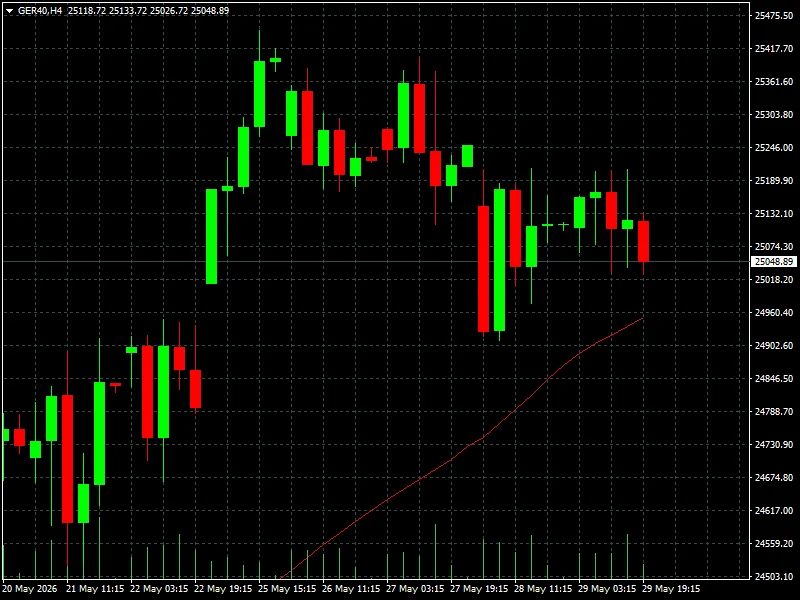
Por su parte, el Euro Stoxx 50 finalizó en 6.040,16 puntos con una ganancia semanal de +0,34%, reflejando una tendencia alcista más gradual que la observada en Wall Street.
En América Latina, el desempeño fue mixto. El S&P Merval argentino destacó nuevamente con una fuerte subida semanal de +11,25%, cerrando en 3.166.406,50 puntos. En contraste, el Bovespa brasileño terminó en 173.787 puntos con una caída semanal de -1,37%, mientras que el S&P IPSA chileno cerró en 10.788,19 puntos avanzando +2,12%.
Asia mostró resultados heterogéneos. El Nikkei 225 japonés cerró en 66.329,50 puntos con una sólida ganancia semanal de +4,72%, consolidando una impresionante rentabilidad anual de +31,76%. El KOSPI surcoreano fue uno de los índices más destacados de la semana, finalizando en 8.476,15 puntos tras subir +8,01%, acumulando además una extraordinaria ganancia anual de +101,13%.
Por el contrario, los índices chinos mostraron mayor debilidad. El Shanghai Composite cerró en 4.068,57 puntos con una caída semanal de -1,08%, mientras que el SZSE Component terminó en 15.575,13 puntos retrocediendo -0,14% durante la semana.
Desde una perspectiva técnica, el sentimiento global continúa siendo predominantemente alcista. Los principales índices estadounidenses y europeos mantienen estructuras ascendentes respaldadas por máximos crecientes y baja volatilidad. Sin embargo, la divergencia observada entre mercados desarrollados y algunas plazas emergentes sugiere que los inversores continúan priorizando regiones con mejores perspectivas de crecimiento y mayor visibilidad económica.
Conclusión FyM
El cierre de mayo confirma que la tendencia principal de los mercados bursátiles globales sigue favoreciendo a los compradores. La combinación de crecimiento económico estable, expectativas relativamente favorables sobre tasas de interés y una reducción de los riesgos geopolíticos más inmediatos ha permitido sostener el impulso alcista en gran parte de los índices internacionales.
Para la semana, la atención del mercado estará centrada en los nuevos datos económicos de Estados Unidos, especialmente aquellos vinculados a empleo (NFP) e inflación, ya que cualquier sorpresa podría modificar las expectativas sobre la política monetaria de la Reserva Federal. Asimismo, será importante observar si la fortaleza del sector tecnológico continúa liderando las ganancias o si comienza una rotación hacia sectores más defensivos.
Por ahora, el escenario sigue siendo favorable para la renta variable global. Sin embargo, tras varios meses de fuertes avances en algunos mercados, los operadores deberán vigilar de cerca posibles señales de agotamiento técnico o episodios de toma de beneficios, especialmente en aquellos índices que cotizan cerca de máximos históricos o de varios años.