Forex: el dólar pierde impulso mientras el yen vuelve a poner a prueba al mercado
— Equipo Editorial
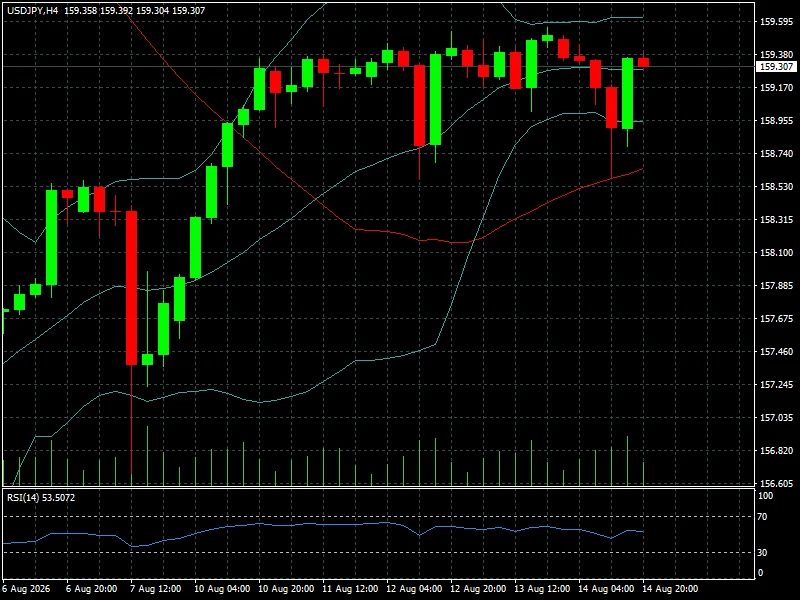
La semana que termina deja una lectura de transición para el mercado de divisas. El dólar estadounidense perdió parte del respaldo que había recibido por las expectativas de una política monetaria más restrictiva de la Reserva Federal, mientras que los datos de inflación y actividad publicados en Estados Unidos redujeron la convicción sobre una eventual subida de tasas en septiembre. Al mismo tiempo, la debilidad del yen volvió a convertirse en uno de los principales focos de atención del mercado, después de que el USD/JPY regresara a la zona de 159.
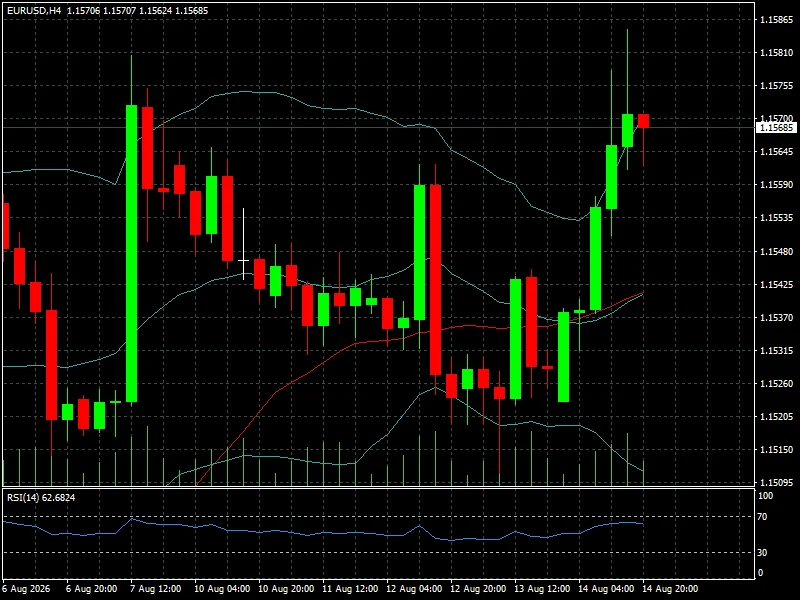
El comportamiento agregado fue, sin embargo, menos direccional de lo que sugieren algunos movimientos individuales. El EUR/USD terminó la semana en 1,1568, con una variación semanal de +0,10%, mientras que el GBP/USD avanzó hasta 1,3533, acumulando +0,30%. En contraste, el USD/JPY se ubicó en 159,30, con una caída semanal de 0,22% del par, lo que implica una recuperación marginal del yen. El mercado cerró así con una combinación de menor presión sobre el dólar frente a Europa y una persistente fragilidad de la moneda japonesa.
SEMANA EN PERSPECTIVA
El principal catalizador fue la secuencia de datos estadounidenses. El IPC de julio mostró una inflación anual de 3,4%, frente al 3,5% de junio, mientras que la inflación subyacente se situó en 2,5%. El dato estuvo esencialmente en línea con las expectativas y no aportó una señal suficientemente fuerte como para justificar una nueva aceleración de las apuestas de endurecimiento monetario.
El PPI reforzó posteriormente esa lectura. Los precios de producción permanecieron sin cambios en julio y el crecimiento interanual se moderó hasta 4,7%, desde 5,5% en junio. El componente de bienes cayó 0,7%, mientras que los servicios aumentaron 0,2%. La combinación de inflación al consumidor moderándose, precios mayoristas contenidos y un mercado laboral que ya había mostrado señales de enfriamiento redujo todavía más la probabilidad de una subida de tasas de la Fed en septiembre.
El golpe definitivo para el dólar llegó el viernes con las ventas minoristas. El consumo estadounidense cayó 0,6% en julio, frente a las expectativas de un crecimiento moderado, después del aumento de 0,2% registrado en junio. El dato llevó al mercado a reducir nuevamente las probabilidades de una subida de tasas en septiembre, hasta aproximadamente 31%, y presionó a la baja tanto al dólar como a los rendimientos del Tesoro.
En Europa, el panorama fue relativamente más favorable para la libra. La economía británica creció 0,4% en el segundo trimestre, aunque por debajo del 0,6% registrado en el primero. El resultado fue mejor de lo que esperaba el mercado y contribuyó a sostener a la libra frente al dólar. Reuters señaló además que el entorno de rendimientos relativamente atractivos en Reino Unido favoreció los flujos hacia la moneda británica.
En Japón, en cambio, el mercado continuó evaluando cuánto tiempo puede sostenerse la debilidad del yen. La inflación mayorista japonesa aumentó 7,2% interanual en julio y las expectativas de una nueva subida del Banco de Japón, posiblemente tan pronto como septiembre, comenzaron a ganar fuerza. Aun así, el USD/JPY continúa cerca de niveles que mantienen vivo el riesgo de nuevas acciones oficiales para contener la depreciación de la moneda.
El otro elemento transversal fue la geopolítica. Las tensiones alrededor de Irán y el estrecho de Ormuz mantuvieron elevada la volatilidad del petróleo, introduciendo un riesgo inflacionario que complica la lectura de los bancos centrales. La posibilidad de que un repunte energético vuelva a trasladarse a inflación constituye actualmente uno de los principales argumentos que impiden al mercado asumir de forma definitiva que la Fed ha terminado su ciclo restrictivo.
COMPORTAMIENTO DEL ACTIVO
El EUR/USD terminó en 1,1568, prácticamente estable en términos semanales, pero con una estructura algo más constructiva en horizontes superiores. El avance semanal de +0,10% contrasta con una ganancia mensual de +0,92%. El movimiento confirma que el euro ha recuperado parte del terreno perdido frente al dólar, aunque todavía sin generar una ruptura suficientemente contundente como para hablar de una nueva tendencia alcista consolidada.
El GBP/USD presentó un comportamiento más firme. Cerró en 1,3533 y ganó +0,30% durante la semana. En términos mensuales permanece prácticamente estable, con una variación de 0,05%, pero el dato de crecimiento británico y la expectativa de rendimientos relativamente elevados ayudaron a mejorar el atractivo de la libra. La resistencia del par adquiere mayor relevancia si el mercado continúa reduciendo las expectativas de endurecimiento de la Fed.
El USD/JPY continúa siendo el foco más delicado del mercado. El par terminó en 159,30, con una variación semanal de 0,22% y mensual de 1,77%. Aunque la cifra semanal no muestra una depreciación acelerada del dólar, el nivel absoluto continúa siendo elevado y mantiene al mercado en una zona donde las autoridades japonesas podrían volver a actuar. La intervención realizada previamente consiguió generar una fuerte recuperación inicial del yen, pero parte de ese efecto se ha disipado.
La divergencia también fue visible entre las monedas vinculadas a materias primas. El AUD/USD cerró en 0,7086, con una ganancia semanal de +0,25% y mensual de +1,13%, después de que el Banco de la Reserva de Australia mantuviera su tasa en 4,35% y adoptara un tono que dejó abierta la posibilidad de nuevas medidas si persisten las presiones inflacionarias.
Entre las monedas latinoamericanas, el comportamiento fue especialmente divergente. El USD/BRL terminó en 5,2171 y avanzó +2,67% en la semana, acumulando +2,72% en el último mes. El USD/MXN, en cambio, cayó 0,65% semanal y 2,10% mensual, hasta 17,0211.
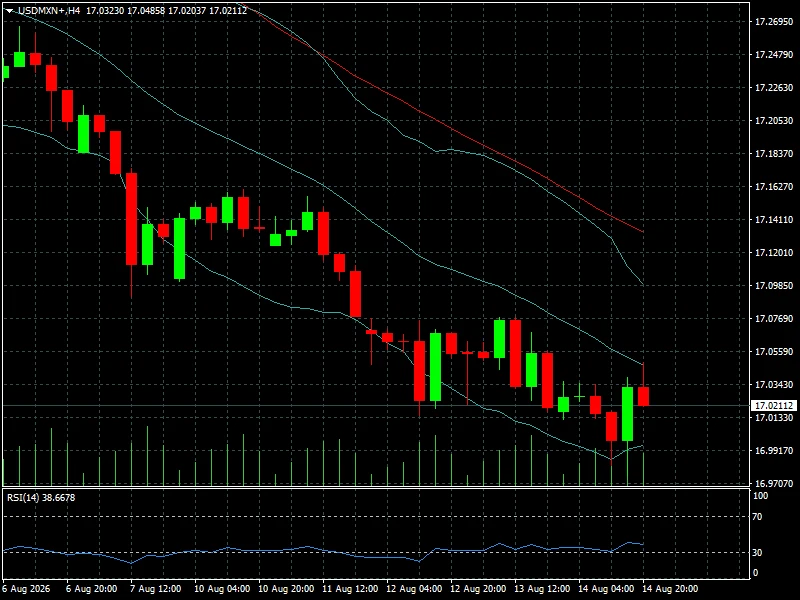
La diferencia evidencia que el movimiento del dólar no está siendo uniforme y que los factores locales, los diferenciales de tasas y los flujos hacia activos emergentes siguen desempeñando un papel importante.
El EUR/JPY fue otro de los movimientos destacados: cerró en 184,37 y avanzó +1,08% durante la semana. El comportamiento muestra con claridad que la debilidad relativa del yen continúa dominando incluso cuando el euro no registra una apreciación significativa frente al dólar.
LECTURA TÉCNICA Y SENTIMIENTO
La fotografía actual muestra un mercado de transición más que una tendencia uniforme. El dólar mantiene una posición estructuralmente relevante, pero perdió parte de su impulso después de que los datos estadounidenses redujeran la prima asociada a una eventual subida de tasas de la Fed. El EUR/USD en 1,1568 y el GBP/USD en 1,3533 reflejan esa pérdida de ventaja relativa.
En el corto plazo, el USD/JPY es el principal punto de riesgo. La zona de 160 continúa funcionando como referencia psicológica y política. Con el par en 159,30, cualquier acercamiento nuevamente a ese nivel podría generar movimientos bruscos si aumentan las especulaciones sobre intervención. La expectativa de una eventual subida del BoJ también introduce una asimetría interesante: mientras Estados Unidos empieza a mostrar datos que justifican mayor cautela monetaria, Japón acumula argumentos para normalizar su política.
En horizontes de mediano plazo, la situación es más compleja. El mercado está descontando una Fed menos agresiva, pero la inflación estadounidense todavía permanece claramente por encima del objetivo del 2%. Además, el petróleo cercano a niveles elevados por las tensiones en Oriente Medio puede reintroducir presión inflacionaria. Por eso, el escenario no es simplemente de "dólar débil", sino de menor convicción sobre el diferencial de tasas que hasta hace pocas semanas favorecía a la moneda estadounidense.
Para los operadores, la principal oportunidad estará probablemente en las divergencias entre pares y no en una apuesta indiscriminada contra el dólar. El comportamiento del EUR/JPY, el USD/JPY y las monedas latinoamericanas demuestra que los factores específicos de cada economía están ganando peso.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La atención comenzará en Japón. El lunes 17 se conocerá la primera estimación del PIB japonés del segundo trimestre, mientras que durante la semana también se publicarán datos de inflación. El IPC de julio está previsto para el viernes 21 y será particularmente relevante para las expectativas de una nueva subida del Banco de Japón.
En Estados Unidos, el evento central será la publicación de las actas de la reunión del FOMC del 28 y 29 de julio, prevista para el miércoles 19. El documento permitirá evaluar cuánto respaldo existía dentro del Comité para mantener una postura restrictiva y qué argumentos podrían utilizarse para justificar o descartar una subida en septiembre.
También habrá datos estadounidenses de precios de importación y exportación, producción industrial, solicitudes de subsidio por desempleo, indicadores manufactureros y encuestas de actividad. En conjunto, estos datos serán utilizados por el mercado para determinar si la debilidad observada en inflación y consumo representa un cambio de tendencia o simplemente una pausa dentro de una economía todavía resistente.
En Reino Unido, el IPC de julio será uno de los datos más relevantes del miércoles 19, seguido por las ventas minoristas del viernes 21. Después del crecimiento de 0,4% del segundo trimestre, una inflación persistentemente elevada podría reforzar las expectativas de una política monetaria más restrictiva y ofrecer respaldo adicional a la libra.
Europa tendrá como referencia los datos de inflación y, hacia el final de la semana, los PMI preliminares de agosto. El BCE mantuvo sus tasas sin cambios en julio después de haberlas elevado 25 puntos básicos en junio, por lo que cualquier deterioro de la actividad combinado con nuevas presiones energéticas será relevante para evaluar el margen de maniobra del banco central.
El riesgo geopolítico seguirá siendo el factor capaz de alterar rápidamente cualquier lectura macroeconómica. Una escalada en Oriente Medio podría elevar nuevamente el petróleo y beneficiar temporalmente al dólar por demanda defensiva, pero también complicaría el escenario inflacionario de Estados Unidos y limitaría el margen de maniobra de la Fed.
CONCLUSIÓN FYM
La semana no produjo un cambio de tendencia definitivo en el mercado FOREX, pero sí modificó el equilibrio de fuerzas. El dólar perdió parte del soporte que había recibido de las expectativas de una Fed más restrictiva, después de que el IPC, el PPI y especialmente las ventas minoristas ofrecieran una combinación de inflación más contenida y señales de menor dinamismo económico.
El mercado comienza ahora a descontar una probabilidad menor de subida de tasas en septiembre, aunque todavía no puede descartarse un giro de expectativas si la inflación vuelve a acelerarse. En paralelo, el yen continúa siendo la moneda más vulnerable a episodios de intervención, mientras que el diferencial entre el USD/BRL, que avanzó +2,67% semanal, y el USD/MXN, que cayó 0,65%, demuestra que el comportamiento del dólar depende cada vez más de factores específicos por región.
Para el trader, la próxima semana tendrá tres referencias centrales: las actas de la Fed, los nuevos datos de inflación y actividad, y la evolución del USD/JPY alrededor de la zona de 160. A eso se suma el petróleo y cualquier novedad sobre Oriente Medio. El mercado llega al cierre semanal con menos convicción sobre la fortaleza del dólar, pero todavía sin una señal suficientemente clara para declarar terminado su ciclo de ventaja frente a las principales divisas.