Forex cierre semanal: el dólar pierde terreno y las principales divisas recuperan impulso ante la presión sobre la Fed
— Equipo Editorial
El mercado cambiario finalizó una semana marcada por una pérdida generalizada del dólar. La presión sobre los rendimientos estadounidenses, las dudas fiscales y la expectativa de una política monetaria menos restrictiva favorecieron a las principales monedas, mientras el yen comenzó a recuperar terreno y las divisas vinculadas a materias primas mostraron un desempeño especialmente sólido.
El EUR/USD terminó en 1,1674, con una ganancia semanal de 0,92%; GBP/USD avanzó 0,81% hasta 1,3641 y NZD/USD fue el par de mejor desempeño entre los principales cruces observados, con una suba de 1,51% hasta 0,5976. En sentido contrario, USD/JPY cayó 0,21% hasta 158,98 y USD/CAD retrocedió 0,79% hasta 1,3767.
La fotografía de cierre muestra un cambio importante en el equilibrio del mercado: el dólar ya no está funcionando como el refugio dominante frente a la incertidumbre global. Las preocupaciones sobre la deuda estadounidense y el comportamiento de los bonos están comenzando a pesar tanto como las expectativas sobre las tasas de la Reserva Federal. El dólar perdió casi 1% durante la semana y llegó a mínimos de tres meses frente al euro.
Semana en perspectiva
La principal variable que condicionó al mercado FX fue el mercado de bonos estadounidense. El rendimiento del Treasury a 30 años alcanzó durante la semana su nivel más alto desde 2007, mientras el mercado comenzó a cuestionar la capacidad de las medidas del Tesoro para contener las tasas largas. El anuncio de ampliar las recompras de deuda generó inicialmente una caída del dólar, pero la persistencia de los rendimientos elevados volvió a introducir volatilidad.
Las minutas de la Reserva Federal también modificaron el equilibrio de expectativas. El documento correspondiente a la reunión de julio mostró una división importante entre los miembros del Comité y reveló que algunos consideraban necesario un nuevo aumento de tasas si la inflación continuaba elevada. Esto limitó inicialmente el potencial bajista del dólar, pero el comportamiento posterior de los bonos y las dudas fiscales terminaron imponiéndose.
El mercado recibió además señales contradictorias desde la economía estadounidense. El PMI manufacturero preliminar de agosto se situó en 53,2 puntos, mientras el PMI de servicios avanzó hasta 56,8 y el compuesto alcanzó 56,0, máximo desde abril de 2022. La economía sigue mostrando resistencia, pero precisamente esa fortaleza dificulta determinar si la Fed tendrá margen para relajar rápidamente su política.
Europa, por su parte, entregó una combinación algo más favorable para el euro. El PMI compuesto de la zona euro subió a 52,1 desde 52,0, mientras el componente manufacturero alcanzó 52,8, máximo de 54 meses. El crecimiento de nuevos pedidos fue el más rápido en más de tres años y los pedidos de exportación volvieron a aumentar.
En Reino Unido, la inflación anual se aceleró al 2,9% en julio desde 2,6% en junio, en línea con las expectativas pero por encima del 2,8% proyectado por el Banco de Inglaterra. Sin embargo, la inflación subyacente se mantuvo en 2,6% y la inflación de servicios descendió a 3,4%. La libra consiguió absorber el dato y continuar su trayectoria positiva.
La geopolítica también tuvo incidencia. El petróleo Brent se acercó a 95 dólares por barril ante las tensiones vinculadas a Irán y los riesgos sobre los flujos a través del estrecho de Ormuz. El encarecimiento de la energía mantiene abierta una amenaza inflacionaria que puede modificar las expectativas de los bancos centrales y, por extensión, las diferencias de tasas entre las principales economías.
Comportamiento del activo
El EUR/USD cerró la semana en 1,1674, con una variación diaria prácticamente estable de -0,01%, pero acumuló una ganancia semanal de 0,92% y mensual de 2,64%. El par llegó a un máximo de 1,1712 y encontró soporte en 1,1669 durante la última sesión.
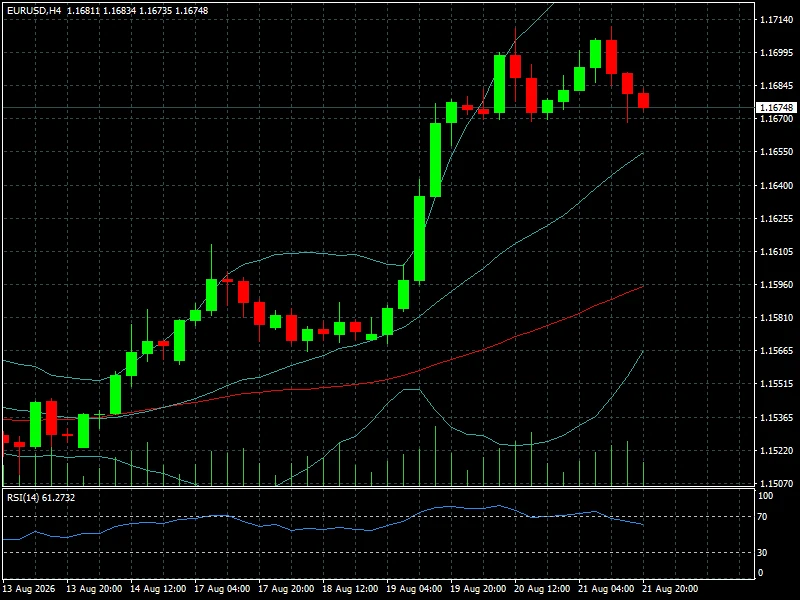
La evolución mensual es especialmente significativa. El euro acumula 2,64% de avance frente al dólar, lo que indica que el movimiento no se limita a la última semana. La recuperación de la actividad europea, combinada con la pérdida de confianza en el dólar por cuestiones fiscales y de deuda, está proporcionando un entorno favorable para la moneda única.
GBP/USD terminó en 1,3641, después de avanzar 0,11% durante la sesión y 0,81% en la semana. En el último mes acumula 2,47%.
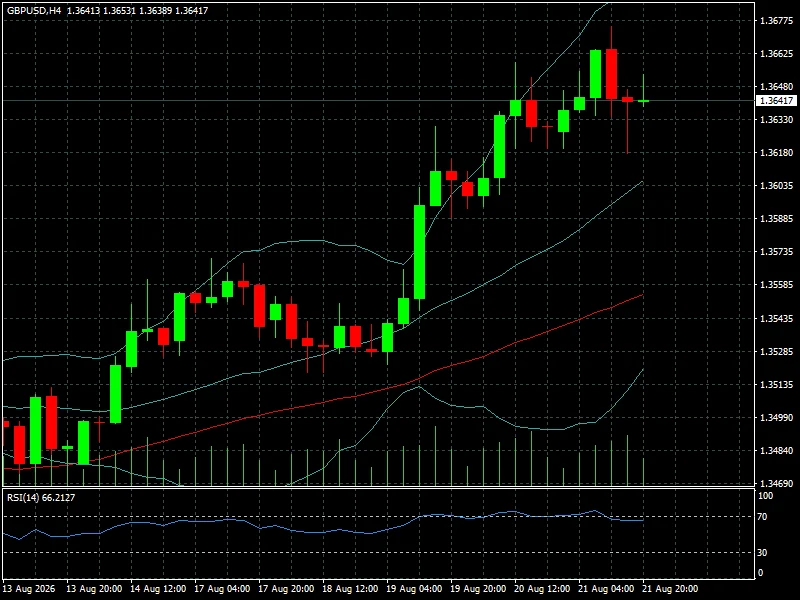
La libra mostró una resistencia particularmente importante porque el mercado tuvo que absorber un dato de inflación británico más elevado, aunque sin una sorpresa suficientemente grande como para alterar de forma significativa las expectativas monetarias.
El comportamiento de GBP/USD también refleja una mejora de la percepción sobre la economía británica. La actividad empresarial y la confianza de los consumidores británicos mostraron señales de recuperación, mientras la inflación se mantiene por encima del objetivo del Banco de Inglaterra.
El yen tuvo un comportamiento más moderado, pero técnicamente relevante. USD/JPY cerró en 158,98, con una caída diaria de 0,04% y semanal de 0,21%. En términos mensuales, sin embargo, el par acumula una caída de 2,98%, lo que significa una apreciación considerable del yen frente al dólar durante las últimas semanas.
La moneda japonesa comenzó a recibir respaldo de unas expectativas más firmes sobre el Banco de Japón. Reuters señaló que el yen ganó terreno ante la posibilidad de nuevas subidas de tasas y que los datos de inflación japoneses están reforzando ese escenario.
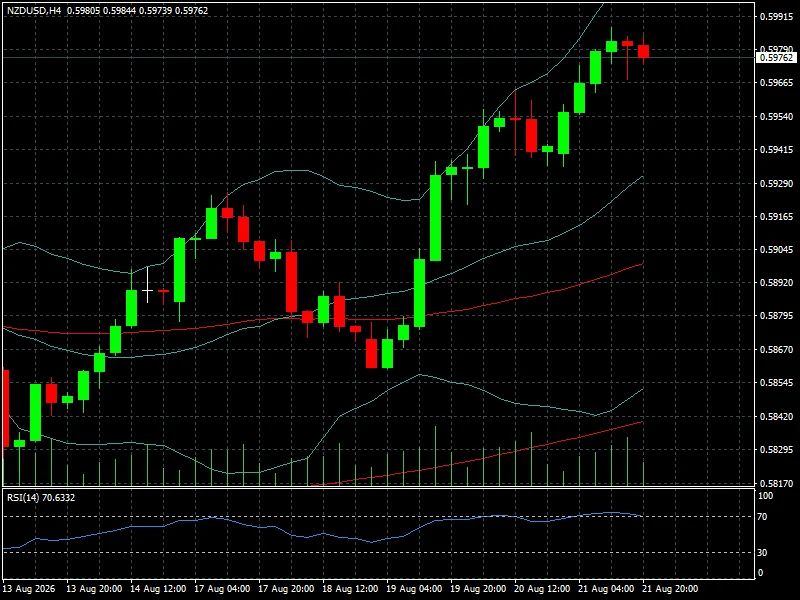
Entre las monedas vinculadas a materias primas, el comportamiento fue todavía más fuerte. AUD/USD cerró en 0,7171, con una ganancia semanal de 1,23% y mensual de 2,90%. NZD/USD terminó en 0,5976, avanzando 1,51% en la semana y 3,62% en el último mes.
El dólar canadiense también mostró fortaleza. USD/CAD cayó hasta 1,3767, con una pérdida semanal de 0,79%. La combinación de un dólar estadounidense más débil y precios energéticos elevados proporcionó un entorno favorable para la moneda canadiense.
EUR/GBP fue mucho más estable. Cerró en 0,8559 y avanzó apenas 0,12% durante la semana y 0,18% en el último mes. La relativa estabilidad del cruce refleja que el movimiento de las dos monedas frente al dólar fue más importante que la divergencia entre ellas.
Lectura técnica y sentimiento
La estructura semanal favorece claramente a las monedas frente al dólar. Los principales cruces muestran ganancias semanales y, en varios casos, avances mensuales todavía más significativos. El EUR/USD acumula 2,64% mensual, GBP/USD 2,47%, AUD/USD 2,90% y NZD/USD 3,62%.
El aspecto más relevante es que la debilidad del dólar se está produciendo pese a que los rendimientos estadounidenses continúan elevados. Esto modifica parcialmente la relación tradicional entre tasas y divisas. El mercado está empezando a incorporar una prima asociada al riesgo fiscal estadounidense y a la credibilidad de las medidas destinadas a estabilizar el mercado de deuda.
Las preocupaciones sobre el déficit y la deuda estadounidense están comenzando a pesar sobre el dólar, mientras el oro y Bitcoin se benefician de una búsqueda de alternativas a los activos tradicionales denominados en dólares.
En el corto plazo, la tendencia favorece a EUR/USD, GBP/USD y las divisas de materias primas. Sin embargo, el movimiento no está exento de riesgos. Una señal más restrictiva de la Fed o un repunte adicional de los rendimientos estadounidenses podría generar una recuperación rápida del dólar.
USD/JPY presenta una situación particularmente sensible. La caída mensual de 2,98% muestra una tendencia favorable al yen, pero el nivel cercano a 159 mantiene al par en una zona donde cualquier cambio en las expectativas del Banco de Japón puede provocar movimientos importantes.
El sentimiento general puede definirse como de menor demanda por dólares y mayor búsqueda de alternativas. Pero todavía no se trata de una capitulación del dólar: el mercado continúa muy atento a los diferenciales de tasas y a la evolución de los bonos estadounidenses.
Qué observar la próxima semana
La próxima semana tendrá como principal protagonista a la Reserva Federal. El simposio de Jackson Hole será seguido de cerca por los operadores, especialmente por la intervención de Kevin Warsh, que llega en un momento de elevada sensibilidad sobre inflación, deuda y tasas. Reuters señala que el encuentro será determinante para las expectativas sobre la política monetaria estadounidense.
El otro gran evento será la publicación de los datos estadounidenses de crecimiento e inflación. El miércoles 26 de agosto están previstos el segundo cálculo del PIB del segundo trimestre y los datos de ingresos y gastos personales de julio, que incluyen el PCE, la medida de inflación preferida por la Fed.
También será importante el calendario europeo. Los operadores seguirán el PIB alemán definitivo y el índice Ifo de confianza empresarial, mientras los mercados continúan evaluando si la recuperación manufacturera europea puede traducirse en una expansión económica más amplia.
En Asia, las minutas del Banco de la Reserva de Australia, los datos de inflación de Japón y las nuevas señales sobre la política del Banco de Japón serán relevantes para AUD/USD y USD/JPY. Australia llega con su moneda fortalecida, mientras el yen comienza a recuperar terreno ante una mayor expectativa de endurecimiento monetario.
Finalmente, el petróleo y la situación en Oriente Medio seguirán siendo una variable transversal. Un nuevo aumento del crudo podría alimentar las expectativas de inflación y limitar el margen de los bancos centrales para reducir tasas, alterando rápidamente los diferenciales monetarios que actualmente favorecen a varias monedas frente al dólar.
Conclusión FyM
El mercado Forex cerró una semana en la que el dólar perdió parte de su posición dominante y las principales monedas aprovecharon el movimiento para recuperar terreno.
El cambio más importante no estuvo solamente en las cotizaciones, sino en el factor que comenzó a determinar el comportamiento del dólar. Las preocupaciones fiscales estadounidenses y el comportamiento de los bonos están adquiriendo una relevancia comparable a las expectativas sobre la Fed.
La próxima semana puede confirmar o cuestionar esta tendencia. Si Jackson Hole refuerza las expectativas de una política monetaria menos restrictiva y los datos de inflación no sorprenden al alza, el dólar podría continuar bajo presión. Si, por el contrario, los datos muestran una inflación más persistente o la Fed adopta un tono claramente restrictivo, los compradores del dólar podrían recuperar rápidamente el control.
Para los operadores, la referencia central será la interacción entre dólar y Treasury. El mercado cambiario comienza la semana con una señal clara de debilitamiento del billete verde, pero todavía necesita una confirmación macroeconómica que permita determinar si se trata del comienzo de una tendencia más profunda o de una nueva fase de consolidación.