Europa recibe el shock de petróleo y tasas: el Bund toca máximos de 15 años y las bolsas pierden fuerza
— Equipo Editorial
Las bolsas europeas volvieron a quedar atrapadas este martes entre dos fuerzas que se retroalimentan: el repunte del petróleo y el fuerte aumento de los rendimientos de la deuda soberana. El STOXX 600 cayó 0,69% hasta los 651,90 puntos, en su peor sesión en casi un mes, mientras el rendimiento del Bund alemán a 10 años escaló hasta 3,261%, su nivel más elevado en 15 años.
El movimiento refleja un cambio en la percepción del riesgo. El mercado ya no está observando únicamente la posibilidad de una desaceleración económica, sino también el riesgo de que la energía vuelva a alimentar la inflación justo cuando las tasas globales permanecen bajo presión. La combinación resulta especialmente incómoda para Europa: mayores costes energéticos pueden deteriorar los márgenes empresariales y, al mismo tiempo, limitar el margen de maniobra del Banco Central Europeo.
La jornada estuvo además condicionada por la tensión geopolítica en Oriente Medio y por el deterioro de las expectativas sobre una solución rápida al conflicto entre Estados Unidos e Irán. El petróleo volvió a subir ante el temor a nuevas interrupciones del suministro, mientras los rendimientos de los bonos avanzaron a ambos lados del Atlántico.
Tasas, petróleo y una nueva presión sobre las acciones
El elemento central de la sesión fue el mercado de deuda. Que el Bund a diez años alcance 3,261% no es solamente un dato técnico: implica que los inversores están exigiendo una prima mayor para mantener posiciones en deuda alemana de largo plazo. Reuters atribuyó parte de esta presión a las expectativas de una mayor emisión de deuda pública, una menor demanda estructural por parte de fondos de pensiones y una actitud más cautelosa de los inversores privados.
En este contexto, las acciones tecnológicas fueron las principales perjudicadas. El sector cayó 2,5% dentro del STOXX 600, con descensos especialmente fuertes en Infineon, que perdió 7,6%, y Aixtron, que retrocedió 8,8%. En contraste, el sector energético avanzó 0,4%, beneficiado por la subida del crudo.
La divergencia es significativa. Cuando el petróleo sube por una mejora de la demanda, las empresas energéticas pueden beneficiarse de un entorno de crecimiento. Pero cuando el crudo aumenta como consecuencia de un shock geopolítico y de riesgos de suministro, el impacto es diferente: las compañías consumidoras de energía afrontan mayores costes, mientras que los inversores descuentan una inflación potencialmente más persistente.
Ese es precisamente el temor que comenzó a reflejar el mercado de bonos. El rendimiento del Bund no sube en el vacío: forma parte de una escalada global de las tasas de largo plazo. Reuters señaló que el rendimiento del Treasury estadounidense a 30 años llegó a 5,321%, mientras otros mercados soberanos también registraron máximos de varios años.
El DAX confirma el deterioro técnico
El comportamiento del mercado alemán también muestra cómo el incremento de las tasas está impactando sobre los activos de riesgo. En la cotización intradía, el DAX terminó alrededor de 26.144,6 puntos, después de haber comenzado la jornada en niveles cercanos a 26.270. El índice permaneció durante buena parte del período por debajo de sus medias y terminó cerca de la parte inferior de su rango reciente.
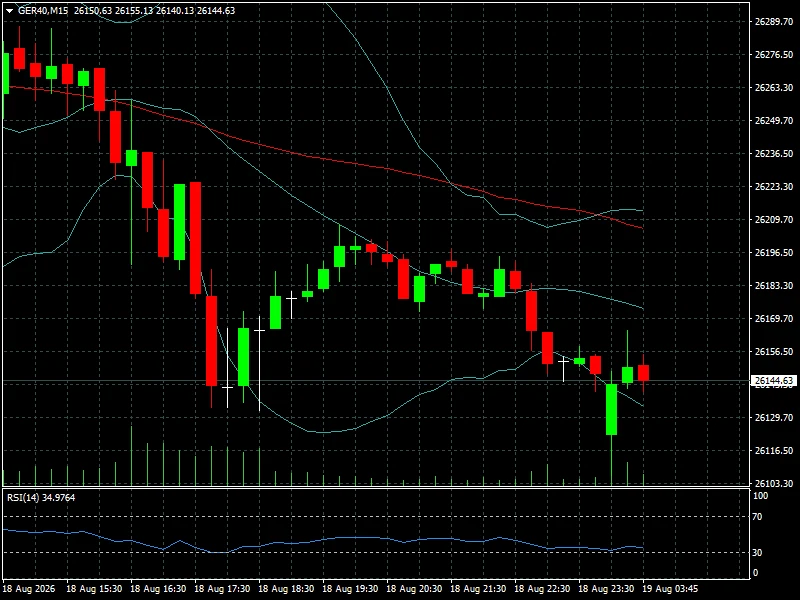
El gráfico de 15 minutos muestra además un sesgo bajista todavía dominante. El RSI(14) se ubicó en 34,98, una lectura que refleja presión vendedora y aproxima al índice a una zona de sobreventa, aunque todavía sin alcanzar niveles extremos. Esto resulta relevante porque una caída del RSI hacia 30 puede favorecer rebotes técnicos, pero no necesariamente implica un cambio de tendencia.
El mercado cambiario europeo presentó una imagen bastante más contenida. El EUR/USD se movió alrededor de 1,15775 y el RSI de 15 minutos se situó en 53,8, señal de un equilibrio mucho mayor entre compradores y vendedores. El EUR/JPY, por su parte, se mantuvo próximo a 123,85, con un RSI en torno a 57,8. Es decir, mientras las acciones europeas reflejaron una clara búsqueda de protección, las divisas no mostraron todavía una ruptura equivalente.
La cuestión monetaria vuelve al centro de la escena
El problema para el BCE es que el shock energético aparece en un momento en el que la inflación sigue siendo una variable especialmente sensible. Reuters informó la semana pasada que el mercado esperaba incluso una última subida de tipos del BCE en septiembre, hasta llevar la tasa de depósitos al 2,50%, precisamente por la persistencia de las presiones inflacionarias derivadas de la energía. La inflación de la eurozona había alcanzado 2,9% en julio, por encima del objetivo del 2%.
Eso modifica la lectura de los mercados. Una caída de las acciones provocada por tasas más altas no significa necesariamente que los inversores estén anticipando una recesión inmediata. Puede significar, más simplemente, que están reduciendo el valor presente de los beneficios futuros porque el coste del dinero está aumentando.
La tecnología es particularmente sensible a este proceso. Las empresas de crecimiento suelen tener una mayor proporción de beneficios esperados en el futuro, por lo que un incremento de las tasas de descuento afecta de manera desproporcionada a sus valoraciones. La caída del sector tecnológico europeo durante la sesión encaja con esa lógica.
En paralelo, el repunte del petróleo introduce una segunda capa de riesgo. Si la energía permanece elevada durante varias semanas, el problema deja de ser exclusivamente financiero y puede trasladarse a márgenes, consumo e inflación subyacente. Esa combinación sería considerablemente más negativa que un shock petrolero transitorio.
Lectura de mercado
La señal más importante de la jornada no fue la caída puntual del STOXX 600, sino la coincidencia entre acciones débiles y rendimientos soberanos en máximos de varios años. Es un patrón que obliga a los inversores a reevaluar la relación riesgo-retorno en activos europeos.
A corto plazo, el mercado parece estar descontando una mayor prima de riesgo para la duración y para las acciones de crecimiento. Mientras el petróleo permanezca elevado y los bonos continúen vendiéndose, cualquier rebote de las bolsas tendrá que superar un obstáculo importante: el coste de financiación.
Sin embargo, el escenario todavía no equivale a un cambio estructural de tendencia. El índice ZEW alemán mejoró hasta 34,2 puntos en agosto, frente a 26,3 en julio, superando además las expectativas de 30 puntos. La mejora estuvo respaldada por los resultados empresariales y el aumento de los pedidos de exportación, aunque los altos costes energéticos siguen siendo un riesgo para la recuperación.
Esa combinación explica parte de la ambigüedad actual. La economía europea todavía presenta señales de resiliencia, pero el mercado financiero empieza a preguntarse cuánto de esa recuperación puede sostenerse si el petróleo continúa alto y los tipos de largo plazo siguen escalando.
Conclusión FYM
Europa entra en una fase en la que petróleo, inflación y deuda soberana vuelven a funcionar como un mismo factor de riesgo. El nuevo máximo de 15 años del Bund no debe analizarse aisladamente: representa la creciente dificultad para valorar activos europeos en un entorno donde la inflación puede permanecer elevada mientras las tasas de largo plazo siguen subiendo.
Para las próximas sesiones, la variable decisiva será la duración del shock energético. Si el petróleo corrige y los rendimientos comienzan a estabilizarse, la presión sobre el STOXX 600 y especialmente sobre tecnología podría moderarse rápidamente. Pero si el crudo sigue avanzando y el Bund mantiene su tendencia alcista, el mercado tendrá que asumir que las condiciones financieras seguirán endureciéndose.
El nivel de 3,261% del Bund y el comportamiento del DAX alrededor de 26.100-26.150 puntos pasan así a convertirse en referencias relevantes para evaluar si la presión actual es una corrección táctica o el inicio de una fase más prolongada de repricing. En el corto plazo, los operadores deberían seguir especialmente de cerca el petróleo, los rendimientos de largo plazo y cualquier señal del BCE que modifique las expectativas sobre su próxima decisión de política monetaria.