ETFs: Wall Street cierra la semana con ganancias, pero el giro de la Fed eleva el riesgo de corrección
— Equipo Editorial
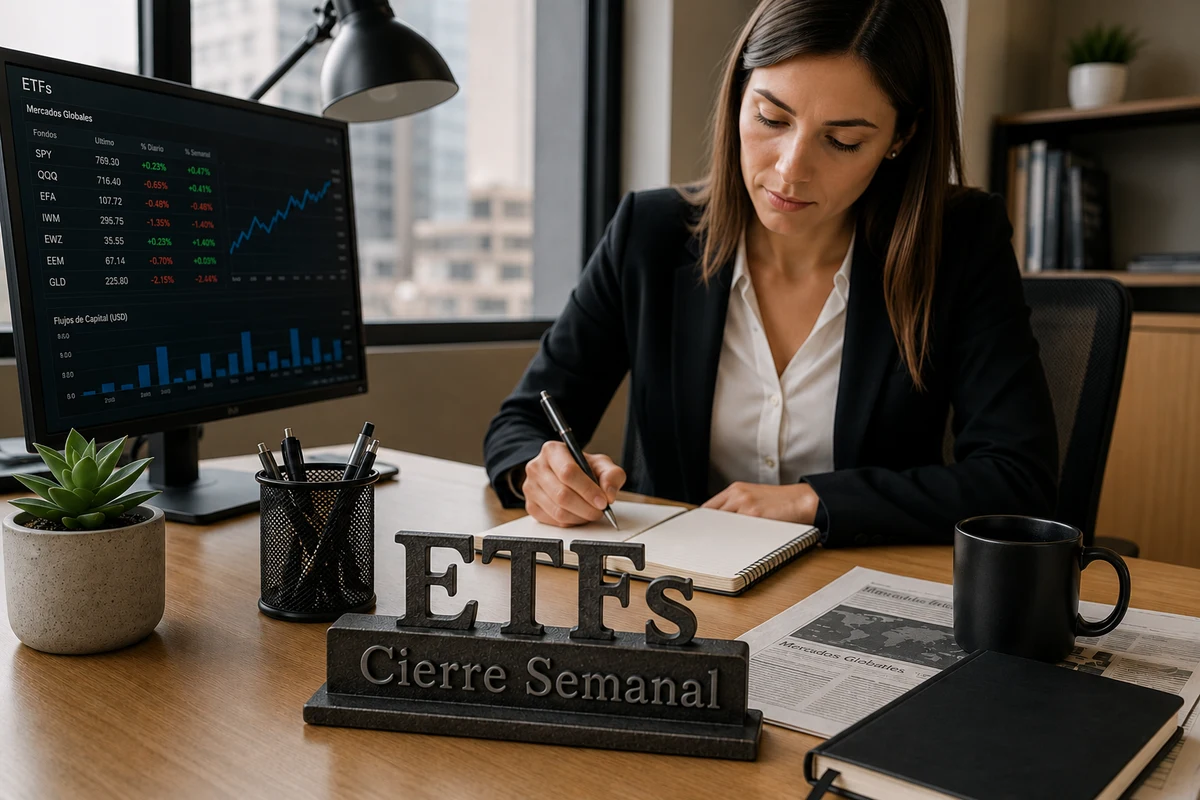
El mercado de ETFs terminó la semana con un balance positivo, aunque bastante menos homogéneo de lo que sugieren los principales índices. El SPDR S&P 500 ETF Trust (SPY) cerró en 769,30 dólares y avanzó 0,47% en la semana, mientras el Invesco QQQ (QQQ), en 716,40 dólares, ganó apenas 0,41%. La diferencia estuvo en la composición del avance: las financieras resistieron mejor, mientras energía, pequeñas compañías y varios segmentos internacionales quedaron rezagados.
La semana estuvo dominada por dos fuerzas contrapuestas. Por un lado, los resultados y las perspectivas de Nvidia reactivaron el entusiasmo por la inteligencia artificial y evitaron una corrección más profunda de Wall Street. Por otro, una inflación estadounidense todavía elevada y el primer discurso de Kevin Warsh como presidente de la Reserva Federal en Jackson Hole modificaron el escenario de tasas. El mercado terminó la semana entendiendo que el crecimiento sigue siendo sólido, pero que el costo financiero puede permanecer elevado durante más tiempo.
Ese cambio de percepción es particularmente importante para los ETFs porque afecta simultáneamente la valoración de las acciones, el dólar, los commodities y los flujos de capital. La semana que viene tendrá como principal prueba los datos laborales estadounidenses, que podrían determinar si el mercado mantiene la recuperación o empieza a descontar con mayor intensidad una política monetaria más restrictiva.
Semana en perspectiva: inflación, Nvidia y el nuevo mensaje de la Fed
El primer gran condicionante fue la inflación estadounidense. El índice PCE de julio mostró un incremento anual de 3,7%, mientras el PCE subyacente se mantuvo en 3,3%, muy por encima del objetivo del 2% de la Reserva Federal. El dato reforzó la preocupación por una inflación que lleva 65 meses por encima del objetivo y limitó la capacidad del mercado para descontar una relajación monetaria rápida.
A esto se sumó Nvidia. La compañía reportó ingresos trimestrales de 96.220 millones de dólares y proyectó 108.000 millones para el siguiente trimestre. Más importante para el mercado, anticipó un crecimiento de ingresos de aproximadamente 70% para su ejercicio fiscal 2028, muy por encima de las expectativas que manejaba previamente Wall Street. El mensaje reactivó la tesis de que la inversión en infraestructura de inteligencia artificial todavía tiene varios años de expansión por delante.
El impacto sobre los ETFs fue evidente, aunque no uniforme. La fortaleza de Nvidia favoreció al complejo tecnológico y al Nasdaq, pero no fue suficiente para convertir toda la semana en una operación de riesgo generalizado. De hecho, los fondos de renta variable estadounidense registraron salidas netas de 22.330 millones de dólares en la semana hasta el 26 de agosto, el mayor drenaje desde marzo. Al mismo tiempo, los fondos de bonos estadounidenses captaron 7.120 millones de dólares, extendiendo a 19 semanas consecutivas las entradas.
El tercer factor fue Jackson Hole. Kevin Warsh dejó claro que la Fed quiere evaluar la inflación a partir de tendencias reales y no depender de una política de forward guidance demasiado explícita. Su mensaje central fue que, si la inflación subyacente no avanza hacia el 2% con suficiente claridad y velocidad, el banco central tendrá que hacer más.
La reacción fue inmediata. Las expectativas de una subida de tasas en septiembre aumentaron después de su discurso y los rendimientos de los bonos del Tesoro subieron. Reuters situó la probabilidad implícita de una subida de 25 puntos básicos en septiembre en torno al 60% tras las palabras de Warsh.
Comportamiento del mercado de ETFs
El SPY terminó en 769,30 dólares, con un avance semanal de 0,47%, pero cayó 0,23% durante la última sesión. El QQQ cerró en 716,40 dólares y ganó 0,41% en la semana, aunque retrocedió 0,65% el viernes. Esta diferencia entre el resultado semanal y el comportamiento de la última jornada es relevante: el mercado terminó con ganancias, pero el impulso comenzó a perder fuerza cuando los inversores incorporaron el mensaje de Warsh.
El comportamiento sectorial fue aún más revelador. El Financial Select Sector SPDR Fund (XLF) terminó en 58,10 dólares y avanzó 1,08% semanal, superando al SPY. En cambio, el Technology Select Sector SPDR Fund (XLK), en 185,68 dólares, perdió 0,75%. El Energy Select Sector SPDR Fund (XLE) bajó 1,51%, hasta 62,68 dólares, mientras el Utilities Select Sector SPDR Fund (XLU) prácticamente no se movió, con una caída semanal de 0,09%.
La debilidad también fue visible en los segmentos más sensibles al ciclo. El iShares Russell 2000 ETF (IWM) terminó en 295,75 dólares y cayó 1,40% durante la semana. La divergencia frente al SPY refuerza la idea de que el mercado no está premiando de manera indiscriminada el riesgo. Las compañías de menor capitalización continúan siendo más vulnerables a unas condiciones financieras restrictivas.
Dentro del sector financiero, el SPDR S&P Regional Banking ETF (KRE) cayó 1,90%, hasta 74,30 dólares. Esto muestra que el avance del XLF no fue una apuesta generalizada por todos los bancos, sino que estuvo más concentrado en el segmento financiero de mayor capitalización.
El mercado de energía fue otro de los puntos débiles. El United States Oil Fund (USO) cerró en 129,70 dólares, con una pérdida semanal de 3,67%, mientras el ProShares Ultra Bloomberg Crude Oil (UCO) cayó 6,52%, hasta 42,58 dólares. El retroceso del petróleo redujo el atractivo de los ETFs vinculados al crudo y también limitó al sector energético.
En renta variable internacional, el comportamiento fue mixto. El iShares MSCI Brazil ETF (EWZ) avanzó 1,40%, hasta 35,55 dólares, y el iShares MSCI Japan ETF (EWJ) ganó 0,72%, hasta 95,87 dólares. En contraste, el iShares China Large-Cap ETF (FXI) perdió 0,98%, hasta 35,51 dólares, mientras el iShares MSCI EAFE ETF (EFA) retrocedió 0,48%, hasta 107,72 dólares. El iShares MSCI Emerging Markets ETF (EEM) prácticamente terminó sin cambios, con un avance semanal de 0,03%, en 67,14 dólares.
Los ETFs relacionados con el oro ofrecieron una señal todavía más clara de la sensibilidad del mercado a las tasas. El VanEck Gold Miners ETF (GDX) cerró en 99,65 dólares y perdió 3,09% en la semana, mientras el VanEck Junior Gold Miners ETF (GDXJ) retrocedió 2,86%, hasta 128,80 dólares. El fortalecimiento de las expectativas de tasas más altas y el comportamiento de los rendimientos reales limitaron el atractivo de los mineros.
También cayó la cobertura de volatilidad: el ProShares Ultra VIX Short-Term Futures ETF (UVXY) bajó 4,90% semanal, hasta 18,45 dólares. Al mismo tiempo, el ProShares UltraPro Short QQQ (SQQQ) perdió 1,23%, en 38,54 dólares. La combinación sugiere que, pese a la incertidumbre monetaria, el mercado todavía no está descontando un escenario de estrés severo.
Lectura técnica y sentimiento
La lectura dominante del mercado de ETFs es de avance selectivo con deterioro del impulso al cierre de la semana. El SPY mantiene una estructura positiva en el horizonte semanal, pero la caída de 0,23% del viernes y el retroceso de 0,65% del QQQ muestran que el discurso de Warsh introdujo una nueva resistencia macroeconómica.
El nivel de 769,30 dólares del SPY se convierte en una referencia inmediata para evaluar si el mercado puede consolidar el avance o si la reacción a las tasas comienza a generar una corrección. En el QQQ, los 716,40 dólares representan igualmente una zona que los operadores deberán vigilar, especialmente porque la recuperación tecnológica de la sesión anterior estuvo directamente relacionada con Nvidia.
El contraste entre SPY y IWM es todavía más importante para medir el sentimiento. Mientras el primero ganó 0,47%, el Russell 2000 ETF perdió 1,40%. Es una señal de que los inversores continúan privilegiando compañías con mayor calidad, liquidez y capacidad de generación de beneficios frente a segmentos más dependientes de una eventual relajación monetaria.
La misma lógica explica el comportamiento de los ETFs inversos. El SQQQ perdió 1,23%, mientras los productos de volatilidad como UVXY retrocedieron 4,90%. Por ahora, el mercado no está posicionándose para un desplome de Wall Street. El riesgo es diferente: una corrección gradual provocada por una reevaluación de las tasas, particularmente si los próximos datos laborales mantienen viva la posibilidad de un endurecimiento monetario.
Qué observar en el mercado de ETFs la próxima semana
La próxima semana será, sobre todo, una prueba para la tesis de crecimiento estadounidense. El calendario comienza el 1 de septiembre con el ISM manufacturero y el JOLTS, continúa el 2 con el informe de empleo privado de ADP y llega el 3 con las solicitudes iniciales de desempleo y el ISM de servicios. El dato principal será el informe de empleo de agosto, que se publicará el viernes 4 de septiembre.
El mercado laboral adquiere una importancia excepcional después del mensaje de Warsh. El último dato disponible mostró una tasa de desempleo de 4,1% en julio, mientras el empleo no agrícola cayó en 23.000 puestos. Además, la revisión preliminar del benchmark de marzo de 2026 redujo el empleo no agrícola en 79.000 puestos.
Para los ETFs, la interpretación será directa. Un mercado laboral demasiado fuerte podría elevar nuevamente las expectativas de tasas y presionar al QQQ, IWM, oro y otros activos sensibles al rendimiento de los bonos. Un deterioro claro del empleo, en cambio, podría favorecer las expectativas de una política monetaria menos restrictiva, aunque con el riesgo de generar dudas sobre el crecimiento.
También será importante observar si el impulso de Nvidia se extiende al resto del complejo tecnológico. El resultado de la compañía alivió temporalmente las dudas sobre la sostenibilidad del gasto en inteligencia artificial, pero los problemas de suministro, los mayores costos de memoria y la presión sobre los márgenes siguen siendo factores de riesgo.
En commodities, el comportamiento del petróleo continuará condicionando XLE, XOP y los ETFs apalancados sobre crudo. El USO terminó en 129,70 dólares después de caer 3,67% semanal, mientras el XLE perdió 1,51%. Cualquier cambio en las tensiones geopolíticas o en las expectativas sobre oferta y demanda puede modificar rápidamente esta relación.
Conclusión FYM
La principal transformación de esta semana no fue simplemente que los ETFs subieran o bajaran, sino que el mercado comenzó a diferenciar con mayor precisión entre crecimiento y liquidez. Nvidia demostró que el ciclo de inversión en inteligencia artificial continúa siendo extremadamente potente y ayudó a sostener a Wall Street. Sin embargo, la inflación todavía elevada y el mensaje de Warsh impidieron que ese optimismo se transformara en un movimiento alcista generalizado.
El mercado está descontando actualmente una economía estadounidense suficientemente sólida para sostener los beneficios corporativos, pero con una Reserva Federal dispuesta a mantener una postura restrictiva si la inflación no converge hacia el 2%. Esa combinación explica el mejor comportamiento relativo de SPY y XLF frente a IWM, XLE o GDX, y también la persistencia de flujos hacia fondos de bonos pese a la recuperación de las acciones.
Para un trader de ETFs, la próxima semana tendrá una pregunta central: ¿los datos laborales justificarán la fortaleza de las acciones o confirmarán que las tasas deberán permanecer altas durante más tiempo? El SPY en 769,30 dólares, el QQQ en 716,40 dólares, el IWM en 295,75 dólares y el XLF en 58,10 dólares ofrecen referencias inmediatas para medir esa transición. La respuesta probablemente no estará en un solo ETF, sino en la divergencia entre tecnología, pequeñas compañías, financieras, energía y activos defensivos a medida que el mercado incorpore los nuevos datos.