Energía en corrección, metales industriales al alza y granos resilientes: así cerró la semana el mercado de commodities
— Equipo Editorial
El mercado global de materias primas cerró la semana con un comportamiento dispar entre sectores, reflejando una fase de consolidación tras los importantes movimientos registrados durante los últimos meses.
Mientras los productos energéticos lideraron las correcciones semanales, varios metales industriales y algunos mercados agrícolas mantuvieron una dinámica positiva, respaldados por expectativas de demanda relativamente sólidas.
La evolución de la política monetaria internacional, las perspectivas de crecimiento económico y los ajustes en el posicionamiento de los inversores continuaron siendo los principales catalizadores de las cotizaciones. La reducción de la volatilidad en otros mercados financieros favoreció una rotación hacia activos más vinculados al ciclo económico, aunque persiste la cautela respecto al ritmo de crecimiento global para la segunda mitad del año.
El resultado fue una semana caracterizada por tomas de beneficios en sectores que habían acumulado fuertes ganancias y por una renovada fortaleza en activos industriales y agrícolas seleccionados, manteniendo un escenario de oportunidades diferenciadas dentro del complejo de commodities.
Contexto macro y geopolítico
Las expectativas sobre futuras decisiones de los principales bancos centrales siguieron marcando la dirección del mercado. Los inversores continúan evaluando si la moderación de la inflación permitirá políticas monetarias menos restrictivas durante los próximos meses, un factor especialmente relevante para materias primas ligadas al crecimiento económico.
Al mismo tiempo, la relativa estabilidad observada en los mercados energéticos internacionales redujo parte de la prima de riesgo incorporada anteriormente en el petróleo. Sin embargo, la evolución de la demanda global, particularmente en Asia y Estados Unidos, continúa siendo un elemento clave para determinar la sostenibilidad de las tendencias actuales.
Metales: pausa en los refugios, continuidad en los industriales
Los metales preciosos finalizaron la semana en terreno negativo. El Oro cerró en 4.523,20 USD por onza, registrando una caída semanal de -1,12%, aunque mantiene una ganancia anual de 2,83% y una revalorización de 35,71% en los últimos doce meses.
La Plata finalizó en 76,199 USD por onza, retrocediendo -2,17% durante la semana. A pesar de estas correcciones, ambos activos continúan mostrando un extraordinario desempeño interanual, con avances superiores al 125%.
En contraste, los metales industriales mantuvieron un tono constructivo. El Cobre (COMEX) cerró en 6,3790 USD por libra y avanzó 0,97% semanal, mientras que el Cobre (LME) finalizó en 13.669 USD por tonelada con una ganancia de 0,78%. El Aluminio cerró en 3.650,90 USD por tonelada y subió 2,39%, el Níquel alcanzó 18.878,88 USD por tonelada tras avanzar 2,26%, y el Zinc terminó en 3.541,80 USD por tonelada con una subida semanal de 0,52%.
Energía: fuerte toma de beneficios tras meses de subidas
El sector energético fue el principal foco de corrección durante la semana. El Petróleo crudo WTI cerró en 96,60 USD por barril, acumulando una caída semanal de -7,21%. Sin embargo, mantiene una sólida rentabilidad anual de 70,36% y una ganancia de 58,98% en los últimos doce meses.
El Petróleo Brent finalizó en 103,54 USD por barril, retrocediendo -4,54% semanal, aunque conserva una apreciación anual de 71,41% y una subida interanual de 62,44%.
Los derivados energéticos también registraron descensos. La Gasolina RBOB cerró en 3,4539 USD por galón y perdió -6,54% en la semana. El Gasoil Londres terminó en 1.135,25 USD por tonelada con una caída de -5,93%, mientras que el Aceite de Calefacción cerró en 3,8878 USD por galón y retrocedió -3,37%.
El Gas natural finalizó en 2,907 USD por MMBtu con una pérdida semanal de -0,95%, mientras que el Dutch TTF Natural Gas cerró en 48,683 EUR por MWh tras caer -4,06%.
Agrícolas: los cereales mantienen fortaleza mientras cacao y café siguen bajo presión
El comportamiento de los productos agrícolas fue mixto, aunque los cereales mostraron una mayor capacidad de resistencia. El Maíz EE.UU. cerró en 463,25 centavos de dólar por bushel y avanzó 2,28% semanal. La Soja EE.UU. terminó en 1.196,50 centavos de dólar por bushel con una ganancia de 1,66%, mientras que el Aceite de Soja EE.UU. cerró en 73,98 centavos de dólar por libra y acumula una destacada rentabilidad anual de 53,29%.
El Trigo EE.UU. finalizó en 646,25 centavos de dólar por bushel tras subir 1,91% durante la semana, mientras que el Arroz Paddy alcanzó 12,990 USD por quintal con una ganancia semanal de 3,24%.
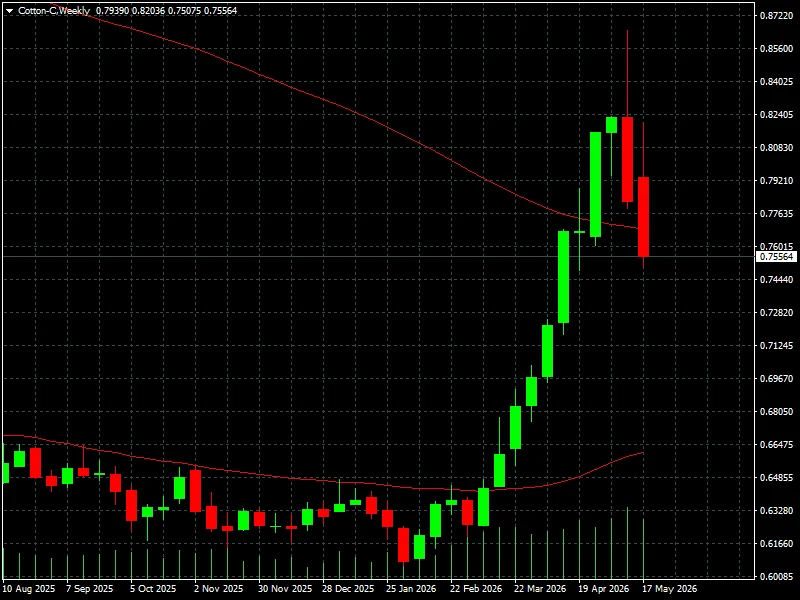
Entre los productos blandos continuó la debilidad del Cacao EE.UU., que cerró en 3.796 USD por tonelada y cayó -5,30% semanal, acumulando pérdidas anuales de -37,51%. El Café C EE.UU. terminó en 272,35 centavos de dólar por libra tras retroceder -4,09%, mientras que el Algodón N°2 EE.UU. cerró en 77,42 centavos de dólar por libra con una caída semanal de -3,73%.
En sentido contrario, el Café Londres logró avanzar 2,97% durante la semana, cerrando en 3.456 USD por tonelada, mientras que el Zumo de naranja subió 6,28% hasta 171,45 centavos de dólar por libra, convirtiéndose en uno de los activos agrícolas con mejor desempeño semanal.
Lectura técnica y sentimiento
Desde una perspectiva técnica, el mercado muestra una clara rotación sectorial. Los descensos observados en el Oro, la Plata, el WTI y el Brent responden principalmente a tomas de beneficios después de fuertes recorridos alcistas previos, más que a un deterioro estructural de sus tendencias de fondo.
Por el contrario, la continuidad de las subidas en Cobre, Aluminio, Níquel y varios cereales agrícolas refleja una percepción más favorable sobre la actividad económica global y la demanda industrial. La permanencia de ganancias anuales de doble dígito en gran parte de estos activos confirma que la tendencia de medio plazo sigue siendo predominantemente alcista.
No obstante, el corto plazo continúa mostrando señales de consolidación, especialmente en aquellos mercados que acumulan las mayores rentabilidades desde comienzos de año.
Conclusión FyM
El mercado de commodities finaliza la semana con una dinámica de ajuste saludable dentro de tendencias estructurales que permanecen mayoritariamente positivas. La energía lideró las correcciones semanales tras varios meses de fuerte apreciación, mientras que los metales industriales y determinados productos agrícolas continuaron mostrando señales de fortaleza relativa.
De cara a la semana, los traders deberán seguir de cerca la evolución del Petróleo WTI en torno a los 96,60 USD por barril, del Brent cerca de 103,54 USD por barril y del Oro alrededor de 4.523,20 USD por onza, referencias que podrían definir si las correcciones actuales continúan o si el mercado retoma las tendencias predominantes observadas durante gran parte del año.
La clave estratégica seguirá estando en la evolución de la demanda global, las expectativas de tasas de interés y el comportamiento de los metales industriales, que continúan actuando como uno de los principales termómetros de la actividad económica mundial.