El yen cambia las reglas del Forex y el NFP enfría las expectativas sobre la Fed
— Equipo Editorial
La semana que termina deja un mercado de divisas marcado por dos fuerzas contrapuestas: una intervención extraordinaria para contener la debilidad del yen y, al cierre, un dato de empleo estadounidense mucho más débil de lo esperado. El resultado fue un mercado con movimientos intradiarios importantes, pero con variaciones semanales relativamente contenidas en varios de los principales cruces.
La intervención coordinada de Estados Unidos y Japón para comprar yenes alteró temporalmente la relación habitual entre rendimientos, carry trade y cotizaciones. El Tesoro estadounidense optó además por vender euros para adquirir yenes, evitando utilizar directamente dólares y tratando de limitar el impacto sobre la cotización global de la moneda estadounidense. El yen llegó a recuperar cerca de un 4% desde sus mínimos recientes, aunque posteriormente cedió parte de ese avance.
Al llegar al viernes, el foco volvió a Estados Unidos. El mercado esperaba una creación de 80.000 empleos, pero las nóminas no agrícolas mostraron una caída de 23.000 puestos en julio. Las revisiones de mayo y junio también restaron 103.000 empleos al dato previamente publicado. El desempleo bajó a 4,1%, aunque acompañado por una caída de la participación laboral hasta 61,4%, mientras que el crecimiento salarial se desaceleró al 3,2% interanual.
SEMANA EN PERSPECTIVA
El primer gran catalizador de la semana fue Japón. La intervención conjunta de Tokio y Washington convirtió al yen en el centro del mercado Forex. Japón había utilizado una intervención de una magnitud extraordinaria y Estados Unidos confirmó su participación, una combinación que elevó significativamente el riesgo de que los operadores intentaran mantener posiciones especulativas contra la moneda japonesa.
La particularidad estuvo en el mecanismo utilizado por Estados Unidos: el Tesoro vendió euros para comprar yenes, en lugar de vender dólares. La decisión buscó fortalecer al yen sin enviar simultáneamente una señal de debilidad deliberada del dólar, algo especialmente relevante mientras la inflación estadounidense continúa siendo una preocupación para la Reserva Federal.
En Estados Unidos, los datos publicados durante la semana ofrecieron una imagen mucho más compleja. El ISM manufacturero de julio subió a 55,6, desde 53,3, alcanzando su nivel más alto desde mayo de 2022. El dato mostró una economía industrial todavía sólida, aunque acompañada por presiones sobre los costes de producción y las cadenas de suministro.
El sector servicios también mantuvo un ritmo de expansión elevado. El ISM no manufacturero avanzó marginalmente hasta 54,1 desde 54,0, mientras que el componente de empleo cayó a 47,4. El informe de ADP mostró además un aumento de apenas 44.000 empleos privados en julio. La combinación ya anticipaba una posible divergencia entre una economía todavía resistente y un mercado laboral que comenzaba a perder velocidad.
El viernes terminó de inclinar la balanza. El NFP no solo quedó por debajo de las expectativas, sino que las revisiones anteriores profundizaron la percepción de desaceleración laboral. Después del dato, la probabilidad implícita de una subida de tasas de la Fed en septiembre cayó del 57% al 44%.
El componente geopolítico tampoco desapareció. La incertidumbre alrededor de las negociaciones entre Estados Unidos e Irán y el riesgo sobre el tránsito por el estrecho de Ormuz mantuvieron al petróleo y a los activos defensivos dentro del radar. El jueves, por ejemplo, el Brent avanzó 3,83%, hasta USD 82,49 por barril, ante nuevas preocupaciones sobre el transporte energético.
COMPORTAMIENTO DEL ACTIVO
El comportamiento semanal muestra que el dólar terminó con una fortaleza mucho más selectiva que generalizada.
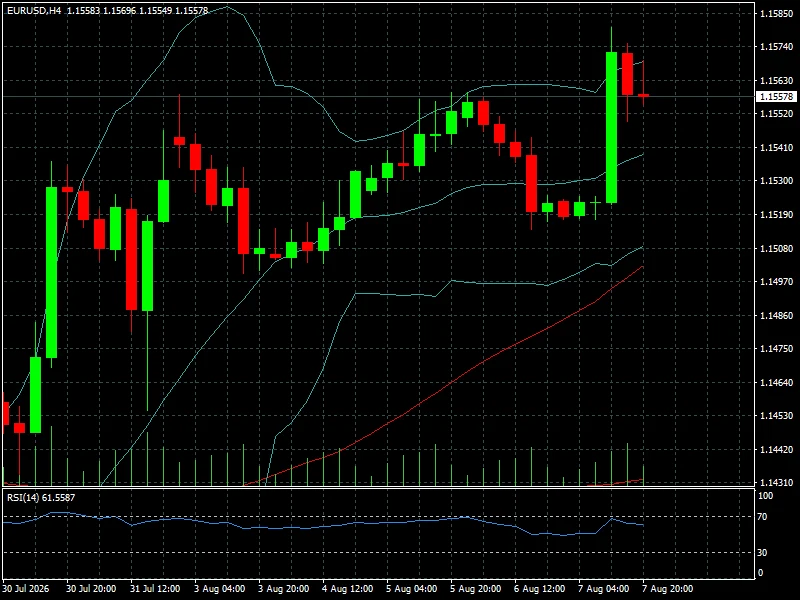
EUR/USD cerró en torno a 1,1557-1,1559, con una variación semanal de +0,26%. La ganancia semanal confirma que, pese a la recuperación puntual del dólar durante la segunda mitad de la semana, el euro conservó parte de su ventaja.
GBP/USD terminó en 1,3490-1,3495, con un avance semanal de +0,08%. Su máximo fue 1,3509 y el mínimo 1,3434. El comportamiento fue, por tanto, prácticamente lateral, reflejando una libra que consiguió resistir la recuperación temporal del dólar pero sin desarrollar una tendencia alcista significativa.
El caso más relevante fue USD/JPY. El par cerró alrededor de 157,75-157,85, prácticamente sin cambios en términos semanales, con una variación de +0,14%, pero con un rango intradía entre 156,68 y 158,57.
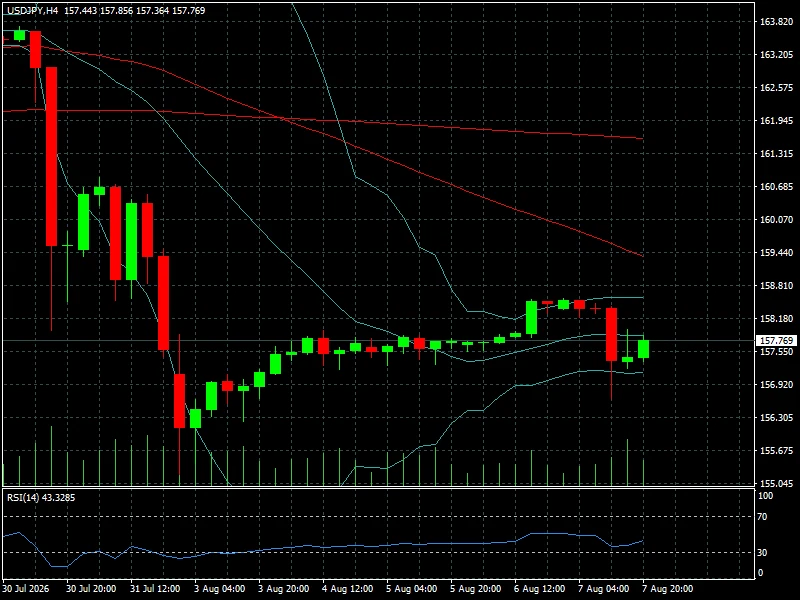
La aparente estabilidad semanal oculta, por tanto, una de las mayores dislocaciones del mercado durante la semana. La intervención llevó inicialmente al yen hacia una fuerte apreciación, mientras que posteriormente USD/JPY recuperó terreno. Reuters situó el movimiento de recuperación del dólar hasta 158,45 el jueves, después de haber tocado 155,20 el lunes.
El impacto de la intervención también puede observarse en los cruces del yen. EUR/JPY avanzó +0,39% durante la semana, mientras GBP/JPY ganó +0,22%. AUD/JPY fue uno de los movimientos más destacados, con una subida semanal de +0,97%. Es una señal importante: el yen recuperó valor frente al dólar en determinados momentos, pero no consiguió mantener una apreciación generalizada frente a todas las monedas.
Entre las monedas de mejor comportamiento destacó el dólar australiano. AUD/USD avanzó +0,64% semanal hasta aproximadamente 0,7066-0,7070. NZD/USD ganó +0,34%, hasta 0,5891-0,5901. El comportamiento de ambas monedas refleja un entorno en el que el dólar estadounidense perdió parte de su impulso, mientras los activos ligados al ciclo global conservaron demanda.
En el otro extremo, USD/CAD cayó -0,56% semanal, mientras USD/CHF avanzó apenas +0,05%. USD/TRY ganó +0,42%. Esto refuerza la lectura de que no hubo una liquidación uniforme del dólar: los flujos estuvieron determinados por la moneda contraparte y por factores específicos de cada economía.
En términos mensuales, el contraste es aún más evidente. USD/JPY acumula una caída de -2,83%, EUR/JPY de -1,75% y GBP/JPY de -2,22%. Mientras tanto, AUD/USD gana +1,83% y NZD/USD +2,45%. El mercado, por tanto, sigue mostrando una pérdida de impulso del dólar frente a varias monedas desde una perspectiva de un mes, pese a las recuperaciones puntuales observadas durante la semana.
LECTURA TÉCNICA Y SENTIMIENTO
La principal conclusión técnica es que el Forex entra en una fase de mayor sensibilidad a los eventos extraordinarios.
USD/JPY continúa siendo el par más condicionado por factores no puramente técnicos. El área de 155,20 aparece como referencia inmediata después de la caída provocada por la intervención, mientras que 158,50-158,60 representa la zona que el dólar consiguió recuperar antes del cierre semanal. La distancia entre ambos niveles resume el escenario actual: el mercado puede desplazarse rápidamente dentro de un rango amplio dependiendo de las señales de Tokio, Washington y la Fed.
El problema para los vendedores de yenes es que la intervención ha cambiado el cálculo de riesgo. Mientras anteriormente la debilidad del yen podía justificarse principalmente por el diferencial de tasas y el carry trade, ahora existe un riesgo explícito de intervención oficial. Japón y Estados Unidos ya demostraron que están dispuestos a actuar conjuntamente.
Pero la intervención no elimina los fundamentos. El mercado todavía debe determinar si el Banco de Japón acompañará el esfuerzo cambiario con una política monetaria más restrictiva. Precisamente por eso, el comportamiento de USD/JPY durante las próximas semanas puede depender menos de una línea técnica aislada y más de la combinación entre tasas estadounidenses, política japonesa y riesgo de nuevas operaciones oficiales.
En el dólar, el panorama también se volvió más ambiguo. La economía estadounidense mostró una actividad manufacturera y de servicios todavía resistente, pero el mercado laboral terminó ofreciendo una señal claramente más débil. La Fed mantiene su tasa de referencia entre 3,50% y 3,75%, y tres miembros del comité habían preferido una subida de 25 puntos básicos en la última reunión.
Por ello, el mercado no está descontando simplemente una Fed más dovish. Está intentando determinar si la debilidad del empleo será suficiente para modificar una política que continúa condicionada por una inflación todavía elevada.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La atención pasará directamente del mercado laboral a la inflación estadounidense. El miércoles 12 de agosto se publicará el CPI de julio y el jueves 13 llegará el PPI. El viernes 14 será el turno de las ventas minoristas estadounidenses. Estos tres datos permitirán determinar si la desaceleración del empleo puede traducirse en una menor presión para la Fed o si las presiones inflacionarias obligarán al banco central a mantener una postura restrictiva.
El CPI será especialmente importante para el dólar. Un dato de inflación superior a lo esperado podría volver a elevar las expectativas de una subida de tasas en septiembre y devolver presión alcista a USD/JPY, especialmente si los rendimientos estadounidenses reaccionan al alza. Un dato débil tendría el efecto contrario y reforzaría el movimiento observado después del NFP.
El yen tendrá además su propio calendario de riesgos. El mercado seguirá evaluando la posibilidad de nuevas intervenciones y, sobre todo, si el Banco de Japón está dispuesto a acompañar la acción cambiaria con una política monetaria más restrictiva. Las expectativas de una posible subida del BoJ en septiembre han ganado fuerza después de la intervención conjunta.
Para las monedas de materias primas, la evolución del petróleo seguirá siendo relevante. El conflicto en Oriente Medio y cualquier avance o retroceso en las conversaciones sobre el estrecho de Ormuz pueden modificar rápidamente las expectativas de inflación y crecimiento, afectando indirectamente a USD, CAD, AUD y NZD.
En Europa, el mercado seguirá observando la evolución del crecimiento y la inflación de la zona euro. El bloque cerró julio con un PMI manufacturero de 51,9 y una inflación de 2,9%, un contexto que mantiene abierta la discusión sobre la trayectoria futura del BCE.
CONCLUSIÓN FYM
Lo que cambió esta semana no fue simplemente el precio de las principales divisas, sino el régimen de riesgo en el que se mueve el Forex.
El yen dejó de ser únicamente una expresión del diferencial de tasas entre Japón y Estados Unidos y pasó a incorporar una prima explícita de intervención. El dólar, por su parte, perdió parte de su respaldo después de que el mercado laboral estadounidense mostrara una debilidad considerablemente mayor a la prevista. Pero esa señal convive con una actividad manufacturera y de servicios todavía expansiva y con una inflación que continúa por encima del objetivo de la Fed.
Por eso, el mercado comienza la nueva semana sin una dirección única. EUR/USD en 1,1557, GBP/USD en 1,3490 y AUD/USD en 0,7066 reflejan un dólar relativamente contenido, mientras USD/JPY en 157,75 permanece atrapado entre la intervención oficial y los diferenciales de tasas.
Para el trader, la referencia central será ahora la inflación estadounidense. El NFP modificó las expectativas sobre septiembre, pero el CPI y el PPI determinarán si ese cambio puede consolidarse. En paralelo, cualquier señal de Tokio sobre nuevas intervenciones o sobre el próximo movimiento del Banco de Japón puede volver a convertir al yen en el epicentro del mercado.
La próxima semana, por tanto, no será tanto una prueba de tendencia como una prueba de confirmación: confirmar si el debilitamiento del empleo es suficientemente fuerte para cambiar la función de reacción de la Fed y confirmar si la intervención japonesa fue el inicio de un nuevo régimen cambiario o solamente una pausa dentro de una tendencia estructural todavía vigente.